個人年金貯蓄は、毎年の年末調整で最大限の税額控除メリットを得ながら、確実な老後資金まで準備できる最も確実な節税手段です。冒頭で申し上げたいのは、年金貯蓄と個人型確定拠出年金(iDeCo)を適切に組み合わせ、年間拠出限度額を埋めることが資産管理にとって最も有利だということです。周囲の会社員友人を見ると、毎年12月になってから慌てて年金口座に資金を入れている人が非常に多いです。しかし、事前に月次積立で 꾸준히資金を積み立てておけば、市場の変動に揺らぐことなく平均取得単価を下げる効果も享受できます。この記事では、忙しい会社員が必ず知るべき個人年金貯蓄のすべてを一つずつ詳しく見ていきます。複雑に感じられる税制条件から実際の受取額の計算方法まで、分かりやすく整理してご紹介します。
=
個人年金貯蓄の税額控除限度額と受取額の計算方法完全ガイド
1. 個人年金貯蓄の基本概念と必要性
老後に備えるために私たちが最初に準備すべき金融商品の一つが、まさに個人年金貯蓄です。国から支給される国民年金だけでは物価上昇に追いつくのが難しいため、個人的な追加準備が切実に求められています。過去には銀行の預金や定期積金にだけお金を預けていたケースが多かったですが、低金利時代が長引くにつれ、今や投資が必須の時代になりました。実際に会社員のキムさんは30代半ばから毎月一定額を年金貯蓄ファンドに拠出し始め、大きな資産を築く足がかりを作りました。このように早く始めるほど複利効果を最大化でき、退職時点の口座残高が全く異なるものになります。漠然と「 나중에稼いで使おう」と考えるよりも、今すぐ少額でも始めることが賢明です。退職後の生活を余裕を持って送るためには、キャッシュフローを多角的に確保しておくことが何よりも重要です。単にお金を貯めるだけでなく、税金を節約しながら資産を増やしていく知恵が必要な時期です。
個人年金貯蓄は、退職後の安定したキャッシュフローを作り、税金を節約するために必ず必要不可欠な資産管理手段です。
2. 税額控除限度額と最大化戦略
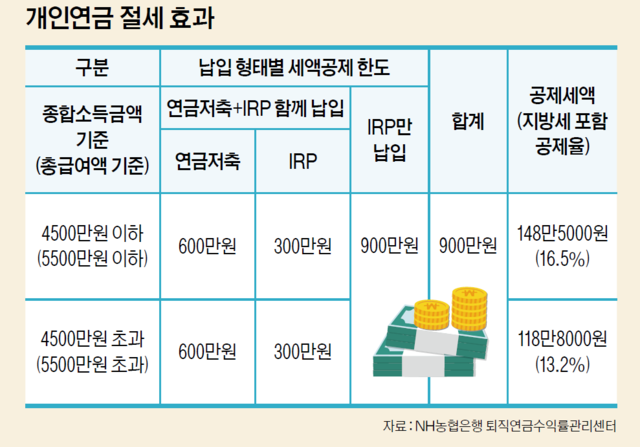
個人年金貯蓄に加入する際、最も注目すべき点は年間税額控除限度額と節税メリットです。現在の制度基準では、年金貯蓄と個人型確定拠出年金(iDeCo)を合算すると、年間最大900万ウォンまで税額控除メリットを受けることができます。年金貯蓄単独では最大600万ウォンまで控除を受けられ、これに個人型確定拠出年金を加えると限度額が900万ウォンまで拡大します。年末調整時に税金の還付額を目で確認すると、なぜ会社員がこの口座を命のように大切にするのか、ようやく納得がいきます。年間所得によって控除率が異なるため、自分の課税標準区分を事前に確認し、拠出金額を調整するのが 좋습니다。下半期には残りの控除限度額を確認し、不足分を追加拠出することで節税効果を最大化する戦略が必要です。無理に限度額を埋めようとするのではなく、自分の所得水準に合わせて毎月無理のない範囲で積立式でアプローチすべきです。
年金貯蓄と個人型確定拠出年金を組み合わせ、年間最大900万ウォンの税額控除限度額を埋めることが年末調整での節税の核心です。
3. 節税口座の有機的活用とISA連携
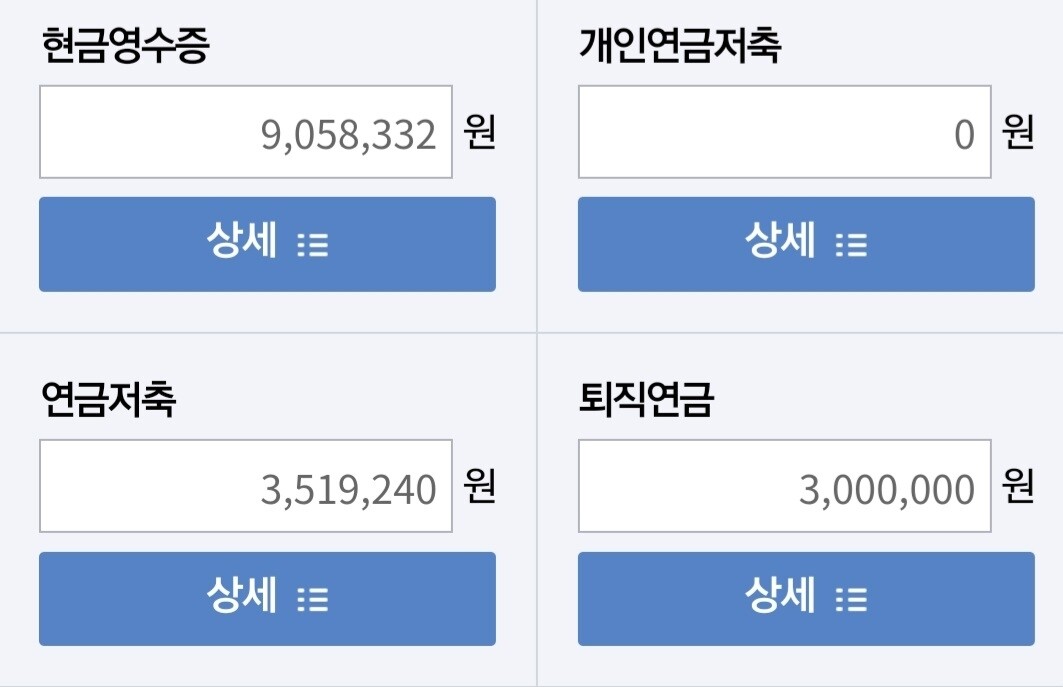
単に一つの口座だけを見るのではなく、複数の節税口座を一つの大きな資産管理システムとして束ねて運用すべきです。例えば、3年満期を迎えた個人総合資産管理口座(ISA)のまとまった資金を年金口座に移換すれば、追加の税額控除と非課税メリットを同時に享受できます。会社員のパクさんは、満期になった個人総合資産管理口座の資金の一部を年金貯蓄口座に振替し、老後資金と節税を同時に確保しました。このように既存の口座と新規加入する年金商品を有機的に連携させると、資産増殖のスピードが格段に速くなります。金融会社が提供する様々な資産診断ツールや管理サービスを活用すれば、自分の口座の状態を随時チェックできます。ただし、営業店で新規に加入した一部のファンドや税制メリットが適用される特定商品は、一般的な自動チェック対象から除外される場合があります。したがって、自分が加入した商品の性質を正確に把握し、個別に管理する細やかな注意が求められます。
個人総合資産管理口座の満期資金を年金口座に移換し、複数の節税口座を有機的に連携させて資産管理効果を高めるべきです。
4. 年金受取額の計算方法と条件
退職時期が近づくと、毎月いくら受け取れるのか受取額の計算方法を詳しく検討する必要があります。年金受取額は、これまで拠出した元本と運用収益、そして受取期間によって複合的に決定されるため、事前に計算してみるのが 좋습니다。一般的に55歳以降から年金を受取ることができ、10年以上の期間に分けて受け取る場合が最も有利な税率が適用されます。受取期間が短すぎると、年金所得税の代わりに高い税率の雑所得税や金融所得総合課税の対象となる可能性があるため注意が必要です。実際に受取限度額を超えて一度に多額を引き出すと税金の爆弾に遭う可能性があるため、月別の受取額を適切に分散すべきです。国民健康保険料の納付基準や金融所得総合課税基準についても事前に勉強し、退職設計を立てておくことで、困った事態を免れることができます。退職後の予想所得を正確に計算し、毎月必要な生活費と比較するプロセスを経る必要があります。
年金受取額は拠出元本と収益率、受取期間によって異なり、55歳以降10年以上に分けて受取ることが税務面で有利です。
5. 年金所得税と課税体系を理解する
老後に年金を受取るときは、一般的な給与所得とは異なり、年齢に応じて差別的に適用される年金所得税を納付することになります。55歳以上70歳未満は5パーセント、70歳以上80歳未満は4パーセント、80歳以上は3パーセントと、年齢が高くなるほど税率が低くなります。このような低税率課税のメリットのおかげで、退職者は税金の負担を大きく軽減し、安定した生活費を確保できるようになります。年間年金受取額が一定金額を超えない場合は、分離課税を選択でき、総合所得税申告の手間も避けることができます。周囲の退職者の話を聞くと、税制構造をよく理解して受取計画を立てた人とそうでない人の生活の質は明らかに異なります。税法は毎年少しずつ改正される可能性があるため、専門家の講演や最新の節税ガイドを参考にし、変化に素早く対応する必要があります。税金の知識は、単に知っていることに留まらず、実際の退職資産の規模を決定する強力な武器になります。
年金所得税は受取者の年齢が高くなるほど税率が低くなる構造であり、一定金額以下の場合には分離課税が可能です。
6. 成功する老後のための実践戦略
これまで見てきた内容を基に、今日からすぐに実践できる自分だけの老後資産管理計画を立てる必要があります。老後準備は先延ばしにするほど、後で背負う経済的負担が雪だるま式に膨らむ特性があります。毎月給与日に自動振替を設定し、年金貯蓄ファンドと退職年金口座に 꾸준히お金を拠出する習慣をつけてみてください。市場が下落したときにむしろ多くの株式を購入することになる積立投資の真価を直接体験することでしょう。これから訪れる退職時期を素敵で豊かに迎えるために、今日下す小さな決定が明日の余裕を作ってくれます。今すぐメインバンクや証券会社のアプリを開き、自分の年金口座の状況をチェックし、不足している拠出額を埋めていくことをお勧めします。
自動振替を活用して毎月 꾸준히積立式で年金資産を積み立て、定期的に口座をチェックする実践が成功する老後を作ります。
よくある質問
=