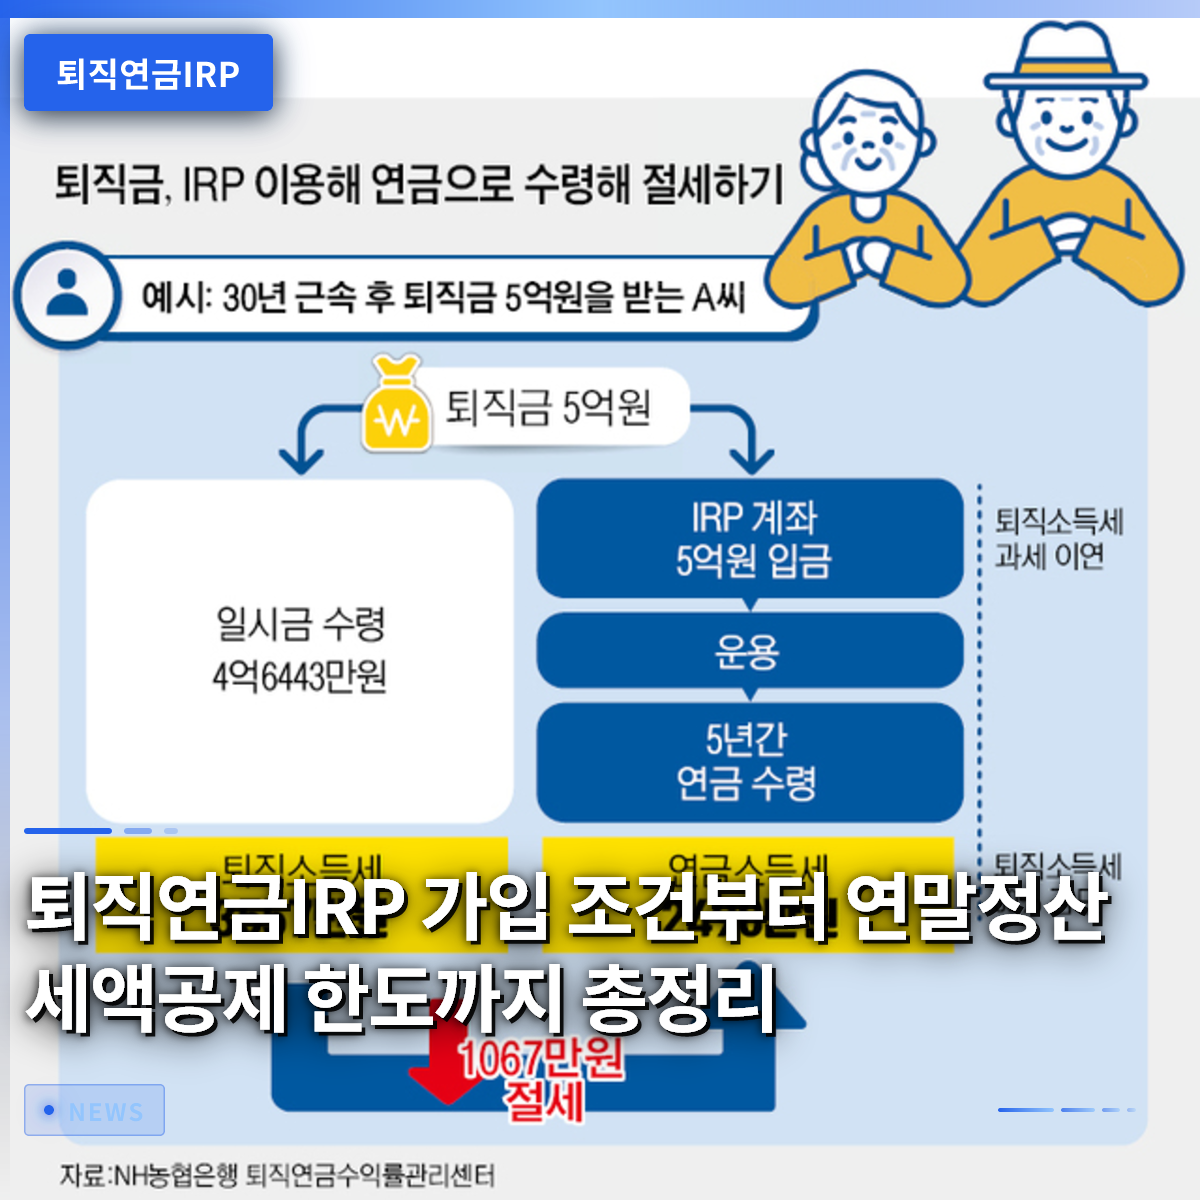
退職年金IRP口座は、会社員にとって必ず作成すべき必須の金融商品として定着しています。毎年、年末調整の時期に数十万円から数百万円まで税金の還付を受けられるためです。周囲の同僚が税金の還付を多く受け取ったと自慢しているのを聞いたことがあるなら、その秘訣の多くはこの口座にあるでしょう。単なる税金の優遇措置だけでなく、退職後の安定した老後資金を自分で増やしていく優れた手段にもなります。しかし、実際に加入しようと思うと、条件が厳しくないか、どのように運用すればよいかと戸惑いを覚えるかもしれません。この記事では、口座の基本概念から加入条件、税額控除のメリットと具体的な活用方法まで、分かりやすく整理して見ていきましょう。
=
退職年金IRPの加入条件から年末調整の税額控除限度額まで、すべてをまとめました
1. 退職年金IRPの概念と基本定義

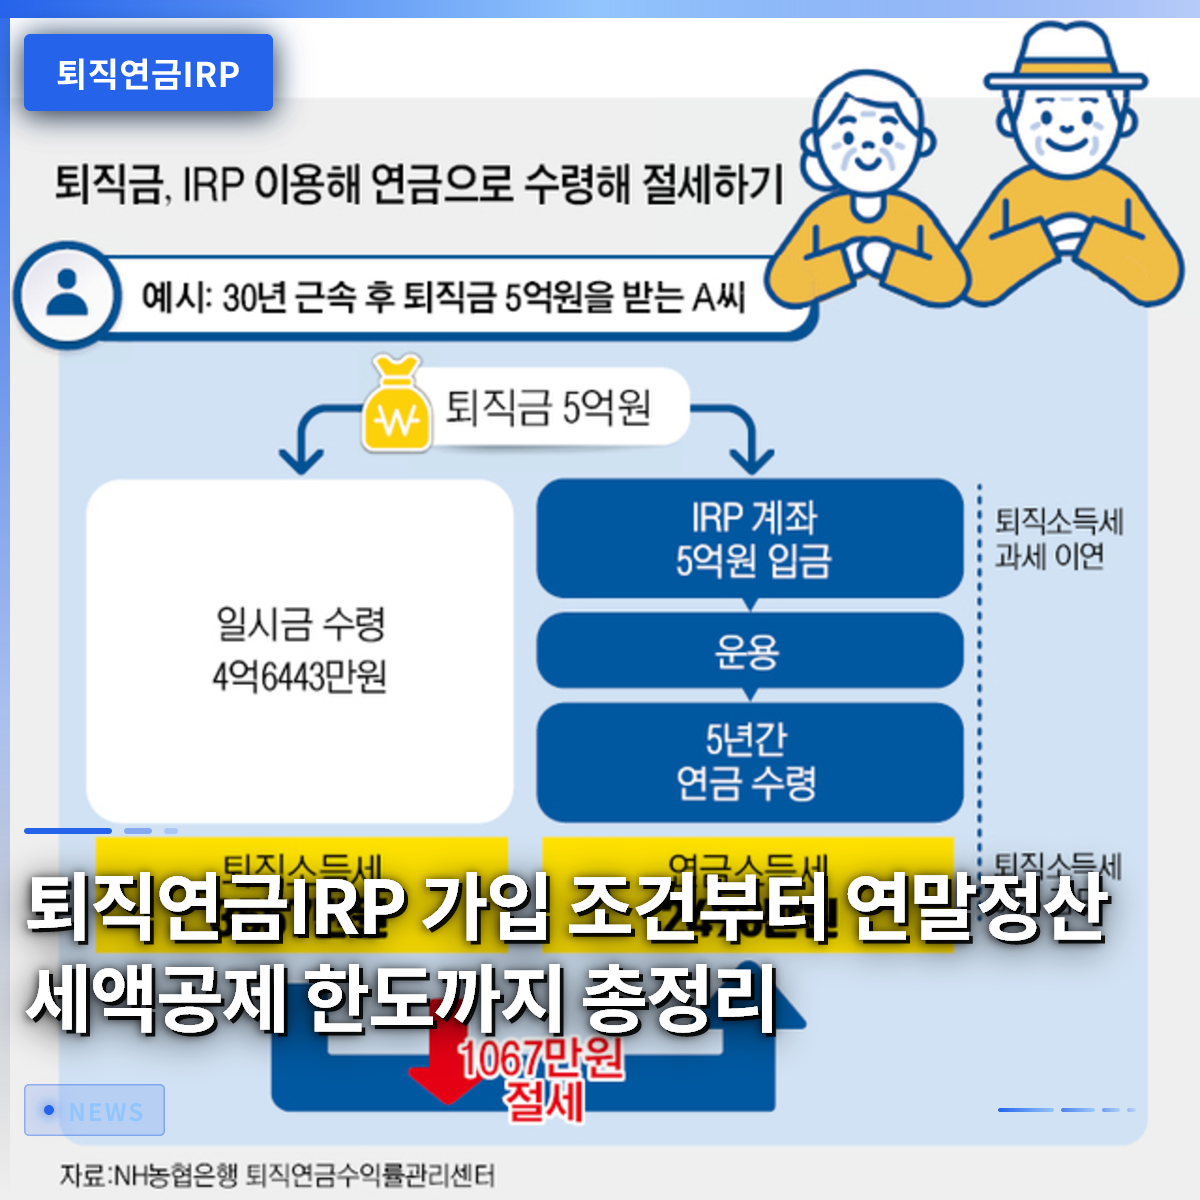
退職年金IRPとは、個人が転職したり退職したりした際に受け取る退職金を一箇所に集めて、老後資金として運用できる個人向けカスタマイズ口座です。かつては会社が管理する退職金をそのまま受け取って使うだけでしたが、現在は個人が主体的に資産を管理する時代になりました。会社員だけでなく、所得のある自営業者や公務員、軍人まで、誰でも自由に加入できるという利点があります。退職時に受け取った退職金をこの口座に振り込んでおけば、すぐに税金を払うことなく、退職時点まで課税を先送りできます。この過程で資金が複利効果を享受し続け、老後準備に非常に有利です。会社員生活の間、余剰資金を自分で拠出して追加で運用することも可能です。多くの人がこの口座を単なる退職金の保管用口座だと思って放置しがちです。しかし、退職後の安定したキャッシュフローを作るための重要な経路であるという点を忘れないでください。会社が積み立てる退職年金の本来の所有者が誰か考えてみると、管理を怠るわけにはいかないことに気づくでしょう。銀行や証券会社などの金融機関を通じて誰でも簡単に開設でき、非対面チャネルを利用すれば店舗を訪れずに便利に加入できます。自分の投資性向に合わせた資産配分を通じて収益率を高める戦略を立てることもできます。
退職年金IRPは、退職金を蓄え、老後資金を自分で運用できる個人向けカスタマイズ口座です。
2. 加入条件と対象者の範囲

退職年金IRPの加入条件は想像ほど厳しくなく、所得のあるほぼすべての経済活動人口が対象に含まれます。かつては会社員だけの専有物のように考えられていましたが、法律が変わり、所得を証明できる自営業者やフリーランサーも加入できるようになりました。 심지어会社に勤めていない主婦や学生でも、一定の所得があれば加入資格が与えられます。軍人や教職員などの職業年金加入者も例外なく個人型退職年金口座を作成できます。全く所得がない無所得者の場合は加入が制限される可能性があるため、事前に自分の所得証明が可能かどうかを確認しておくのが 좋습니다。実際に、周囲のフリーランサーとして働いている知人が総合所得税の申告を終えた後にこの口座を開設し、大きな恩恵を受けた事例があります。所得が一定でない自営業者ほど、退職後の備えとしての安全装置が不可欠であるため、加入対象の拡大は喜ばしいニュースです。金融機関の店舗に身分証を持って訪問するか、スマートフォンアプリを通じて簡単な本人確認を経れば、数分で口座を開設できます。加入時に会社員か個人事業主かによって必要な書類が少し異なる可能性があるため、事前に確認するのが安全です。加入資格要件を満たしているなら、先延ばしにせず加入して税制優遇の足がかりを作るのが賢明です。
所得のある労働者や自営業者などの経済活動人口であれば、誰でも加入できます。
3. 年末調整の税額控除メリットと限度額

年末調整シーズンごとに会社員の喜ぶ者と悲しむ者が分かれる最大の理由は、まさに税額控除のメリットの差です。この口座に資金を拠出すると、年末に納付した税金の一部を還付してもらったり、追加で払うべき税金を大幅に減らしたりできます。年金貯蓄商品と合算して、年間最大900万ウォンまで税額控除対象の拠出限度額が設けられています。総給与が550万ウォン以下の労働者であれば、控除率16.5パーセントが適用され、最大148万5千ウォンまで還付を受けられます。総給与が550万ウォンを超える労働者であっても、13.2パーセントの控除率が適用され、最大118万8千ウォンの税金を節約できます。毎月一定額をコツコツと拠出し、年末の限度額を埋めることが、会社員の間で最高の節税技術とされる理由です。昨年の年末調整で還付金がほとんどもらえず失望した同僚が、毎月一定額を自動振替に設定していたおかげで、今年は笑顔で還付を受けたという話は良い見本です。税金の還付額で再投資したり、必要な生活費に充たりできるので、一石二鳥の効果を得られます。ただし、1年間に拠出した総額が900万ウォンを超過しても、超過分については税額控除のメリットが適用されないため、自分の限度額をよく計算する必要があります。税制優遇を最大化するには、年末になる前に事前に拠出金額を確認し、不足分を埋める戦略が必要です。
年金貯蓄と合算して年間最大900万ウォンまで税額控除を受け、税金の還付を受けられます。
4. 資産運用商品の種類と選択
退職年金IRP口座を開設した後、その中にあるお金をどのような金融商品で運用するかを自分で選択する必要があります。預金や定期積立のように元本が保証される安全資産だけに資金を預けておくこともできれば、実績配当型商品であるファンドや上場指数ファンド(ETF)に投資することもできます。最近では、老後資金の実質的な価値を守るために、株式型資産や上場指数ファンドの比率を高める投資家が増加する傾向にあります。法律上、安全資産を総積立金の30パーセント以上義務的に満たさなければならないため、資産配分を行う際にはこの比率を必ず考慮する必要があります。株式市場の動向に合わせて柔軟にポートフォリオを修正しながら、長期的な収益率を管理する知恵が求められます。自分でファンドや株式型商品を選ぶのが難しい場合は、金融機関が提供するAIベースの資産管理サービスを活用するのも良い代替案です。銀行や証券会社が顧客の性向を分析して自動的にポートフォリオを構築し、定期的にチェックするシステムを次々と導入しています。無条件に他人が良しとする商品を追いかけず、自分の退職時期とリスク許容度を冷静に見極めるべきです。元本損失のリスクがある商品に投資する際は、市場の変動に耐えられる粘り強さと長期投資の視点が必要です。安全資産とリスク資産の黄金比率を見つけてコツコツと積み立てていけば、時間が経つにつれて満足できる結果に直面することでしょう。
元本保証商品や上場指数ファンドなど多様な商品を組み合わせ、自分だけの投資ポートフォリオを運用できます。
5. 中途解約と解約時の注意点
退職年金IRP口座は長期的な老後資産を扱う商品であるため、途中で資金を引き出したり解約したりする際には相当な制約が伴います。原則として55歳以前には資金を引き出せないようにロックされており、強制的に貯蓄させる効果があります。ただし、無住宅者の住宅購入や借家保証金の準備、本人または扶養家族の3ヶ月以上の療養治療、破産宣告などの例外となる法定事由が発生した場合は、中途解約が許可されます。これらの法定事由に該当しない状況で、単なる気まぐれで口座を解約すると、これまで受けていた税額控除のメリットをすべて返還しなければなりません。実際に、急に資金が必要という理由で口座を解約したところ、爆弾レベルのその他所得税を課せられ、涙を流す人々をしばしば見かけます。税額控除を受けた元本と運用収益に対して16.5パーセントという高い税率が適用されるため、うっかり税金の爆弾を食らう可能性があることを肝に銘じるべきです。したがって、直ちに数年以内に使う貴重な緊急資金性質の資金であれば、この口座に入れることを慎重に検討すべきです。本当に必要な状況でなければ、退職時点まで口座を維持することが、税金の面でも老後準備の面でも絶対に得になります。まとまった資金が急に必要になった場合は、口座全体を解約するのではなく、金融機関の約款貸付制度を活用する方法も次善の策となり得ます。
やむを得ない事由を除き、中途解約すると税額控除を受けた金額に対して高い税率の追徴金を払う必要があります。
6. 老後対策のための最終提言
退職年金IRP口座は、複雑で難しい資産運用手段ではなく、会社員であれば誰でも享受すべき当然の権利であり、必須の盾です。直近の年末調整還付金という甘いメリットだけでなく、遠い未来の退職後の生活を支えてくれる頼もしい支柱になってくれます。今日からでも自分の収入と支出構造を確認し、毎月負担のない金額から少しずつ拠出を始めることをお勧めします。金融技術の発展に伴い、モバイルアプリを通じて簡単に資産を確認し、ポートフォリオを修正できる環境が整っています。老後準備を明日に先延ばしにせず、今すぐ口座を開設するか、拠出限度額を確認して豊かな未来を準備してください。最初は月に10万ウォンや20万ウォンといった少ない金額から始めても、時間が積み重なると驚くべき複利効果として返ってきます。周囲の成功した資産運用事例を羨むだけでなく、実際に行動に移し、実質的な税金の節約と資産の増殖を達成すべきです。退職の時期が近づいた時に笑顔でいる自分の姿を想像しながら、今日踏み出す小さな一歩が生涯の財政的安定をもたらしてくれるでしょう。継続的な関心と正しい資産配分戦略さえあれば、普通の会社員でも十分に成功した老後を迎えることができます。今すぐスマートフォンを開き、自分の年金資産の現状を確認し、来年の年末調整のための賢い計画を立ててみてください。
継続的な拠出と正しい資産管理を通じて、退職後の安定した生活を自分で準備すべきです。
よくある質問
=