個人型退職年金(IRP)を適切に活用すれば、毎年の年末調整で数十万円の税金を還付してもらうことができます。多くのサラリーマンは退職金の管理を会社が勝手に処理してくれるものだと考えていますが、自ら加入し拠出する口座を通じて得られる節税効果は想像以上に大きいです。例えば、毎月一定額をコツコツ貯めているサラリーマンのキムさんは、年末調整の時点で税額控除の恩恵を受け、思わず「なるほど」と感心しました。本記事では、税額控除限度額の正確な計算方法から、安全な資産運用のための重要なルールまで、一つずつ詳しく見ていきましょう。よく混同しやすい年金貯蓄との違いも明確に整理します。これから始まる充実した情報が、皆さんの確かな老後資産を作るための良い土台となるでしょう。複雑で難しいと感じていた金融制度を、とても分かりやすく解説します。
=
IRP退職年金の税額控除限度額と2026年最新の加入特典まとめ
1. 年金貯蓄とIRP退職年金の税額控除限度額の秘密

年金貯蓄と個人型退職年金を同時に加入する場合に適用される税額控除限度額の計算式は、必ず覚えておくべき重要な要素です。一般的な限度額の計算式は、年金貯蓄の拠出額のうち一定金額と、自身が追加で拠出した退職年金の金額を合算する構造になっています。この際、2つの口座を合算した総額のうち、最高限度額までの部分だけが税制上の優遇措置を受けられます。もし年金貯蓄に一定額を充て、残りを個人型退職年金に入れた場合、控除率によって還付される税金の額が変わります。サラリーマンがよく犯すミスは、全体の限度額を超えて無理に資金を入金することですが、これはかえって資金運用の効率を低下させます。したがって、自身の年間所得水準に合わせて最適な拠出額を設定することが、賢い節税戦略の核心です。金融会社が提供する様々な案内資料を隅々まで確認し、自分に最も有利な方法を選択する必要があります。
所得区分別に適用される控除率にも微妙な差があるため、年収の変化には注意深く目を配る必要があります。毎年変わる税法の基準を正確に把握しておくことで、不要な税金の損失を防ぐことができます。
年金貯蓄とIRP退職年金は、合算限度額を正確に理解し、所得区分別の控除率に合わせて拠出することで、最大の節税効果を得ることができます。
2. 退職金を受け取る際にIRP口座が必須である理由

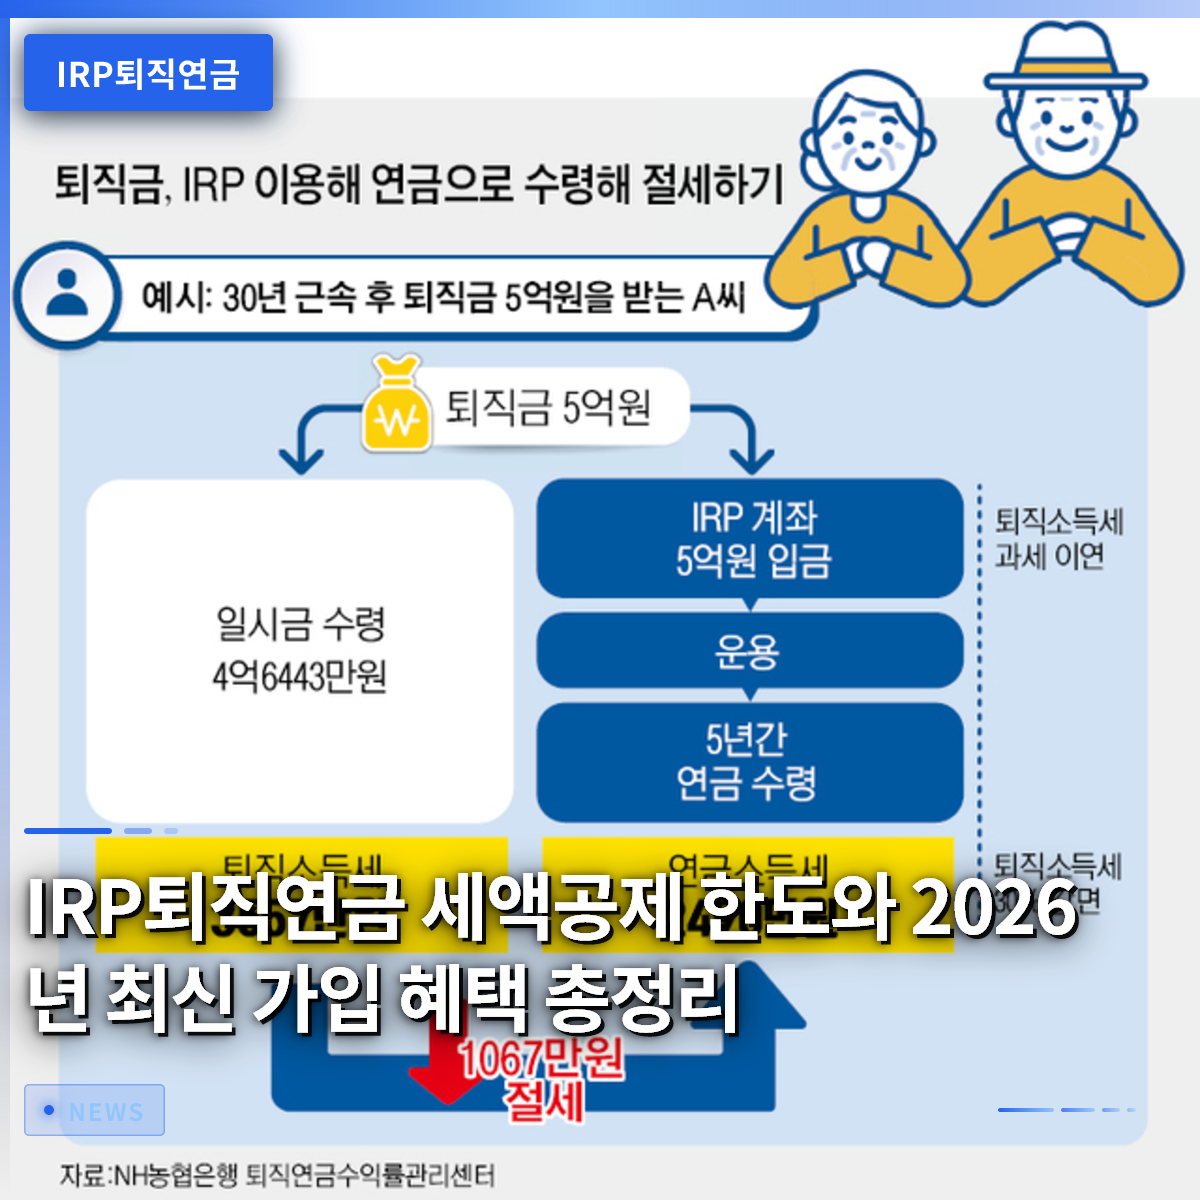
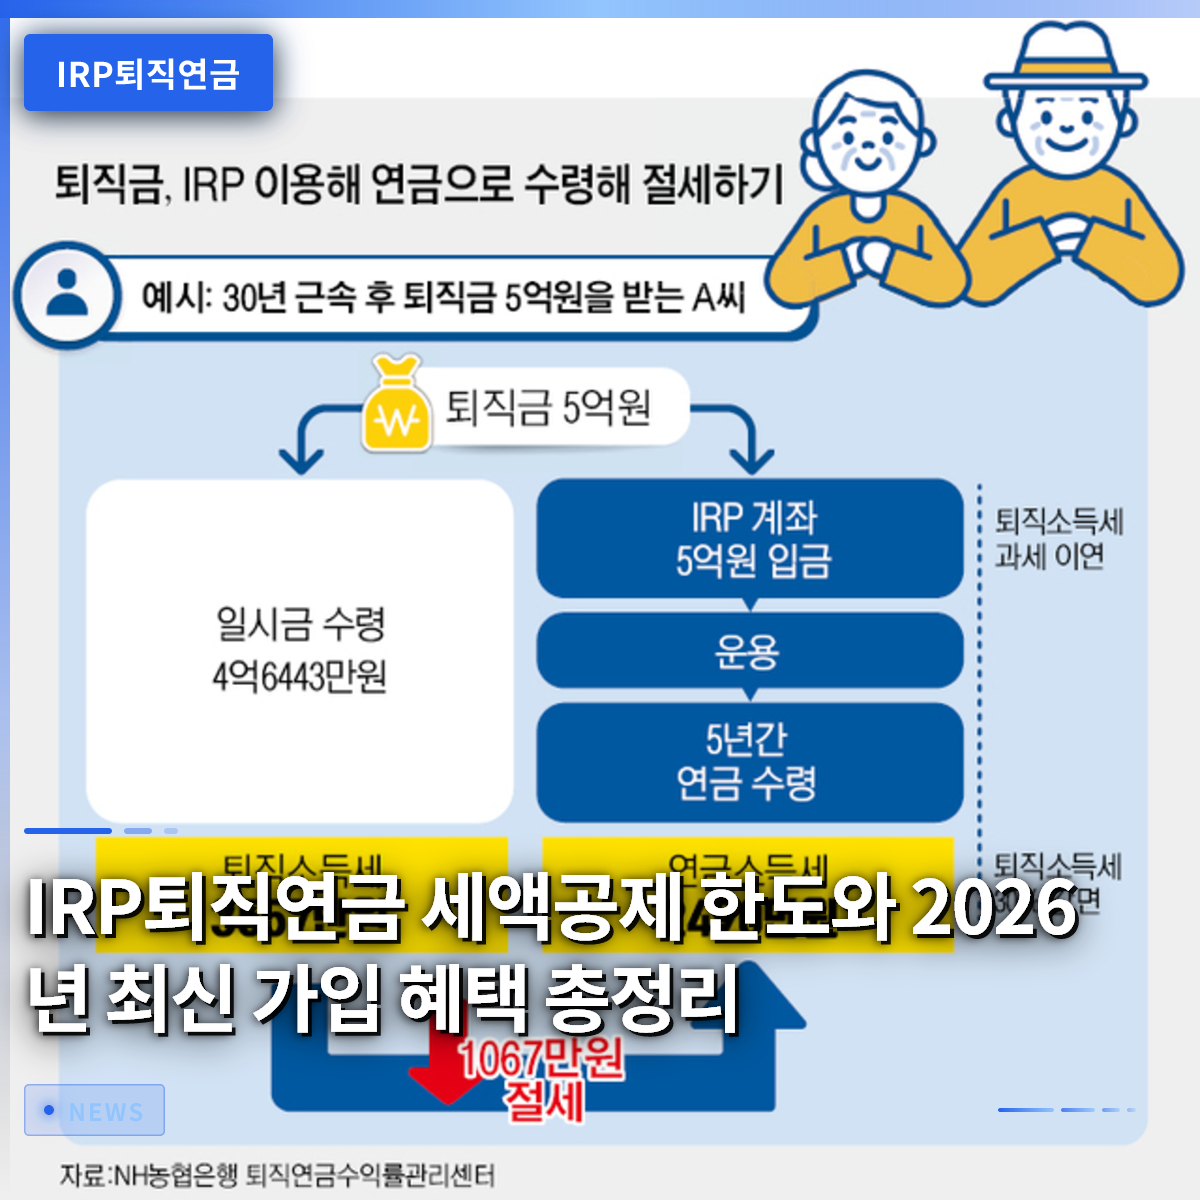
労働者が会社を退職する際に発生する退職金は、原則として本人名義の個人型退職年金口座に移管して受け取る必要があります。現行の「労働者退職給付保障法」に基づき、会社は指定された口座に退職金を入金しなければならず、これにより所得税をその場で差し引くことなく課税を繰り延べる恩恵が提供されます。もしこのプロセスを経ずに通常の銀行口座に直接受け取った場合、直ちに多額の退職所得納税義務を負うことになります。課税を先送りすることで、その間税金として支払われるはずだった資金もそのまま運用でき、複利効果を最大化できます。ただし、55歳以降に年金形式で分割して受け取る場合や、金額が非常に少ない例外状況では、他の選択肢も存在します。退職金が口座に入金されたからといって、それで運用が完了したわけではありません。その後の運用方法が非常に重要です。
退職後の生活をゆとりあるものにするためには、一括で受け取った資金をどのように運用するか真剣に検討する必要があります。銀行や証券会社を通じて、安全性と収益性の両方を兼ね備えた商品のポートフォリオを構築するのが望ましいです。
退職金を個人型退職年金に移管することで、課税繰延べの恩恵を通じて税金を節約し、資産を効率的に増やすことができます。
3. 元本利子保証商品と実績分配型商品の調和

老後資産を管理する際、無条件に安全性のみを追求したり、逆にリスクの高い場所に全額を投資したりすることは賢明な態度ではありません。預金や積立預金のような元本利子保証商品は元本が毀損する心配がなく心理的な安定感を与えますが、物価上昇率を上回ることは困難です。一方、株式型商品や上場指数ファンド(ETF)は高い収益を期待できますが、市場状況に応じて元本損失のリスクを負う必要があります。したがって、自身の投資性向と退職までの残り期間を考慮し、適切な比率で資産を配分する知恵が必要です。金融会社のアプリを通じて、毎月積立方式で様々なファンドや債券に分散投資する設定をしておくと、長期的に大きな助けになります。市場の変動に揺らぐことなく、着実に資産を管理する人が、最終的に老後に笑うことができるのです。
専門家の助言を参考に、定期的に資産ポートフォリオを確認し、リバランス作業を行うことが不可欠です。小さな関心と実践が積み重なり、老後の経済的自由を決める重要な分岐点となります。
安全資産とリスク資産をバランスよく調和させることで、物価上昇を防ぎながら安定した老後資金を準備できます。
4. リスク資産70%ルールと賢明な資産配分
退職年金を運用する際に最もよく耳にする制限事項の一つが、リスク資産の投資限度額に関する規定です。株式比率が高い上場指数ファンドや株式型商品は、法律で全体の積立金の一定比率までしか含めることができないように定められています。このルールにより、株式型商品だけで口座を満タンにしたいと思っても、注文可能な金額が予想より少なくなることがあります。残りの30%は必ず安全資産で埋めなければならないため、投資家としてはやや窮屈に感じられるかもしれません。しかし、この制度は急激な市場下落から老後資産を守るための最低限の安全装置として、その役割を十分に果たしています。安全資産に分類される債券型商品や国債ベースの上場指数ファンドを活用すれば、規定を守りながら効率的な投資が可能です。
法律で定められた枠組みの中で最大の効率を引き出すために、様々な金融商品の組み合わせを研究する必要があります。制度の限界を不満に思うのではなく、それを逆手に取って堅実な投資性向を養う機会とすべきです。
リスク資産70%の投資限度ルールを遵守しながら、安全資産と調和するポートフォリオを構築することが重要です。
5. 2026年金融業界のIRP加入および運用イベントを活用する
最近、複数の金融会社では個人型退職年金顧客を対象に、新規加入や資産運用を促す様々なキャンペーンを行っています。例えば、特定の銀行では新規加入者やファンドおよび上場指数ファンドの運用顧客を対象に、モバイル商品券を配布するキャンペーンを展開しています。こうしたキャンペーンに積極的に参加することで、些細ですが実用的な恩恵を受けながら老後準備を開始する良い動機となります。普段から年金口座の加入を先延ばしにしていたサラリーマンにとって、今こそ節税と商品券を同時に手に入れる絶好のタイミングです。ただし、イベント参加だけを目的として、自身の投資性向に合わないリスクの高い商品に無理に加入することは絶対に避けるべきです。
条件を隅々まで読み、期間内に条件を満たして賢く恩恵を得る、スマートな金融消費者になる必要があります。小さなイベントへの参加が、長期的な資産管理習慣を作る嬉しい第一歩となる可能性があります。
金融会社が実施している新規加入および運用キャンペーンを上手く活用すれば、追加のモバイル商品券恩恵を受けることができます。
6. 老後準備の頼もしい相棒、揺るぎない年金戦略
結局、退職後の生活を決定づけるのは、短期間の高収益を追い求める投機ではなく、着実で誠実な資産管理習慣です。税額控除という確実な報酬とともに、体系的なポートフォリオ運用を並行して行えば、将来の不安を大きく軽減できます。毎月一定額を自動振替で設定し、市場の上下に一喜一憂しない態度が何よりも重要です。今後も金融市場の様々な変化や制度の改善事項に目を向け、自身の口座を定期的にチェックする必要があります。周囲の噂に揺らぐことなく、自分だけの明確な基準を持って老後資産を育てていく知恵を発揮してみてください。今始める小さな一歩が、数十年後の豊かでゆとりある老後という大きな実りとして、必ず皆さんに返ってくるでしょう。
今日学んだ内容を基に、直ちに自身の年金口座の状態を確認し、不足している部分を補っていきましょう。賢い金融生活は、常に積極的に行動する人の味方であるという事実を忘れないでください。
長期的な視点で着実に年金資産を管理し、制度を活用することが、成功した退職への近道です。
よくある質問
=