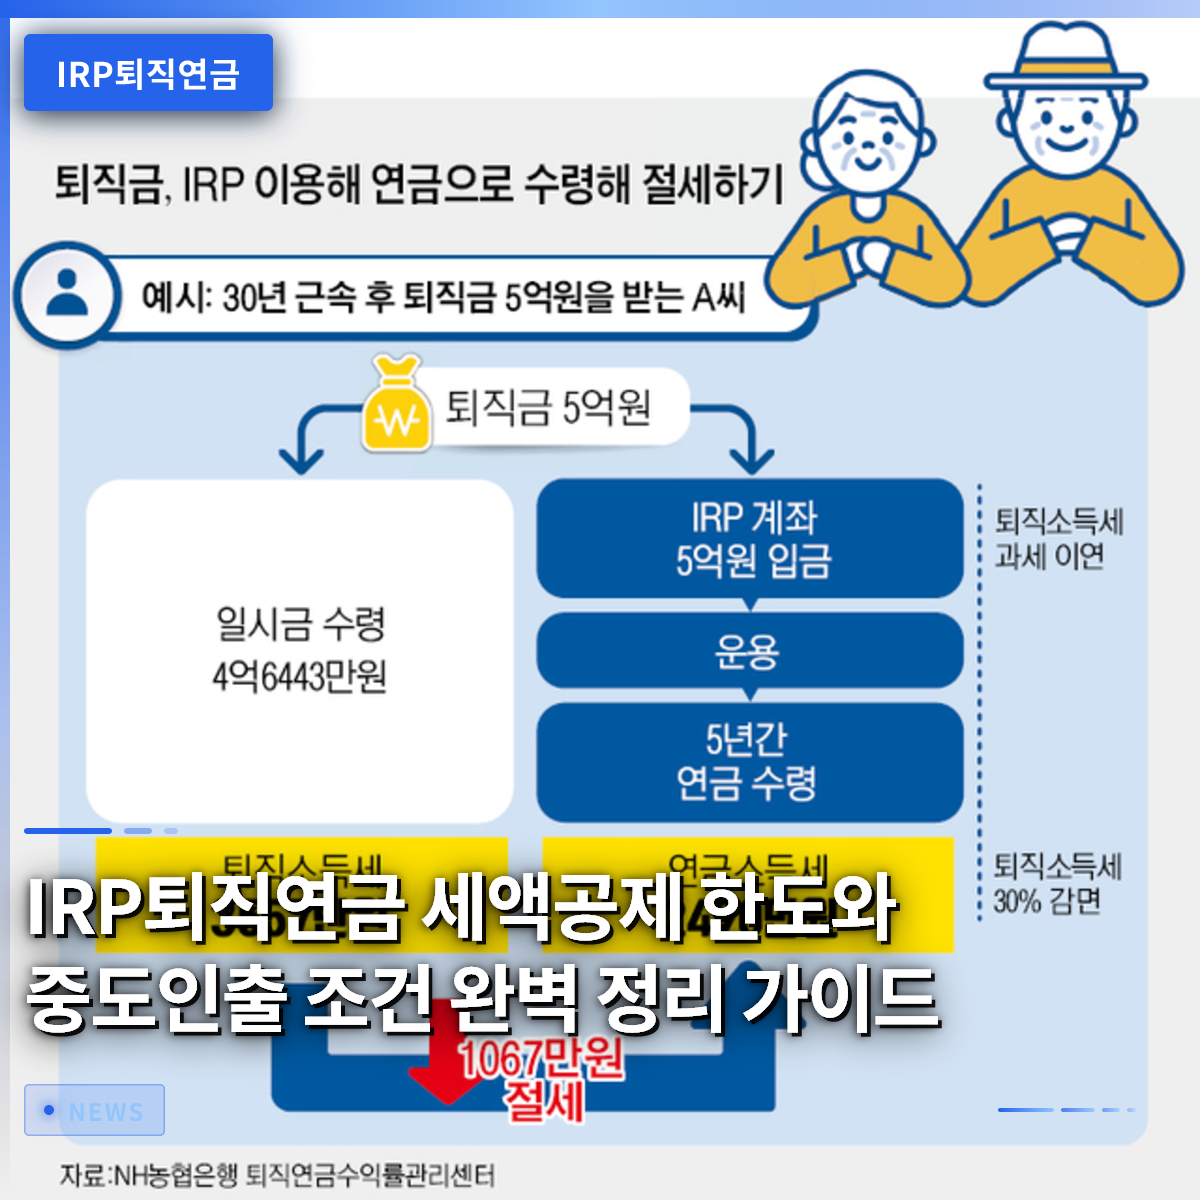
IRP退職年金を賢く活用すれば、年末調整での税額控제と確実な老後資産を同時に確保できます。多くのサラリーマンが退職金を受け取ったり税金を節約するためにこの制度に加入していますが、正確な条件や特典を知らずに損をしているケースが少なくありません。例えば、年間積立限度額や税額控除率を正しく計算しないと、受け取れるはずのお金を逃しがちです。この記事では、IRP退職年金の基本概念から税額控除限度額、中途解約条件、そして効果的な年金受給方法まで詳しく解説します。制度の構造を正確に理解すれば、不要な税金を防ぎ、資産を安全に増やすことができます。これから、成功した老後資金管理のためのすべての情報を一つずつ確認していきましょう。
=
IRP退職年金の税額控除限度額と中途解約条件を完全整理したガイド
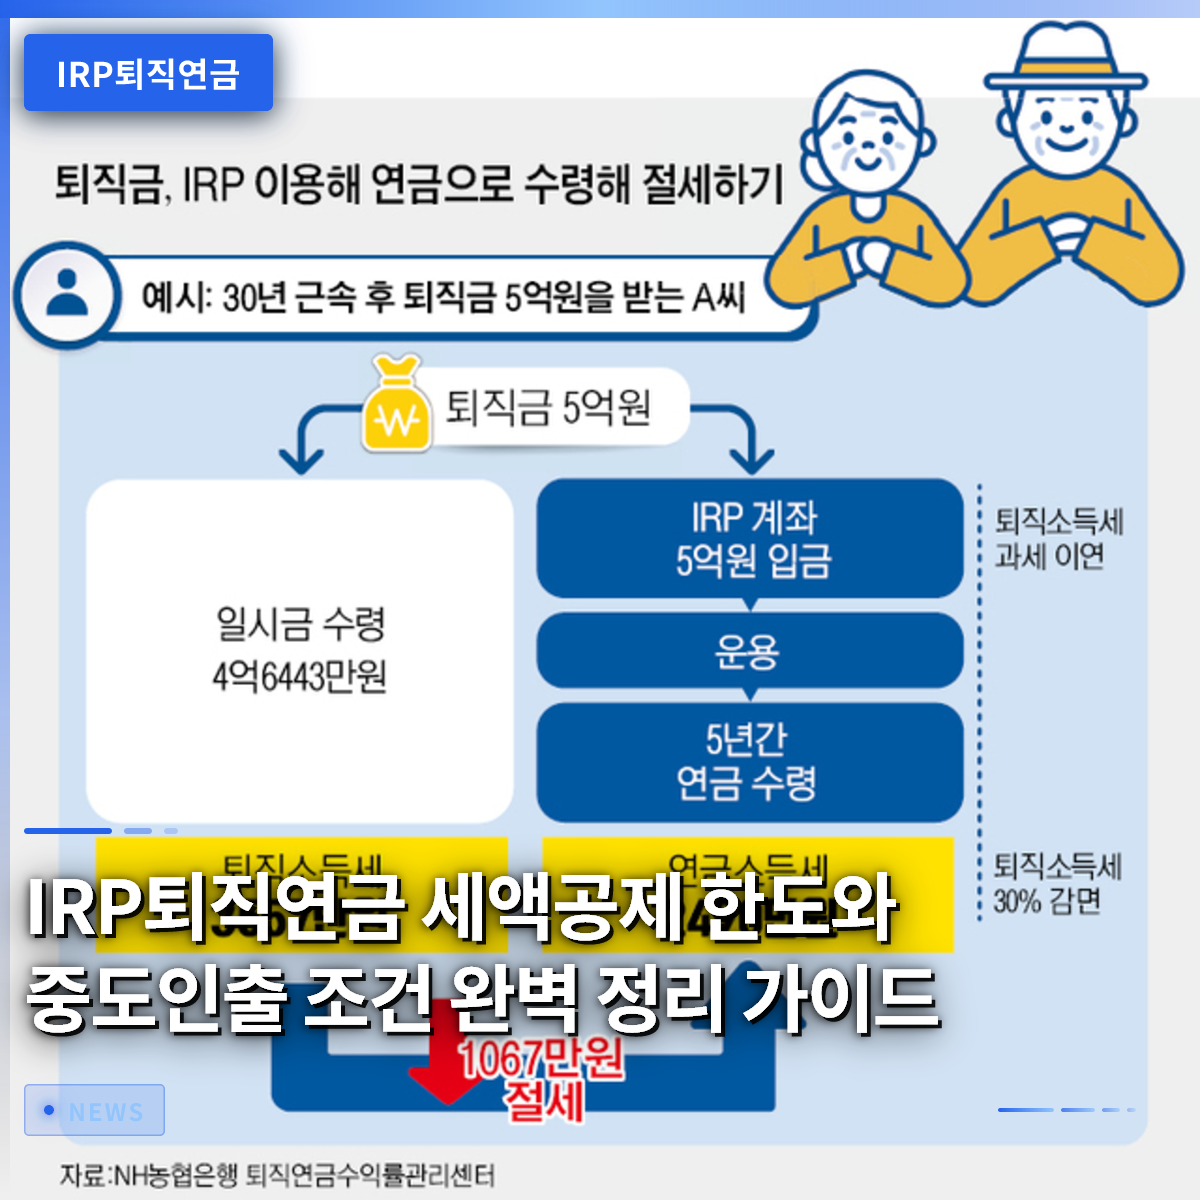
1. 個人型退職年金IRPの基本概念を理解する

個人型退職年金であるIRPとは、従業員が在職中に自発的に加入したり、転職時に受け取った退職金を一つの口座に集めて自分で運用できる退職資産管理手段です。かつては会社が管理する退職年金だけに頼っていましたが、今では個人が直接投資商品を選び管理する時代になりました。銀行や証券会社などの金融機関で簡単に口座を作ることができ、サラリーマンだけでなく自営業者や公務員も加入できます。
退職金を必ずIRP口座で受け取るよう法的に義務付けられている場合が多いため、事前に性質を把握しておくのが 좋습니다。口座内では預金だけでなく、ファンドや上場投資信託(ETF)など多様な商品に投資して収益率を高めることができます。この過程で発生する利息や配当に対する税金をその場で払うのではなく、年金を受け取る時まで先送りしてくれる課税繰延べ特典が与えられます。したがって、複利効果を最大化しながら貴重な老後資産を増やすのに非常に有利な条件です。
IRPは自分で資産を運用し、課税繰延べ特典を受けるための必須の老後準備口座です。
2. 税額控除限度額と年金貯蓄の相違点

年末調整のシーズンになると、多くの人が税金を減らすために様々な金融商品を探しますが、この制度はその中でも際立って優れた節税手段です。年金貯蓄口座とIRPを合わせて年間最大900万ウォンまで税額控除積立限度額が適用されます。具体的には、年金貯蓄単独では最大600万ウォンまで認められ、IRPに追加で積立する金額を合算して合計900万ウォンまで特典を利用できます。例えば、年金貯蓄に600万ウォンを入れ、IRPにさらに300万ウォン積立した場合、900万ウォン全額について税額控除特典を受けられます。
総給与額が5,500万ウォン以下の従業員であれば、控除率16.5パーセントが適用され、最大148万5,000ウォンの税金が還付されます。総給与額が5,500万ウォンを超えても、13.2パーセントの控除率が適用され、最大118万8,000ウォンの還付を期待できます。毎年給与から天引きされる税金が負担に感じるなら、この限度額を必ず満たして加入するのが賢い資産運用戦略です。ただし、無理に現金流動性を考慮せず限度額だけを満たそうとして、急な出費時に使えない状況になることがあるので注意が必要です。
年金貯蓄と合算して年間最大900万ウォンまで税額控除特典を利用できます。
3. どのような場合に中途解約が可能か

老後資金として拘束されているお金ですが、人生を送る中で急な高額資金が必要になる緊急事態が発生することは避けられません。法律で定められた特別な事由に該当すれば中途解約が許可されるため、事前に条件を知っておくのが大きな助けになります。代表的な事由としては、無住宅者が本人名義で住宅を購入したり、借家保証金を負担しなければならない時があります。また、本人や扶養家族が病気や負傷により6ヶ月以上の療養が必要な場合にも解約が可能です。
破産宣告や個人再生手続開始決定が下された場合、あるいは天災地変により大きな被害を受けた状況も例外規定に含まれます。実際に借家料が急に上がり資金が不足していたサラリーマンが、要件を証明して資金の一部を引き出して解決した事例があります。しかし、一般的な単なる考えの変わりや生活費不足などの事由では解約は不可能なので、緊急資金とはやや性質が異なることを心に留めておく必要があります。
無住宅者の住宅購入や長期療養など法定事由がある場合のみ中途解約が許可されます。
4. 解約時の注意点と税金爆弾を避ける方法
口座を維持するのが困難な場合や、すぐに現金が必要で中途解約する場合は、想像以上に大きな代償を払うことになります。税額控除特典を受けた積立元本と運用収益に対して、その他所得税16.5パーセントが一括して課税されるためです。これまで節約した税金を一度に吐き出さなければならない状況になるため、解約はできるだけ慎重に決定すべきです。やむを得ずお金を引き出さなければならない場合は、解約よりも先に説明した中途解約や担保融資制度をまず検討するのが有利です。
退職金を移管して構成された金額の場合、解約時に退職所得税が課税され、これもまた税金負担を高める要因になります。したがって、目の前の現金が必要だからといって安易に口座を解約するのではなく、専門家と相談したり他の代替案を探す方が良いでしょう。税制特典を十分に享受するためには、退職時まで 꾸준히維持するのが最も賢い方法です。
中途解約時はこれまで受けた税額控除特典を返還しなければならないため、非常に慎重である必要があります。
5. 後でどのように年金として受給するか
55歳以降は、蓄えた資金を一括金ではなく年金形式で分割して受け取ることで、税金負担を大幅に減らすことができます。年金所得として受給すると、年金受給年次に応じて3.3パーセントから5.5パーセントの低い年金所得税率が適用されます。一括して引き出せば高い税率の退職所得税やその他所得税を払わなければなりませんが、分割して受け取れば税金を分散させる効果があります。例えば、毎年一定額を老後生活費として受取って使えば、所得税負担を最小限に抑えつつ安定したキャッシュフローを作ることができます。
受給限度額も毎年定められているため、自分の資産規模と予想退職期間を考慮して受給計画を立てる必要があります。銀行や証券会社のアプリケーションを通じて簡単に受給申請ができ、毎月指定した日に定期的に振り込まれます。退職後の生活をより豊かにするためには、このような受給方法を事前にシミュレーションしてみるのが良いです。
55歳以降、年金形式で分割受給すると低い税率で税金負担を大きく減らすことができます。
6. 最新金融イベントの活用と老後準備戦略
最近、金融業界では顧客の老後資産管理を支援するために様々なイベントを実施し、加入を促しています。例えば、BNK慶南銀行のような金融会社では、新規加入者や投資商品運用顧客を対象にモバイル商品券を贈呈する催しを行うこともあります。これらの特典を丁寧に受け取れば、ちょっとした副収入を得ると同時に、長期的な資産管理を開始する良い動機づけになります。
今後も低金利基調と高齢化社会の中で、自分自身の力で老後を準備する姿勢はますます重要になるでしょう。政府の税制支援政策を積極的に活用し、自分に合った投資ポートフォリオを構築して 꾸준히資産を増やしていく必要があります。今すぐ自分の口座状態を確認し、年間積立限度額を満たしながら、確実な未来を設計してみてください。
金融イベントと税制特典を積極的に活用して、成功した老後資産を構築しましょう。
よくある質問
=