個人年金貯蓄に加入し、毎月コツコツと拠出すれば、年末調整時に最大900万円まで税額控除の恩恵を受け、数十万円の還付金を手に入れることができます。毎年訪れる年末調整シーズンに税金の負担を心配するサラリーマンは多いですが、この金融商品を積極的に活用すれば、税負担を確実に軽減することが可能です。サラリーマンの金さんは、昨年給与から天引きされた税金がもったいないと感じ、様々な商品を探しているうちに年金貯蓄商品を知り、今年は必ず限度額を埋めて加入しようと決意しました。周囲の同僚を見ても、すでに以前から年金貯蓄ファンドや個人型確定拠出年金口座に加入し、毎月一定額を自動振替で積み立て、老後と節税を同時に図っています。本記事では、銀行や証券会社が提供する多様な口座運用方法から、税額控除を最大限に受けるコツまで詳しく解説します。複雑な税法を知らなくても誰でも簡単に理解できるよう、実際のサラリーマンの事例に基づいて分かりやすくお伝えします。
=
個人年金貯蓄の税額控除限度額と年末調整還付金を最大化する戦略まとめ
1. 個人年金貯蓄の基本概念と必要性
 1. 個人年金貯蓄の基本概念と必要性
個人年金貯蓄は、個人が自発的に老後の生活資金を準備できるよう、国が税制優遇措置を与える代表的な貯蓄商品です。退職時期が近づくにつれ、国民年金だけでは生活費を賄うのが難しくなるため、サラリーマンであれば別途個人の資金準備手段を確保する必要があります。かつては単に銀行の預金や定期預金にお金を預けることが多かったですが、低金利基調が続く中、物価上昇率に抗うことが難しくなりました。そのため、最近は証券会社の口座を通じてファンドや上場投資信託(ETF)などに投資し、資産を積極的に増やしていく方式が好まれています。毎月発生する固定支出の中でも、未来のための貯蓄を怠らない姿勢が、退職後の生活の質を決定づける重要な要素となります。今からでも自分の収入水準に合った拠出額を設定し、コツコツと貯める習慣を身につけるべきです。
老後準備は早いに越したことはなく、20代や30代の若いうちから始めることが複利効果を享受する近道です。社会人初期から年金口座を開設し、少額でも毎月拠出すれば、退職時に積み上がる資産の規模は目に見えて変わります。ソウルで小さな会社に勤めるサラリーマンの朴さんは、30歳から毎月20万円ずつ年金貯蓄に入金していたところ、数年経った今、口座に残高を見て大きな満足感を感じていると言います。このように、目の前の消費を少し減らして未来の自分に投資するという姿勢で臨むことが非常に重要です。退職後の見込まれる老後期間が数十年に及ぶため、国が支援する節税口座を活用することは選択肢ではなく必須です。漠然と後で稼いで使おうと思うのではなく、今すぐ給与の一部を年金資産として分離しておく知恵が必要です。
💡 核心ポイント
個人年金貯蓄は、退職後の安定した生活費を確保し、不確実な未来に備えるために必ず加入すべき必須の金融商品です。
2. 税額控除限度額と計算構造の把握
 2. 税額控除限度額と計算構造の把握
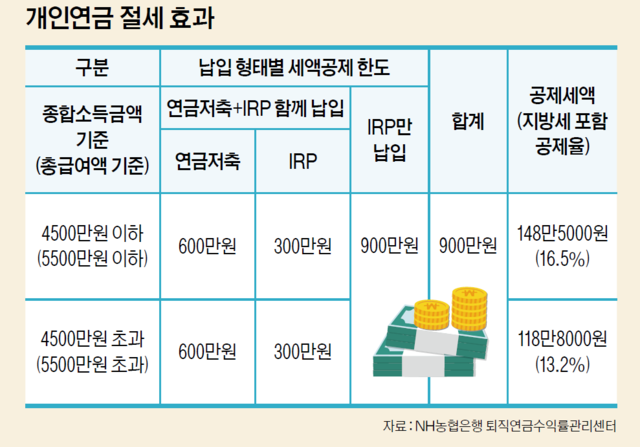
個人年金貯蓄と個人型確定拠出年金(IRP)を組み合わせると、年間最大900万円まで税額控除対象の拠出限度額を埋めることができます。具体的には、年金貯蓄単独では最大600万円まで控除を受けられ、これに個人型確定拠出年金口座を追加して300万円をさらに埋める方式が最も広く使われています。総給与が5,500万円以下の労働者には16.5%という高い控除率が適用され、最大148万5千円という大きな税金を還付してもらうことができます。逆に、総給与が5,500万円を超えるサラリーマンには13.2%の控除率が適用され、最大118万8千円の還付恩恵が与えられます。毎年年末調整シーズンに税金を払っていたサラリーマンが、この口座を活用するようになると、むしろお金を戻ってくる喜びを味わえるようになる理由がここにあります。したがって、自分の年収水準と資金余力を慎重に検討し、毎月いくらずつ拠出するか事前に計算しておくのが賢明です。
例えば、年収4,000万円のサラリーマンの李さんが、毎月50万円ずつ年金貯蓄に拠出して年間600万円を埋め、さらに個人型確定拠出年金に300万円を追加拠出したと仮定してみましょう。この場合、総拠出額900万円の16.5%である約148万円という高額が、年末調整還付金として口座にそのまま入ってきます。普段10万円節約するために奔走していたのと比べれば、口座を一つうまく選んだおかげで、はるかに大きな経済的利益を得ていることになります。たまにまとまったお金が足りず、限度額を全部埋められないのではないかと心配する人が多いですが、年末になる前に不足分を一度に埋める方法もあるため、過度に負担を感じる必要はありません。重要なのは、1年間自分が拠出した総額がいくらなのかを正確に把握し、国税庁のホームタックス資料を通じて控除限度額を確認することです。税金還付という確実な報酬があるため、貯蓄を継続するための強力な動機づけが生まれます。
💡 核心ポイント
年金貯蓄600万円と個人型確定拠出年金300万円を合わせて総額900万円の限度額を埋めると、年収に応じて最大148万円以上の税金を還付してもらうことができます。
3. 年金貯蓄ファンドとIRPの違いと連携運用
 3. 年金貯蓄ファンドとIRPの違いと連携運用
年金貯蓄は銀行で加入する信託や保険形態もありますが、資産を直接増やしたい場合は証券会社の年金貯蓄ファンドを選ぶのが有利です。年金貯蓄ファンドは株式や債券、上場投資信託など多様なリスク資産に100%投資できるため、高い収益率を期待できるという利点があります。一方、個人型確定拠出年金口座は法的な規定により、株式型資産などのリスク資産に全額の70%までしか投資できず、残りは安全資産で埋める必要があります。したがって、攻撃的な傾向を持つ投資家であれば、まず年金貯蓄ファンドの限度額を最大まで埋め、残った余裕資金を個人型確定拠出年金に分けて入れる戦略がより効果的です。両方の口座とも老後資金を貯める目的は同じですが、投資可能な商品や資金運用の自由度にはわずかな違いがあります。これを正確に理解して加入することで、後で資金を管理する際に困ることなく、効率的に資産を増やせます。
実際、多くの投資のプロは、節税口座を独立した商品としてではなく、一つの有機的なシステムとしてまとめて管理する方式を推奨しています。例えば、40代のサラリーマンの場合、資産管理の核として年金貯蓄ファンド、個人型確定拠出年金、そして個人総合資産管理口座(ISA)を同時に活用します。個人総合資産管理口座で非課税恩恵を受けながら貯めたまとまったお金を満期解約した後、すぐに年金口座に振り替えると、追加の税額控除恩恵まで得ることができます。このように口座間の長所を互いに組み合わせることで、税金を節約しながら投資収益率まで最大化する一石二鳥の効果を得られます。金融機関ごとに提供するAI 기반の資産管理サービスやポートフォリオ診断機能を活用すれば、初心者でも簡単にリスク分散を実践できます。複雑な金融市場の流れの中で揺らぐことなく、自分自身の確かな老後準備哲学を確立することが、成功した資産管理の核心です。
💡 核心ポイント
年金貯蓄ファンドはリスク資産への全額投資が可能ですが、個人型確定拠出年金は70%までしかできないため、自分の投資性向に合わせて両口座を調和よく運用すべきです。
4. 中途解約時の注意点と年金受給要件
税額控除の恩恵だけを見て安易に加入し、急にお金が必要になって中途解約すると、むしろ大きな損失を被る可能性があるため注意が必要です。個人年金貯蓄を約定期間を満たさずに中途解約したり、年金以外の目的で引き出したりすると、これまで受けていた税額控除の恩恵をすべて返還しなければなりません。さらに、運用収益に対して雑所得課税も課せられるため、下手をすれば元本損失よりも大きな税金の負担を背負うことになります。したがって、この口座に入るお金は、少なくとも退職時点までは絶対に使わないお金だと考え、長期的に眠らせておける余裕資金のみで構成すべきです。サラリーマンの崔さんは、数年前に急な資金必要で年金口座を解約したところ、予想外の追徴金を払わされ、大きく後悔した経験があると打ち明けました。長期商品の特性を無視して、短期的な資金難の解決手段として臨めば絶対に成功できないという教訓を示す事例です。
やむを得ず現金が必要な状況が発生した場合、解約ではなく口座内で一部金額のみを引き出したり、法律で許可されている例外事由に該当するか確認する必要があります。無住宅者の住宅購入や長期治療が必要な医療費支出などの特殊な状況では、不利を最小限に抑えながら資金を引き出す道が開かれています。定年を迎えて年金を受給する際も、無造作に一度に受け取るのではなく、毎年一定額ずつ分けて受け取る方が税務面ではるかに有利です。退職後に年金を受給する際は、年金所得課税が適用され、通常の利子所得課税よりもはるかに低い税率である3.3%から5.5%のみを支払えば済むためです。年齢が高くなるほど税率が徐々に下がるため、老後生活費の実質的な価値を守るには年金口座ほど優れた手段はありません。退職後の生活をゆとりあるものにするためには、今すぐの税額控除恩恵だけでなく、長期的な受給段階まで見据えた視点が必要です。
💡 核心ポイント
中途解約時はこれまで受けた税額控除を返還しなければならないため、退職時点まで維持できる金額のみを拠出し、受給時には低い年金所得課税が適用されるようすべきです。
5. 年代別カスタマイズ型年金貯蓄活用戦略
社会人初期の20代と30代には、すぐに大きなお金を貯めるのが難しかったとしても、少額でコツコツと年金貯蓄口座を開いておく習慣を身につけることが重要です。この時期は収入が比較的少なく、税額控除恩恵の実感が大きくないかもしれませんが、複利の魔法を享受できる時間が最も長いという武器を持っています。毎月10万円や20万円でも株式型ファンドに自動振替でコツコツ積み立てていけば、10年後、20年後には驚くべき資産増殖の結果に直面することになります。職場での年次が積み重なり、収入が増える40代と50代の中年層に入ると、年間拠出限度額を最大限まで引き上げる戦略を取るべきです。この時期こそ、子供の教育費や生活費支出で税負担が最も厳しい時であり、年金口座を通じた節税効果を最大限に享受すべきゴールデンタイムです。毎年年末調整のたびに数十万円から100万円を超える還付金を受け取り、実質的な家計収入を守る知恵を発揮すべきです。
退職が目前に迫った50代後半の場合は、残りの期間中にできるだけ多くの金額を集中的に拠出し、税制優遇を最大化するラストスパート戦略が必要です。最近では、金融会社が提供する多様な資産管理サポートサービスを活用し、自分のポートフォリオを定期的に診断・チェックできます。営業店で直接加入した商品以外にも、非対面チャネルを通じていつでも口座状態を確認し、リバランスを進められるため、利便性が大きく向上しました。年齢が高くなるほど元本保全に偏りがちですが、退職後の長い老後を耐え抜くには、適切な比率の投資資産を維持することが必須です。各年代ごとに置かれた財務状況や目標が異なるため、他人の話を無条件に追従するのではなく、自分の収入と支出構造に合った計画を立てるべきです。今この瞬間でもコツコツと年金口座にお金を積み重ねている人々が、退職後に経済的自由という実りを結ぶという事実を忘れてはいけません。
💡 核心ポイント
20代と30代には長期複利を目標に少額貯蓄を開始し、40代と50代には限度額を最大まで埋めて節税効果を最大化するカスタマイズ型戦略が必要です。
6. 成功した老後準備のための実践案
個人年金貯蓄は単なる貯蓄商品を超越し、韓国のサラリーマンであれば誰でも 챙むべき最も強力かつ確実な合法的な節税手段です。毎年訪れる年末調整で税金の負担を避け、十分な還付金を受けたいなら、今日すぐに証券会社や銀行のアプリを開いて口座を開設すべきです。完璧なタイミングを測るために時間を無駄にするのではなく、たとえ少額でも毎月自動振替でコツコツと拠出する実行力が何よりも重要です。周囲でどんなに良い投資情報を話しても、結局自分の手で口座を作り、お金を入れなければ何の変化も起きません。退職後の生活は遠い未来の話のように感じられるかもしれませんが、準備を始めるその瞬間から、私たちの未来は少しずつより安全で豊かになります。今から不必要な消費を減らし、未来の自分のための確かな盾を一つずつ作っていくという気持ちで貯蓄を始めてみてください。
今後、金融市場の変化と税法改正の方向性に合わせ、自分の年金ポートフォリオを定期的にチェックし管理する姿勢を身につけるべきです。専門家の分析によると、高齢化社会が深刻化するほど、個人の準備状況によって退職後の生活の質が極端に分かれる可能性が非常に高いとされています。したがって、国が提供する多様な税制優遇制度を積極的に活用し、資産を守り増やす能力を磨くことが、現代のサラリーマンにとって必須の生存知恵です。今日この記事を読んだことをきっかけに、先延ばしにしてきた年金口座の開設を完了し、毎月呼吸するようにコツコツ貯める健全な金融生活を始めましょう。小さな実践が積み重なり、数年後には絶対に崩れない巨大な経済的安定網を構築してくれるでしょう。その中心には、常に賢く管理された個人年金貯蓄が位置しているはずです。未来の幸せな退職生活は、まさに今日スマートに口座を開設し、最初の拠出を開始する皆さんの決断にかかっています。
💡 核心ポイント
完璧なタイミングを待つよりも、今すぐ自動振替を設定し、コツコツと貯蓄を実践することが、退職後の経済的自由を達成する唯一の方法です。
よくある質問
年金貯蓄と個人型確定拠出年金の税額控除限度額はそれぞれいくらですか?
年金貯蓄は単独で最大600万円まで控除を受けられ、個人型確定拠出年金を合算すると年間総額900万円まで限度額を埋めることができます。
総給与が5,500万円を超えると、税額控除率はどのように変わりますか?
総給与が5,500万円を超えるサラリーマンには13.2%の控除率が適用され、最大118万8千円を還付してもらうことができます。
中途でお金を引き出すとどのような不利益が発生しますか?
これまで受けていた税額控除の恩恵をすべて返還しなければならず、運用収益に対しても雑所得課税が課せられるため、可能であれば退職時点まで維持するのが望ましいです。
銀行商品と証券会社ファンドのどちらを選ぶべきですか?
積極的な資産増殖と高い収益率を望む場合は、株式やファンド投資が自由な証券会社の年金貯蓄ファンドを選ぶのが有利です。
=