個人年金貯蓄と個人型退職年金(IRP)を正しく組み合わせることで、毎年の年末調整で最大900万ウォンまでの税額控除を受け、数十万ウォンの還付金を得ることができます。多くのサラリーマンは毎月給与から税金が引かれるのを見てため息をつきますが、実際に節税金融商品を積極的に活用して税金を取り戻している人は想像以上に少ないです。周囲の同僚が毎年年末調整で爆弾級の還付金を受け取っているのを見て羨ましく思っていたなら、今日からこれらの口座をどう配置すべきか考え始めるべきです。単に口座にお金を眠らせておくのではなく、税制優遇と投資収益を同時に得る構造を作ることで、真の資産形成の成功に到達できます。この記事では、サラリーマンが最も関心を持つ税額控除限度額の計算方法から、2つの口座の違い、そして実戦で役立つ資金配分方法までをすべて解説します。
=
個人年金貯蓄の税額控除限度額900万ウォンを埋める方法と推奨戦略
1. 個人年金貯蓄とIRPの基本コンセプトを理解する
個人年金貯蓄は、個人が自発的に加入して老後を備え、同時に税制優遇も享受できる最も代表的な金融商品です。銀行や証券会社、保険会社を通じて加入でき、特に証券会社を通じてファンドや上場投資信託(ETF)に投資する方式を選択すれば、長期的に高い資産増殖効果を期待できます。一方、個人型退職年金(IRP)は、労働者の退職金や本人が追加で拠出した資金を運用し、老後資金として活用する制度です。この2つの商品は一見似ていますが、加入対象、資金の性質、そして投資可能な資産の比率において明確な違いが見られます。したがって、2つの口座をそれぞれ独立した商品として見るよりも、一つの大きな老後準備の財布として考える方がはるかに有利です。
2つの口座を有機的に連携させれば、複雑な税務知識がなくても自然に資産を増やし、税金を節約するシステムが完成します。例えば、毎月一定の金額を自動振替に設定しておけば、意識しなくても自然とお金が貯まる習慣を身につけることができます。毎日コーヒー一杯の代金を節約して貯金する気持ちで、少額からコツコツと始めることが、長期レースで勝利する秘訣です。
個人年金貯蓄と個人型退職年金は、老後準備と節税を同時に達成するための必須の金融手段です。
2. 税額控除900万ウォンの限度額を埋める黄金の組み合わせ
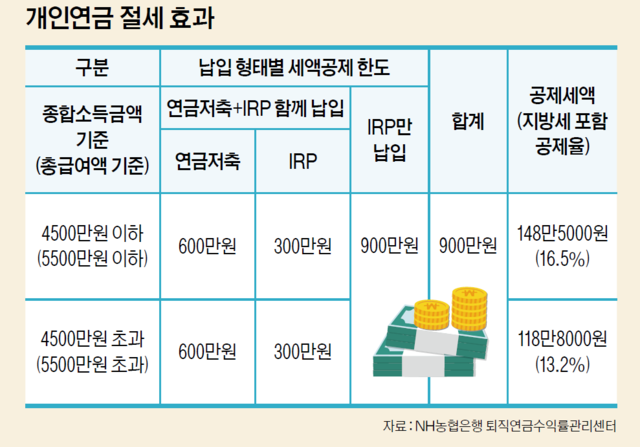
年間税額控除の限度額は、年金貯蓄のみを単独で利用する場合、最大600万ウォンまで認められます。これに個人型退職年金口座へ追加で300万ウォンを拠出すれば、2つの口座を合算して総額900万ウォンまでの税額控除メリットを最大化できます。総給与が5,500万ウォン以下のサラリーマンであれば、16.5%の控除率が適用され、最大148万5,000ウォンという驚くべき金額を取り戻すことができます。総給与がそれ以上の場合でも、13.2%の控除率が適用され、かなりの節税効果を得られるため、サラリーマンにとって見逃せない機会です。
実際に月給300万ウォンを稼ぐ普通のサラリーマンが、毎月年金貯蓄に50万ウォンずつ、個人型退職年金に25万ウォンずつ拠出すれば、年間900万ウォンが正確に埋まります。こうして1年間コツコツと拠出し続けると、翌年の年末調整シーズンに口座に入ってくる厚い還付金を直接目で確認できます。最初は毎月出ていく金額が負担に感じられるかもしれませんが、税金の還付額を実感すると、むしろ拠出額を増やしたくなる気持ちが生じます。
年金貯蓄600万ウォンと個人型退職年金300万ウォンを合算して、年間900万ウォンの税額控除限度額を埋めることが節税の核心です。
3. リスク資産投資限度の違いと対応戦略
個人年金貯蓄口座は、拠出した金額の100%を株式型ファンドや上場投資信託などのリスク資産に自由に投資できます。一方、個人型退職年金口座は、安全資産を必ず30%以上義務的に保有しなければならないため、リスク資産は最大70%までしか組み入れられません。このような規定のため、攻撃的な投資を好む人々は、相対的に資産運用に制約を受ける個人型退職年金よりも年金貯蓄口座を好む傾向があります。
しかし、この制約をむしろ機会として活用し、全体資産の安定性を高めるバランスの取れたポートフォリオを構築することができます。例えば、株式の比率を高めたい場合は、年金貯蓄口座で攻撃的な株式型商品を集中的に購入し、債券や預金などの安全資産は個人型退職年金に配置する方法です。こうすれば、2つの口座全体で見ると望む株式と債券の比率を正確に合わせつつ、法的な規定もすべて満たすことができます。
個人型退職年金のリスク資産70%限度制限を考慮し、2つの口座の投資比率を戦略的に配分すべきです。
4. 総合資産管理口座との連携活用方法
個人総合資産管理口座(ISA)は、多様な金融商品を一つ所に集めて管理しながら、非課税メリットまで享受できる万能口座と呼ばれています。この口座の最大の隠れたメリットの一つは、満期になった際に資金を年金口座へ移転させると、追加で税額控除メリットを受けられる点です。口座からお金を引き出す際に税金を減らしてくれるだけでなく、年金として拠出される金額に対して税額控除まで上乗せしてくれるため、資産形成の達人はこの過程を必須としています。
もし数年間誠実にお金を貯めてきた総合資産管理口座の満期が近づいているなら、その資金をそのまま年金貯蓄や個人型退職年金へ振替えてみてください。まとまったお金を一度に年金口座へ移すことで、大きな節税効果とともに老後資金を一度に大きく増やす一石二鳥の効果を得ることができます。普段から投資を頑張ってきたサラリーマンであれば、この口座間の移動経路を事前に把握し、年末調整時期に合わせて実行するのが賢明です。
総合資産管理口座の満期資金を年金口座へ転換すれば、追加の税額控除と節税効果を同時に享受できます。
5. 中途解約時の注意点と資金流動性管理
年金商品は長期的に維持しなければ真のメリットを得られないように設計されているため、途中で解約すると税金の爆弾に遭う可能性があります。税額控除を受けた元本とこれまで増えた収益に対して、その他所得課税16.5%が課せられるため、これまで我慢して払った税金を一度に吐き出すような状況になります。したがって、直近数ヶ月後に使用予定の緊急資金や短期資金は絶対に年金口座に入れないでください。普通預金や自由な出入金ができる商品に保管すべきです。
時々、急な資金必要で年金を解約しようとする人々を周囲で見かけますが、これは長期複利効果を自ら遮断する最も愚かな行動の一つです。もしやむを得ず現金が必要な状況が発生した場合は、中途解約の代わりに口座担保融資や法律で定められた例外的な引き出し事由を確認する方がはるかに有利です。老後ための資金である以上、絶対に動じない心構えで長期間口座を維持することが何よりも重要です。
中途解約時にはこれまで受けた税額控除メリットをすべて返還しなければならないため、長期維持可能な余裕資金のみで拠出すべきです。
6. 成功する老後準備のための実践案
退職時期が近づくほど、体系的な資産管理と節税戦略の重要性は何倍にも増し、若いうちから準備した人だけが快適な老後を迎えることができます。毎月給与支給日になると、自動振替で年金貯蓄と個人型退職年金にお金が引き落とされるように設定し、残りの金額で生活する方式を今すぐ実践してみてください。貯蓄は意志の問題というよりシステムの問題なので、一度設定した自動振替構造が自らお金を貯めてくれるようにすべきです。
今後金融環境がどのように変化しても、確実な税制優遇を保証する年金口座は、サラリーマンにとって最強の資産形成武器であり続けるでしょう。今日から直ちに自分の年間所得と拠出状況を確認し、不足している金額があれば、残り期間中に追加拠出を通じて900万ウォンの限度額を必ず埋めるようにしてください。小さな習慣の変化が数年後に数千万ウォンの資産差を作り、退職後の生活の質を完全に変えてくれるでしょう。
自動振替システムを活用してコツコツと拠出し、退職後の豊かな生活のための確実な基盤を築くべきです。
よくある質問
=