定年後、国民年金だけに頼っていては大損を被る可能性が高く、今すぐ個人年金を用意しなければ老後破産を避けることはできません。最近の統計によると、70代以上の高齢層の個人破産申請が急増する傾向にあり、月平均年金受給額が極端に不足しているため、医療費や負債を賄えず困窮するケースが相次いでいます。国民年金、退職年金、そして個人年金からなる三重年金の構造を堅固に築き上げなければ、定年後の所得ギャップを安全に埋めることはできません。この記事では、最近変化した金融環境の中で個人年金を賢く活用し、毎月安定したキャッシュフローを生み出す方法を詳しく解説します。読者の皆様が複雑な年金制度の核心を正確に理解し、すぐに実践できるよう、具体的な事例を挙げて説明いたします。
=
老後破産を防ぐ完全な盾、個人年金の加入条件と受給額の計算方法
1. 高齢者破産の警告、なぜ今個人年金なのか
ここ数年、若年層の破産申請は減少する一方で、60代と70代の高齢層の破産は目覚ましいほど急増しています。一生涯誠実に事業を営んだり職場で働いたりしたにもかかわらず、退職後に突然の事業失敗や疾病による医療費支出で借金地獄に陥る高齢者が多くいます。実際、70代のパク某氏は退職後に被った詐欺被害と高額な負債を背負えなくなり、最終的に個人破産を申請するという悲しい状況に直面しました。彼らが手にする月平均基礎年金と国民年金の合計額は最低生活費をわずかに上回る程度で、基本的な生活すら維持するのがやっとです。不足した生活費を補うために高金利のカードローンや信用ローンに手を伸ばした瞬間、借金は雪だるま式に膨らみ、回復不能な状態に陥ってしまいます。
このような悲劇を防ぐためには、若いうちから徹底的に私的年金を準備し、定年後のセーフティネットを自ら構築する必要があります。国が支給する基礎年金や国民年金だけでは、物価上昇と急激な医療費増加を完全に賄うことには限界があるからです。周囲で定年を迎えた知人が固定収入がなく不安そうにしている姿を目の当たりにすれば、年金の大切さを切実に実感することでしょう。在职中は毎月出ていく支出が惜しく感じられるかもしれませんが、定年の時期が近づくと、これまで積み立ててきた年金が唯一の生命線となります。したがって、「遅い」と思う時こそが最も早い時という気持ちで、今すぐ自分の年金口座を確認し、不足している部分を補っていく必要があります。
高齢層の破産急増の中で、基礎年金だけでは生存が困難であり、自ら私的年金を準備することで老後破産を予防できます。
2. 3階建て年金構造の仕上げ、個人年金の正体
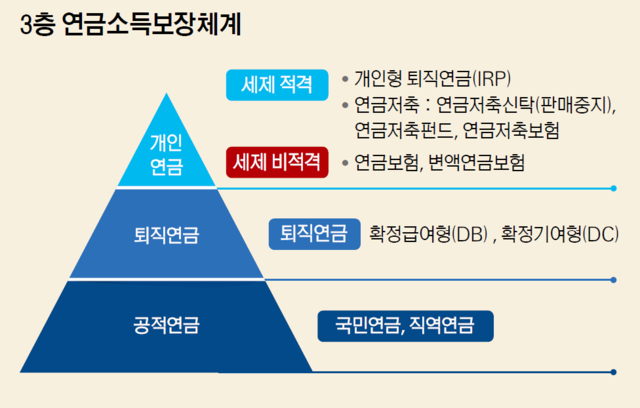
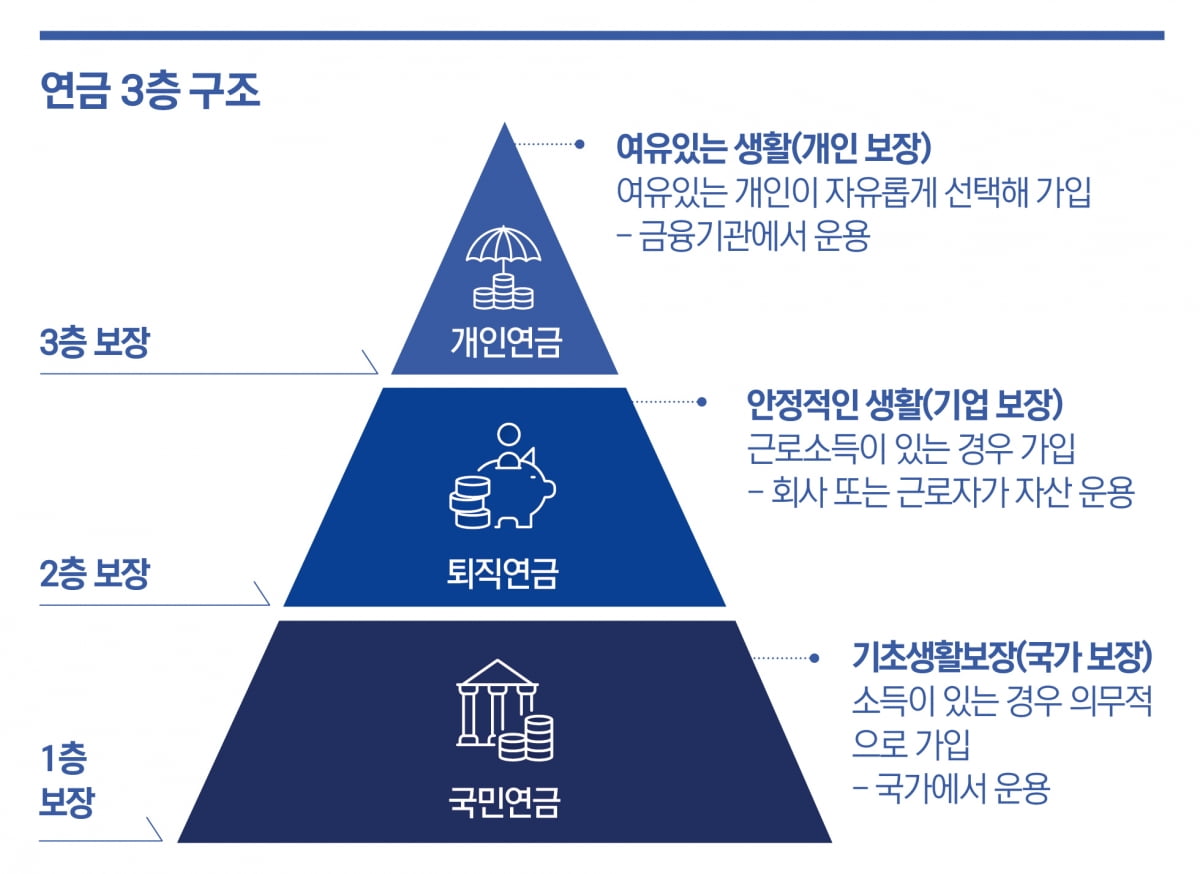
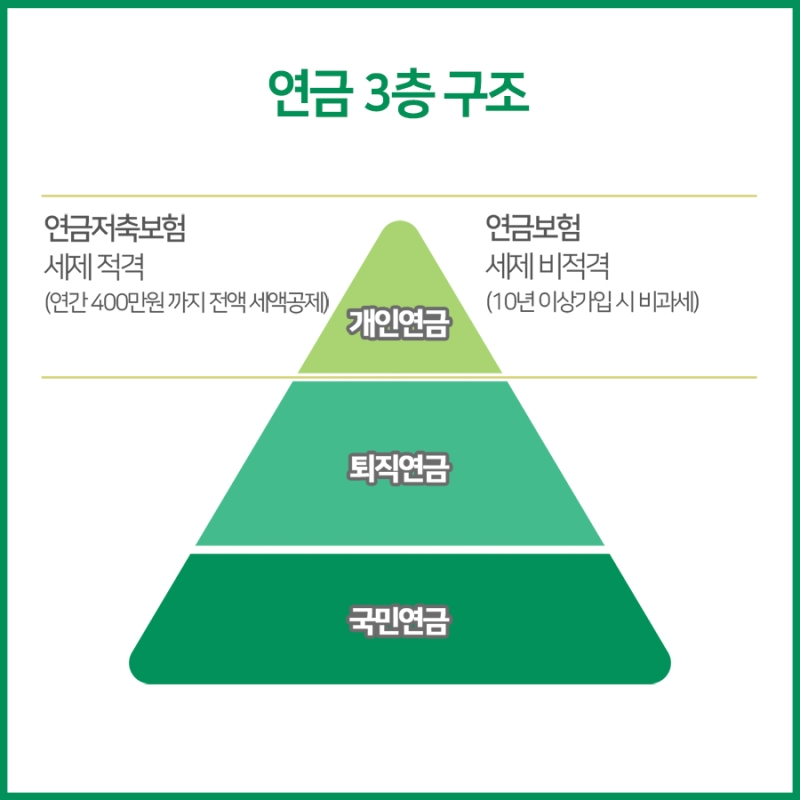
韓国の老後保障制度は、よく堅固な3階建ての家を建てることに例えられ、その最後の3階目を完成させるのが個人年金です。1階が国家が保証する国民年金、2階が会社が責任を負う退職年金であるなら、3階は個人が自発的に加入して埋めていく年金貯蓄と個人型退職年金です。多くの人がこの3つの制度の違いを混同していますが、目的と運用方法には明確な違いがあります。例えば、総合資産管理口座(ISA)が多様な金融商品を一つ所に集めるバスケットであるなら、年金貯蓄は純粋に老後資金の準備のために税制優遇を最大化した特殊な口座です。会社員のキム某氏は、毎年確定申告の時期に税額控除の恩恵を受けるために年金貯蓄口座に 꾸준히お金を入金しており、これを通じて毎年かなりの還付金を受け取っています。
このような個人年金は、定年後に国民年金が支給されるまでのギャップを埋めてくれる非常に柔軟で強力な手段として機能します。国民年金を受給するまでの所得が途切れる時期に、個人年金を通じて毎月一定のキャッシュフローを生み出せるからです。また、過去に転職や退職時に受け取った退職金を個人型退職年金口座にそのまま移管して、定年まで安全に増やしていくことも可能です。単なる貯蓄だけでなく、ファンドや上場投資信託(ETF)などの多様な投資商品に資産を配分し、物価上昇率以上の収益を追求することも可能です。周囲で定年後毎月数百万ウォンの年金を受け取り、ゆとりある生活を送っている人を見ると、ほとんどがこの3階建て年金構造を完璧に設計した人たちです。
国民年金と退職年金を補完する3階建て年金の最終段階である個人年金は、定年後の所得ギャップを防ぐ核心的な手段です。
3. 年間900万ウォン積立の魔法、税額控除最大化戦略
個人年金に加入する際、最も注目すべき部分は強力な税額控除の恩恵であり、これをどれだけ活用できるかが資産形成の成否を分けます。政府は高齢化社会における老後準備を奨励するため、年金貯蓄と個人型退職年金を合算して年間最大900万ウォンまでの積立額に対して税額控除を提供しています。総給与が5,500万ウォン以下の労働者であれば、積立額の16.5パーセントが還付されるため、最大148万5千ウォンという莫大な税金還付の恩恵を受けられます。総給与がそれを超える場合でも13.2パーセントの控除率が適用され、会社員にとっては確定申告の必須項目として定着しています。普段は税金の負担にため息をついていた会社員のパク課長補佐は、昨年から勤勉に年金口座の上限額まで積み立てたおかげで、今年の確定申告で数十万ウォンの還付を受ける喜びを味わいました。
ここで重要な点は、無計画にお金を投入するのではなく、自身の所得区分と資金状況に合わせて毎月適切な金額を継続的に振り込むことです。まとまった資金に余裕がなければ、毎月75万ウォンずつ分割して積立し、年間900万ウォンの上限額を埋めるのが家計経済に負担をかけない賢い方法です。もし上限額が少し物足りないと感じたら、配偶者や家族の口座活用方法まで総合的に検討し、家計全体の税負担を下げる戦略を立てる必要があります。こうして節約した税金を再び年金口座に再投資したり、緊急予備金として活用したりすれば、複利効果を最大化し、老後資産をより速く増やせます。税制優遇は国から受け取れる合法的なボーナスのようなものなので、これを逃すことは貴重な資産を地面に捨てるようなものです。
年間最大900万ウォンの積立上限額を埋めて税額控除の恩恵を受けると、税負担を減らしながら老後資産も同時に増やせます。
4. 一目でわかる個人年金受給額の算出と条件の秘密
自分が定年後、毎月口座に振り込まれる年金額がいくらになるかを事前に計算しておくことは、成功した老後設計の第一歩です。年金貯蓄の受給額は加入期間、積立元本、そして運用収益率によって千差万別なので、単純な表や予想数値だけを盲信してはいけません。例えば、30代から毎月 꾸준히一定額を積み立ててきた会社員は、65歳以降に毎月数十万ウォンから数百万ウォンまで安定した年金受給が可能になります。一方、50代になってから慌てて年金口座を開き、積立を始めた人は複利効果を享受する時間が不足しているため、予想より受給額が少なくなる可能性があります。政府が案内する簡易計算機を使えば、おおよその予想受給額を推測できますが、これはあくまで参考用であり確定した金額ではないことを心に留めておく必要があります。
年金を受給する際は、年齢別に適用される年金所得税率が異なるため、税金を最小限に抑える受給期間の設計を必ず経なければなりません。55歳以降に年金の開始が可能で、受給期間を長くするほど年齢に応じて税率が5.5パーセントから始まり、3.3パーセントまで低下します。もし年間年金受給額が1,200万ウォンを超過すると、他の所得と合算されて総合所得税の課税対象となる可能性があるため、受給額を適切に分散させるのが賢明です。老後設計の専門家は、年金受給期間を最低10年以上長く設定し、税金の負担を避け、毎月固定的なキャッシュフローを確保することを強く推奨しています。周囲の高齢者の中には、税金制度をよく知らず、突然まとまったお金を引き出して税金で大きな損失を出したケースをよく見かけるので、事前に綿密に検討する必要があります。
個人年金の受給額は積立期間と収益率によって異なり、1,200万ウォンの上限額を考慮して受給期間を分散することで税金を節約できます。
5. ISAと年金貯蓄の幻想的な組み合わせと活用ヒント
資産管理に関心がある人なら、個人総合資産管理口座(ISA)と年金貯蓄を有機的に連携させる高度な資産形成テクニックを必ず知っておくべきです。口座の満期が到来した際、その資金をそのまま年金貯蓄や個人型退職年金に移転すると、追加的な税額控除の恩恵を余分に受け取れます。会社員のイ某氏は、数年間誠実に運用してきた総合資産管理口座の満期資金を年金口座に振替し、まとまった資金に対する税制優恵も受けながら、老後資産を一度に大きく増やしました。政府でも国民の長期的な資産形成を支援するため、このような口座間の移転制度を積極的に奨励しており、関連政策を継続的に補完しています。短期的な投資収益だけに固執せず、長期的な時間軸で資産を移動させる戦略こそが、賢い資産家の共通した秘訣です。
このように口座を連携させて資金を運用すれば、税金を節約するだけでなく、老後資金をより堅固に築く一石二鳥の効果を得られます。特に株式市場が揺れるボラティリティの高い相場の中でも、動じずに長期的な資金を安定して運用できる確かな枠組みができる 셈です。周囲の知人にこのような連携投資方法を教えてあげると、最初は複雑だと難色を示していましたが、実際に税金還付金を受け取った後は、口を揃えて絶賛していました。複雑な金融商品の名前を覚えるよりも、自分が持っている口座同士がどのように接続されてシナジーを生んでいるかを理解する方がはるかに重要です。今すぐ自分の金融アプリを開き、放置されている口座がないか確認し、年金口座との連携可能性を真剣に検討してみてください。
満期になった総合資産管理口座の資金を年金口座に移転すると、追加の税額控除とともに老後資産を安全に増やせます。
6. 成功した定年退職のための実践的な提言と将来展望
老後準備は明日から始めるものではなく、今日すぐに口座を開き、最初の積立を始めることで初めて完成します。毎月高騰する物価と不安定な経済状況の中で、国家だけに頼って生きるには、私たちの定年後の人生があまりにも長く貴重です。若年時代の小さな消費を少しずつ節約して年金口座に植えた種は、数十年後に巨大な財政的盾となって私たちを守ってくれます。政府の年金政策と税制優遇は毎年少しずつ進化しているため、関連ニュースに耳を傾け、制度を巧みに活用する姿勢が必要です。今すぐ毎月10万ウォンだけでもいいので、年金貯蓄口座を作り、自動振替を設定してみる小さな行動が、皆さんの老後を完全に変える可能性があります。
定年退職は遠い国の話ではなく、私たち全員が避けられない現実であり、どれだけ徹底的に準備したかによって生活の質が分かれます。周囲の華やかな消費トレンドに流されて未来を疎かにすれば、後に手に負えない生活苦と破産の危険に直面する警告を決して忘れないでください。今日この記事を読んだことをきっかけに、先延ばしにしてきた年金加入を決意し、専門家の相談を受けたり、直接金融アプリを通じて設計を始めたりしてみてください。堅固な3階建て年金の家を建て、ゆとりある晩年を迎える主人公が、まさにこの記事を読んでいる読者の皆さんであることを心から応援しています。今後も実生活に有益で必ず必要な金融情報を基に、皆さんの頼もしい財政的パートナーとなることを約束します。
老後準備は先延ばしにせず、今日すぐに実践し、3階建て年金を完成させて安定した定年退職を迎えましょう。
よくある質問
=