給与明細を受け取った際、税引前額と実際に口座に入金される金額が異なり、戸惑った経験は誰にでもあるでしょう。毎月給与から当然のように差し引かれる控除額の正体を正確に知れば、資産管理が 훨씬容易になります。ポータルサイトが提供するツールを活用すれば、複雑な保険料率を知らなくても、自分の給与に合った控除額をすぐに把握できます。例えば、月給300万ウォンの会社員が実際に受け取る金額がいくらになるかを計算機で入力すれば、すぐに分かります。この記事では、控除項目の構造と活用法を詳しく見ていきます。
=
4大保険計算機で月給の手取り額を正確に確認する方法
1. 4大保険計算機とは
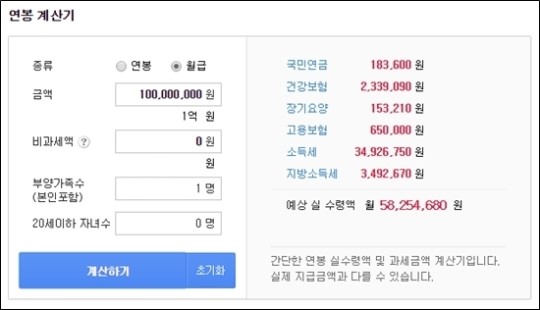
毎月給与から控除される法定の義務的納付金額を自動で計算してくれるツールです。国民年金や健康保険に加え、介護保険と雇用保険の4つの項目を一度に計算してくれます。複雑な数式を直接計算する必要はなく、税引前額を入力するだけで結果をすぐに表示します。このツールのおかげで、会社員は予想される手取り額を簡単に予測できます。毎年変わる保険料率や基準を反映しているため、常に最新の情報を確認することが望ましいです。
多くの会社員がこのツールを活用し、転職や年収交渉の際に予想収入を事前に把握しています。単に控除額が出るだけでなく、予想所得税や地方所得税も一緒に反映される場合が多いです。そのため、口座に入金される最終金額を誤差なく確認できるという利点があります。ポータルサイトやモバイルアプリを通じて、いつでもどこでも簡単にアクセスできます。会社生活において必ず知っておくべき必須の資産管理ツールの一つです。
4大保険計算機は、税引前月給を入力すると控除額と手取り額を自動で計算してくれるツールです。
2. 国民年金と健康保険の理解

国民年金は老後に安定した収入を保障するために加入する社会保険制度で、毎月一定の割合が控除されます。近年、年度ごとに保険料率に変動が生じ、毎月差し引かれる金額にも微細な違いが出ています。健康保険は、病気や負傷で大きな出費が生じた際に負担を軽減する役割を果たします。これに加え、健康保険料の一定割合で算定される介護保険料も一緒に合算して請求されます。
実際に月給300万ウォンの会社員を基準に計算してみると、各項目ごとにかなりの金額が控除されます。国民年金は基準所得月額の一定の保険料率が適用され、毎月安定して積立されます。健康保険も、会社加入者と会社が半々で負担する構造で設計されています。これらの控除項目は単なる税金ではなく、未来の自分と家族のための社会的セーフティネットです。したがって、明細から差し引かれる金額を惜しむのではなく、保障的な資産として理解するのが良いでしょう。
国民年金と健康保険は老後と医療費に備える必須の社会保険で、毎月給与から一定の割合が控除されます。
3. 雇用保険と労災保険の役割

雇用保険は、失業した際に再就職を支援し、求職期間中の生活安定を助けるために運営されている制度です。会社員は毎月一定割合の雇用保険料を納め、これは失業給付金の財源として活用されます。一方、労災保険は業務上の災害を受けた際に補償を受けられる制度で、全額が会社負担です。したがって、一般の労働者の給与明細には労災保険料は別途控除されず、雇用保険のみが反映されます。
このような雇用保険料も、毎年改正される基準や保険料率によって微細に変わることがあります。計算機を使用する際は、これらの雇用保険控除額が正確に反映されているか確認する必要があります。時折、古い数式を使用しているツールは実際の控除額と差異が生じる可能性があるため、注意が必要です。失業や育児休業などの状況が発生した際に、雇用保険の恩恵を十分に受けるための基礎資金です。毎月誠実に納める雇用保険料が、後日頼もしい支えになってくれます。
雇用保険は労働者の失業対策と再就職を支援し、給与から一定の割合が控除されます。
4. 税引前月給と手取り額の差
多くの人が、年収契約書に記載された金額と実際に口座に入金される金額がなぜ異なるのか疑問に思っています。税引前年収が3,000万ウォンであっても、4大保険と所得税が除外されると、実際の受取額はそれより少なくなります。税法に従い、勤労所得税と地方所得税が追加で差し引かれるため、最終金額に差が生じます。これらの控除過程を経て残った金額が、真の意味での自分のお金と言えるでしょう。
例えば、毎月300万ウォンを受け取る会社員であれば、各種保険料と税金を合わせてかなりの額が先払い控除されます。初めて就職した社会人初年度の人々は、この控除額を見て驚くこともあります。しかし、このすべての過程は法的に定められた手順であり、年末調整を通じて一部が還付されることもあります。したがって、単なる給与額だけを信じて支出計画を立てると、予算に支障が生じる可能性があります。常に手取り額を基準に月次予算を立てる習慣をつける必要があります。
税引前月給から各種保険料と税金が控除された後に残る金額が、実際に口座に入金される手取り額です。
5. 計算機利用時の注意点
市販には様々な計算ツールが存在しますが、開発時点によって保険料率が異なる可能性があるため注意が必要です。毎年法定保険料率や最低賃金基準が変わるため、最新データが反映されているか確認する必要があります。非課税手当や食事手当などの項目が含まれている場合、計算結果に誤差が生じる可能性があります。正確な結果を得るためには、非課税金額を除いた課税対象給与を入力するのがコツです。
一部のツールは単純な参考用としてのみ作成されており、実際の会社の給与精算プログラムと微細な差異を見せることがあります。したがって、異動の場合や年収が引き上げられた際は、公式な明細を待つのが安全です。複数の計算機を比較しながら平均的な控除額を把握するのも良い方法です。所得税簡易税額表の変更事項までリアルタイムで反映するツールを選択するのが有利です。小さな差のようですが、毎月積み重なると無視できない金額になるため、丁寧に確認する必要があります。
最新保険料率が反映されているか確認し、非課税手当を分離して入力することで、正確な計算結果を得ることができます。
6. 賢い資産管理のための準備
4大保険計算機を積極的に活用すれば、将来の財務設計をより具体的に進めることができます。単に給与が過ぎ去るだけでなく、どこにどれだけ支出されているかを透明に把握できるようになります。今後も関連保険料率は物価や経済状況に応じて継続的に改正される見通しです。変化する政策に合わせて、自分の手取り額の変動を定期的に確認する姿勢が必要です。
来年や近未来の予想収入を事前に計算し、貯蓄計画を修正することもできます。不必要な支出を減らし、実質的な可処分所得を中心に資産を増やしていくことが重要です。スマートフォンやコンピュータを通じていつでも簡単にアクセスできるので、今日すぐに自分の予想手取り額をチェックしてみてください。小さな関心が集まり、堅牢な経済的自由を成し遂げるための土台となるでしょう。賢い会社員であれば、給与明細を受け取る前に事前に計算してみる習慣を持つことをお勧めします。
定期的な手取り額の確認は、変化する経済政策の中で賢い資産管理を開始する第一歩です。
よくある質問
=