四大保険計算機を活用すれば、課税前の月給から国民年金や健康保険などがどれだけ控除されるかを確認し、正確な手取り額を簡単に把握できます。毎月給与明細を受け取るとき、予想していた金額よりも口座に入金されるお金が少ないことに首をかしげた経験は、誰にでも一度はあるでしょう。月給300万ウォンという話だけを信じて口座を確認したら、想像よりも少ない金額に驚くのは、様々な税金や保険料が源泉徴収されるためです。毎月繰り返される控除額を自分で計算しようとすると、複雑な率のために頭が痛くなるのが普通です。最近では、インターネットポータルサイトや専用計算機を通じて、課税前の金額だけを入力すれば、控除額と手取り額が自動的に算出されます。この記事では、四大保険計算機の正確な使い方と、毎年変わる保険料率の情報を詳しく見ていきましょう。
=
四大保険計算機 月給 手取り額 課税前 課税後 控除額 確認方法
1. 四大保険とは何か、なぜ毎月控除されるのか
労働者が安定した社会生活を送れるように、国家が義務的に加入させる社会保険制度を総称して言います。会社に入社して給与明細を受け取ると、必ず国民年金、健康保険、雇用保険、産業災害補償保険という4つの項目が記載されています。このうち、産業災害補償保険は事業主が全額負担するため、労働者の月給から直接差し引かれないのが特徴です。残りの3つの保険と所得税、地方所得税が毎月給与から自動的に控除され、手取り額が決定されます。会社員であれば誰もが避けられない必須の控除項目であるため、構造を正確に理解することが重要です。毎月差し引かれるお金が惜しく感じられるかもしれませんが、将来の老後対策や失業リスクに備える貴重なセーフティネットの役割を果たしています。初めて社会人生活を始めた新人は、月給の相当部分が消えていくのを見て驚きがちです。しかし、なぜこのような制度が存在し、なぜ自分の口座からお金が引き出されるのかその原理を知れば、財務計画を立てるのに大きな助けになります。会社にいる間に誠実に納付した保険料は、後に退職したり怪我をしたときに、頼もしい支えとして返ってきます。したがって、毎月課される金額がどのように算定されているのかに関心を持って見守る姿勢が必要です。単に税金を多く引かれたと文句を言うのではなく、自分の資産を守るための必須コストとして捉える視点の転換が求められます。
四大保険は国家が運営する社会保険制度であり、労働者の未来のための必須控除項目です。
2. 国民年金と健康保険料の計算構造を理解する

国民年金は加入者の基準所得月額に一定の割合を掛けて算定され、毎年政策の変化に応じて料率が調整されることもあります。一般的に労働者と会社が半々で負担するため、給与明細には総額のうち半分が記載されています。例えば、月給300万ウォンの会社員であれば、定められた割合に基づいて国民年金の控除額が算出され、給与から差し引かれます。この過程で、計算基準が変わるたびに新しい保険料率が適用されるため、最新情報を反映したツールを使用するのが安全です。健康保険もまた、労働者と会社が半々で負担し、ここに介護保険料が追加されて課徴されます。健康保険料は単に医療 혜택을受けるだけでなく、介護対象者を世話する費用まで一緒に含まれています。会社員は給与算定時に自動的にこれらのすべての項目が反映されるため、詳細な内訳を丁寧に確認しないと見逃しがちです。時々、計算機によって結果が少し異なる場合がありますが、これは古い料率を適用していたり、控除順序に差があるためです。したがって、信頼できる最新のプログラムを活用して、自分の給与と比較する過程が必ず必要です。正確な計算構造を知っていれば、会社が発行した明細書に誤りがあるかどうかを自分で検証することもできます。
国民年金と健康保険は労働者と会社が半々で負担し、毎年料率が変更される可能性があります。
3. 雇用保険と所得税が手取り額に与える影響

雇用保険は、失業した際に再就職を支援し、職業能力の開発を助ける制度で、労働者と事業主が一緒に負担します。産業災害補償保険は事業主が全額負担するため、労働者の給与から控除されず、雇用保険料のみが月給から差し引かれます。これに労働所得税と地方所得税が加わると、初めて実際に口座で目にする最終的な手取り額が完成します。課税前の年収が高くても、これらのすべての控除項目を除くと、実際に手に入るお金は想像と異なる可能性があります。したがって、転職を準備したり年収交渉をする際には、単純な課税前金額ではなく、課税後の手取り額を基準にすべきです。周りを見渡すと、年収が上がったと喜んだのに、実際に増えた口座残高はわずかで失望する会社員をよく見かけます。これは、課税区分が変わることで所得税と四大保険の控除額が一緒に増えたために発生する自然な現象です。このような錯覚を防ぐために、普段から予想手取り額を事前に計算する習慣を身につけるのが良いです。インターネットポータルサイトに関連キーワードを入力すれば、誰でも簡単に使えるツールが用意されています。正確な月給や年収を入力してボタンを押すだけで、すべての控除額が項目別に鮮明に表示されます。
雇用保険や各種所得税まで差し引かれて初めて、実際に口座に入る手取り額が決定されます。
4. 四大保険計算機を活用する具体的な方法
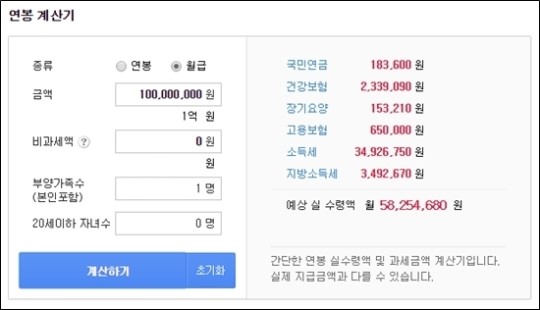
インターネットで関連計算機を検索すれば、誰でも無料で簡単に予想控除額を照会できます。使い方は非常に簡単で、専門家でなくても数秒で必要な情報を得ることができます。まず検索窓に関連キーワードを入力し、信頼できるツール画面に移動します。次に、自分の月給額や年収金額を正確に入力欄に記入します。扶養家族数や20歳以下の子女数があれば、この部分も一緒にチェックすることで、正確な所得税が算出されます。すべての情報を入力して計算ボタンを押すと、国民年金から所得税まで項目別の控除額が一覧で表示されます。このように算出された結果画面を通じて、自分の月給からどの項目がどれだけ差し引かれるかを一つ一つ確認できます。例えば、月給300万ウォンの会社員が計算機を回すと、国民年金や健康保険などが項目別にどれだけ差し引かれるかが明確に分かります。もし毎月受け取る実際の給与明細と計算結果に大きな差があれば、非課税手当や食事代などが漏れていないか確認できます。会社員だけでなく、フリーランサーやアルバイト勤務者も、大まかな控除規模を測るのに優れた羅針盤になってくれます。複雑な数式を自分で解く必要なく、指先を少し動かすだけで財務状態をチェックできる 셈です。
課税前金額と扶養家族数を入力するだけで、誰でも簡単に控除額と手取り額を照会できます。
5. 計算機の結果と実際の給与明細が異なる理由
確かに計算機で計算したときは手取り額が一致していたのに、実際の明細書を受け取ると金額が微妙に異なる場合が時々発生します。このような差が生じる最大の理由は、会社ごとに適用する非課税手当の範囲が少し異なるためです。食事代や自家用車補助金などの非課税項目は、税金や保険料の課税対象から除外されるため、手取り額に影響を与えます。また、残業手当や休日労働手当のように毎月変動する金額がある場合、固定された月給基準で計算した値と差が出ます。したがって、正確な比較のためには、自分の固定給与以外に非課税項目が正確に反映されているかを丁寧に検討する必要があります。時々、古い料率を適用しているサイトを利用すると、毎年改正される基準を反映できず誤差が発生することもあります。したがって、信頼できるプラットフォームを選択し、最新の基準に合わせて計算を行うことが何より重要です。給与明細に記載された金額と予想金額の間に誤差が大きすぎる場合は、人事担当部署に直接問い合わせるのも良い方法です。税金の控除や保険料の算定過程で単純なミスが発生した可能性も排除できないためです。自分の血と汗がしっかり守られているか自分で関心を持つとき、資産運用の第一歩も初めて成功裏に始まります。
非課税手当の有無や変動手当、そして古い料率の適用状況によって、計算結果と実際の明細に差が生じる可能性があります。
6. 賢い資産管理のための必須習慣
毎月差し引かれる固定控除額を正確に把握することは、成功した財務設計のための最も基本的で重要な段階です。収入だけを見て支出計画を立てると、予想外の税金や保険料の控除によって貯蓄目標に支障が生じる可能性があります。したがって、毎年改正される料率の変化に関心を持ち、定期的に予想手取り額をチェックする姿勢が必要です。これから会社員生活を送り、転職したり年収交渉をする際にも、このような計算能力は強力な武器になってくれます。漠然と口座に入金される金額だけに依存するのではなく、自分のお金がどこでどのように動いているかを主体的に管理すべきです。スマートフォンやコンピュータを活用して簡単に控除額を照会する習慣は、不要な金銭的不安を完全に解消してくれます。周りの会社員とコミュニケーションを取りながら、便利な財務ツール情報を共有することも、賢い会社員生活の知恵です。小さな関心が集まり、堅牢な老後対策と成功した資産形成という大きな実りにつながります。今日からでも、自分の給与明細を広げて計算機と照合し、正確な控除内訳を確認することを推奨します。徹底した準備と確認こそが、急変する経済環境の中で自分の資産を安全に守る唯一の秘訣です。
定期的な控除額のチェックと最新料率の確認は、成功した資産管理のための必須習慣です。
よくある質問
=