欧州株市場は再び国債利回りの壁にぶつかり、下落幅を拡大して10月の取引初日をスタートしました。汎欧州指数であるSTOXX 600は0.50%下落し、ドイツDAXは0.79%下落するなど、主要市場が方向感のない急落に見舞われました。これは米国と日本の長期金利が上昇基調を継続する中、欧州からの資金が安全資産へ流入し、株式市場のバリュエーション負担が重くなったためです。特にドイツの9月消費者物価指数(CPI)速報値が予想を上回る3.3%となったことで、欧州中央銀行(ECB)の金融政策転換時期に関する不確実性が拡大しました。多くの投資家が「物価上昇のピークは過ぎた」という楽観論に依拠していましたが、現実は想像以上に冷徹な利回り負担を課しています。本記事では、単に終値の数値を列挙するだけでなく、なぜこのような現象が発生したのかその背景を掘り下げ、個人投資家がこのような混乱した時期にどのように資産を配分すべきか、具体的なロードマップを提示します。
=
欧州株下落の要因と10月見通し、国債利回り負担と対応戦略まとめ
1. 国債利回りの急上昇が欧州株を揺さぶる
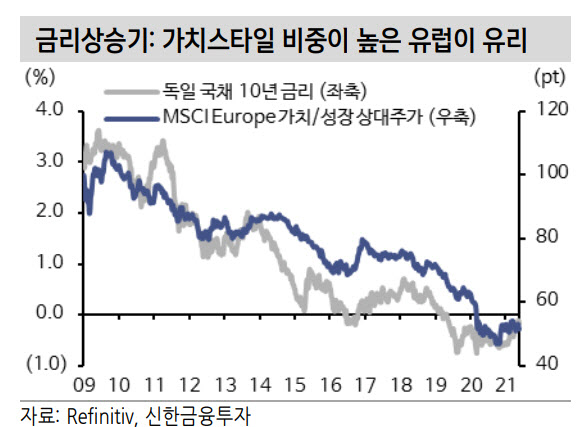
なぜ欧州株市場だけが国債利回りの上昇に特に敏感に反応するのかは、欧州経済の構造的な特性と深く関連しています。欧州の主要企業は米国企業と比較して、長期デリバティブを通じた金利ヘッジの慣行が相対的に発達していないため、実質割引率上昇の衝撃をそのまま受けています。今週、欧州10年債利回りが直近の高値を上回ったことは、投資家が将来の成長よりも現在の金利上昇の影響をより強く懸念していることを意味します。まるで巨大な船が荒波に翻弄されるように、安定した収益を求めていた機関投資家の資金までが慌てて売り出される状況になっています。特にドイツやフランスのような大国の国債発行量が増加する中で、供給側の圧力が需要側を上回る局面が繰り返されています。このような利上げは、欧州内の銀行株や公益事業株など金利変動に敏感なセクターの魅力が急速に低下していることを示唆しています。結局、現在の株価下落は時価総額の縮小そのものではなく、将来の予想キャッシュフローの価値に対する再評価プロセスとして解釈すべきです。これは市場の過熱部分を冷静に削ぎ落とす自己浄化プロセスであり、真の価格発見の始まりとなる可能性があります。
欧州株は長期金利上昇に対する防御力が弱く、これは配当株と成長株の相対的な魅力の変化にもつながっています。国債利回りは単なるマクロ指標ではなく、株式バリュエーションを決定づける重要な分母の役割を果たしています。
2. ドイツCPI 3.3%が示すインフレ定着懸念
ドイツ統計局が発表した9月の消費者物価指数(CPI)速報値は前年同月比3.3%となり、市場を大きく緊張させました。市場コンセンサスが3.1%であったことを考えると、この0.2ポイントのオーバーシュートは単なる統計的な誤差ではなく、インフレの慢性化の可能性を示唆しています。欧州中央銀行は物価安定目標が2%であることを明確にしており、3%台に迫る物価水準は政策金利引き下げの速度を大きく遅らせる決定的な変数となります。例えば、家賃やエネルギーコストが物価指数に大きな割合を占めるドイツの特性上、基礎物価の上昇は消費者支出を縮小させ、企業の売上減につながる悪循環を生み出す可能性があります。これらのデータは、欧州中央銀行にとって「考える速度」よりも「行動する速度」がより重要になる可能性があることを教えています。もし物価圧力が予想より長く続けば、ユーロ高圧力が継続し、輸出依存度が高い欧州製造業の競争力が持続的に弱まる可能性があります。これは単なる景気サイクルではなく、構造的な生産性低下の始まりとなるリスクを孕んでおり、緊張を解くことはできません。
ドイツCPI速報値は予想を上回りインフレ定着懸念を招き、これは欧州中央銀行の金融政策方針を制約する最も強力な障害となっています。
3. 主要指数別の下落傾向とセクター別の分散効果を確認
終値の指数数値だけを見ていると、市場の微細な温度差を見逃しがちなので、セクター別の流れを詳しく調べる必要があります。汎欧州指数であるユーロStoxx 50は0.81%下落して6269.02で取引を終え、ドイツDAXは0.79%下落して25,199.19ポイントを記録しました。比較的防御的だった英国FTSE 100も0.29%下落し、安全圏から外れる様子をみせました。しかしセクター別に見ると、デリバティブトレーダーが好む大型エネルギー企業や港湾物流企業は堅調に推移しました。一方で、自動車セクターや耐久消費財は欧州内の景気減速懸念と為替変動性のため売りが集中し、二桁の下落を示した銘柄も出ました。これは資金がリスク資産から完全に脱出しているのではなく、景気に影響されにくい「防御的資産」へ移動していることを示しています。まるで雨の日、人々が竹の森ではなくコンクリートの建物に避難するのと同じ理屈です。このようなセクターローテーションは、無条件の売りよりも、ポートフォリオ内の資産再配分を要求する緊迫したシグナルとして解釈すべきです。
個別株よりも指数全体の下落幅が大きいものの、セクター間のリターン差が明確になり、防御的資産への資金移動が観測されました。
4. 米国・日本市場との関連性及び波及効果の分析
欧州株市場の孤立した動きは不可能であり、米州や日本などのアジア市場の流れと密接に絡み合っています。ニューヨーク市場も物価減速にもかかわらず、長期金利負担によりまちまちの動きを見せ、ナスダック指数は値を上下させました。興味深いのは、日本日経225指数が半導体や銀行株の上昇を主導して1.94%急騰した一方、欧州は下落したという対比です。これは資金が、金利上昇の負担が比較的軽微な市場や技術革新の波及効果が大きい市場へ選択的に流入していることを意味します。韓国KOSPI指数も、このような米州とアジア市場間の差別化局面において、外国人投資家の売買方向に注目する必要があります。もし欧州中央銀行が金利方針をより引き締め的に固めれば、ユーロに対してドルが上昇し、グローバル流動性がドル資産へ再編される可能性があります。これは自国通貨にも間接的に影響を与え、ウォン高要因をある程度相殺する逆効果を生むかもしれません。結局、グローバル流動性の波を読む能力は、もはや単一市場の分析を超えた多角的な視点が必要です。
グローバル市場間の差別化局面では、資金は金利負担が低い市場またはファンダメンタルズが堅調な市場へ選択的に移動しています。
5. 欧州中央銀行の政策スタンスと金利デリバティブの動向
中央銀行総裁の口頭介入と市場での金利先物価格は、実際の政策よりも期待心理の投影体です。最近、欧州中央銀行の関係者は、急な利下げよりもインフレの定着を確認することに重点を置く発言を続けています。これは、市場が望んでいた急激な流動性緩和ではなく、急峻な引き締め期間の解消を意味します。金利先物市場では、次の四半期の利下げ可能性は30ポイント程度に急低下しています。このような政策期待の急変は、債券市場の過大評価要因を除去するプロセスですが、株式市場には変動性拡大という宿命をもたらします。もし欧州中央銀行が予想より強いタカ派シグナルを送れば、ユーロ圏内の信用収縮現象は非銀行金融機関から始まる可能性があります。まるで自動車のエンジンオイル不足が小さな部品から損傷させるように、金融システムのもっとも外周部からストレスが現れることが起こり得ます。したがって、本質的な資産価格よりも、金利変動に伴うバリュエーションギャップを埋めることに時間を費やす方が賢明です。
欧州中央銀行の引き締め基調強化は、債券価格の下落と株式市場の変動性拡大を伴い、金融システム全体のストレステストが必要な瞬間です。
6. 10月見通しと個人投資家のための実戦対応戦略
10月は伝統的に変動性が大きい月であり、新しい会計年度と予算案の議論が始まる時期でもあります。当面は現金比率を少し高め、低変動性を追求する高配当優良株に分割買いを試みる戦略が有効と思われます。すべての資金を一度に投入するのではなく、指数がさらに5%程度下落した場合に備えた階段式買い戦略を立てましょう。例えば、ポートフォリオの30%を現金性資産として維持し、30%を国債インデックスファンドに、残り40%を選別された株式に配分する3分法も試す価値があります。自分の感情で毎分毎秒画面を見つめるのではなく、事前に定めた売買ルールを機械的に守ることが心理的ストレスを軽減します。長期的には、金利正常化プロセスの中でむしろ株価が底固めを行う局面が来ることを信じる必要があります。今夜は、過去の景気後退初期に欧州市場がどのように動いたのか、歴史的データも一度復習してみてください。過去を回避せず直視することで、明るい10月の後半を自然に準備できるようになります。
変動性拡大局面では、現金比率の確保と分割買い戦略など、機械的で冷静なアプローチが心理的損失を防ぐ最善の方法です。
よくある質問
=