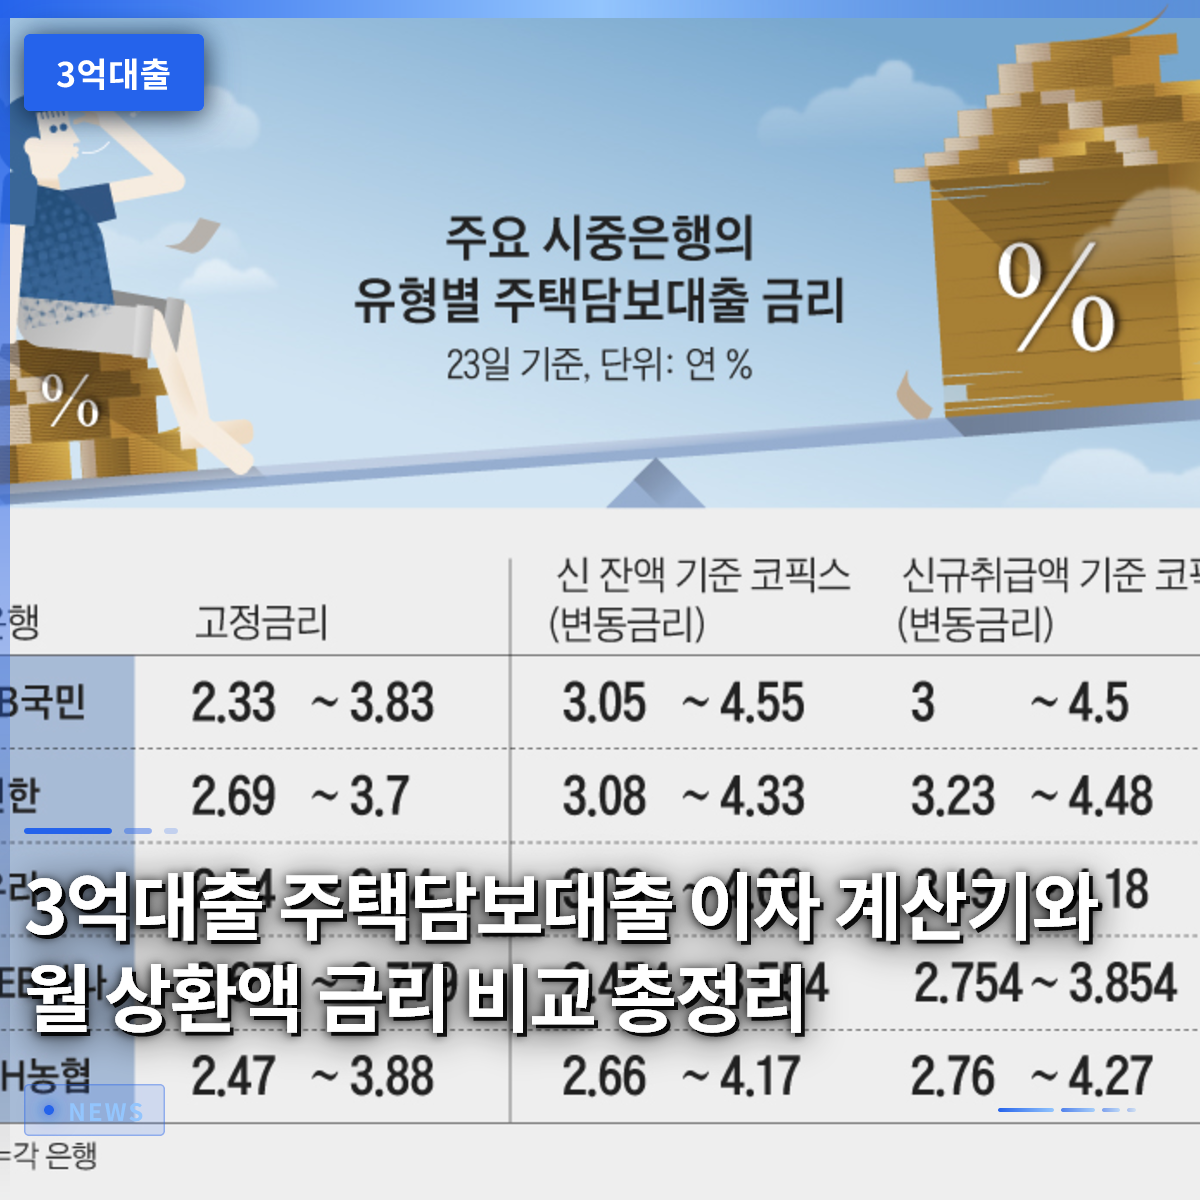
住宅ローンで3億円を借りる場合、金利が上昇すると毎月の支払利息が雪だるま式に膨らむため、徹底した資金計画が不可欠です。ソウルでマイホームを購入したり、借家(全済)を契約したりする人々は、通常3億円規模のまとまった資金を借り入れます。市場金利が変動する状況で、単に月々の利息のみを考慮していると、家計に大きな打撃を受ける可能性があります。実際、金利が8%水準まで上昇すれば、3億円のローンに対する月々の利息だけでも200万円を大きく超えることになります。本日は、3億円のローンを組む際に必ず知っておくべき金利条件と、月額返済額の真実を詳しく見ていきましょう。
=
3億円住宅ローン:利息計算機と月額返済額、金利比較の総まとめ
1. 住宅ローン3億円、30年間に毎月支払う金額はいくらになるのか

3億円のローンを30年返済で実行した場合、毎月の元本と利息の合計で概ね150万円前後の金額を支払うことになります。多くの人はこの月額返済額だけを見て、十分対応できるだろうと安易に判断しがちです。しかし、返済期間が30年である点を考慮すると、利息だけで支払う総額が莫大であることに気づかされます。30年間、誠実に元利金を返済し終えた後、総返済額は元本を大きく上回り、5億円を軽く超えることになります。
マイホームの夢を実現するために借りたお金が、結局銀行に支払う膨大なコストとして返ってくるようなものです。毎月口座から引き落とされるお金が自分の収入の半分を占める場合、日常生活に大きな支障が生じます。したがって、3億円のローンを組む前に、自分の月収と比較して対応可能な水準かどうかを冷静に検討する必要があります。
3億円のローンを30年返済で組む場合、月額返済額は150万円程度ですが、総返済額は5億円を超えるため、徹底した備えが必要です。
2. 急騰する金利への恐怖、年8%の時代が来たら起こること
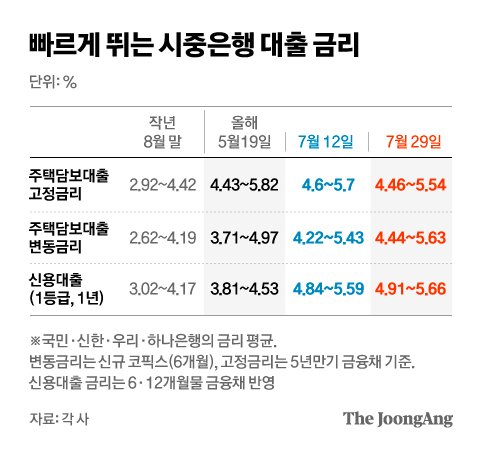
金利が上昇傾向にあるとき、ローン残高が3億円の人々は利息爆弾を受け入れる覚悟が必要です。金利がわずか0.25ポイント上昇するだけでも、毎月口座から引き落とされる利息額は数十万円ずつ増加します。もし最悪のシナリオ通り、金利が8%近くまで急騰すれば、元本返済を除いた純粋な利息だけで毎月200万円に達します。年間ベースで計算すると、利息コストだけで2,400万円という拒むことのできない苦痛が訪れます。
給与はそのままなのに利息だけが増えれば、家計の貯蓄余力は底を突き、消費を削減せざるを得なくなります。ローン契約当时は金利が低く安心していましたが、市場状況はいつでも急変する可能性があります。変動金利を選択した人々は、金利上昇期に毎月涙をのんで利息を支払わなければならない状況に置かれます。金利変動リスクを防ぐため、固定金利との差を綿密に比較する知恵が必要です。
金利が8%まで上昇した場合、3億円ローンの年間利息負担は2,400万円に達し、家計に致命傷を与えます。
3. 変動金利と混合金利、選択の岐路、何をすべきか
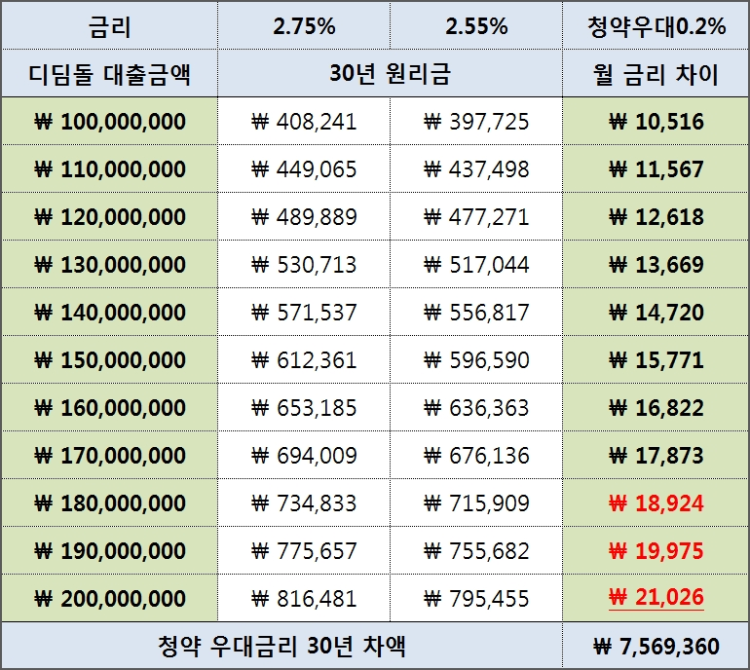
住宅ローンを借りる人の10人中7人は依然として変動金利を選択しており、特別な注意が必要です。変動金利は初期の金利が相対的に低く見え、現在の利息負担を軽減する利点があります。しかし、今後基準金利が急騰する時期には、その代償を厳しく払わなければならない両刃の剣です。
一方、固定金利や混合金利は一定期間金利が固定されるため、将来の金利上昇への恐怖から心の平穏を得ることができます。返済期間が30年にも及ぶ長期商品ほど、金利変動による衝撃波は想像を絶します。専門家は、今後の経済指標と指標金利の動向を綿密に観察した上で商品を選択するよう助言しています。目先のわずかな節約のために、将来の巨大な利息爆弾を受け取らないよう、慎重に決定すべきです。
変動金利は初期の利息が安いが、金利上昇期にリスクが大きいので、長期ローンでは慎重な選択が必須です。
4. 新生児特例ローンと政策資金、3億円枠の活用方法
政府が支援する様々な政策ローン商品を活用すれば、市中銀行よりもはるかに低い金利で3億円のローンを借りることができます。ここ数年、住宅購入資金支援の限度額が調整されており、実需層は変更された基準を正確に把握する必要があります。過去の5億円や3億円という古い資料だけを頼りに資金計画を立てると、困った目に遭う可能性が高いです。
売買用「踏み台」商品などの特例金利が適用されれば、年1%台後半から4%台の金利で資金を調達できます。通常の住宅ローンと比較すると、利息コストを数千万ウォン以上節約できる絶好のチャンスです。自分が支援対象に該当するかを綿密に確認し、書類を準備する過程が何よりも重要です。政府支援金の要件は頻繁に変更されるため、最新情報を自ら確認する習慣をつけるべきです。
政府の特例ローン商品を活用すれば、市中銀行より低い金利で3億円を調達し、利息負担を大幅に軽減できます。
5. 全済3億円と売買3億円の現実比較、どの選択が賢明か
マイホームの購入を検討する際、3億ウォンの全済(借家)と3億ウォンのマンション売買の間で、多くの人が深い悩みに陥ります。全済で居住する場合、保証金3億円を用意するために全済ローンを活用し、毎月利息コストが発生します。一方、家を売買する場合は、自己資金に住宅ローン3億円を加えて、完全に自分の所有する不動産を持つことになります。
単に全済保証金3億円と売買代金を比較することは、不動産市場の動向を見逃す近道です。全済は契約期間が終了すると保証金を返還されますが、家賃上昇の利益を享受できないという欠点があります。逆に売買は、不動産価格が下落した場合、元利金返済とともに資産価値下落の苦痛を同時に経験することになります。自分の経済状況と今後の住居の安定性を総合的に考慮して、慎重に判断すべきです。
全済と売買にはそれぞれ長所と短所があるため、3億円ローンを活用した売買時には、資産価値の変動も併せて考慮すべきです。
6. 成功する3億円ローン資金計画のための最後のアドバイス
ローンは単にお金を借りる行為ではなく、将来の自分の収入を先取りして使う重い責任です。3億円のローンを組む前に、必ず返済能力と収入に対する元利金比率を徹底的に計算する必要があります。銀行が貸してくれるからといって、最大限度額まで無謀に借りてしまうと、金利上昇期に大損をする可能性があります。
今後の経済状況は誰も正確に予測できないため、常に最悪の状況を想定して備えを講じるべきです。余裕資金が生じるたびに、中途返済を通じて元本を少しずつ減らしていく戦略が、利息を節約する近道です。無理なローンで日常生活を犠牲にするのではなく、対応可能な範囲内で安全に資産を増やしていくべきです。本日見た内容を基に、後悔のない賢い金融生活を始めましょう。
3億円ローンは、最悪の金利上昇シナリオに備え、中途返済戦略を立てて安全に管理すべきです。
よくある質問
=