金融当局が最近発表したAIガバナンス強化ガイドラインは、単なる技術的なガイドラインにとどまらず、リスクベースのライフサイクル管理を求めています。AIを利用しても金融機関の法的責任は免除されないため、経営陣は直接的な義務を負わなければなりません。本記事では、ガイドラインの核心内容と、実務ですぐに適用できる5つのアクションを整理します。
AIガバナンス強化ガイドラインの要点整理 – 金融機関が今すぐ実行すべきこと
1. ガイドラインの適用対象と主要な要求事項
このガイドラインは、国内のすべての銀行・証券・保険・資産運用会社などの金融機関に一律に適用されます。主な要求事項は、AIシステムの設計から運用・廃棄までの全ライフサイクルにおいてリスク評価を行い、その結果を文書化することです。また、最高経営責任者(CEO)および役員は、AI関連の意思決定に対する最終責任を負うことが明記されています。そのため、ガバナンスフレームワークを構築し、責任範囲を明確にする作業がまず必要です。
2. リスクベースのライフサイクル管理とは何か
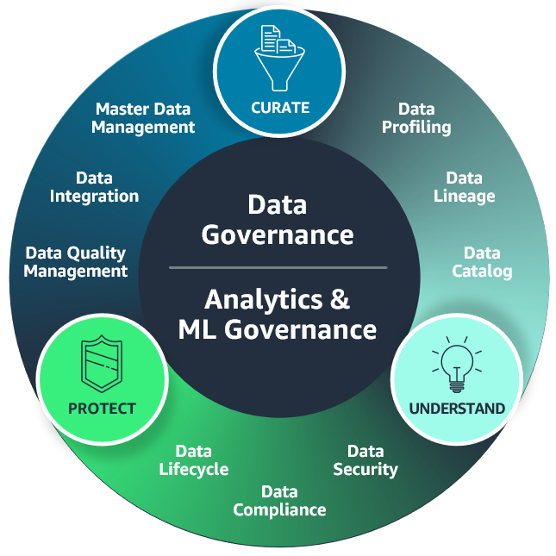
リスクベースのライフサイクル管理とは、AIモデルを導入する前にデータ品質やバイアスの可能性を検証し、リリース後は性能ドリフトや誤用の兆候を継続的にモニタリングするプロセスを指します。例えば、貸付審査モデルでは、月別の承認率の変動と延滞率の変化を追跡し、異常な傾向が検出された場合は、すぐに再学習または使用停止を決定します。このプロセスを定期的なチェックリスト化し、担当部署に毎月チェック結果報告書を提出させることで、体系的な管理が可能になります。
3. 経営陣が必ず確認すべき3つの実践事項

第一に、AIガバナンス専任チームを設置し、定期的な報告義務を明確にします。第二に、全社規模でAI倫理教育を年1回以上実施し、教育修了記録を保管します。第三に、外部専門機関による独立したレビューを年1回受け、その結果を取締役会に報告します。これら3項目をチェックリスト化し、四半期初に点検すれば、ガイドラインの要求事項を漏れなく満たすことができます。
4. 現場で適用可能な簡易的な計算例
例えば、ある銀行が月間1万件の貸付審査にAIモデルを使用しているものと仮定します。モデルの誤検出率が0.5%であれば、毎月50件のエラーが発生する可能性があります。もしエラーが顧客に不利益をもたらす場合、金銭的損失とともに法的責任が生じる可能性があります。したがって、月間の誤検出率を0.1%以下に下げるために、再学習のサイクルを2週間単位に短縮し、結果をリスク管理システムに記録することで、予想される損失を大幅に削減できます。
5. 行動前のチェックリスト
– AI使用前のデータ出所とバイアス検証結果の文書化完了状況 – モデル性能モニタリング指標(KPI)の設定および自動通知機能の構築状況 – ガバナンス責任者および報告ラインが明確に定義された組織図の有無 – 年1回以上の内部教育修了記録の保管状況 – 外部レビュー計画および最近の結果報告書の有無
6. 今すぐ実行できる第一歩
今日から該当部署の担当者を集め、AIシステムの一覧を作成し、各システムについて現在進行中のリスク評価文書が存在するか確認してください。文書がない場合は、簡易的なチェックリスト(データ出所、モデルの目的、性能指標)を作成し、チームリーダーに報告することから始めれば大丈夫です。この小さな作業が、ガバナンスの基盤を築く第一歩となります。