個人年金貯蓄は、老後準備と年末調整の税額控제를同時に叶える最も確実な金融商品です。最近の高齢化の急速な進展に伴い、国民年金だけでは退職後の生活を支えるのが難しいという声が大きくなっています。周囲で年末調整の還付金が数十万ウォンも増えたという話を聞くたびに、羨ましく思っていませんか?会社員だけでなく、自営業の人々も所得税の負担を減らすために加入が必須となっている傾向です。本記事では、個人年金貯蓄の基本概念から税額控除の限度額、そして成功した資産増殖のための運用方法まで、詳しく解説していきます。
=
個人年金貯蓄の税額控除限度額とファンド投資方法まとめ
1. 個人年金貯蓄とは何か
個人年金貯蓄は、国が奨励する老後対策の貯蓄口座であり、毎月一定額を拠出し、退職後に年金形式で受給する制度です。過去と違い、現在は銀行の定期積金形式だけでなく、証券会社のファンド口座を通じて直接株式や上場指数ファンド(ETF)に投資できる形式で加入する人が多くなっています。職場からの退職金や国から支給される国民年金に加え、個人が自ら準備する「三層年金」の重要な柱の一つと言えるでしょう。実際に多くの会社員が、毎月の定期的な貯蓄を通じて将来の資産収入を着実に積み重ねています。少子高齢化時代を迎え、高齢層の経済的自立度がますます重要になる今、必ず備えるべき必須の金融資産です。この口座を通じて、退職後の安定したキャッシュフローを作り出し、多様な金融商品に分散投資することが可能です。特に若い頃からコツコツ準備した人とそうでない人の退職後の生活の質は、天と地ほどの差が生まれます。
個人年金貯蓄は、自ら老後を備え、税制優遇も受けられる代表的な貯蓄口座です。
2. 税額控除限度額と還付金の計算

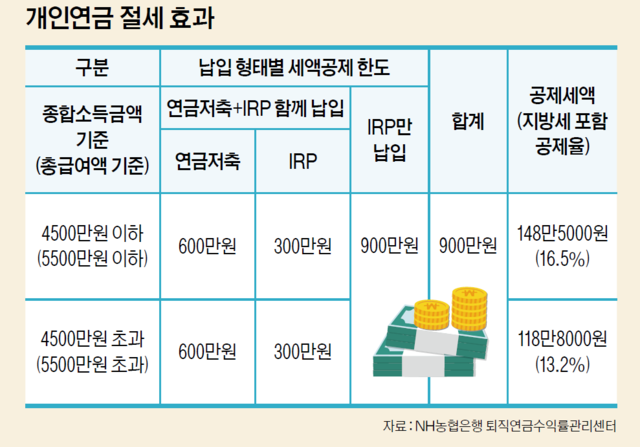
個人年金貯蓄の最大の魅力は、何と言っても年末調整時に受けられる税額控除の恩恵です。年金貯蓄口座は単独で年間最大600万ウォンまでの拠出額に対して税額控除を受けることができます。これに個人型退職年金(IRP)口座を組み合わせると、限度額が合計900万ウォンまで拡大し、節税効果を最大化できます。総給与が5,500万ウォン以下の会社員であれば16.5%の控除率が適用され、最大99万ウォンの税金が還付されます。一方、総給与が5,500万ウォンを超える場合は13.2%の控除率が適用され、最大79万ウォンが還付されます。毎年支払う税金が惜しいと感じていた方にとって、この制度を活用するのが最もスマートな節税戦略です。総合所得税申告を行う個人事業主も、この口座を積極的に活用することで税負担を目に見えて減らすことができます。わずか数十万ウォンでも節約したい場合は、毎年12月末までに自分の年間拠出限度額を確認し、不足分を補填する必要があります。
年金貯蓄は年間600万ウォンまで税額控除が可能で、所得に応じて最大16.5%の還付を受けられます。
3. 年金貯蓄ファンドと年金貯蓄保険の違い
年金貯蓄商品を選ぶ際、多くの人がファンドと保険のどちらを選ぶべきか深く悩むことになります。年金貯蓄保険は保険会社が運用を代行するため元本が保証されますが、収益率は物価上昇率にようやく追いつく程度に留まる場合が多いです。一方、年金貯蓄ファンドは加入者が直接証券会社で口座を開き、多様な株式型商品や上場指数ファンドに投資して高い収益を追求できます。会社員の金某氏は、数年前に安定性だけを重視して保険に加入したものの、低い収益率に失望し、最近証券会社のファンド口座に移管しました。若い年齢で加入し、長期間資金を運用しなければならない会社員にとって、物価上昇率を防衛できるファンド形式の方がはるかに有利です。もちろん、投資傾向が極端に保守的である場合や、株式市場の変動に耐えられない加入者にとっては、保険商品が心の安定をもたらす良い代替案となり得ます。自分の投資傾向と退職までの残り期間を慎重に検討し、最も適した方法を選ぶ知恵が必要です。
資産増殖を望む場合は収益率の高いファンド形式を、安定性を重視する場合は保険形式を選ぶのが 좋습니다。
4. 年金貯蓄口座で投資可能な商品
年金貯蓄ファンド口座を開くと、国内外の株式市場に上場している多様な上場指数ファンドや債券型商品などに自由に投資できます。最近では、米国代表指数を追跡する商品や配当成長が優れた株式型商品に投資する賢い投資家が増えています。ただし残念なことに、レバレッジやインバース形式の高リスクデリバティブ商品は、個人年金口座での売買が法的に厳しく制限されています。これは退職資金を保護するための安全装置であり、無理な投機よりも安定した優良資産を中心にポートフォリオを組むべきです。毎月自動振替を通じて優良な上場指数ファンドを少しずつ積み立てていく長期積立投資方式が最も推奨される運用方法です。株価が下がるときには安く数量をより多く集めることができ、長期的には元本損失のリスクを大きく低減できます。周囲の短期的な市況に揺らぐことなく、黙々と優良資産を積み立てていけば、退職時に笑える資産を手に入れることができます。
年金貯蓄口座では多様な上場指数ファンドへの投資が可能ですが、レバレッジとインバース商品の取引は制限されています。
5. 中途解約時の注意点と不利益
個人年金貯蓄は必ず老後まで長期的な視点で保有すべき商品であり、中途解約すると莫大な財政的打撃を受けます。急な資金必要を理由に中途解約すると、これまで受けていた税額控除の恩恵をすべて返還しなければなりません。さらに、運用収益に対してはその他所得税の名目で実に16.5%という高い税率が適用され、税金の爆弾に見舞われる可能性があります。会社員の李某氏は、急な資金必要で年金口座を解約したところ、年末調整時にむしろ税金をより多く返還しなければならないという荒唐無稽な経験をしました。やむを得ず資金が必要な状況では、解約よりも口座を担保に融資を受けるか、拠出猶予制度について調べる方がはるかに賢明です。国もこうした国民の誤りを防ぐために長期保有を強く推奨し、多様な救済制度を整えています。貴重な老後資金が一瞬のミスで失われないよう、安易に解約ボタンを押さないという心構えが必要です。
中途解約時は税額控除受給額を返還する必要があり、その他所得税が課されるため、長期保有が必須です。
6. 成功した退職のための実践戦略
これまで見てきた内容を基に、今日からすぐに実践できる自分だけの老後資産管理計画を立てる必要があります。まず、自分の年間所得水準と税額控除限度額を正確に把握し、毎月いくら貯蓄するか金額を確定しなければなりません。証券会社のアプリを通じて非対面で簡単に口座を作り、自動振替を設定しておけば、面倒さを克服してコツコツ貯蓄を続けることができます。表面に出る一時的な市場下落に動揺せず、自分が選んだ優良商品を信じて黙々と積み立てていく姿勢が核心です。政府の税制支援政策と複利効果を最大限に享受しながら、退職後の生活を堅実に準備することは、私たち全員にとって権利であり義務です。今流す小さな貯蓄の誠実さが、数年後の退職時には非常に頼もしい経済的支柱として返ってくるでしょう。躊躇していた過去から脱却し、今日こそ自分の未来のための第一歩を力強く踏み出してみてください。
毎月の定期的な自動振替と長期投資を通じて退職資金を準備し、未来の経済的自由を完成させましょう。
よくある質問
=