個人年金貯蓄は、毎年の年末調整で数十万円の税金を還付されながら、老後までしっかり備えられる最も確実な資産形成手段です。毎年12月末になると税金の負担にため息をつくサラリーマンは多いですが、事前に年金商品を用意していた人々は数十万円の還付金を手にして笑顔を見せることが多いです。実際に年給5,000万円のサラリーマンが年金貯蓄と退職年金を合わせて最大限の限度額まで拠出すると、税額控除として100万円以上の金額を還付される可能性があります。多くの人は老後準備は後回しにしてもいいと思い先延ばしにしがちですが、若いうちから少しずつ拠出しておいた資金は、時間が経つにつれて驚くべき複利効果を発揮します。最近では複数のプラットフォームで自分の年金の状態を簡単に確認・管理できるようになり、実行しやすくなりました。この記事では、税額控除の限度額から満期後の受取方法まで、必ず知っておくべき核心内容を詳しく解説します。
=
個人年金貯蓄の税額控除と年末調整による節税メリットの完全活用ガイド
1. 年末調整の税額控除限度額と構造
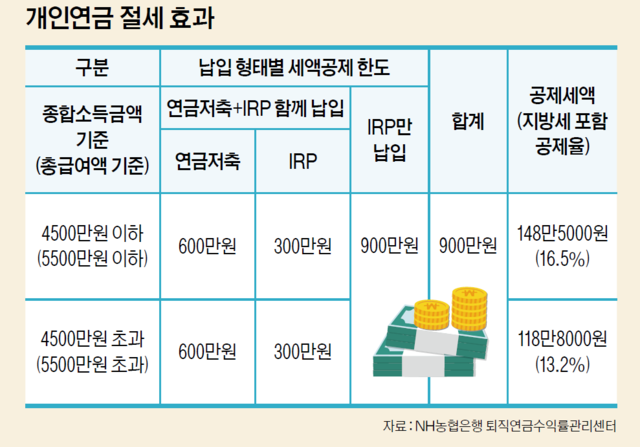
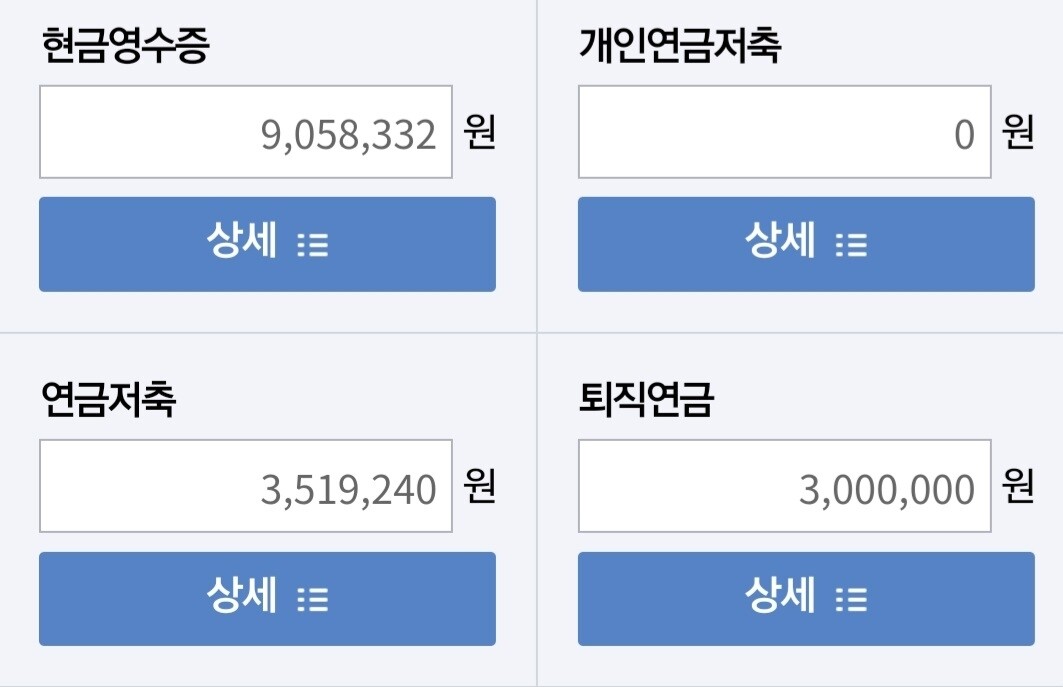
個人年金貯蓄は、単独で加入する場合、年間最大600万円までが税額控除の対象となる拠出限度額が適用されます。これに個人型退職年金(IRP)口座を併用すると、合計で最大900万円まで限度額を拡大でき、節税効果を最大化できます。例えば、総給与が5,500万円以下の労働者が900万円を満額拠出すると、16.5%の控除率が適用され、最大148万円の税金が還付されます。総給与がそれを超える場合でも13.2%の控除率が適用され、最大118万円程度が還付されるため、サラリーマンにとっては選択肢ではなく必須です。ただし、実際に還付される金額は個人の確定税額や他の所得控除項目によって異なるため、自分の年末調整の内訳を慎重に確認する必要があります。たまに年金貯蓄口座に資金を入れたのに、年末調整簡素化サービスで照会できないことに驚くケースもあります。その場合は、金融機関が発行する拠出証明書を直接取得して会社に提出すれば、漏れなく税額控除を受けられます。
年金貯蓄と退職年金を合計して最大900万円まで拠出すれば、年末調整で大きな額の税額控除メリットを享受できます。
2. 運用方式による収益率の違い

年金貯蓄商品は、大きく分けて安定志向の保険商品と、積極的な運用が可能なファンド商品に分けられます。過去には元本保証の保険商品が好まれる傾向がありましたが、最近では物価上昇率に対抗するために株式や債券に直接投資するファンドへの資金移動が活発になっています。実際に長期収益率データを調べると、安全だと思っていた年金貯蓄保険と、積極的に資産を運用する年金貯蓄ファンドの間に大きな格差が生まれています。株式市場の動向や経済状況に合わせて適切な商品を選ばなければ、物価上昇率にも追いつけず、老後資産の実質価値が目減りする可能性があります。毎月誠実に拠出しても、どの資産に配分するかによって退職時点の積立金規模は天と地ほどの差が出ます。したがって、単に税制優遇だけを見て加入するのではなく、自分の投資性向と退職時期を考慮し、有利な運用方式を選ぶべきです。
長期的な資産増殖のためには、物価上昇率を上回れる効率的な運用方式の選択が非常に重要です。
3. 課税繰延べ効果と複利の秘密
個人年金貯蓄の最も強力な武器の一つは、投資過程で発生する利益に対する課税繰延べ(タックスディフェラ)の優遇です。通常の口座では、株式やファンドで収益が出ると配当所得税や譲渡所得税がすぐに源泉徴収され、再投資できる原資が減ってしまいます。しかし、年金貯蓄口座内では商品を売買して収益が発生しても、すぐに税金を差し引かれることなくそのまま残って複利で増える魔法のような効果があります。こうして増えた資金は、後に55歳以降年金として受取るまで税金が猶予されるため、資産増殖速度は通常の口座とは比較にならないほど速いです。10年、あるいは20年以上という長い歳月、税金として漏れ出るお金なしに完全に再投資に活用されるため、雪だるま効果を存分に享受できます。退職時点で年金を受け取る際も、通常の所得税よりもはるかに低い低率の年金所得税が適用されるため、税負担を大幅に軽減できます。サラリーマンが毎年税額控除のメリットだけでなく、この課税繰延べの魅力のために最後まで口座を維持する理由がまさにここにあります。
収益に対する税金が後回しにされることで生じる課税繰延べ効果は、長期複利投資の核心的な推進力です。
4. 満期後の受取方法と年金所得税
積立期間が終わって年齢を重ね、年金を受取る時期が来ると、一括で受取るか分割で受取るかを決める必要があります。まとまったお金が必要だからといって年金貯蓄口座を解約し、一括で受取ると、これまで受けていた税額控除のメリットをすべて返還しなければならないだけでなく、雑所得課税の負担を背負う可能性があります。したがって、必ず55歳以降から年金受取限度額の範囲内で毎月分割して受取るのが、税金を最も賢く節約する方法です。年金受取年数が長くなるほど、国家が課す年金所得税率は3.3%から始まり、年齢が高くなるにつれて徐々に低くなるため、より有利です。もし受取金額が年間一定の限度額を超えると、年金所得ではなく総合所得税に合算される可能性があるため、毎年受取額を調整する知恵が必要です。退職後の安定したキャッシュフローを作るためには、税金が最も少なく課される区間を計算し、受取期間を長く設定するのが 좋습니다。
年金を一括で受け取ると税金の負担が大きくなる可能性があるため、年金所得税率が低い55歳以降から分割受取するのが賢明です。
5. 他金融機関への移管とISA満期金の活用
メインバンクや証券会社の収益率が気に入らない、あるいはより良い条件の商品に移りたい場合は、年金貯蓄口座移管制度を活用できます。既存に加入した商品を解約して新規加入する方式を使うと、税制上の不利益を受ける可能性があるため、必ず金融機関を通じて契約移転を申請する必要があります。契約移転を行うと、既存に積み上げた拠出期間と税額控除の履歴がそのまま引き継がれるため、節税メリットを完全に守りながら移転できます。最近では、サラリーマン必須の資産形成手段とされる個人総合資産管理口座(ISA)の満期資金を年金貯蓄に転換する人も大きく増えています。満期解約した資金の一部を年金貯蓄や退職年金に移すと、追加で税額控除の限度額を増やせるため、一石二鳥の効果を得られます。ただし、無条件に短い周期で解約して移すのではなく、自分の予想収益と累計拠出限度額を総合的に検討し、慎重に決定すべきです。
口座を移す際は解約ではなく契約移転制度を活用することで、既存の節税メリットをそのまま維持できます。
6. 老後準備の始まりと実践戦略
老後準備は先延ばしにするほど、後でより大きな後悔に変わりますので、今すぐ小さな金額でも始めるのが最善です。同世代の成功者がどのように資産を増やしているのか羨むだけでなく、自分だけの自動振替システムを構築しておくのが賢明です。給料が入る日に自動的に年金貯蓄口座から一定額が引き落とされるように設定しておけば、強制的に貯蓄する習慣を身につけられます。最初は負担のない金額から始めても、収入が増えるにつれて拠出額を少しずつ増やしていけば、いつの間にか頼もしい退職資金が作られているでしょう。政府の制度変更や新しい税制優遇情報をこまめに確認し、自分の資産にどのような影響を与えるかに関心を持つ必要があります。今日始める小さな実践が、数年後に豊かで余裕のある老後を完成させる最も堅固な足場になるでしょう。
老後準備は先延ばしにするほど損をするため、今すぐ自動振替設定を通じて継続的な拠出を開始すべきです。
よくある質問
=