2026年、今年から国民年金の保険料率が1998年以来実に28年ぶりに引き上げられ、サラリーマンの毎月の給与明細に記される控除額が劇的に変化しました。基礎年金や国家財政だけに依存する方式は、将来世代にあまりにも大きな負担を押し付ける構造になってしまったため、個人が自ら厳密に老後を準備する動きが必須となりました。特に2030年代のサラリーマンの間では、複利効果を最大化できる私的年金保険商品への関心が、かつてないほど急速に高まっています。株式や不動産などの資産は変動性が大きすぎるため、定年後の固定的なキャッシュフローを作るには明確な限界があるからです。毎月差し引かれる4大保険の控除額の中で、実際に手元に残る金額がいくらなのかを正確に把握し、残った資金をどう運用すべきか検討する必要があります。この記事では、今年新たに変わった年金制度の核心的な変化と、サラリーマンが必ず知るべき年金保険の加入ノウハウを詳しく掘り下げていきます。
=
2026年改正国民年金と年金保険の加入戦略を完全整理
1. 2026年に変化した国民年金保険料率
今年から適用される国民年金保険料率の改正により、サラリーマンが毎月実感する控除額に目立った変化が生じました。被用者(事業所加入者)の国民年金保険料率の合計は9.5パーセントに引き上げられ、この費用は会社と労働者が正確に半分ずつ負担することになります。したがって、個人が実際に負担する労働者負担率は4.75パーセントとなり、昨年より毎月差し引かれる金額がわずかに増加しました。このような料率引き上げは、基金の枯渇時期を遅らせ制度の持続可能性を確保するためのやむを得ない措置ですが、サラリーマンにとっては直ちに歓迎できるニュースではありません。例えば、月給300万ウォンを稼ぐサラリーマンの場合、昨年と比較して年金控除額がわずかに増加し、手取り額に直接的な影響を及ぼします。物価が上がり続ける中、様々な控除項目も増えるため、家計簿をつけることの重要性がこれまで以上に強調される時期です。したがって、固定支出として出る国民年金に加え、自発的に加入する年金保険の比率をどう調整すべきかを冷静に検討する必要があります。長期的な視点から見れば、国家制度が保証する確かな枠組みと、個人が準備する私的年金を適切に組み合わせることで、定年後の貧困を防ぐことができます。
2026年、国民年金保険料率が9.5パーセントに引き上げられ、労働者負担率は4.75パーセントとなり、これは手取り額と老後設計戦略に大きな変化をもたらしています。
2. サラリーマンの手取り額と4大保険の控除構造

毎月口座に入金される給与は、契約した年収から様々な税金や4大保険料をきれいに控除した残りの金額を指します。国民年金以外にも、健康保険、介護保険、雇用保険まで含めると、全体の控除額は想像以上に大きな割合を占めるようになります。特に年収1億ウォンを稼ぐ高収入サラリーマンの場合、税後月給を計算してみると、税金や保険料として抜かれるお金が数百万ウォンに達します。この過程で会社がマッチング方式で半分を負担してくれる点は、サラリーマンとしての大きな利点ですが、依然として個人に帰ってくる実質的な所得は減少する効果があります。毎月一定の日に自動で引き落とされる構造のため、普段はあまり実感しませんが、年末調整や転職の時期を迎えるとその規模を実感します。時折、介護施設や病院などの機関で4大保険料や退職年金の管理が適切に行われず、資金が不適切に支出される事件がメディアを通じて報道されることもあります。したがって、自分の給与明細に記された4大保険の控除内訳が正確に算定されているかを定期的に確認する習慣をつけることが望ましいです。透明な資産管理は、会社の領域だけでなく、個人が受給する給与と年金の将来価値を守る第一歩となります。
毎月給与から控除される4大保険料と税金は実質所得に直接的な影響を及ぼし、透明な内訳確認と支出管理が不可欠です。
3. 2030世代が今すぐ年金保険を始めなければならない理由
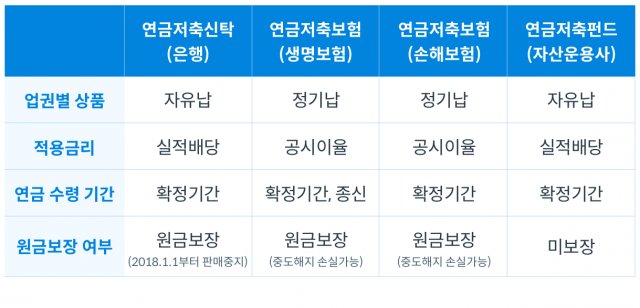
若い世代ほど定年退職の時期が遠く感じられ、老後準備の必要性を容易に見落としがちです。しかし、複利の魔法を十分に享受するためには、資金投入期間が絶対的に長くなければならないため、2030世代から年金保険を準備する必要があります。株式市場の短期的な値動きや不動産市場の大きな変動性に全財産を託すことは、心理的に莫大な負担を与えます。一方、年金保険は長期間にわたって 꾸준히お金を積み立てることで複利効果を最大化できるため、安定した資産ポートフォリオの中心を担います。社会人初期の頃から毎月少額でも貯蓄のように年金保険に積み立てを始めれば、30年後の定年退職時には大きな差を生み出します。実際に周りの同僚を見ても、老後準備を遅く始めてあわてふためくケースを簡単にみつけることができます。今カフェで使うコーヒー数杯の代金を節約して年金口座に加えることが、未来の自分を支える最も賢い投資となります。若いうちに始める年金は、単なる貯蓄ではなく、定年後の生活の質を決定づける最も強力な盾となります。
複利効果を最大化し、変動性の大きい市場で資産を守るためには、2030世代から 꾸준히年金保険を準備するのが最も有利です。
4. まとまった資金がある場合の一時払い年金保険の活用方法
毎月分割で支払う方式以外にも、余裕資金がある場合は一度にまとまった金額を払い込む一時払い年金保険商品を積極的に活用できます。例えば、市場に出ているハンファ生命の一時払い年金のような商品は、1,000万ウォン以上のまとまった資金を一度に払い込み、一定期間安全に維持する形式です。特定の商品の場合、年複利確定利回りが適用され、一定期間維持すると追加的なボーナスも受け取れるため魅力的です。定年退職を目前にした中高年層や、退職金を一度に受給した人々にとって、一時払い商品は資産を安全に運用できる優れた代替案となります。銀行の預金金利が物価上昇率に追いつかない低金利時代において、複利確定金利を受け取るのは、資産価値を防衛する上で大きな助けになります。ただし、中途解約した場合、予期しない損失が発生する可能性があるため、余裕資金の性質と払い込み期間を慎重に検討する必要があります。まとまった資金を銀行にただ眠らせておくのではなく、年金形式に変換して毎月安定したキャッシュフローを構築することが、賢い資産管理戦略です。周りの成功した資産家を見ると、現金性資産の一部を必ず即払年金や一時払い商品で拘束し、生活費を確保しています。
余裕のあるまとまった資金がある場合は、一時払い年金保険を通じて複利確定利回りと維持ボーナスを受け取り、安定した退職資金を作ることができます。
5. 黄昏離婚と財産分与の中で年金を守る方法
最近、社会的に黄昏離婚が急増しており、長年夫婦が共に築き上げてきた財産を分ける過程が非常に複雑な法的争いへと発展しています。若い頃には目立たなかった退職金や国民年金、私的年金保険の解約返戻金まで、すべて財産分与の対象に含まれるためです。長い結婚生活の間、配偶者が加入していた年金資産が誰の貢献によって作られたのかによって、状況が完全に逆転することもあります。ソウル市瑞草区のような法曹密集地の専門弁護士事務所には、こうした年金や退職金の分割訴訟に関する相談が途絶えることがありません。保険契約を中途解約すると返戻金が大幅に減少するため、離婚過程でこれをどのように評価し分けるかが非常に敏感な争点となります。もし相手が知らない間に年金保険を解約したり、資産を隠そうと試みたりすれば、法的により不利な立場に置かれることになります。したがって、夫婦が共に過ごしてきた年月の間形成されたすべての金融資産や保険商品は、透明に公開され公正に分割されるべきです。老後の生計手段である年金権を完全に守るためには、離婚訴訟の初期段階から関連専門家の支援を受けるのが賢明です。
黄昏離婚時には退職金や年金保険の解約返戻金も徹底的な財産分与の対象となるため、専門家への相談を通じて権利を守らなければなりません。
6. 成功した定年退職のための年金保険加入実践戦略
これまで見てきたように、2026年の経済環境は、国家制度と個人年金の調和的な結合を、これまで以上に強く求めています。国民年金保険料率の引き上げにより税後月給が減った痛みを乗り越え、今後は個人が主導する私的年金ポートフォリオを堅固に構築する必要があります。給与の一定部分を強制的に年金口座に積み立てる習慣をつけることが、未来の豊かさを保証する唯一の鍵です。今後経済状況がどのように変動しても、固定的なキャッシュフローを生み出す年金保険は、私たちの生活の確かな安全弁として機能するでしょう。今日すぐに自分の給与明細を開き、4大保険の控除額を確認し、次の給与の端数を貯めて年金商品の加入を真剣に検討してみてください。定年退職後の生活は、遠い未来の話ではなく、まさに今私たちが積み重ねている小さな貯蓄習慣一つ一つによって決定される現実です。迫りくる老後を不安がるだけでなく、具体的かつ体系的な年金戦略を通じて、堂々とした余裕のある明日を自ら完成させていきましょう。
変化する制度の中で、個人主導型の年金保険加入を実践し、定年退職後の安定したキャッシュフローを必ず確保しなければなりません。
よくある質問
=