IRP退職年金は、年間最大900万ウォンまで税額控除の恩恵を受けられる、老後準備に不可欠な口座です。周囲の同僚たちが毎年の確定申告で数十万ウォンから最大100万ウォンを超える還付金を受け取っているのを見て羨んだ経験は、誰にでもあるでしょう。以前は退職金を保管しておく倉庫程度にしか思われていませんでしたが、最近ではこの口座をどのように活用するかによって資産規模が全く変わってきます。特に実績配当型商品や国債など多様な金融商品に直接投資できるようになり、サラリーマンの関心は非常に高まっています。この記事では、税額控除の限度額を埋める方法から、利回りを効果的に管理する実践的な運用戦略まで詳しく見ていきましょう。
=
IRP退職年金の税額控除限度額と利回りを高める運用戦略まとめ
1. IRP退職年金の基本概念と加入対象
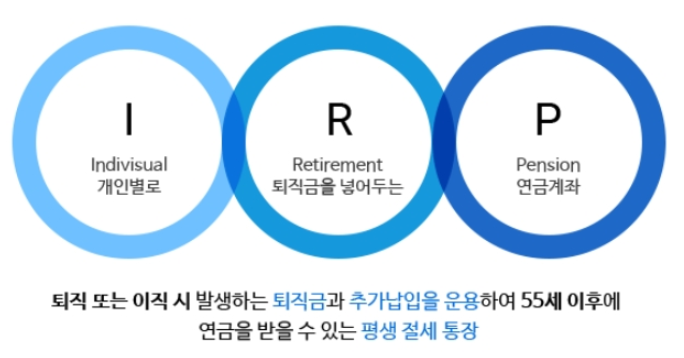
個人型退職年金であるIRPは、従業員が転職や退職時に受給する退職金を必ず移管受け取ったり、自ら資金を拠出して老後資産を積み立てていく金融口座です。過去には会社が定めた方法に頼るしかなかったですが、現在は所得のあるすべての就業者や自営業者まで幅広く加入できる構造に変わりました。会社員だけでなく、フリーランサーや個人事業主も所得証明が可能であれば、誰でも銀行や証券会社で口座を作ることができます。毎月一定額を貯蓄するように拠出することで、職場生活の中で起こりうる転職状況でも退職金を安全に一つの口座に集めることができます。こうして積み立てた資金は、将来退職時に一時金ではなく年金形式で分割して受け取ることで、税負担を大幅に軽減する効果を得られます。多くの社会人初年度の人々は、年金商品は退職間近の中高年層だけのものだと誤解しがちです。しかし、複利の効果を最大化するためには、社会生活を開始した非常に早い段階で年金口座を開設することが有利です。毎月少額でも 꾸준히拠出しておけば、時間が経つにつれて資産の規模が目に見えて大きくなるからです。証券会社や銀行のモバイルアプリを使えば、店舗を訪れなくてもスマホ画面を数回タップするだけで簡単に非対面で口座を開設できます。自分の所得水準と投資スタイルに合った金融機関を丁寧に比較し、最も手数料が合理的な場所を選ぶ賢さが求められます。
IRP退職年金は所得がある誰でも加入できる老後準備の必須口座であり、転職時の退職金を統合管理し、複利の恩恵を受けることができます。
2. 年末調整の税額控除特典と限度額の活用方法

年金貯蓄とIRPを合算すると、年間最大900万ウォンまで税額控除の恩恵を受けられ、年末調整シーズンにはサラリーマンにとって最高の節税手段とされています。総給与が5,500万ウォン以下の労働者であれば拠出額の16.5%が還付され、5,500万ウォンを超える場合は13.2%の控除率が適用されます。例えば、年間限度額である900万ウォンを満額拠出した場合、最大148万5,000ウォンという膨大な金額を税金の還付金として受け取ることができます。給与だけに頼るサラリーマンにとって、年末調整の還付金は渇いた土地に降る恵みの雨のような存在であり、この節税特典を見逃すのは大きな損です。ただし、年金貯蓄口座にすでに600万ウォンを拠出していた場合、IRPには残りの300万ウォンを埋める形で柔軟に限度額を配分できます。周囲の同僚が税額控除の限度額を埋めるために年末に急いでまとまったお金を入金している姿をよく見かけますが、毎月分割して拠出する方式の方がキャッシュフロー管理に 훨씬有利です。まとまったお金が一度に出ると生活費に打撃を与える可能性があるため、毎月一定額を自動振替に設定しておくのが賢い資産管理方法です。また、年間控除限度額を超えて拠出した金額があれば、翌年に繰り越して税額控除を受けられるため、必ずしも損をする構造ではありません。国税庁のHomeTaxサービスを通じて、毎年自分が拠出した金額と予想還付額を事前に照会できるので、定期的に確認する習慣をつけましょう。税金を節約することはつまり収益を上げることに等しいという気持ちで、節税限度額を徹底的に埋めていくのが 좋습니다。
年金貯蓄とIRPを合算して年間最大900万ウォンまで拠出すると、最大16.5%の高い税額控除の恩恵を受けることができます。
3. 利回りの最大化のための実績配当型と安全資産の配分
IRP口座は、元本利子保証商品だけに資金を預けるのではなく、株式型ファンドや上場指数ファンド(ETF)などの実績配当型商品にも積極的に投資できます。最近の統計を見ると、確定給付型や元本利子保証中心の商品の利回りに比べ、実績配当型商品の利回りがはるかに高い傾向が見られます。しかし、無謀にリスクの高い資産だけに全財産を投資することはできず、法的に安全資産を最低30%以上義務的に保有する必要があります。したがって、リスク資産は最大70%まで組み入れ、残りの30%は安全資産で埋める比率調整が資産運用の核心です。債券混合型商品や安全資産として認定される債券型ETFをうまく活用すれば、法的比率を満たしながらも全体ポートフォリオの利回りを堅実に維持できます。知人の一人は、攻撃的な投資スタイルを信じてリスク資産の限度額を満額まで埋め、米国指数ベースのETFに投資した後、立派な資本所得を得たと話します。一方で、あまりに保守的な傾向で銀行預金だけに預けていた別の知人は、物価上昇率を考慮すると事実上資産が減ったとし、残念がっていました。このように、退職までの残り期間と自分の投資スタイルを総合的に考慮し、株式と債券の比率を定期的に調整するリバランスのプロセスが必ず必要です。証券会社のモバイル取引画面では、現在の自分のポートフォリオのリスク資産比率をリアルタイムで表示するため、誰でも簡単に比率を合わせることができます。安全資産30%のルールを守りながら、その中でドル資産や国内国債などを多様に分散して投資する知恵を発揮すべきです。
リスク資産70%と安全資産30%の投資比率を守りながら実績配当型商品を積極的に活用すれば、預金金利よりもはるかに高い利回りを期待できます。
4. 中途解約の制限とやむを得ない例外事由
IRPは老後資金のための目的が明確な口座であるため、一般的な状況では勝手に引き出すことはできない中途解約の制限が非常に厳格です。突然大きなお金が必要になり、口座を解約しようとしたら、これまで受けていた税額控除の恩恵をすべて返還しなければならないことを知って驚くことが多いです。税額控除を受けた金額と運用収益に対して、その他所得税の名目でなんと16.5%という高い税金を課されるため、絶対に軽く考えるべきではありません。緊急資金が必要な状況では、退職年金を無闇に解約するのではなく、住宅購入や借家保証金の準備など、法律で許可されている例外的な中途解約事由に該当するかどうかをまず確認すべきです。無住宅者が本人名義で住宅を購入したり、無住宅世帯主が借家保証金を負担しなければならない場合など、特定の条件では税金の負担を避け、引き出すことができます。また、本人や家族が病気や負傷により6ヶ月以上療養が必要な深刻な状況が発生した場合も、法的な中途解約許可事由に該当します。破産宣告を受けたり、個人再生手続きが始まったりするなど、経済的に極めて深刻な危機に陥った場合でも、元本を引き出せる例外条項が設けられています。これらの例外事由を証明するためには、関連機関の書類を丁寧に準備しなければならないため、普段から必要な書類要件を事前に知っておくと大きな助けになります。目の前の消費のために老後資金口座を中途解約することは、未来の自分の財布から現在の生活を支えることと変わりないことを心に留めておくべきです。できるだけ中途解約や解約なしに、退職時点まで資産を完全に運用していくことが、長期的な資産形成にとって最も有利な戦略です。
IRPは原則として中途解約が不可能であり、一般解約時には税額控除を受けた金額を返還しなければならないため、住宅購入などの例外事由を正確に把握しておく必要があります。
5. 転職および退職時のIRP口座移管と年金受給方法
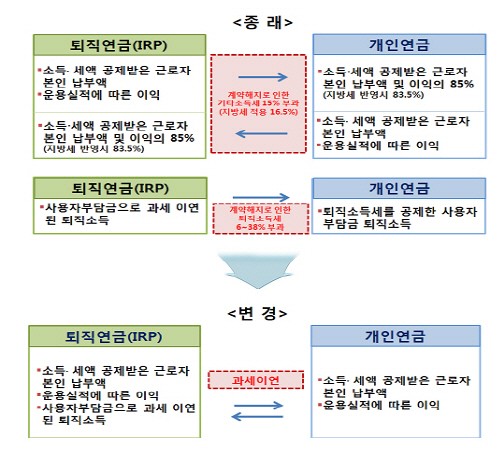
会社を移ったり退職したりすると、会社が管理していた退職金を必ず個人名義のIRP口座に移管して、引き続き運用していく必要があります。過去には退職金を受け取ると、一時金として現金化して車を買い替えたり生活費に使ってしまうサラリーマンがかなり多くいました。しかし、そうして退職金を途中で使ってしまうと、実際に退職後の生活では頼る場所がなくなるため、国家としても口座移管を義務化する傾向にあります。退職金を一時金として受け取らず、IRP口座に直接振替えると、退職所得税をすぐに払わずに課税繰延べの恩恵を受けることができます。移管された資金は退職するまで引き続き投資商品として運用され、増やせるため、複利の恩恵を完全に受けるための核心の通路となります。後に定年を迎え、年金を受給する年齢になると、55歳以降から年金受給申請を通じて毎月一定額を分割して受け取ります。この時、年金として受給する期間を10年以上長く設定すると、一時金で受け取る場合よりも退職所得税を最大30%から40%まで減免を受けることができます。毎月口座に入ってくる年金収入は生活費を安定して賄ってくれるため、退職後の生活の質を大きく高める頼もしい支えとなります。金融プラットフォームや証券会社のアプリでは、ユーザーが直接年金受給期間と金額をシミュレーションできる便利なツールを提供しています。若い頃から引っ越しや転職のたびに口座をうまく連携し、管理してきた人だけが、退職後に余裕があり豊かなキャッシュフローを享受できます。
転職や退職時に退職金をIRP口座に移管して課税繰延べの恩恵を受け、55歳以降年金として受給すれば税金を大きく減らすことができます。
6. 賢い年金資産管理のための未来展望
今後、私たちの社会は超高齢化時代に入り、国家が支給する年金だけでは安定した老後を保証することが徐々に難しくなるでしょう。自ら準備する私的年金の重要性がこれほど強調される時期はなく、IRP退職年金はその中心に立っている核心的な資産管理手段です。最近では、人工知能技術が組み込まれた投資ソリューションやモバイルプラットフォームを通じて、初心者でも簡単に自分の年金状態を診断し、ポートフォリオを変更できます。毎日忙しい日常を送るサラリーマンが複雑な金融知識を知らなくても、AIが推奨するカスタマイズされた資産配分戦略を活用して利回りを管理する時代が来たのです。年金準備を人より早く始めた人と、先延ばしにして後から後悔する人の退職後の生活は、天と地ほどの差が開く 수밖에ありません。今日すぐにスマホを手に取り、自分の年金口座の状態を確認し、毎月拠出額を少しずつ増やしていく小さな実践を始めてみることをお勧めします。
高齢化時代に対応するため、AIベースの便利なモバイルプラットフォームを活用し、今すぐIRP退職年金の資産管理を始めましょう。
よくある質問
=