年金積立ファンドは、老後資金を準備しながら毎年税制優遇措置も受けられる、最も確実な資産運用手段です。最近では、預金や保険中心の消極的な方法から離れ、実績分配型の商品に目を向け始めるサラリーマンが増えています。実際、30代前半のサラリーマンが給与の相当部分を年金積立ファンドと個人型確定拠出年金(iDeCo)に拠出し、短期間で億単位の資産を築いている事例も珍しくありません。銀行の預金金利が物価上昇率に追いつかない今、税金を節約しつつ利回りも高める方法は選択ではなく必須です。この記事では、年金積立ファンドの具体的な特典から利回りの違い、そして絶対に避けるべき失敗例まで詳しく解説します。これから紹介する核心となる内容をよく参考にし、皆さんの貴重な資産を守り、増やしていくお手伝いができれば幸いです。
=
年金積立ファンドの税額控除限度額と利回りの比較、30代の資産形成に必須の戦略
1. 年金積立ファンドと個人型確定拠出年金の税額控除限度額
年金積立ファンドと個人型確定拠出年金を合わせると、年間最大900万円まで税額控除を受けることができます。年金積立口座単独では最大600万円まで控除対象となり、個人型確定拠出年金に追加で加入して拠出すれば限度額を埋めることができます。総給与が一定基準以下の労働者は、拠出金額の16.5パーセントを年末調整で還付金として受け取れるため、非常に大きなメリットがあります。毎月一定額をコツコツと拠出することで限度額を埋めていくサラリーマンが増えています。身近なところで年末調整で税金の負担が重くなり悩んでいる知人を見たことがあるでしょう。これはまさにこうした節税口座を活用していなかったためであり、今からでも手遅れではありません。
貴重な給与をただ口座に預けておくよりも、税額控除の恩恵を受けながら運用する方がはるかに賢明です。毎月自動振替を設定しておけば、強制的に貯蓄する習慣も身につけられます。
年金積立ファンドと個人型確定拠出年金を組み合わせることで、年間最大900万円の税額控除の恩恵を受けることができます。
2. 元本保証型商品と実績分配型の利回りの極端な違い
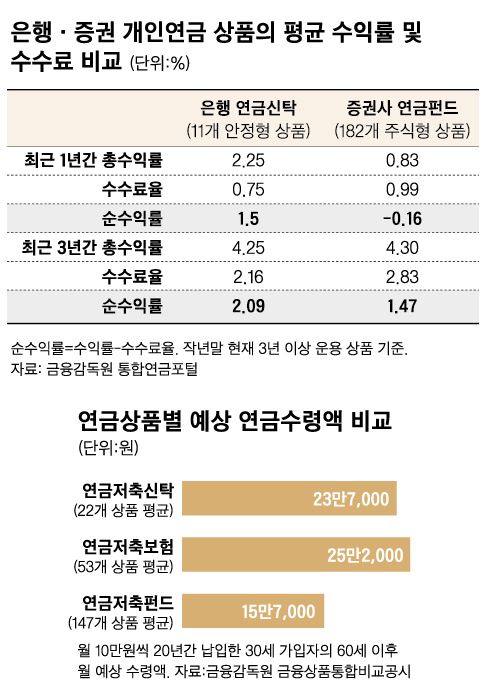
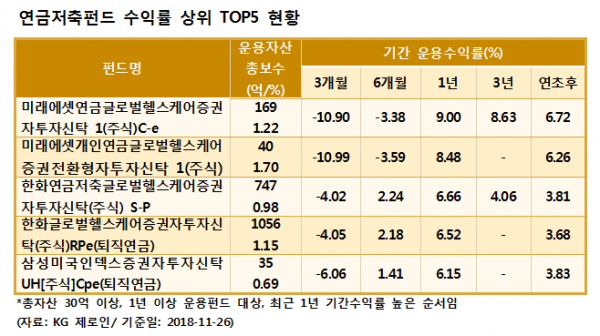
過去には安定性を重視し、銀行の年金積立保険に加入する人が大多数でした。しかし、物価上昇の速度を考慮すると、年金積立保険の低い利回りでは将来に備えるのが困難です。最近の統計を見ると、年金積立ファンドと年金積立保険の利回りの差は数十倍に達するほど大きく開いています。株式や上場投資信託(ETF)に直接投資できる年金積立ファンドは、資産増殖の面で圧倒的な優位性を持っています。実際、身近なところでも指数型商品や優良株を組み込んだ人々が、より速いスピードで資産を増やしているのを目の当たりにできます。
安全だという理由だけで利回りがほぼ出ない商品に資金を縛り付けておくことは、機会損失の観点から大きな損失です。若い時期は変動性を許容してでも、資産を増やせる実績分配型の口座を積極的に活用すべきです。
年金積立ファンドは元本保証型商品と比較してはるかに高い利回りを記録し、資産増殖に有利です。
3. どの銘柄に投資すべきか?人気のポートフォリオ構成
年金積立ファンド口座内では、国内外の様々な株式型上場投資信託(ETF)や債券型商品を自由に取引できます。多くの投資家が、米国を代表する株価指数に連動する商品や、グローバルな優良企業に分散投資しています。例えば、毎月一定額を米国大型株指数と、安全資産である金関連商品に分けて組み入れる方法が人気を集めています。こうしてポートフォリオを多様化すれば、市場の急激な変動にも冷静に対処できます。証券会社のモバイル取引画面を通じて、株式のように簡単に売買を管理できるため、初心者でも手軽に始められます。
周囲の噂に流されてリスクの高い銘柄を購入するのではなく、長期的に上昇傾向にある指数に積立投資するのが安全です。退職時期まで長い時間が残っているほど、株式の比率を高めて複利効果を最大化すべきです。
年金積立ファンドを通じて米国指数や安全資産である金などに分散投資し、長期利回りを高める必要があります。
4. 中途解約時に直面する恐ろしい税金の罠
一生懸命資産を積み立ててきたのに、急な資金需要を理由に年金積立口座を勝手に解約してしまうケースがあります。この場合、これまで受けていた税額控除の恩恵をすべて返還するだけでなく、運用収益に対して雑所得課税が課されます。実際に無意識に口座を解約したところ、予想外の多額の税金通知書を受け取り後悔している人をよく見かけます。税額控除を受けなかった元本部分は税金なしで引き出せますが、複雑な引出し順序の規定があるため、一般の人が直接計算するのは難しいです。
本当にやむを得ない事情がない限り、退職時期まで口座を維持するのが鉄則です。もし急にお金が必要になった場合は、口座を解約する代わりに年金積立担保融資制度を検討する方がはるかに有利です。
年金積立ファンドを中途解約すると、これまで受けた税額控除や収益に対して重い税金が課されるため注意が必要です。
5. 満55歳以降の年金受給時に知っておくべき課税基準
退職後に毎月年金を受け取る際も、税金の問題を綿密に検討しなければ賢い資金管理はできません。私的年金の受給額が年間1,500万円を超えると、分離課税と総合課税のいずれかを選択して納税する必要があります。1,500万円以下であれば、非常に低い税率の年金所得税のみを納めれば済むため、税負担は大きくありません。毎年受け取る金額を適切に分散して税率を下げるのが、退職設計のコツです。税金の知識を事前に備えて退職を迎える人とそうでない人の老後収入には大きな差が出ます。
国民年金に加え、私的年金の受給額まで考慮して、年間受給限度額を事前に調整しておかないと、税金の罠に陥ります。退職後の安定したキャッシュフローを作るために、今から年金受給シナリオを描いてみるのが良いです。
年金受給額が年間1,500万円を超えると課税基準が変わるため、受給時期を分散する戦略が必要です。
6. 成功した老後生活のための年金積立ファンド活用見通しと決意
高齢化社会が加速するほど、国家が保証する年金だけでは余裕ある老後を送るには到底不十分です。結局、自分で準備する私的年金の比率を高めてこそ、物価上昇に防ぎ、安定した生活を維持できます。証券会社のモバイル取引の利便性が日々向上しているため、誰でも手軽に年金口座を開設し、運用できます。今すぐ月収の一部を自動振替で設定し、年金積立ファンド口座に拠出するという小さな実践を始めましょう。時間が経つにつれ、複利の魔法と税額控除の恩恵が組み合わさり、驚くべき資産増加を経験することになります。
退職は遠い未来の話のように感じますが、準備を始める時期によって老後の豊かさが全く変わります。今日から不要な支出を減らし、年金口座への投資額を少しずつ増やしていくことをお勧めします。
徹底した年金積立ファンドの運用は、高齢化社会において最も確実で頼もしい老後対策手段となります。
よくある質問
=