安定した老後の生活を用意するためには、若いうちから徹底的な資金計画を立て、年金保険への加入を急ぐ必要があります。多くの人が退職後の漠然とした生活費を心配していますが、具体的な貯蓄や準備を始める人は稀です。身近にいる会社員の金さんは、毎月の生活費やローン利息のために将来のための貯蓄を先延ばしにし、後になって後悔しがちです。この記事では、なぜ今すぐに老後準備を始めなければならないのか、その理由を明確に解説します。また、国民年金に加えて準備すべき金融商品の種類と具体的な選択基準を詳しく解説します。漠然と迫ってくる退職時期を恐れずに迎えるために、今日から実践できる現実的な原則を確認しましょう。小さな習慣 하나가、数十年後の私たちの生活の質を完全に変える可能性があることを覚えておいてください。
=
年金保険に加入する前に必ず知るべき老後資金準備のコア戦略と基準
1. 国民年金だけでは不十分な理由
毎月誠実にかけている国民年金だけでは、退職後の豊かな生活を完全に保証することは困難です。統計資料を見ても、退職直前の収入に対して実際に受給される年金額は期待に届かないことが多いです。物価が継続的に上昇する状況を考慮すると、基本的な生活費すら極めて不足する可能性が高いです。自営業を経営する李さんは、過去数十年間国民年金に加入してきましたが、実際に予想受給額を確認して大きな衝撃を受けました。若い頃はこれで十分だろうと安心していましたが、老後に医療費や余暇活動のコストまで考慮すると、穴の空いた樽に水を注ぐようなものだと気づきました。結局、国家が提供する基本的なセーフティネットに加えて、個人の追加貯蓄商品が必ず必要になる理由がここにあります。国民年金が堅固な骨格の役割を果たすなら、私たちが直接加入する私的年金はその上に載せられる肉のようなものです。税制優遇を綿密に検討し、毎月負担できる金額分を継続的に拠出することが賢明な姿勢です。
国民年金だけでは物価上昇と増加する生活費に対応するのが困難なため、追加的な私的年金の準備が不可欠です。
2. 終身保険と年金保険の違い

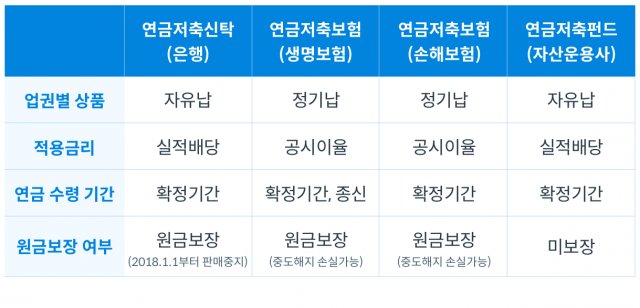
老後対策のために保険商品を探している過程で、終身保険と年金保険の性質を混同するケースが非常に多いです。終身保険は基本的に被保険者の死亡を保証することを主な目的とし、加入期間は生涯続きます。一方、年金保険は高齢期に入ってから毎月生活費を安定して受給することを主な目的とする金融商品です。主婦の朴さんは、夫の死亡保障のために加入した商品を老後資金と誤解し、中途解約しようとして大きな損失を被りかけたことがあります。終身保険は途中で解約すると返戻金が非常に少ないため、当初の目的に合わない商品を選択すると金銭的損失が大きくなります。一方、年金保険は定められた時点から老後資金を定期的に分割して受け取れるよう設計されており、生活費の確保により有利です。商品名が似ているからといって、保障内容や目的まで同じではないため、加入前に約款を綿密に確認する必要があります。現在の財政状態と今後の人生計画に対して、どの商品がより適しているかを冷静に検討する知恵が必要です。
死亡保障が中心の終身保険と、老後生活費の受給が目的の年金保険は、加入目的と特典において大きな違いがあります。
3. 4大保険の加入履歴と年金の関係
職場で毎月コツコツと納付している4大保険の履歴は、将来の年金受給額を決定する非常に重要な指標となります。国民年金を含む各種社会保険制度は、私たちが誠実に行ってきた労働期間と収入を基に精緻に算定されます。短時間労働やアルバイトを転々としている場合、加入条件を満たさず、後で不利益を受ける可能性があります。フリーランスとして働いている崔さんは、これまで税金や保険料を節約するために加入を先延ばしにし、後になって国民年金の加入期間が不足している事実を知りました。年を取って年金を申請する際、加入期間が短ければ毎月受け取る金額が著しく減少し、老後破産のリスクが高まります。したがって、インターネット発行サービスを通じて自分の加入履歴を定期的に確認し、漏れがないかチェックする必要があります。労働基準法上、一定時間以上働く労働者は当然加入する権利があり、これにより将来の年金資産を守ることができます。会社の機嫌をうかがって加入を先延ばしにするのではなく、自分の権利を堂々と主張し、記録を透明に管理する習慣を身につけるべきです。
4大保険の加入履歴は将来の年金受給額を左右するため、定期的に確認し漏れを防ぐ必要があります。
4. 老後生活費のチェックと現実的な基準
退職後に毎月実際にどのくらいの生活費が必要なのか、具体的な数字で計算したことがあるか自ら問いかける必要があります。漠然と退職すれば出費が減るだろうと思いがちですが、医療費や孫への小遣いなど予想外の支出が増えます。統計庁が発表する平均的な数値だけに頼らず、自分の住居形態や食習慣に合った加入基準を設けるべきです。退職目前の鄭さん夫婦は、最近1年間の支出明細をExcelファイルで綿密に整理し、生活費をチェックしました。毎月固定でかかる管理費や食費以外にも、70歳の誕生日パーティーや子供の結婚式などの大きな支出項目を計算から除外しませんでした。その結果、現在準備されている資金では全く不十分という結論を出し、今からでも支出を減らし貯蓄額を増やすことに決意しました。自分の生活水準を客観的に把握し、それに合った年金商品を追加で設計することが、老後破産を防ぐ最も確実な道です。他人がおすすめする商品を盲目的に追うのではなく、自分の口座に入る実受給額を基準に判断すべきです。
客観的な支出明細分析に基づき、自分に合った老後生活費の基準を設定し実践する必要があります。
5. 税制優遇と年金貯蓄の活用方法
会社員が年金保険に加入する際、最も魅力的に感じる部分の一つは、毎年確定申告で受けられる税額控除の優遇です。国家は国民の自発的な老後準備を奨励するため、特定の条件を満たす商品に対して破格の税制優遇を付与しています。これをうまく活用すれば、毎年貴重な税金を還付されながら、同時に将来のための堅固な元手をコツコツと積み重ねることができます。会社員の韓さんは、毎年確定申告シーズンごとに支払う税金に悩んでいましたが、周囲の助言で年金商品に加入しました。毎月一定額を継続的に拠出したおかげで、翌年の確定申告で相当な金額の還付を受け、大きな喜びを味わうことができました。こうして還付された金を再び貯蓄したり、必要な場所に再投資したりすることで、資産規模をより迅速に増やすことができました。ただし、税制優遇だけを見て無理に加入し、途中で解約すると、むしろこれまで受けた優遇を返還しなければならないという不測の事態が生じます。自分の収入水準と今後のキャッシュフローを綿密に検討し、毎月負担なく納付できる適正ラインを守る 것이賢明です。
年金商品の税制優遇を賢く活用すれば、確定申告の還付と老後準備という二つの目標を同時に達成できます。
6. 成功した老後のための実践戦略
これまで見てきた様々な基準や情報に基づき、今後は言葉だけで終わらせず具体的な行動を開始する時です。老後準備は一日でも早く始めるほど複利効果を享受でき、将来返ってくる報酬が莫大になります。明日から先延ばしにせず、現在の自分の資産状態と4大保険の加入履歴からインターネット発行を通じて一つずつ確認することをお勧めします。退職専門家は、完璧な計画を立てることよりも、小さく些細な実践を継続的に続ける姿勢の方がはるかに重要だと強調しています。毎月コーヒー代を節約して、少額でも年金口座に自動振替で入れる小さな変化が、人生の後半を完全に変えます。周囲の誘惑や一時的な経済危機に揺らぐことなく、自分だけの原則を黙々と守り続ける人が真の勝者になります。これから訪れる10年後、20年後の自分の姿を想像しながら、今日下す金融決定に慎重さと確信を込めてみてください。平穏で笑顔あふれる老後は偶然訪れるものではなく、今日私たちが流した小さな準備の汗で作り出されるものです。
完璧な計画よりも、少額でも継続的に貯蓄し実践する姿勢が、成功した老後を作る鍵です。
よくある質問
=