国民年金の早期受給は、定年より最大5年早く年金を受け取れる制度ですが、毎年6%ずつ受給額が減額される点を必ず覚えておく必要があります。退職後に確実な収入がなく、生活費に困っている方々にとっては、渇いた大地に降る恵みの雨のような制度になり得ますが、生涯にわたって受け取る総額を考慮すれば、慎重な判断が必要です。実際に5年早く受け取ると、本来受け取るべき金額の30%が減額されるため、安易に申請して後悔するケースも少なくありません。周囲で早期年金を受け取って生活費を賄っているという話に惑わされるのではなく、自分の経済状況や健康状態を落ち着いて検討すべきです。本記事では、早期受給の正確な条件から減額率の計算方法、収入がある場合の注意点まで詳しく解説します。
=
国民年金の早期受給:条件、減額率、損益分岐点の総まとめ
1. 国民年金の早期受給とは
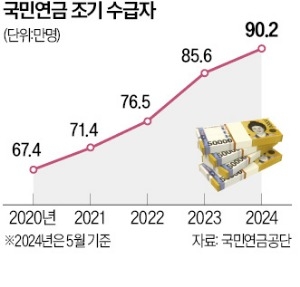
早期老齢年金は、法定の受給開始年齢より最大5年早く年金を受け取れる制度です。収入がない場合や所定の基準以下の収入しかない退職者が、経済的な空白期間を埋めるのを助ける社会的セーフティネットです。定年までしっかり勤めて退職したものの、国民年金を受け取るまで数年の空白期間が生じる場合に役立ちます。例えば、本来65歳で受け取る予定の人が、60歳から年金の申請をして受け取ることができます。しかし、誰でも申請できるわけではなく、加入期間が10年以上満たされていなければ基本的な資格が与えられません。退職後に収入が完全に途絶え、直ちに生活費が尽きる切迫した状況では、この制度は救世主のように感じられます。大企業で役員として名誉退職したキム課長の場合、再就職先が見つからず5年間生活費の圧力に苦しんだ後、早期受給を真剣に検討しました。毎月固定で出ていく支出は減らないのに、手元に入る現金がないため、夜に眠れない日が増えました。このように収入の空白を埋める便利なツールですが、制度のメリットとデメリットを正確に理解して臨まなければ、後で損をする可能性があります。
法定年齢より最大5年早く受け取る早期受給は収入の空白期間を埋めてくれますが、徹底的な計算が必要です。
2. 減額率の計算と減額される金額
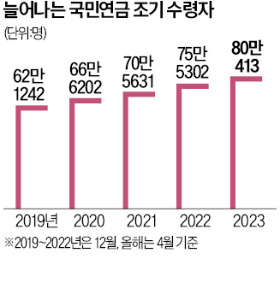
早期受給の最大の代償は、早く受け取る代わりに、生涯減額された金額で年金を受け取らなければならないという事実です。1年早く受け取るたびに年6%、月0.5%ずつ減額が適用されます。もし5年早く受け取れば、合計30%減額された状態で生涯年金が支給されます。本来正しく受け取っていれば毎月100万円を受け取っていた人が、5年の早期受給を選べば70万円しか受け取れません。この減額された金額は一時的なものではなく、死ぬまで生涯維持されるため、長期的には大きな差が出ます。退職者コミュニティでは、直ちに息苦しさから解放されると喜ぶ人もいますが、10年後、20年後を計算してみると、累積損失額は数千万円に達する可能性があります。物価上昇率まで考慮すれば、毎月の30万円の差は時間が経つにつれてますます大きく感じられるでしょう。健康状態が非常に悪くない限り、あるいは直ちに生計が脅かされる特別な状況でない限り、この減額率の重さを軽く見てはいけません。周囲の人の話だけを信じて安易に申請し、後で年金事務所を訪れて後悔している人々を、周囲でさえ見つけることができます。
1年早く受け取るたびに6%ずつ減額され、5年早めると生涯30%減額された金額を受け取ることになります。
3. 収入があると年金が減額または停止される

多くの人が、早期受給を申請した後、小さなアルバイトをしたり再就職して収入を得たりしても、そのまま全額受け取れると誤解しています。しかし、早期老齢年金を受け取っている期間中に一定水準以上の収入が発生すると、年金の支給が全部または一部停止される可能性があります。国民年金法で定められた収入基準を超えると、年金が減額されたり、全く出なくなったりする状況が起きます。単なる小遣い稼ぎ程度だと思ってコンビニのアルバイトや警備の仕事を始めたら、年金が途切れて慌てている高齢者が毎年発生しています。パクさんは、退職後の退屈さを紛らわすために小さな店舗で働き始めたら、予想外の通知を受け取りました。早期受給中に発生した収入が一定基準額を超えたため、毎月出ていた年金が大幅に減額されたり、支給が保留されたりしたのです。年金も受け取り、労働所得も得られて老後が豊かになると思っていたのに、むしろ年金が減額されたので、理不尽な気持ちにならざるを得ません。したがって、早期受給を検討しているのであれば、自分が予想する追加の労働所得が法的基準に抵触しないかどうかを慎重に検討する必要があります。
早期受給中に一定基準を超える収入が生じると、年金が一部または全額停止される可能性があるため注意が必要です。
4. 77歳の損益分岐点の秘密
早期受給が得か損かを分ける魔法の年齢は、まさに77歳前後に形成される損益分岐点です。通常の年齢で年金を受け取る場合と、5年早く早期受給する場合を比較すると、77歳前後を境に有利不利が分かれます。77歳以前までは、早く受け取ったため累積受給総額が多いので、早期受給が得のように見えます。しかし、77歳を超えると、通常受給者が毎月受け取る金額の方が多くなるため、累積総額が逆転現象を起こします。つまり、健康に長生きする場合を想定するなら、5年早く30%減額された年金を生涯受け取るよりも、我慢して通常の年齢で受け取る方がはるかに有利です。逆に、健康状態が悪かったり、平均寿命より早く命を落とす可能性が高かったりする場合、早期受給で先に使ってしまうのが賢明な選択になります。そのため、専門家たちは自分の健康状態と家族歴を冷静に分析して決定すべきだと助言しています。無条件に早く受け取って銀行口座に入れておくことが万能ではなく、自分の予想寿命を代入して計算機を叩いてみる必要があります。
77歳前後の損益分岐点を基準に、長生きするほど通常受給が有利になり、早期に寿命が尽きると早期受給が有利になります。
5. 地方自治体の支援金と他の代替手段を活用する
60歳で退職したが、国民年金の受給年齢である65歳まで収入の空白が生じる場合、早期受給だけが選択肢ではありません。最近、一部の地方自治体では、60歳から65歳までの収入の空白期間を埋めるために少額の支援金を支給する制度を運営しています。慶尚南道のような地域では、一定の要件を満たした退職者に毎月一定額を支援し、直ちに飢えることを防いでいます。このような地方自治体の支援事業や退職年金、個人年金など多様な資産を先に活用することが、早期年金の減額による損失を避ける方法です。イ課長は、退職後に直ちに金が必要で早期受給しようとしたが、周囲の勧めで他の方法を模索しました。持っていた退職年金を一括金ではなく年金形式に変換し、地方自治体の中高年支援プログラムも一緒に調べました。その結果、国民年金を減額されずに完全に守りながら、5年の収入の空白期間を無事に乗り越えられる資金源を確保しました。安易に国民年金に手を伸ばす前に、自分が持っている退職年金や住宅年金、個人年金などがないかを総合的に点検する知恵が必要です。
早期受給以外にも、地方自治体の支援金や退職年金など多様な代替手段を活用して減額損失を防ぐことができます。
6. 賢明な老後のための最終選択
国民年金の早期受給は、切迫した状況にある退職者に息苦しさから解放してくれるありがたい制度ですが、生涯減額された年金を受け取らなければならない致命的な代償が伴います。したがって、周囲の人が早く受け取って旅行しているからといって、それにつられて申請するのではなく、自分の人生の青写真を広げて真剣に検討すべきです。今後の健康状態と予想寿命、他の収入源の有無を総合的に考慮し、自分だけの最適な受給時期を見つける必要があります。直前の空腹を避けるために将来の収入を削るような過ちを犯さないよう、今日学んだ内容を基に慎重に計算してみてください。退職後の人生は思っているより長く、お金がかかる場所は尽きないため、年金資産を最大限に守ることが賢明です。今この瞬間にも、無数の退職者が早期受給と通常受給の間で悩み、夜に眠れないでしょう。一人で判断が難しい場合は、国民年金公団の支店を訪れて予想年金額をシミュレーションし、専門家の相談を受けるのも良い方法です。徹底的な準備と冷静な計算だけが、豊かで安定した老後を保証する最も確実な鍵となるでしょう。
自分の健康と財政状況を総合して早期受給 여부를慎重に決定することで、安定した老後を保証されます。
よくある質問
=