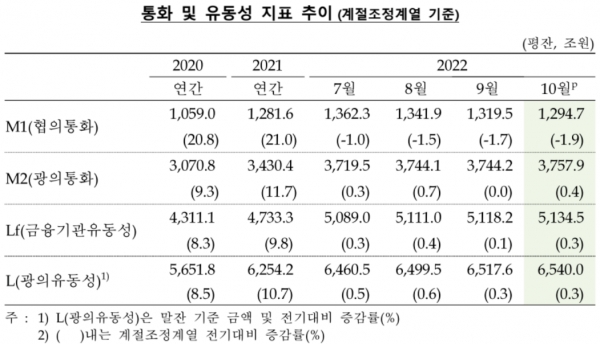
最近発表された統計資料によると、市中通貨量は緩やかな増加傾向を示しているものの、その速度が著しく鈍化している様相を呈しています。一見すると市場に資金が継続的に供給されているように見えますが、詳細に見ていくと、主体別の資金フローが完全に異なる方向に向かっています。企業は余剰資金や半導体関連の預け金を積み立てて資金力を強化している一方で、一般家庭の懐事情はますます厳しくなっています。実際に、会社員のキムさんは物価上昇と借入利息の負担により、手元の余剰資金が3ヶ月で目に見えて減少したと吐き出しています。本記事では、市中通貨量の全体的な動向とともに、なぜ企業と家計がこれほど異なる道を歩んでいるのかを詳しく見ていきます。私たちが毎日感じている経済的圧力の原因がどこにあるのかを、統計数値を通じて明確に解き明かしていきます。
=
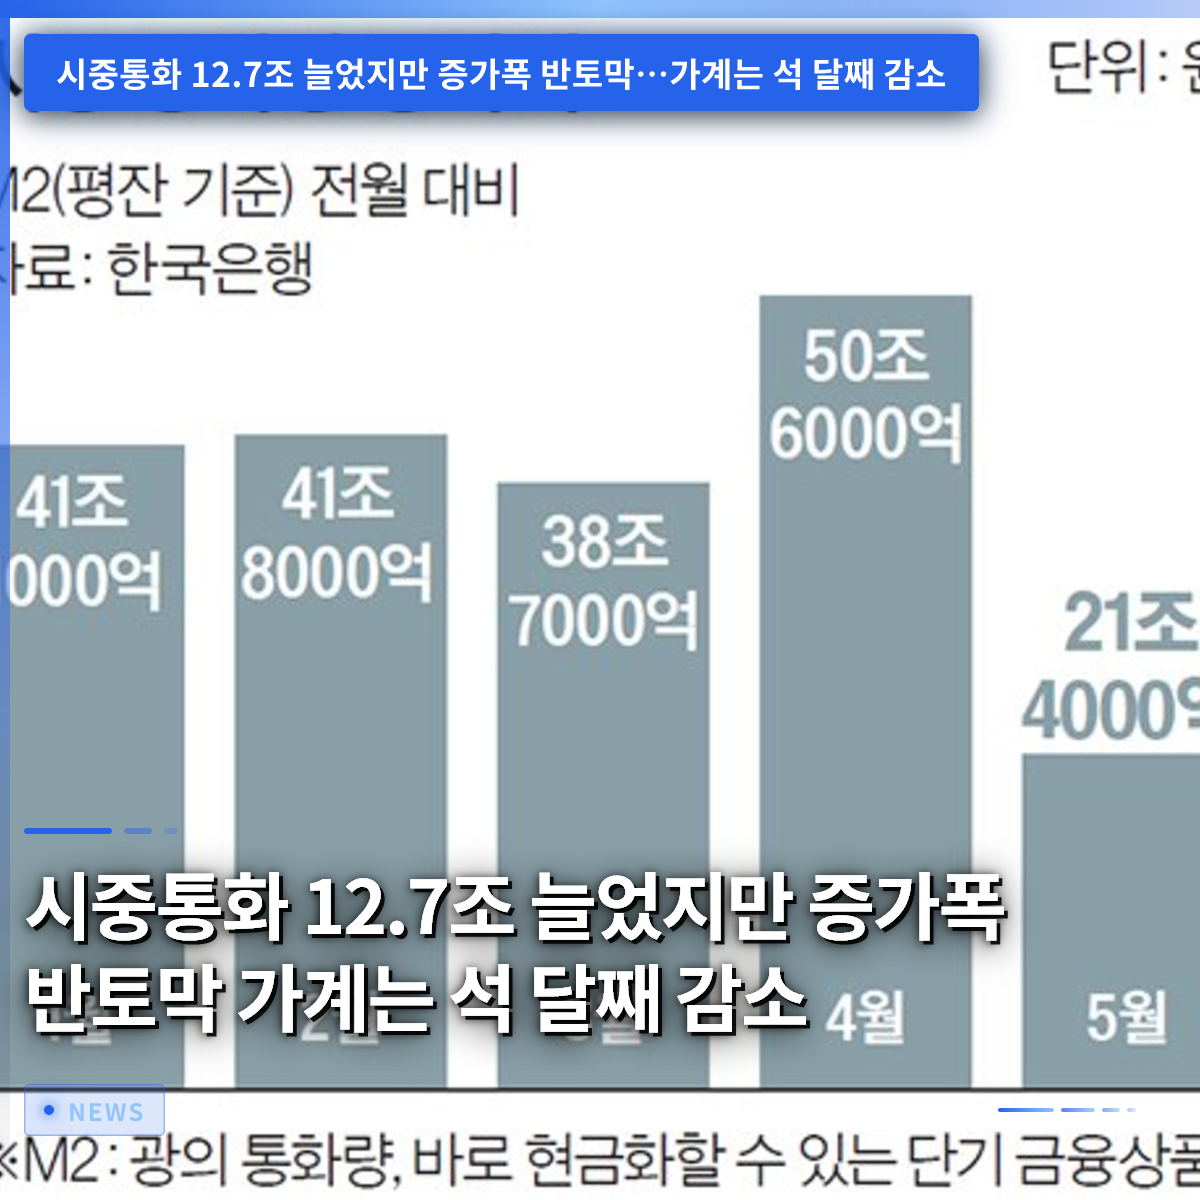
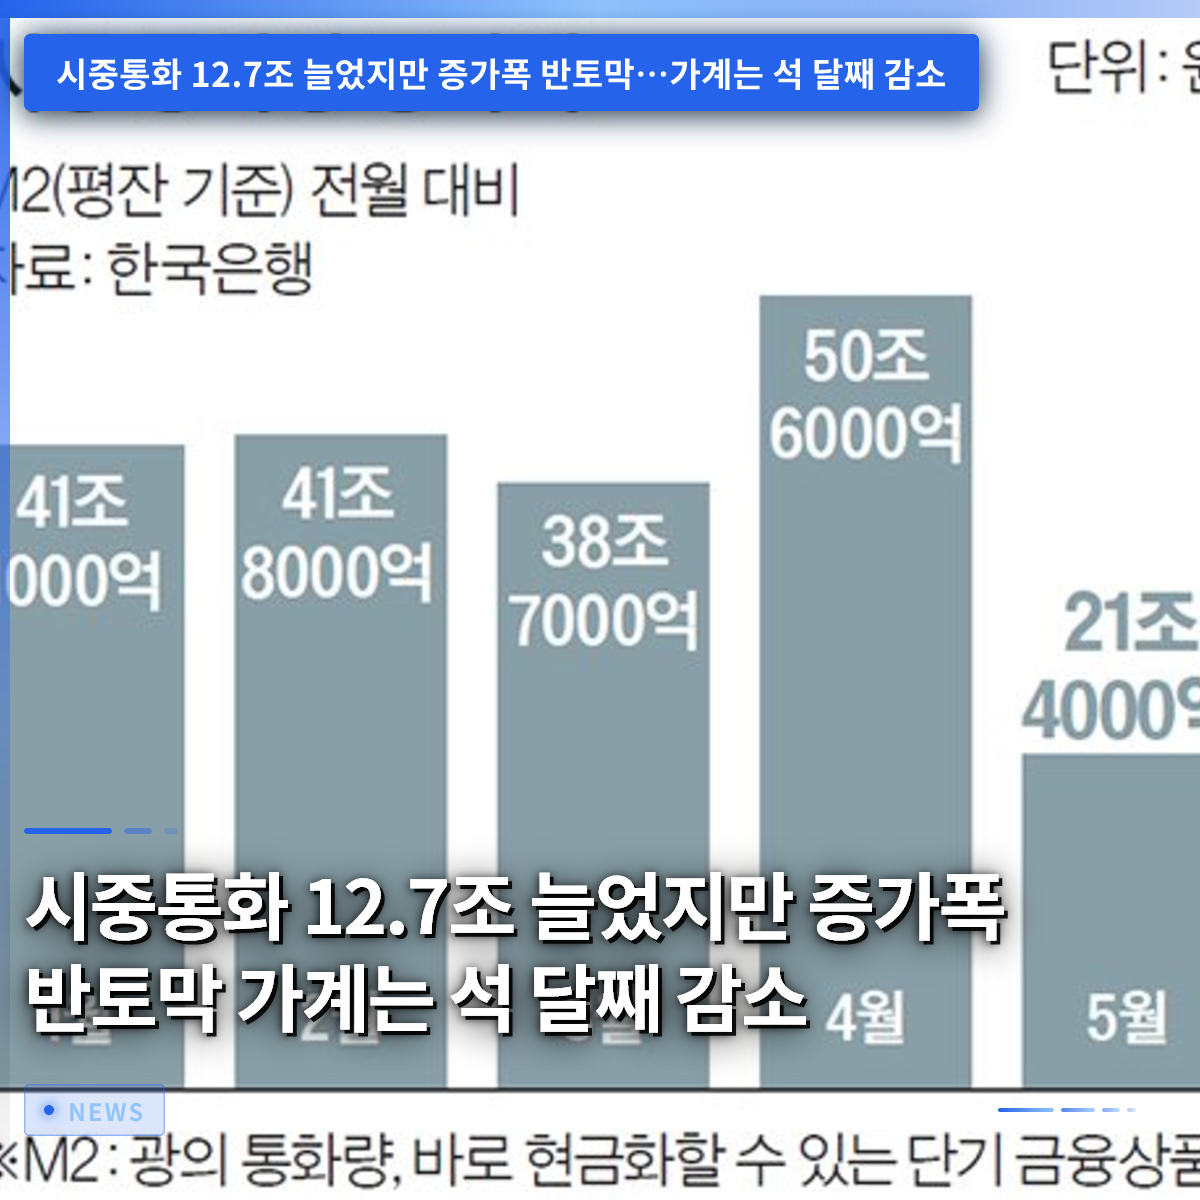
市中通貨は12.7兆ウォン増加したが、増加幅は半減、家計は3ヶ月連続で減少
1. 市中通貨量12兆ウォン増加の隠された真実
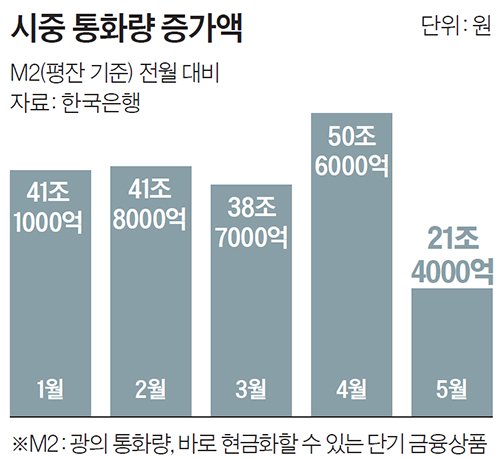
今年7月時点の広義通貨(M3)平均残高は、季節調整済みベースで前月比12.7兆ウォン程度増加したと集計されました。これは昨年後半以降、実に9ヶ月連続で増加傾向が続いていることを意味します。しかし、この数値だけで市場に資金が溢れていると安心するには時期尚早です。直前の6月の増加幅と比較すると、今回の増加規模は半額にも届かない水準だからです。前年同月比の増加率も鈍化傾向を明確に示しており、全体的な資金流入速度が調整されていることがわかります。 이처럼全体的な通貨量増加速度が急激に鈍化した背景には、各経済主体の異なる資金運用手法が横たわっています。
専門家は、この現象が単なる通貨量の減少ではなく、資金の移動経路が完全に変わったことを意味すると分析しています。市場に流通している資金の総量は増加したものの、その資金がどこに滞留しているかによって、経済が体感する温度は天と地ほど異なります。例えば、自営業を経営するパクさんは、売上は横ばいなのに原材料価格が上昇しているため、市中に資金が増えたというニュースが実感できないと言います。結局、マクロ的な指標と個人が感じる現実との乖離は、ますます広がっている状況です。私たちはこうした統計指標の裏に隠れた実質的な資金フローの変化を正確に読み取ることが必要です。
市中通貨量は9ヶ月連続で増加傾向を記録したが、増加幅は1ヶ月前の半分の水準に急減した。
2. 定期預金・積立預金と金銭信託への巨大な資金集中
商品別の詳細内訳を見ると、2年未満の定期預金・積立預金に莫大な規模の資金が集中して流入しました。この期間中、定期預金・積立預金は実に27.3兆ウォンも急増し、前月の増加幅を軽々と上回りました。さらに、デリバティブ市場に関連する資金や企業の余裕のある現金性資産がそのまま預金商品に流入しました。2年未満の金銭信託も11.4兆ウォン増加し、市中資金の安全資産 선호現象を明確に証明しました。こうした現象は、不確実な経済状況の中で適切な投資先を見つけられなかった大規模な資金が、安全に利子を受け取れる場所へと殺到したためです。
一方、普通預金(随時入出金可能な貯蓄性預金)は1ヶ月で実に27兆ウォンも蒸発し、急激な減少傾向に転じました。マネー・マーケット・ファンド(MMF)も11.6兆ウォン減少し、現金化しやすい短期資金が大量に流出しました。これにより、現金、当座預金、普通預金をすべて合わせた狭義通貨(M1)規模は前月比で30兆ウォン以上急減しました。株式や不動産などのリスク資産に向かっていた短期待機資金が凍結したり、安定した預金に避難したりした結果です。結局、市中の資金は消えたのではなく、性質に応じて安全な長期商品の中に深く隠れている最中です。
短期資金は大量に流出した一方、2年未満の定期預金・積立預金と金銭信託には巨大な資金が集中した。
3. 半導体企業の預け金が作った巨大な錯覚
今回の通貨量増加を主導した主な主体は、他ならぬ非金融企業でした。非金融企業が保有する広義通貨残高は実に20.6兆ウォン以上増加し、依然として強力な資金力を誇示しました。もちろん直前の月の莫大な増加幅に比べれば速度は多少調整されましたが、企業の資金力は依然として潤沢な状態を維持しています。特に今回の通貨量増加の決定的な要因の一つは、国内大手半導体企業の大規模な預け資金でした。半導体景気が回復するにつれ、稼いだ莫大な営業利益と余剰資金が金融圏に押し寄せたのです。
一般的な中小企業や小規模事業者は依然として資金難に喘いでいるものの、大手企業中心の資金流入が全体の統計指標を押し上げる結果となりました。実際にソウルで製造業工場を経営するチョ代表は、大手企業は金を積み上げているが、協力企業は決済代金を受け取るのが難しく息苦しいと訴えています。このように企業内部でも二極化が深刻化するにつれ、全体の統計数値と現場の体感温度には大きな差が生じています。韓国銀行の関係者も、特定の大手半導体企業の一時的な資金預け入れが今回の通貨量増加に決定的な影響を与えたと説明しました。巨大な統計数値の背後には、こうした特定の産業セクターの資金フローという特殊な要因が隠されていたのです。
非金融企業の通貨保有額が大きく増加し、特に半導体企業の預け金が大きな影響を与えた。
4. 家計保有通貨の3ヶ月連続減少の衝撃
企業が資金力を強化していったのとは対照的に、家計および非営利団体の通貨保有額は惨憺たるまでに縮小しました。7月時点の家計が保有する広義通貨残高は、21兆ウォン超の水準から実に11.6兆ウォンも減少しました。すでに5月と6月にもそれぞれ18兆ウォンと19兆ウォン超の資金が流出していたため、今回の減少は3ヶ月連続で続いた記録です。わずか3ヶ月間で家計の財布から消えた通貨量は実に50兆ウォンを超えます。これは、普通の家庭が急騰する生活費を賄い、借入の元利金を返済する過程で、手元の資金を底をつきまで使い切っていることを示しています。
共働き夫婦のイ氏夫婦は、子供の塾代と高騰する買い物物価を賄うため、毎月口座が空っぽになり、積立預金を崩すところだと話します。住宅ローン利息負担まで重なる中、一般家庭では新たな貯蓄はもとより、これまで貯めてきた非常用資金さえ底を突きつつあります。通貨量指標は全体的に増加したと発表されるものの、実際に国民の大多数を占める家計の資産は減少し続けるという歪な構造が定着しています。消費心理が萎縮せざるを得ない根本的な理由は、まさにこの家計保有通貨の持続的な減少にあります。内需景気がなかなか回復しないという閉塞した現実の核心原因が、この統計の中にそのまま込められているのです。
家計保有通貨は3ヶ月連続で減少し、この期間中に実に50兆ウォン超が蒸発した。
5. その他金融機関と公共部門の異なる資金フロー
企業と家計以外にも、その他金融機関と公共部門の資金移動を見ると、現在の経済の複雑な側面をより鮮明に把握できます。その他金融機関が保有する広義通貨は5.7兆ウォン程度減少し、資金がやや流出する様相を見せました。一方、社会保障機関や地方自治体などを含むその他部門では、通貨量が6.3兆ウォン増加しました。公共資金が特定のセクターに執行され、預金や信託の形で金融機関に留まっている影響と解釈されています。このように各経済主体ごとに資金が滞留する場所や流れの方向がそれぞれ異なるため、全経済の流れを一言で定義するのは非常に困難です。
金融機関全体の流動性を示す指標である金融機関流動性平均残高も、前月比0.4%減少し、縮小した様相を見せました。市中に資金が完全に循環せず、特定の安全資産や大手企業の口座だけに閉じ込められている資金逼迫現象が加重されています。資金の総量は増加したものの、実際の経済活動に活力を吹き込む回転率は低下している 셈です。資金源が枯渇した家計は財布を閉ざし、資金を握る大手企業と公共部門は資金を安全に眠らせるという悪循環が繰り返されます。こうした構造的な問題は短期間で解決するのが難しいため、政府と金融当局の綿密なモニタリングが切実に求められています。
その他金融機関の資金は減少した一方、公共部門は増加するなど、主体別の資金フローが異なる方向に向かった。
6. 今後の経済見通しと私たちが取るべき生存戦略
これまで見てきたように、7月の市中通貨量増加は、大手企業と半導体セクターの特殊な資金流入が作った錯覚に過ぎません。一般家計は3ヶ月連続で資金が減少し、生計維持のための資産消耗という冷たい現実に向き合っています。今後の経済見通しも、物価動向と金利変化に応じて、家計の負担が容易に軽減されることはないと予想されています。専門家は、こうした時期こそ無理な投資よりも、キャッシュフローを徹底的に管理し、負債を早期に返済する戦略が安全だと助言しています。読者の皆様も、周囲のマクロ経済ニュースだけに惑わされず、自分の実際の家計簿を 꼼꼼に点検してみてください。迫りくる不確実な経済環境の中で、自分だけの堅固な資産防衛壁を築く知恵が、かつてないほど切実な時です。
家計の資金圧迫が続くため、徹底的な資産管理と防衛的な財務戦略が必要です。
よくある質問
=