既存の契約を無条件に解約して新しい実損保険に乗り換えることは、保険料だけで判断した場合、かえって大きな損失を被る可能性があります。2026年現在、物価上昇に伴い毎月引き落とされる保険料が負担となり、安易に乗り換えを検討している方が非常に多いです。しかし、自分が持っている商品の保障範囲と自己負担金の条件を細かく検討しないと、実際に病院に行った際に受け取る金額が減り、後悔することになりかねません。例えば、非重症の自由診療治療を頻繁に受けている人にとっては、古い商品を維持する方が有利な場合があります。これから世代別の実損保険の特徴を正確に比較し、自分に合った合理的な選択基準について見ていきましょう。過去に加入した契約の長所と短所を綿密に分析することで、不要な支出を防ぐことができます。
=
実損保険比較:世代別の違いと保険料を節約する方法を完全整理
1. 1世代目から4世代目までの進化の過程

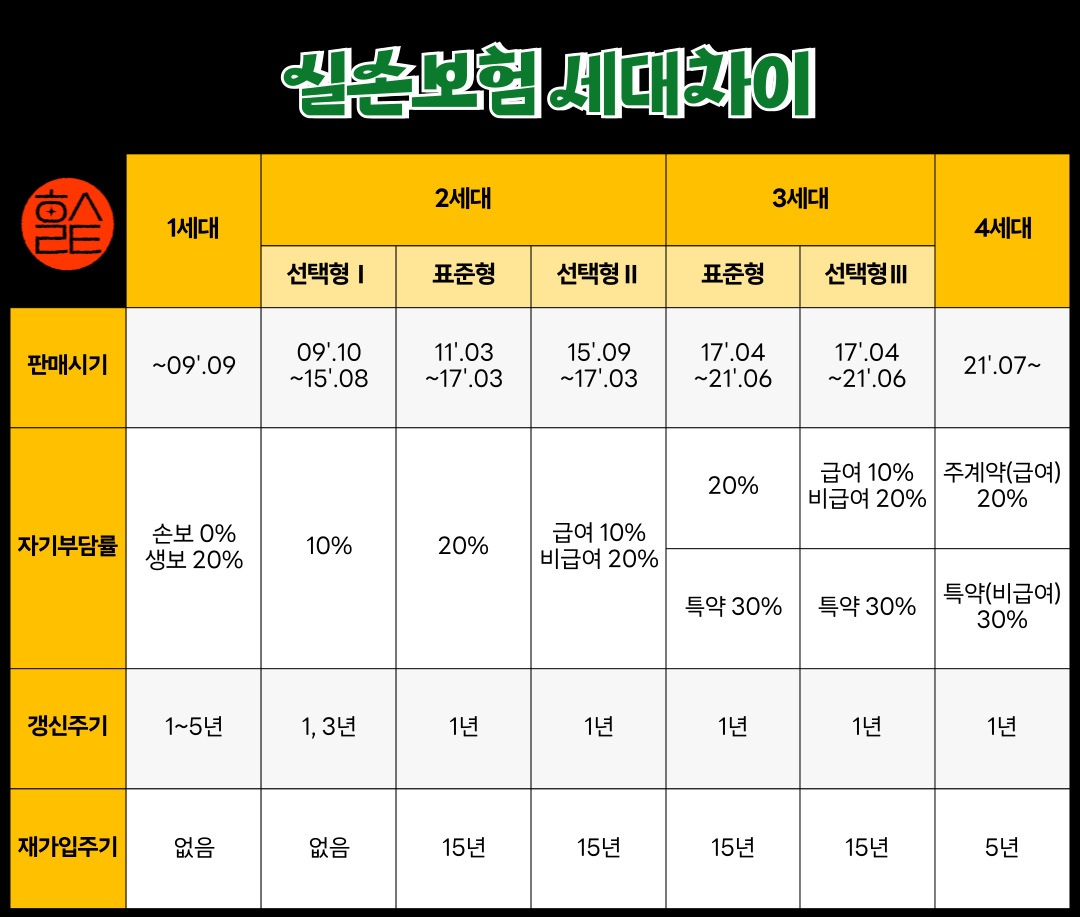
実損保険は、過去から加入時期によって1世代目から現在の商品まで、世代ごとに明確な違いが見られます。過去の商品は保障範囲が非常に広く、自己負担金がほとんどなかったため医療費の負担を大きく軽減していましたが、維持コストが高かったです。一方、時間の経過とともに道徳的ハザードを防ぎ、多数の加入者の公平な保険料分配を目的として、自己負担金が徐々に高くなっていきました。毎月支払う保険料がどのように変化してきたかを理解するには、各世代の変遷過程を軽く概観する必要があります。かつては全額に近い金額が返還されていましたが、現在は公定価格(給付)と自由診療(非公定価格)を分け、本人が負担する割合が明確になりました。これらの変化は損益率を下げるための避けられない選択であり、今後も制度はさらに整備されていく見込みです。過去の広い保障だけを信じて安易に維持し続けるのは、毎年跳ね上がる更新料という大きな負担となり得ます。逆に、安いが理由だけで最近の商品に変更し、理学療法や自由診療の注射費用に対応できず困っているケースも珍しくありません。したがって、自分の普段の病院利用習慣や健康状態を正直に振り返るプロセスが先決です。過去の資料を探せば、世代ごとに特化した長所と短所が明確に分かれているため、安易な解約は厳禁です。
実損保険は加入時期によって保障範囲と自己負担割合が大きく異なるため、まず世代別の特性を把握する必要があります。
2. 古い実損保険に乗り換える前に必ず確認すべき事項
古い契約を整理して新しい商品に移行する前に、現在の保障と将来の必要性を比較することが不可欠です。周囲の「保険料が高くなった」という話に動揺して安易に解約すると、後で同じような保障を再度確保するのが難しくなります。特に過去に加入した商品は、通院治療の限度額や入院費の保障金額において、現在販売されている商品よりも有利な場合が多いです。もし普段病院にあまり行かず健康な方であれば、更新型保険料の上昇が負担となり、乗り換えを真剣に検討してもよいでしょう。しかし、逆に慢性疾患があったり定期的な治療が必要だったりする状況では、既存の条件を維持する方がはるかに得策です。周囲の知人のアドバイスだけを聞いて安易に乗り換え、手術費や入院費の請求過程で不利な目に遭う事例は身近で見られます。担当の設計士と相談したり、直接約款を広げて実際に受け取った保険金の内訳を細かく確認したりする必要があります。保険料の単純な高さと安さよりも、今後自分が発生させる医療費を防ぐためにどの商品が有利かを冷静に計算すべきです。リモデル링(見直し)を行う際は、現在の健康状態と将来予想される治療計画を総合的に考慮して決定する知恵が必要です。
単純に毎月支払う金額だけを比較せず、現在の契約の長所と自分の病院利用頻度を一緒に考慮すべきです。
3. 非重症自由診療治療と自己負担金の理解
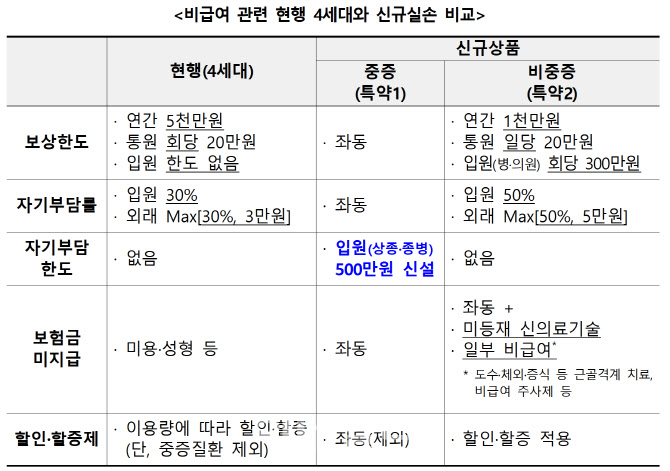
最近発売される実損保険は、非重症の自由診療治療をどの程度頻繁に利用するかによって、保険料の割引や割増が適用されます。理学療法や栄養注射などの自由診療項目は、個人の選択によって利用頻度が大きく異なるため、制度的な管理が行われています。非重症の自由診療治療をほとんど受けない人にとっては、保険料が安価な最新商品に移行することが確実な利益になります。逆に、その治療を頻繁に受けていたり、疾患管理を目的として定期的に病院に通ったりする場合は、既存の商品を維持する方がはるかに経済的です。自己負担金の割合が世代ごとにどのように異なるかを正確に把握しておくことで、医療費の急増を防ぐことができます。実際に、1年間数十回理学療法を受け、後から自己負担金が大幅に増えたことに気づいて驚く患者さんが非常に多いです。治療回数が多くなるほど、翌年に適用される更新保険料が急激に上昇する構造を理解する必要があります。普段、風邪や軽いケガ以外の特別な自由診療治療を受けていない場合は、保険料を節約する方向が適切です。しかし、整形外科の治療などが日常的に必要な職業や体質の場合、無理な乗り換えはかえって害になる可能性があります。
自由診療治療の利用回数によって実損保険の有利・不利が完全に変わるため、自分の病院訪問パターンを分析する必要があります。
4. 書類なしで簡単に実損保険を請求する方法
医療費を支払った後、別途書類を集めて請求する手続きが面倒で、保険金の受給を諦める人が依然として多いです。かつては診療費の領収書と詳細内訳書を一つずつ発行してもらい、郵送したり写真を撮ってアップロードしたりする手間が大きく、面倒でした。最近では病院の電脳ネットワークと直接連携された請求システムが徐々に拡大し、書類なしで簡単に処理できる道が開かれました。もちろん、大病院だけでなく地域のクリニックや薬局まで完全に連携するにはまだ時間がかかりますが、利便性は目に見えて向上しました。スマートフォンアプリで数回のタッチで請求が完了するため、忙しいビジネスパーソンから大きな支持を得ています。残業後に慌てて薬局に立ち寄り薬を受け取った後、紙の領収書を失くしがちだった過去の記憶を思い出してみてください。今ではモバイル簡易請求機能をサポートするアプリを活用し、診療記録を読み込むだけで数秒で受付が完了します。保険金請求期限である3年が過ぎる前に、スキマ時間を利用して未処理の内訳をまとめて整理する習慣をつけましょう。少額でもコツコツ受け取り続ければ、予想以上に家計の助けになることを実感できます。
モバイル簡易請求システムを積極的に活用すれば、面倒な書類準備なしに素早く簡単に保険金を受け取ることができます。
5. 他の保険との組み合わせおよびリモデル링戦略
実損保険は医療費を保障する最も基本的な盾ですが、診断費や手術費を直接補填するわけではないため、総合保険との調和が重要です。古い保険を整理する際は、実損だけでなく、特約として紐付けられている死亡保障や傷害補償まで全体を確認する必要があります。不要に重複していたり、支払ペースを乱す古い特約は大胆に整理し、本当に必要な保障のみを残すべきです。リモデル링を行う際は、家族の生活パターンと資産状況を考慮し、毎月負担できるレベルの支払額を維持する必要があります。専門家の客観的な診断を受けるのも良いですが、最終的な決定は自分の経済的基準に合わせて行うべきです。家族全体の保険料支出が家計収入の大きな割合を占めている場合、この機会に大規模な見直しを行う必要があります。古い契約だからといって無条件に抱え続けると、退職後に収入が減った時期に大きな負担として返ってくる可能性があります。必要な保障はしっかり守り、無駄に漏れる保険料を止めることが、賢い資産運用の出発点です。周囲の勧めに揺らぐことなく、自分の口座から毎月引き落とされる固定支出を正確に把握することから始めてみましょう。
実損保険以外の他の保障契約も一緒に点検し、全体の保険料支出を合理的に再調整すべきです。
6. 賢い実損保険の選択と今後の展望
医療環境と制度が急速に変化するにつれ、実損保険も加入者の道徳的ハザードを防ぎ、持続可能性を高める方向に進化しています。今後、不要な過剰診療を減らし、本当に必要な治療に集中する加入者により大きな恩恵がもたらされる構造が定着するでしょう。無条件に他人が良いと言っている商品を追いかけるのではなく、自分の健康状態と経済状況を中心に判断する姿勢が最も重要です。今日すぐに自分が加入している商品の証券を取り出し、保障内容と自己負担金の条件を一つずつ確認してみてください。小さな関心と正確な比較が、将来の莫大な医療費の爆発から大切な資産を守る最も確実な方法です。今後発売される新しい世代の商品も、結局は加入者の合理的な医療利用習慣を誘導する方向に向かう可能性が高いです。変化する流れに合わせて、自分に最も有利な条件が何かを定期的に点検する知恵を発揮する必要があります。周囲の噂に不安を感じるのではなく、自分の実際の病院利用記録に基づいて冷静に損益を計算してみてください。今下す小さな決定が、数年後の家計経済の安定性を支える頼もしい柱となるでしょう。
変化する制度の中で、自分の健康と経済状況を基準に能動的に実損保険を管理すべきです。
よくある質問
=