個人型退職年金(IRP)口座は、年間拠出金に対する破格の税額控除特典と多様な投資型資産運用を同時に享受できる、老後準備に不可欠な手段です。会社員の金さんは昨年、IRP口座に追加拠出を行ったおかげで、年末調整で大幅な税金の還付を受け、思わず膝を叩きました。かつては元本と利息を保証する商品にのみ資金を預けておくことが多かったものの、最近は証券会社や銀行を通じて上場指数ファンド(ETF)や実績配当型商品に積極的に運用する人々が増えています。積立金の規模がすでに膨らんだ今こそ、放置するのではなく、自身の性向に合った細やかな資産管理が必要となる時期です。この記事では、IRP退職年金制度の核心構造から、実際の利回りを高める効果的な運用のコツまで詳しく解説します。賢い金融生活のために、これから具体的な内容を一つずつ見ていきましょう。
=
IRP退職年金の税額控除限度額と利回りを高める実戦的な運用方法
1. IRP退職年金の概念と加入資格
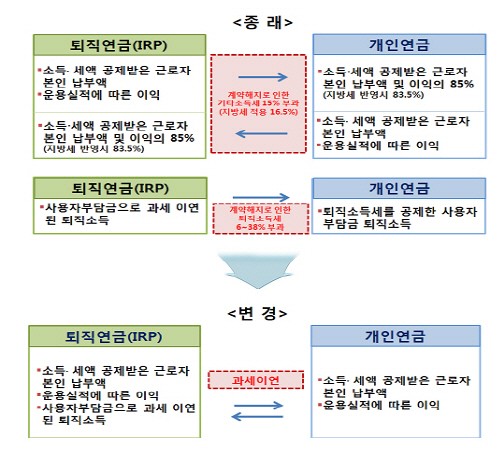
IRP退職年金は、転職や退職時に受け取る退職給付金を一つの口座に集約し、老後資金として管理できる個人名義の口座です。会社員だけでなく、自営業者や公務員など、所得がある人であれば誰でも自由に加入して活用できます。かつては退職時にしか触れられなかったお金でしたが、現在は個人が直接追加拠出を行い、主体的に資産を積み上げていける構造に完全に変わりました。この制度が注目される理由は、資金を投入する際に税金を減免し、後に年金として受給する際に低い税率が適用される税制適格年金だからです。周囲で年末調整の還付金を自慢する同僚の話を読んだ場合、多くの場合、このIRP口座を積極的に活用しているケースが多いです。自分の名義で直接口座を開設し、毎月一定額を貯蓄したり、余剰資金を一度に投入したりすることで、老後をコツコツと準備できます。
IRP退職年金は、所得がある誰でも加入できる個人型退職年金口座であり、老後資金の確保と税制優遇を同時に享受できる制度です。
2. 税額控除特典と節税効果の最大化

年末調整のシーズンになると、会社員の最大の関心は、一体どれだけの税金が還付されるかに集中します。IRP退職年金口座に資金を拠出すると、年間税額控除限度額内で、拠出金額の一定割合を貴重な税金から直接還付してもらうことができます。総給与額に応じて控除率が異なりますが、毎年コツコツと資金を投入するだけでも、会社員にとっては大きな利益となります。例えば、毎月一定額を誠実に貯蓄してきた会社員の朴さんは、毎年年末調整の際に手厚い還付金を受け取り、経済的な負担が軽くなると述べています。さらに、年金貯蓄商品と限度額を合算して計算するため、両方の口座をどのように組み合わせるかで節税効果を最大化できます。税金を節約することは、収益を上げることに等しいため、会社員にとっては必ず埋めるべき必須コースとして定着しました。ただし、中途で口座を解約すると、これまで受けていた税制優遇を返還しなければならない可能性があるため、長期的な視点でアプローチする必要があります。
IRP口座に資金を拠出すると、年末調整で高い税額控除特典を受けられ、実質的な資産増大効果を享受できます。
3. 元本利息保証商品と実績配当型商品の調和
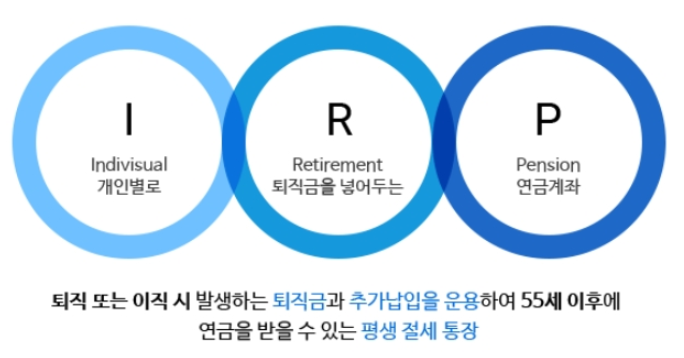
過去の退職年金口座は、低金利の定期預金や元本利息保証商品中心に運用されており、物価上昇率にも追いつくのがやっとでした。しかし、最近は上場指数ファンドやファンドなどの実績配当型商品に目を向ける加入者が爆発的に増加しています。とはいえ、すべての資金をリスクの高い株式型資産に集中させることはできないため、安全な元本利息保証商品との適切な比率調整が重要です。証券会社や銀行の多様な投資商品を活用すれば、市場状況に合わせて安定性と収益性を同時に確保できるポートフォリオを構築できます。実際、最近では退職を控えた世代のために、元本をある程度守りつつ追加収益を狙える保証型商品も次々と登場しています。自分の投資性向が安定型か攻撃型かを落ち着いて検討し、専門家のアドバイスや最新の金融商品案内を参考に資産を配分すべきです。
安定した元本利息保証商品と高収益の実績配当型商品を適切に組み合わせることで、満足できる利回りを得ることができます。
4. リスク資産投資限度額とETF運用の注意点
退職年金口座で上場指数ファンドや株式型ファンドなどのリスク資産に投資する際は、総積立金の70パーセントまでしか許可されていない点に注意が必要です。残りの30パーセントは必ず安全資産で埋めなければならないため、この比率を 맞추えずに口座管理に苦労する初心者投資家が少なくありません。例えば、攻撃的に株式型商品を満タンにしたいと思っても、法的な限度額に引っかかり、それ以上購入できない状況が発生することがあります。したがって、安全資産に分類される債券型上場指数ファンドや満期マッチング型商品などを事前に把握し、比率を計算する知恵が必要です。また、証券会社のアプリやホームページで提供される最新の商品分類基準を随時確認し、規定違反が発生しないよう注意すべきです。このルールを正しく理解して口座を運用すれば、不要な売買制限を避け、効率的に資産を積み上げることができます。
リスク資産は総積立金の70パーセントまでしか組み入れられないため、残りの30パーセントを安全資産で埋める比率管理が不可欠です。
5. ロボアドバイザーと最新資産管理サービスの活用
最近の金融市場では、人工知能技術に基づき個人の性向に合わせて資産を自動運用するロボアドバイザー受託サービスが大きな注目を集めています。忙しい会社員が毎日証券会社の画面を見つめながら銘柄を入れ替えるのは難しいため、専門家レベルのアルゴリズムが自動的にポートフォリオを調整してくれる方式です。未来アセット証券などの主要な年金事業者も、こうした超パーソナライズされたサービスを導入し、加入者の利便性を大幅に強化しています。資産管理に自信がない社会人初年度の人々や、退職が目前に迫った中高年層も、こうした革新的な金融サービスを積極的に活用できます。市場に出ている多様な年金貯蓄ラップやカスタマイズソリューションを利用すれば、長期投資の過程で感じる心理的不安を大きく軽減できます。技術の発展を信じ、自分の貴重な老後資金をよりスマートで便利に管理することが、現代人の賢い資産運用の形です。
AIベースのロボアドバイザー受託サービスを活用すれば、忙しい日常の中でも専門家のような手つきで体系的な年金管理が可能です。
6. 成功した老後準備のための長期投資と展望
IRP退職年金は、短期間で大金を稼ぐ投機的手段ではなく、数十年後の快適な老後を約束するためのマラソンに似ています。市場が急落したり、経済ニュースが不安定に揺れたりするたびに口座を開いて一喜一憂すれば、長期投資のレースを完走するのは困難です。市場の短期的な波に揺らされず、毎月コツコツと積立金を注ぎ込む姿勢が、最終的には莫大な複利効果として返ってきます。訪れる退職時に一時金ではなく、年金形式で毎月一定の現金を受給すれば、老後生活の質は全く変わります。今すぐ自分の口座状態を確認し、税額控除限度額と商品構成を見直して、確かな未来を設計してみてください。小さな実践の積み重ねが、老後の豊かさを決定づける最も強力な武器となるでしょう。
短期的な市場変動に揺らされず、長期的な視点で継続的に拠出・管理することが、成功した老後準備の核心です。
よくある質問
=