国民年金の早期受給を申請すると、1年ごとに6%ずつ生涯にわたって減額されるため、退職後の財政状況を慎重に見極めてから決定する必要があります。退職時期が近づくにつれ、毎月入ってくる固定収入が途絶えることに不安を感じるのは自然なことです。昨年退職したKim氏は、収入の空白期間を耐えきれず年金を早めに受給したものの、予想より少ない金額に驚かされました。このように、無計画に早く受給するのが得策なのか、それとも後に正規に受給する方が有利なのか迷っている方は少なくありません。この記事では、早期受給制度の正確な減額構造と実際の事例に基づき、損を最小限に抑える方法を詳しく見ていきましょう。
=
国民年金の早期受給における減額率の計算方法と、損をしない賢い退職準備
1. 早期受給制度の基本概念と条件
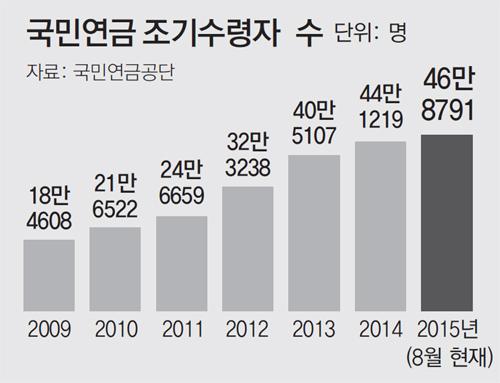
早期老齢年金は、本来定められた受給年齢より最大5年早く受給できる有用な制度です。しかし、この制度を利用するには一定水準以上の収入がないこと、および加入期間が最低基準を満たしている必要があります。例えば、法定受給年齢が満63歳の場合、本人の希望により満58歳から年金の申請が可能です。退職後に適切な収入源がなく生活費が不足している方々にとっては、渇いた大地に降る恵みの雨のような存在となり得ます。ただし、この制度の趣旨が収入の空白期間を埋めることにあるため、申請資格の審査は厳格に行われます。したがって、安易に申請する前に、国民年金公団のウェブサイトを通じて自身の加入期間と現在の収入活動の有無を正確に確認することが不可欠です。
早期受給は最大5年早く受給できますが、厳格な収入基準と加入期間を満たす必要があります。
2. 1年あたり6%の減額がもたらす致命的な影響

早期受給を選択した場合、最も注意すべき点は、1ヶ月あたり0.5%、1年あたり6%ずつ生涯にわたって年金受給額が減額されるという事実です。もし5年早く全額を受け取ると申請した場合、合計30%減額された金額を生涯受け取ることになります。在職中に毎月誠実に保険料を納めていたにもかかわらず、老後に減額された額を目の当たりにすれば、失望感は避けられません。例えば、本来毎月100万ウォンを受け取れる人が5年早く受給すると、毎月70万ウォンしか受け取れません。この差額は物価上昇率を考慮すると、時間が経つにつれてさらに大きく感じられる損失となります。したがって、短期的な資金難の解決のために生涯受け取る年金受給額を減らす選択は、慎重に検討する必要があります。
1年早く受給するたびに6%ずつ生涯減額されるため、5年早めると合計30%の減額となります。
3. どのような人が早期受給を選択すべきか
健康状態が良くない場合や、直ちに生計を維持するのが困難な財政状況にある場合は、早期受給がむしろ合理的な選択となる可能性があります。60代前半で収入が完全に途絶えた状況で、無理に年金を先延ばしにして借金を背負うよりも、減額を覚悟して早く受給する方がましです。実際、周囲を見渡すと、退職後に適切な資産がなく、早期受給した年金で毎月の食費や光熱費を賄っている方が多くいます。長期的な期待余命や健康指標を考慮した際に、長生きする可能性が低いと判断される場合、早く受給する総額の方が多くなることもあります。重要なのは、他人の視線や噂に惑わされず、自身の実際の健康状態と経済的な傾向を直視することです。
健康状態が良くない場合や、直ちに収入が全くない場合は、減額を覚悟して早期受給する方が有利になる可能性があります。
4. 継続納付と任意継続加入の活用方法
退職後に収入がなくても、国民年金保険料の継続納付や任意継続加入制度を活用すれば、受給額を大幅に高めることができます。多くの専門家は、早期退職後の残りの期間で追加の保険料を納付することが高い収益率を保証すると助言しています。実際、収入がない状態でも約4年間保険料を積み立てておけば、後に受け取る老齢年金の額が目に見えて増加します。退職金や預貯金の一部を活用して保険料を継続納付する方法は、安定した老後の月給を作る優れた戦略です。安易に年金を減額して受給するのではなく、余裕資金がある場合は追加納付を通じて将来の受給額を守る方が賢明です。
収入がなくても、追加保険料の納付や任意継続加入を活用すれば年金受給額を増やすことができます。
5. 基礎年金との複雑な関係の理解
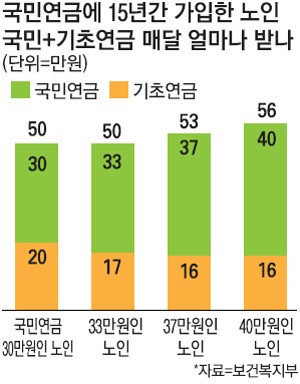
国民年金の早期受給により年金受給額が減少すると、今後の基礎年金の受給資格や金額にも影響を与える可能性があります。政府が支給する基礎年金は収入認定額を基準に算定されるため、国民年金の受給額が減少すると、他の変数と絡み合って複雑な計算が生じます。夫婦で老後を準備する過程では、国民年金と基礎年金を有機的に組み合わせることで、退職後の破産を防ぐことができます。時折、国民年金を早く受給して収入を下げれば基礎年金をより多く受け取れると誤解する場合がありますが、全体の受給構造を検討する必要があります。専門家は、年金受給戦略を立てる際に、基礎年金との相互作用まで総合的に検討することが重要だと強調しています。
国民年金の減額は、今後の基礎年金の受給計算にも複合的な影響を与えるため、全体の収入を一緒に考慮する必要があります。
6. 賢い老後設計のための最終判断
国民年金の早期受給減額制度は、毒にも薬にもなり得る両刃の剣のような存在です。無条件に早く受給するのは損だという偏見に囚われて直前の危機を無視したり、逆に安易に30%減額される選択をしてはいけません。訪れる退職時期に合わせて、自身の健康状態、資産状況、そして予想される支出を正確にシミュレーションする必要があります。今すぐ国民年金公団にアクセスして予想受給額を照会し、自分に最も適した受給時期を真剣に検討してみてください。徹底した準備と冷静な計算こそが、退職後の生活を豊かで安定したものを守る最も強力な武器です。
画一的な基準ではなく、自身の財政状況と健康を基盤として、最も有利な受給時期を決定すべきです。
よくある質問
=