IRP退職年金口座を積極的に活用すれば、年間最大900万ウォンまでの税額控除特典を受けることができ、老後準備と節税を同時に達成できます。多くのサラリーマンは退職資金10億ウォンという巨大な目標の前に途方に暮れますが、実は毎年コツコツ積み立てる習慣の方がはるかに重要です。周囲では、全額(チャエソム)が不足していることを理由に貴重な退職年金を中途解約し、税金の爆弾に見舞われて後悔しているケースを簡単に目にすることができます。この記事では、IRP退職年金の正確な概念から銀行と証券会社の選択基準、そして利回りを最大化する資産配分の秘訣まで詳しく見ていきます。これからサラリーマンが必ず知るべき現実的な老後資金 마련の全過程を徹底的に掘り下げてみましょう。人より一歩早く準備する資産管理戦略が、退職後の生活を完全に変えるでしょう。
=
IRP退職年金の税額控除限度額と50代の退職準備戦略を完全整理
1. IRP退職年金とは何か
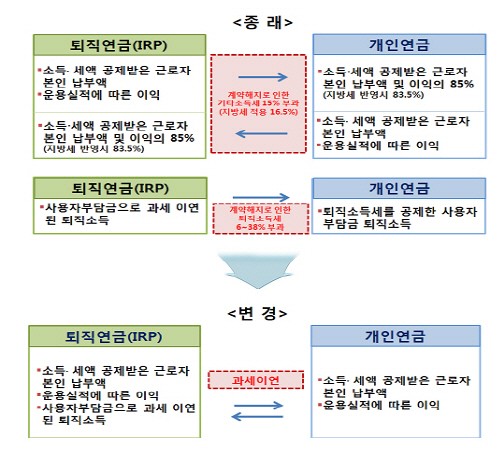
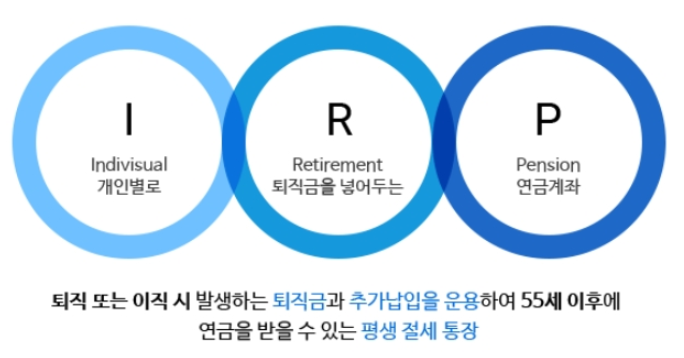
個人型退職年金とは、サラリーマンが転職したり退職したりした際に受け取る退職金を、本人名義の口座に安全に積み立て、55歳以降に年金として受け取れるように支援する制度です。会社が管理する退職給付とは異なり、個人が直接金融会社を選択し、自由に資金を増やせるという決定的な違いがあります。過去には主に退職金を受給した人だけが加入する商品として認識されていましたが、最近ではサラリーマン誰でも追加納付を通じて税制上の特典を受けることができる必須の資産運用手段として定着しました。この口座にお金を預けておけば、退職時期が到来した際に一時金ではなく、毎月暖かい家賃のように年金形式で受け取り、安定した生活費を確保できます。特に転職時に、元の会社の退職金が個人口座に自然と引き継がれるため、在職期間と税制上の特典をそのまま維持できるという利点があります。周囲の同僚たちが次々と加入する姿を見て、自分だけが取り残されているのではないかと心配していたなら、今すぐ制度を理解し、第一歩を踏み出すべきです。退職金を銀行や証券会社に放置しておくと、物価上昇率に追いつけず、実質的な資産価値が低下するという致命的な問題が発生します。したがって、単にお金を貯める貯蓄の概念を超え、積極的に投資し管理する生涯の資産管理ツールとして活用すべきです。会社を移っても口座の連続性が保証されるため、退職まで一つの口座をコツコツと大きく育てていくのが賢い方法です。これから到来する100歳時代に対応するためには、こうした年金制度の構造を正確に理解し、自分の状況に合わせて活用する知恵が必要です。
IRP退職年金は、転職や退職の過程で資産を安全に守り、55歳以降の年金受給を可能にする個人専用口座です。
2. 税額控除特典と限度額の活用方法

年金貯蓄とIRP口座を合算すると、年間最大900万ウォンまでの納付額に対して破格の税額控除特典を受けることができます。総給与が5,000万ウォン以下の労働者であれば、16.5%という高い控除率が適用され、年末調整で最大148万5,000ウォンという驚くべき還付金を戻してもらうことができます。総給与がそれ以上のサラリーマンでも、13.2%の控除率が適用され、貴重な税金を節約する節税効果を存分に享受できます。毎月75万ウォンずつコツコツ納付し、年間900万ウォンの限度額を埋めることが、サラリーマンの資産運用の隠れた秘訣とされる理由がまさにここにあります。周囲で年末調整の爆弾に見舞われてため息をつく友人がいるなら、来年からこの制度を積極的に活用してみるよう助言するのが良いでしょう。もちろん、無理に限度額を埋めようとして日常生活の変動費管理に支障をきたす場合は、本末転倒の状況が発生する可能性があります。自分の給与と支出パターンを綿密に検討し、毎月コツコツ納付できる現実的な金額を設定することが、成功した節税への近道です。年末調整の時期が近づいて慌ててまとまった金額を入れるのではなく、毎月自動的に引き落とされるように設定しておく方が、家計簿の運営にもはるかに有利です。税金の還付金で戻ってきたお金を再投資する複利効果まで享受できれば、退職資金の準備ははるかに楽になるでしょう。政府が老後貧困を防ぐために用意したこの強力な節税特典を無視することは、自らお金を捨てているようなものです。
年金貯蓄とIRPを合わせて年間最大900万ウォンを納付すると、最大16.5%の税額控除還付を受けられます。
3. リスク資産投資限度額と85%戦略
退職年金制度は、老後資産を安全に保護するため、株式型ファンドや上場指数ファンド(ETF)などのリスク資産の投資限度額を、総積立金の70%に厳格に制限しています。残りの30%は必ず安全資産で埋めなければならないため、積極的な投資を望むサラリーマンにとってはやや残念に感じられる部分かもしれません。しかし、最近の金融市場には、この70%制限の隙を突いて利回りを最大化できる賢い投資商品が次々と登場しています。債券混合型上場指数ファンドなどの安全資産に分類される商品を積極的に活用すれば、実質的な株式比率を最大85%まで引き上げることも可能になります。安全資産30%の枠組みに株式混合比率が高い商品を組み込むことで、規制を迂回しながらも積極的な資産増殖を図る 셈です。周囲で株式投資で大金を稼いだという知人の話に動揺し、退職年金まで危険にさらして後悔する人々をしばしば目撃します。逆に、あまりにも安全な預金商品だけに資金を預けて物価上昇に追いつけず、資産が徐々に縮小する悲劇も防ぐ必要があります。70%の株式型資産と30%の安全資産の比率を適切に組み合わせながら、市場状況に合った上場指数ファンドを選ぶ目利きを養わなければなりません。40代や50代のサラリーマンであれば、単なる防御的な投資を超え、資産を積極的に増やす成長重視のポートフォリオを構築しなければ後悔することになります。専門家が推奨するカスタマイズされた資産配分ソリューションを参考に、自分の投資傾向にぴったり合う最適な比率を探してみてください。
安全資産30%の区間に株式混合型商品を活用すれば、実質的な株式投資比率を最大85%まで高めることができます。
4. 銀行と証券会社選択の違い
IRP口座の開設を決意したら、最初に直面する悩みは、安定した銀行にするのか、それとも多様な商品がある証券会社にするのかという問題です。銀行で開設する口座は、主に元本利子保証型の預金商品を中心に運用されるため、投資に関する知識が不足している初心者には心理的な安定感を与えます。一方、証券会社の口座は、株式型ファンドから多様な上場指数ファンドまで、はるかに広いスペクトラムの商品に直接投資できるため、高い利回りを期待できます。実際に周囲の資産運用の達人たちを見ると、手数料が安く多様な投資選択肢が提供される証券会社を好む傾向が明確です。 自分の投資傾向が元本を絶対に失わない安全第一主義であれば、銀行の定期預金や元本利子保証商品を選択するのが賢明な判断かもしれません。しかし、まだ退職まで長い時間がある40代のサラリーマンであれば、少しでも高い収益を上げられる証券会社のプラットフォームを利用するのが有利です。金融会社ごとに課される資産管理手数料が少しずつ異なるため、長期投資時の利回りに与える影響を綿密に検討する必要があります。最近では、非対面で口座を開設する場合、生涯手数料免除特典を提供する証券会社も多いので、綿密に比較する努力が必要です。どこを選択しても重要なのは、口座を放置せず、定期的に利回りを確認し、ポートフォリオを再調整するオーナー意識です。
安定性を重視するなら銀行を、多様な商品投資と高い利回りを求めるなら証券会社を選択するのが有利です。
5. 中途解約のリスクと貸付金の活用方法
全額(チャエソム)が突然不足したり、急いで大金が必要になったりすると、最も血の涙を流して退職年金口座を崩したくなる誘惑に駆られがちです。しかし、中途で口座を解約した瞬間、これまで受けていた税額控除特典をそのまま返還しなければならないだけでなく、その他所得課税と退職所得課税の爆弾にも見舞われます。実際に、慌てて口座を解約したところ、予想外の莫大な税金通知書を受け取り、首筋を冷や汗で湿らせるサラリーマンの痛ましいエピソードがニュースに絶えず登場しています。どうしてもお金が必要な緊急事態であれば、口座を解約する代わりに、残高の最大50%まで低金利で借りられる年金担保貸付金を活用すべきです。この方法を使えば、貴重な節税特典と複利効果をそのまま維持しながらも、当面の資金難を賢く解決できます。マイホーム購入や全額保証金の値上げなど、人生の大きな山場を迎える際に、無条件で年金を犠牲にするのは、老後を放棄するのと同じです。周囲の年長者の助言を求めたり、金融会社の窓口を訪れて、解約以外の他の代替案がないか必ず多角的に検討する知恵が必要です。税金ペナルティという恐ろしいコストを支払った後、実際に手元に残るお金は想像よりもはるかに少ないため、解約は常に最後の選択肢でなければなりません。一生懸命働いてコツコツ貯めた貴重な退職金を、一瞬のミスで失う過ちを犯さないよう、特別な注意を払わなければなりません。緊急資金は別の通帳に別途用意し、年金口座は最後まで守り抜くことで、真の意味での成功した退職を迎えることができます。
中途解約時には莫大な税金ペナルティが発生するため、急な資金が必要になった場合は、口座解約ではなく年金担保貸付金を活用すべきです。
6. 50代の退職準備と年金開始戦略
退職を目前に控えた50代のサラリーマンであれば、今後は資産を増やす段階を超え、どのように効率的に受給して所得の空白を埋めるかを真剣に検討する必要があります。55歳以降に年金開始が可能になる年齢になったら、退職金をIRP口座から年金形式で分割受給し、退職後の生活費を安定して確保できます。この時、一時金で一度に受け取ると高い退職所得課税を負担しなければなりませんが、年金で分割して受け取れば、最大30%まで税金を減免してもらうことができます。周囲で退職を前に株式をすべて売却すべきか悩んでいる同僚を見たことがあるなら、年金を通じた段階的な受給戦略を助言するのが大きな助けになります。所得が途絶える退職直後の空白期を、年金受給で賢く埋めることで、余裕があり品格のある老後生活を送ることができます。人生の後半戦を準備する50代にとって、最も強力な武器は、これまでコツコツ積み重ねてきた年金資産をどれだけ賢く引き出すかという実戦ノウハウです。一度に使い切ろうとするのではなく、毎年一定の金額を年金として受け取りながら、残りの資産は引き続き運用していく知恵が必要です。信頼できる資産管理専門家のカスタマイズされたソリューションを参考に、自分の退職タイムラインにぴったり合う受給計画を事前に立てておくべきです。10億ウォンという巨額の老後資金目標に固執するよりも、今日から毎月コツコツ実践する小さな納付と賢い引き出し戦略の方がはるかに重要です。今この瞬間にも時間は我々の味方として流れているので、「遅いと思った時が最も早い」という気持ちで年金口座を確認してみてください。
50代以降は、IRP資産を年金形式で分割受給し、退職所得課税を節約し、所得の空白期を賢く埋める必要があります。
よくある質問
=