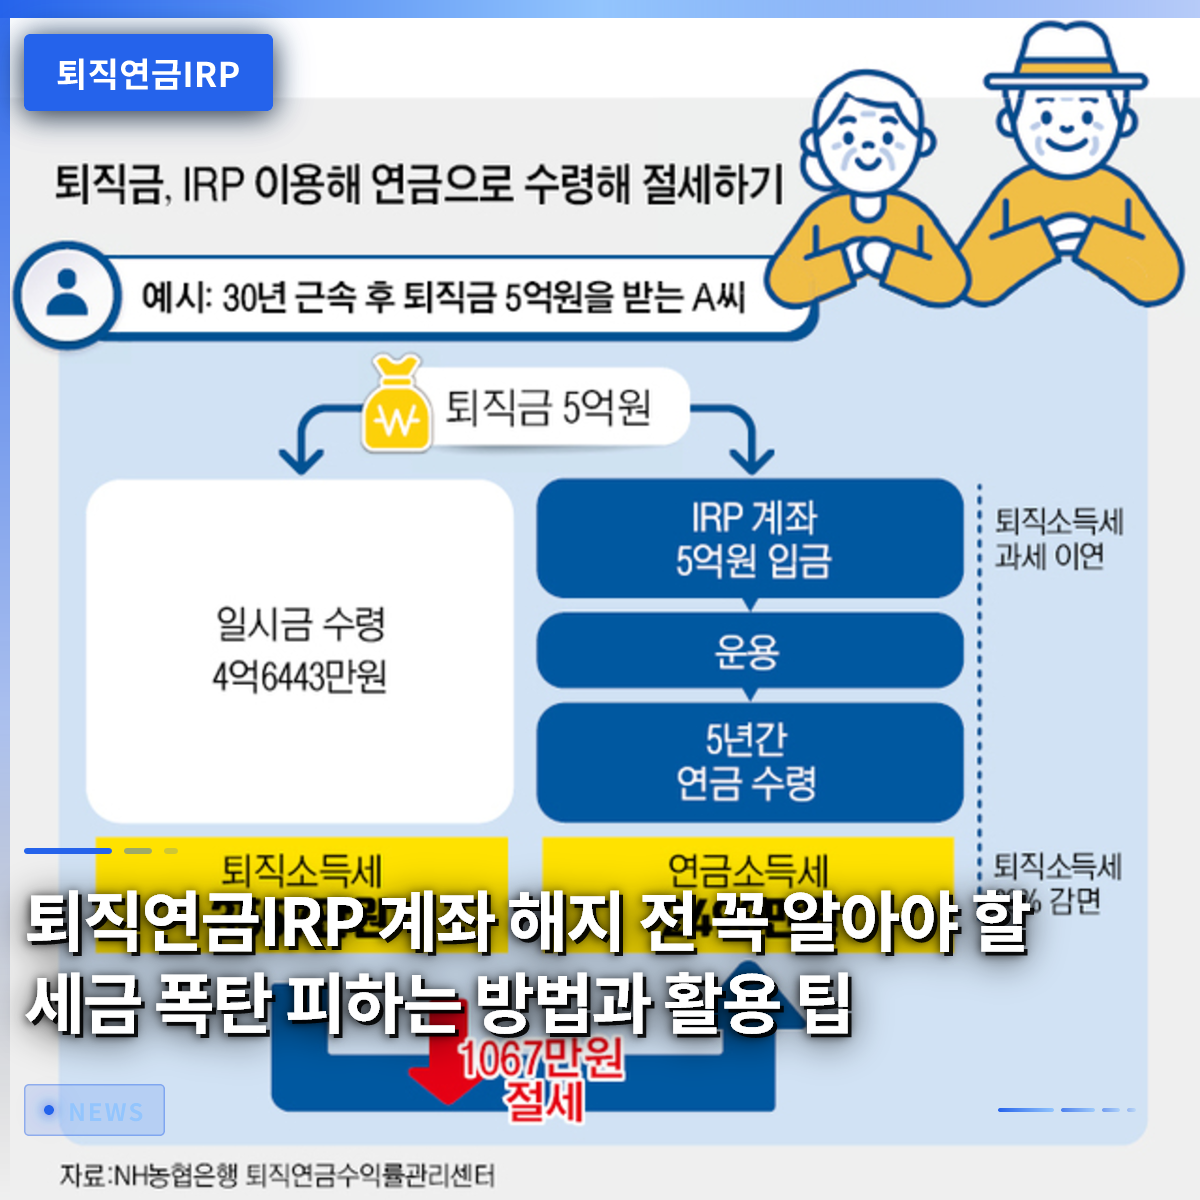
退職年金IRP口座を安易に解約すると、所得税やその他所得税の名目で多額の源泉徴収税を納めることになるため、中途解約は絶対に避け、年金形式への切り替えを行うべきです。転職や退職時期が近づくと、資金をどう管理すればよいか途方に暮れて、慌てて口座を解約してしまうサラリーマンが非常に多くいます。しかし、法的に定められた手続きを無視して一時金として受け取ると、数百万円に達する退職所得税やその他所得税をそのまま支払わなければなりません。実際、家賃(前家賃)資金が不足しているという理由で退職年金IRP口座を解約した結果、後に総合所得税の負担が重くのしかかり後悔しているケースは身近でもよく見られます。この記事では、退職年金IRP口座を賢く守り、税金を節約しながら老後資金を増やしていく実践的な戦略を一つずつ詳しく見ていきましょう。
=
退職年金IRP口座を解約する前に必ず知っておくべき、税金の罠を避ける方法と活用テクニック
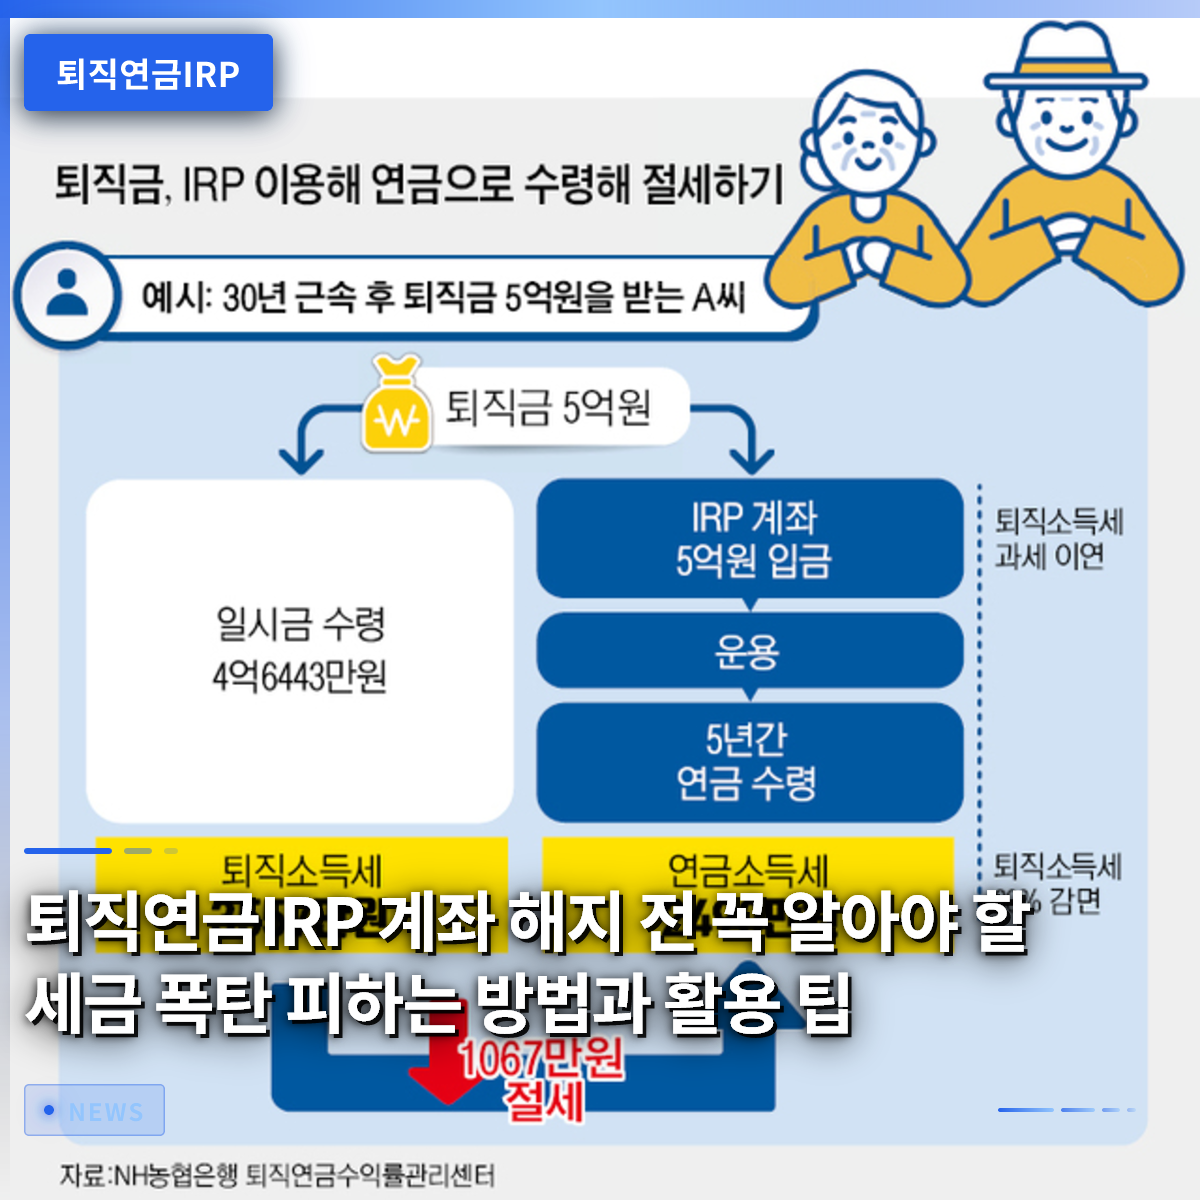
1. 退職年金IRP口座の基本コンセプトと構造を理解する

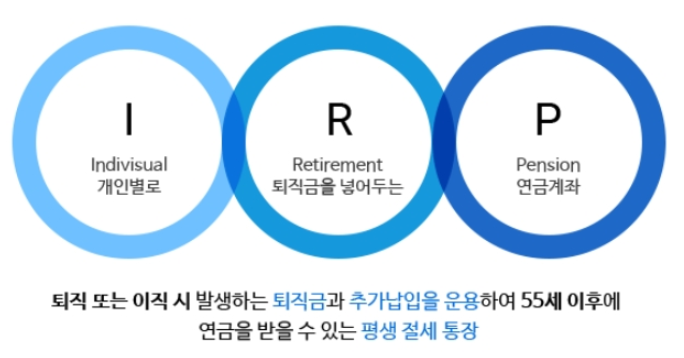
個人型退職年金は、労働者が在職中に自ら資金を追加で拠出したり、会社が支給した退職金を蓄えたりして、55歳以降に年金として受け取り利用できる個人専用の資産管理の袋です。過去には会社が定めた方式で資金が拘束されたり、転職するたびに退職金が中間精算されて分散したりすることが多かったですが、法律が改正され、現在では転職時に必ず本人名義の退職年金IRP口座へ自動的に移管されるよう義務付けられています。これは、国家が国民の安定した老後生活を保証するために、退職金を罠のように簡単に使えないようにし、最後まで年金形式で蓄積するよう誘導するための強力な仕組みです。銀行や証券会社などの金融機関を通じて誰でも簡単に作成でき、株式、債券、ファンドなど多様な金融商品に投資して収益を上げることができます。サラリーマンにとって避けて通れない必須の金融商品であるため、その構造と仕組みを正確に理解することが資産形成の第一歩です。
この口座は単にお金を保管する倉庫ではなく、自ら資産を増やしていく投資専用のスペースという性格も同時に持っています。通常の預金・積立預金だけに預けてしまうと、物価上昇率に追いつけず実質的な資産価値が低下する可能性があるため、自分の投資傾向に合わせてポートフォリオを組む必要があります。
退職年金IRPは、退職金を安全に蓄え老後まで持ち運べるよう設計された個人専用の資産管理の袋です。
2. 転職時に退職金のミスを防ぐ4段階の実践プロセス
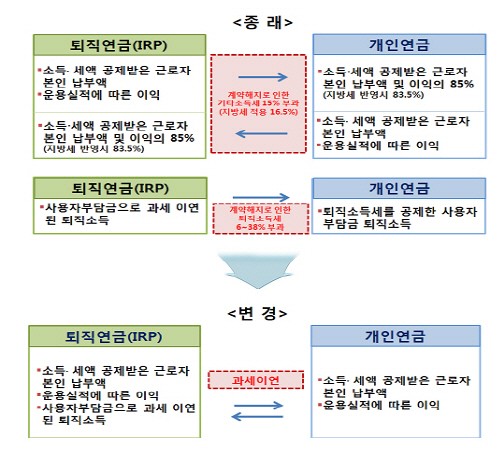
会社を移る際、前職で発生した退職金が自分の名義の退職年金IRP口座へ安全に振替され、連続性が保たれることが非常に重要です。転職の過程で会社が退職金を既存の口座から個人の普通預金口座に直接入金してしまうと、退職所得税が源泉徴収され、税額控除額が大幅に減少した状態で受け取るという不測の事態が起こります。したがって、転職が決まったらまず証券会社や銀行を訪れ、本人名義の個人型退職年金口座を開設し、前職の担当部署に口座番号を正確に伝える必要があります。会社はこの口座へ退職金を振替し、この際、従来の在職期間と課税繰延べの恩恵がそのまま承継されるため、税金の負担を避けることができます。もし誤って個人の普通預金口座で受け取った場合は、60日以内にその金額を再び退職年金IRP口座へ入金しなければ税金の還付を受けられないため、この期間を絶対に逃してはいけません。
多くのサラリーマンが、転職時の複雑な書類手続きが面倒で、そのまま現金化してしまいがちですが、これは長期的に見て莫大な損失を自ら招く行為です。転職時に口座の連続性を維持することで、後に年金を受け取るまで課税を繰延べられる恩恵を完全に享受できます。
転職時は必ず退職金を個人型退職年金口座へ直接振替し、税制優遇の連続性を守らなければなりません。
3. 年間900万ウォンの上限を埋める税額控除最大化戦略
所得のあるサラリーマンであれば、年金貯蓄と退職年金IRPを合算して年間最大900万ウォンまで拠出し、莫大な規模の税額控除の恩恵を受けなければなりません。総給与が5,500万ウォン以下の労働者は拠出額の16.5パーセントを還付され、それ以上の場合でも13.2パーセントに達する税金の還付を受けることができます。年末調整シーズンごとに税金の負担を心配するサラリーマンにとって、この制度は最も確実で合法的に税金を節約できる最高の節税手段とされています。例えば、毎月コツコツと資金を入れ、年間拠出上限を埋めれば、毎年数十万ウォンから最大100万ウォンを超える金額を口座に戻ってくるという驚きの体験ができます。年金貯蓄単独では最大600万ウォンまでしか控除を受けられないため、残り300万ウォンを退職年金IRPに追加拠出することで、900万ウォンの上限を満額まで埋めることができます。
40代や50代のサラリーマンが老後資金を迅速に増やすためには、毎年この税額控除の上限を戦略的に活用することが必須の資産形成スキルです。余裕資金が不足している場合は、月賦形式で自動振替を設定し、負担を軽減しながら継続的に拠出することが長期的に見て最も有利です。
年金貯蓄と退職年金IRPを合わせて年間900万ウォンを拠出すれば、年末調整で強力な税額控除を受けることができます。
4. 中途解約時に直面する恐ろしい税金の負担の真実
急な資金が必要だからといって退職年金IRP口座を勝手に解約すると、これまで受けていた税額控除の恩恵を返還するだけでなく、その他所得税や退職所得税まで爆発的に課されることになります。無住宅者による住宅購入や前家賃の準備など、法律で認められている例外事由でなければ、中途解約時に16.5パーセントの高いその他所得税が課され、元本が大きく削られます。退職金を一時金として受け取る際に課される退職所得税も、年金形式で長期にわたり分割して受け取る場合よりもはるかに高い税率が適用され、資産形成に大きな打撃を与えます。実際、前家賃が不足しているという理由で口座を解約し、税金を大量に差し引かれて後悔している人は本当に多く、これは退職資産を自ら蝕む致命的なミスです。もし本当に緊急に資金が必要な状況であれば、口座を解約する代わりに、積立残高の最大50パーセントまで低金利で借り入れ可能な年金担保融資制度を活用する方がはるかに賢明です。
自分の汗と涙の結晶であるお金を守りながら危機を乗り越えるためには、口座解約という極端な選択ではなく、法的に保証された多様な救済手段をまず調べる知恵が必要です。税金という恐ろしい壁を避けるためにも、退職まではこの口座を解約せず、徹底的に維持しなければなりません。