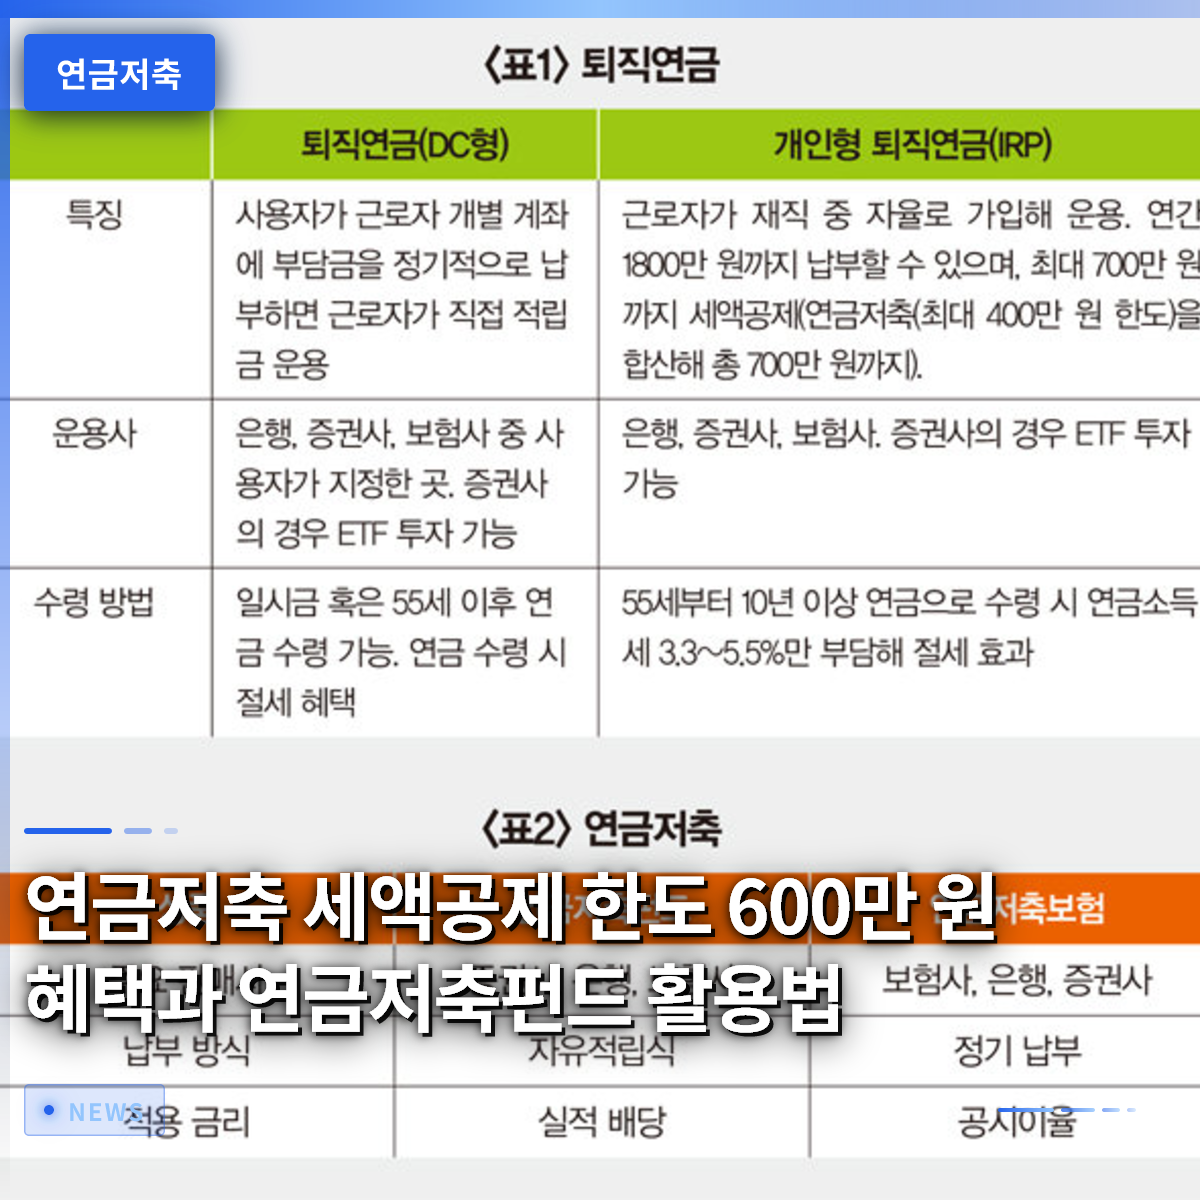
老後の資金準備と年末調整での節税を同時に実現したいなら、まず年金積立ファンドに加入するのが賢明な選択です。毎年訪れる年末調整シーズンに、税負担の重さにため息をつくサラリーマンは非常に多いです。周囲の同僚が数十万円の還付を受け取っているのに、自分だけ税金を納めなければならないとしたら、本当に理不尽な気分になるでしょう。私自身もかつては定期預金や普通預金だけが最高だと信じて加入し、税制優遇措置を逃した苦い経験があります。しかし、先輩社員のアドバイスを受けて年金積立口座を作った後からは、毎年受け取る税金の還付額が目に見えて増加しました。この記事では、年金積立の基本コンセプトから税額控除の上限額、そして株式型商品の投資方法まで、分かりやすく整理してお伝えします。
=
年金積立の税額控除上限600万円のメリットと年金積立ファンドの活用術
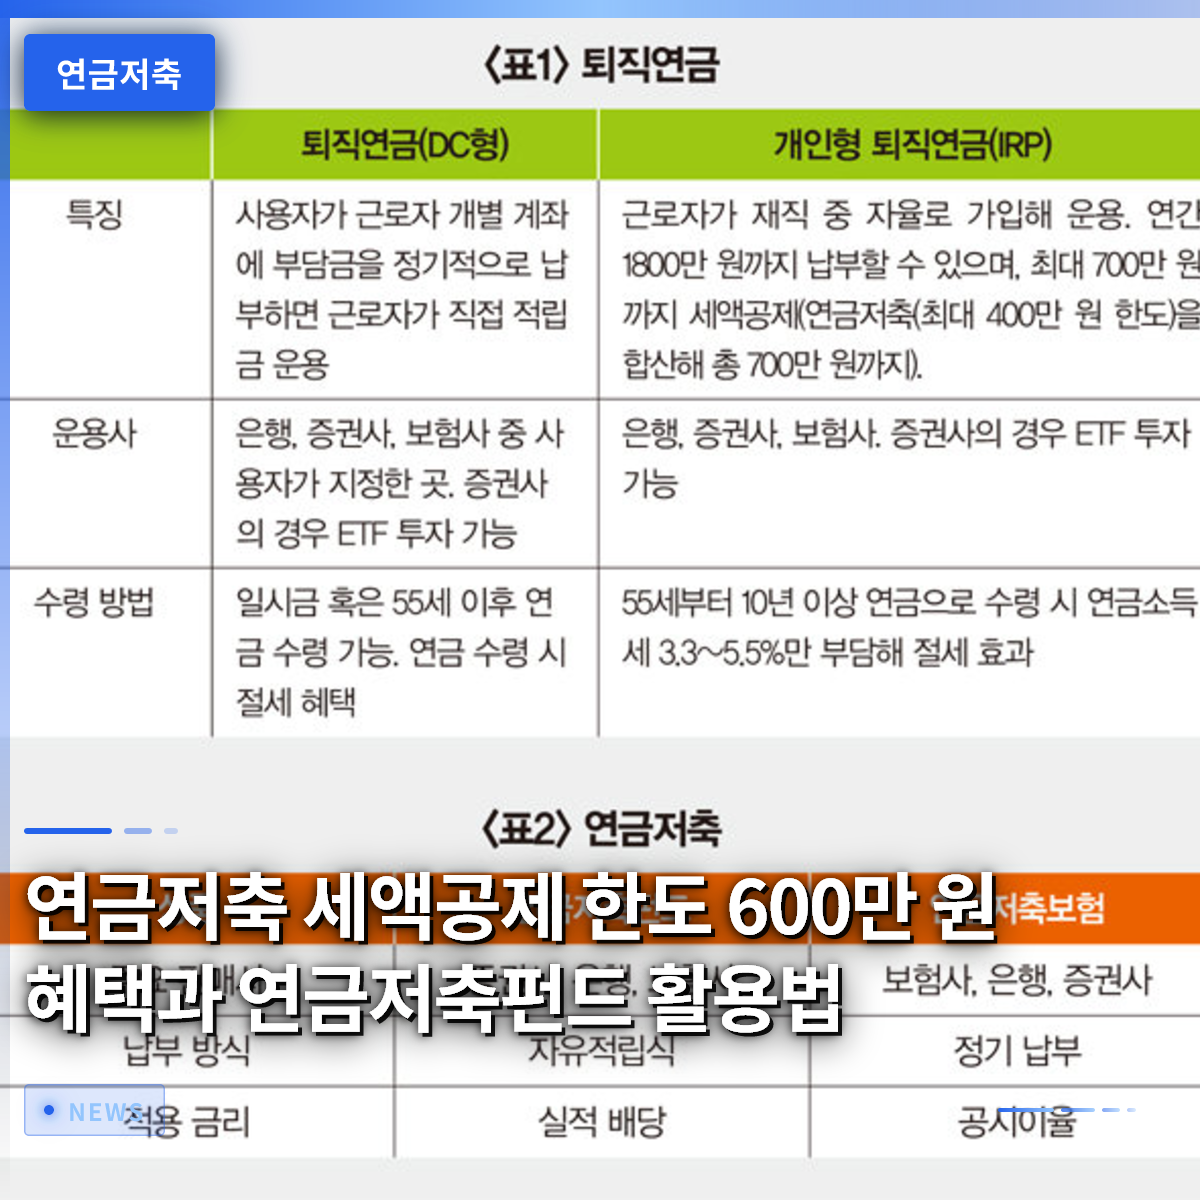
1. 年金積立の概念と必要性

私たちがよく言う年金積立とは、老後の生活を安定して備えながら、税制上のメリットも受けられる非常に有難い金融商品です。かつての親世代の頃には銀行で高利回りを提供する商品が多かったですが、今は低金利基調が続いており、預金だけでは物価上昇率すら上回るのが難しい状況です。実際にテレビ番組で、1990年代に加入した年金積立を現在まで維持し、大きな助けになっているという元人気芸能人の話が紹介されたこともあります。当時は利回りが非常に高かったものの、今は自ら投資商品を選び、利回りを高める必要がある時代になりました。したがって、若い頃から年金口座にコツコツと資金を積み立て、複利の恩恵を受けることが何より重要です。多くの人が退職後の生活を漠然と不安に感じますが、準備を始める時期によって結果は天と地ほど差が出ます。毎月コーヒー一杯分だけでも節約して年金口座に入金しておけば、時間が経つと頼もしい支えとして返ってきます。周囲の友人たちと話を聞くと、老後の生活費をどう工面するか心配するだけで、実際の行動に移さないケースが非常に多いです。しかし、少しでも若い内から月次積み立てでポートフォリオを構築し、早く始める人が最終的に勝者となります。今からでも構いませんので、年金積立の必要性を正しく理解し、少額からでも着実に積み立てを始めてみてください。
年金積立は、老後の生活備えと節税を同時に解決できる必須の金融商品です。
2. 税額控除上限額の完全整理
年金積立に加入する際、まず確認すべき点は年間税額控除の上限額です。現在の法律基準では、年金積立口座単独での積み立ての場合、最大600万円まで税額控除の恩恵を受けられます。これにIRP(個人型確定拠出年金)と呼ばれる退職年金口座を合算すると、上限額は最大900万円まで拡大します。年収5,500万円以下のサラリーマンであれば、16.5%という高い控除率が適用され、最大99万円の還付を受け取れます。年収が5,500万円を超えていても、13.2%の控除率が適用され、かなりの金額が還付されます。社会人経験の浅い方やサラリーマンが年末が近づくと慌てて年金口座に資金を入金する理由は、まさにこの破格の還付メリットにあります。普段は通常の定期預金のように管理し、年末調整の時期が近づいたら不足分を追加で積み立てる方法も非常に有効です。ただし、税額控除を受けた元本と運用益は、55歳以降に年金として受給した場合にのみ、税負担を最も低く抑えられます。途中でやむを得ず解約する場合、これまで受けた優遇措置を全て返還しなければならない可能性があるため、長期的な維持を目的とすべきです。毎年600万円という上限額を満額積み立てる習慣をつけると、素晴らしい資産形成の成果を上げることができます。
年金積立単独では最大600万円、退職年金と合算すると最大900万円まで税額控除を受けられます。
3. 年金積立ファンドとIRPの違い

市場には様々な年金商品が存在しますが、資産を増やしたいなら間違いなく年金積立ファンドを選ぶのが有利です。IRP口座の場合、安全資産の義務比率規定が適用されるため、株式型資産の保有に一定の制限がかかります。一方、証券会社で加入する年金積立ファンドは、別途の安全資産制限がなく、希望する株式型上場投資信託(ETF)に100%投資できます。若い世代ほど株式市場の成長性に賭けて資産を大きく増やす必要があるため、年金積立ファンドの方がはるかに魅力的です。預金や定期預金のような安定した商品ばかりを探していた親世代のやり方から抜け出し、今こそ積極的な投資が必要な時期です。もちろん、年金積立ファンドで埋めきれなかった残りの金額をIRP口座を通じて追加積み立てれば、税額控除の上限額を最大限に活用できます。両口座の長所と短所を正確に把握し、自分の投資性向に合わせて資金を配分する戦略が非常に重要です。株式の比率を高めて攻めに回りたい場合は、まず年金積立ファンドに資金を入れ、余裕がある時にIRPを活用すべきです。周囲の投資のプロたちが口を揃えて年金積立ファンドから埋めるよう助言する理由は、まさにこの運用の自由度にあります。自分に合った口座を正しく選び、利回りと節税効果を両方手に入れましょう。
年金積立ファンドは安全資産の制限なく株式型上場投資信託に100%投資できるため、資産増식에有利です。
4. ISA満期資金の年金積立への移管戦略
資産管理の必須コースとして定着した個人総合資産管理口座(ISA)の満期資金を年金積立に移すことで、驚くべき追加の恩恵を受けられます。税制優遇口座の満期を迎えると、通常はまとまった資金を引き出して生活費に使ったり、通常の株式口座に移したりするケースが多いです。しかし、満期資金を年金積立口座に移管すると、移管金額の10%に相当する金額をさらに税額控除として受け取れます。例えば、まとまった資金を年金口座に移す場合、最大300万円の限度額内で追加の控除メリットを確保できます。これは政府が国民の安定した老後資金形成を促すために設けた非常に強力な節税ボーナスです。知人の一人は、満期になった口座のまとまった資金をそのまま預金口座に放置しておき、後からこの制度を知って驚き、すぐに移管したという話も聞きます。まとまった資金を一度に年金口座に入れることで、税額控除の上限額も追加で確保できるため、一石二鳥の効果を得ることになります。ただし、この資金は将来遠い未来に年金として受け取るためのものなので、直ちに生活費として使う予定がある場合は慎重に判断すべきです。直ちに使う予定のない余裕資金であれば、通常の口座に放置しておくよりも年金口座に移した方が、税の面ではるかに有利です。賢い投資家たちは、こうした口座間の移管システムを積極的に活用し、税金を徹底的に節約しています。
満期になった口座の資金を年金積立に移管すると、追加の税額控除メリットを受けられるため非常に有利です。
5. 月次積み立てポートフォリオ運用のヒント
年金積立ファンドに加入したら、一度に大きな金額を入れるのではなく、毎月一定額をコツコツ積み立てる積立投資を実践すべきです。株式市場は常に揺れ動くため、一括で買い付けて下落相場に遭遇すると、心理的に大きく動揺せざるを得ません。一方、毎月日付を決めてコツコツと株式型上場投資信託を購入すれば、平均取得単価が下がる効果を得られます。市場が好調な時は少なく、暴落時は多くの数量を購入するという自然な防御システムが機能します。サラリーマンが給料日に自動振替を設定し、気にかけない理由はまさにこれです。ポートフォリオを構築する際は、国内市場だけでなく、グローバルな優良指数に分散投資する商品を混ぜるのが安全です。米国大型ハイテク株や全世界指数に投資する上場投資信託を適切に組み合わせれば、長期的に優れた成果を期待できます。周囲で「あの銘柄が大当たりした」という噂に振り回されることなく、黙々と優良指数を積み上げていくことが成功の秘訣です。私も毎月給料日に自動振替で資金を積み立て、たまに口座を確認するだけで、安心して投資しています。焦りを捨て、10年以上という長いスパンで市場を見つめれば、いつの間にか増えた資産を発見することでしょう。
毎月自動振替で優良上場投資信託を積み立てる積立投資は、心理的な安定と利回りの両方に良いです。
6. 年金受給時期と注意点
コツコツ積み立てた年金積立資産は、55歳以降に年金形式で受給した場合にのみ、税負担を最も低く抑えられます。もし年金受給年齢に達した際に、一括でまとまった資金を引き出せば、雑所得として課税され、これまでのメリットが水泡に帰す可能性があります。国は老後の生活安定のために年金を分割して受給するよう促しているため、受給期間を長く設定するのが望ましいです。年金受給額が年間一定額を超えると、総合課税の対象となる可能性があるため、受給額を調整する知恵が必要です。税務専門家のアドバイスを参考に、退職後のキャッシュフローを事前に設計しておくことが、賢い退職準備の完成形です。金融会社もこうした顧客のニーズを反映し、多様な年金加入イベントや顧客向けカスタマイズサービスを展開しています。証券会社のアプリを通じて簡単に口座を開設し、イベントに応募すれば、一定の商品券や投資支援金を受け取れることもあります。もう他人の話として流さず、直接スマートフォンを起動し、自分に最も有利な証券会社を探してみてください。小さな関心と実践が積み重なり、老後の豊かさを決定づける最も強力な武器になってくれるでしょう。遅いと感じる時が最も早い時ですので、今すぐ年金積立口座を確認し、未来の準備を始めましょう。
55歳以降に年金形式で分割受給することで、税負担の急増を避け、最大の節税効果を享受できます。
よくある質問
=