退職後に毎月安定した現金フローを口座に確保するためには、今すぐ多層的な年金構造を設計する必要があります。多くの人は老後資金の準備といえば、まとまったお金を大きく貯めておくことばかり考えますが、いざ退職の時期が近づくと、毎月固定で出ていく生活費の圧力に苦しめられることになります。実際、周囲を見渡しても退職後に収入が途絶えて慌てているケースを頻繁に見かけますが、そんな時に最も頼りになる支えとなるのが個人年金です。国民年金と退職年金だけでは物価上昇率に追いつくのが難しいため、個人年金を通じて不足分を必ず補填しなければなりません。この記事では、多層年金体系の重要性から、税制優遇を最大限に活かす具体的なコツまで詳しく解説していきます。
=
個人年金を準備すべき理由と、退職後に生涯にわたる「月給」を作る方法
1. 多層年金体系の理解
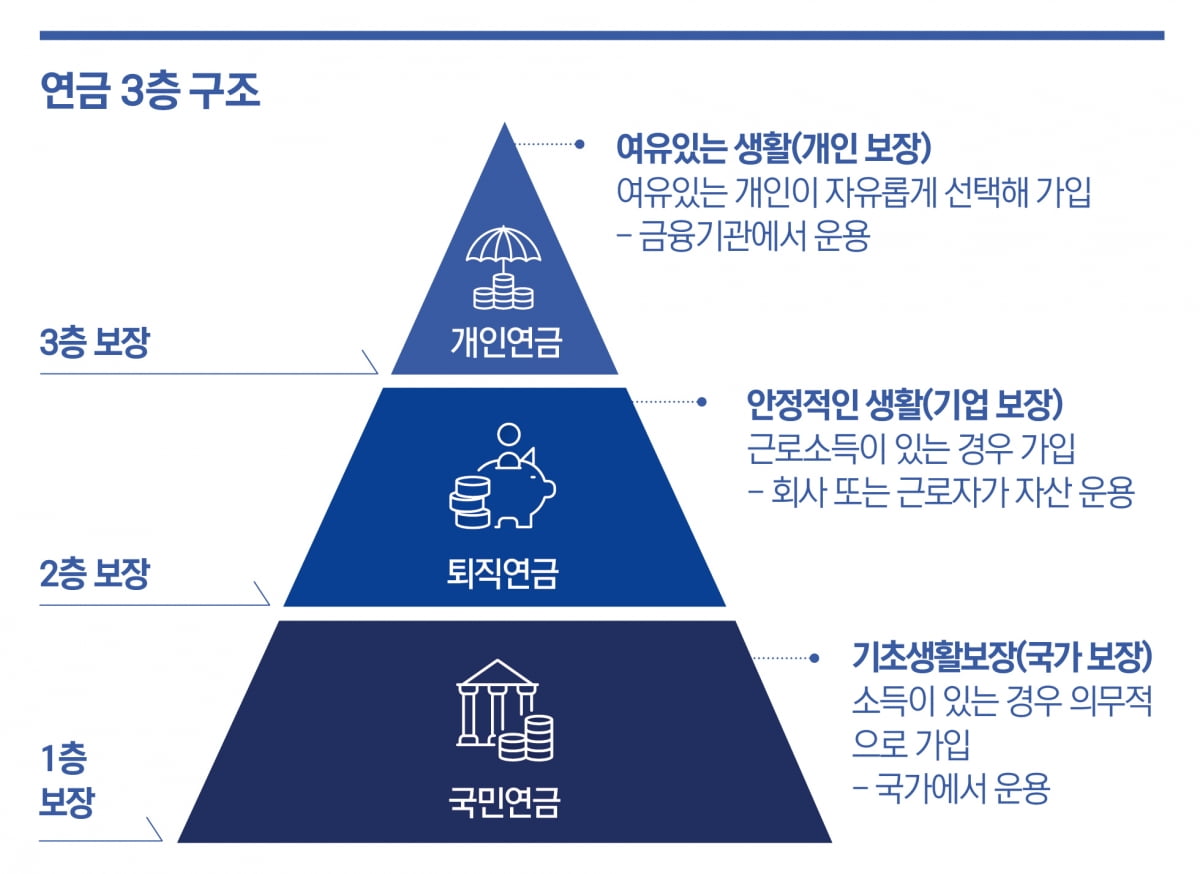
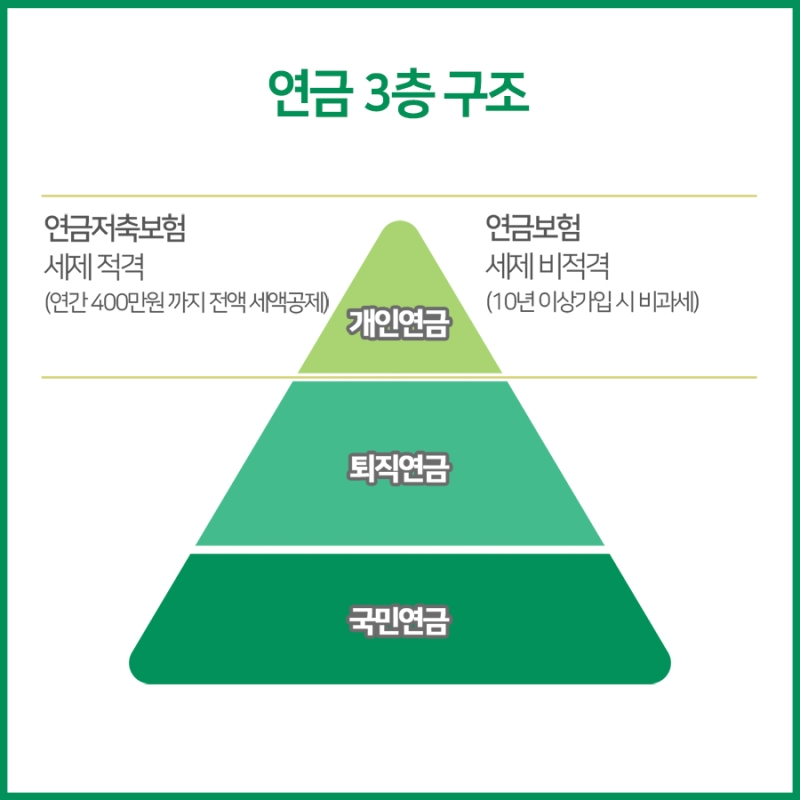
老後の生活の安定を守るためには、国家が保証する制度と個人が準備する手段を有機的に組み合わせる必要があります。よく言われる多層年金構造とは、1層目の国民年金、2層目の退職年金、3層目の個人年金を順に積み上げる方式を指します。最近では主要な金融機関もこうした流れに合わせて、生涯所得設計の相談スペースを増やしており、体系的な点検を推奨しています。実際にソウルに住むキムさんは、退職を前にこの3つの年金がどのように連動して回るのかシミュレーションを受けてから安心しました。単一の商品だけに依存することは非常に危険であり、複数の段階の安全装置を整えることが賢明です。国家制度と私的年金が調和して初めて、真の意味での退職設計が完成します。国民年金だけに頼っていると、物価上昇を反映した実際の購買力の低下に苦しむ可能性があります。したがって、退職年金と個人年金を併用して不足する所得の空白期間を埋める戦略が不可欠です。最近の金融機関の相談事例を見ると、多層構造を整えている人ほど退職後の満足度が非常に高いことが示されています。
多層年金体系を通じて退職後の所得の空白を埋めることが、老後準備の核心です。
2. 税制優遇と政策商品の活用
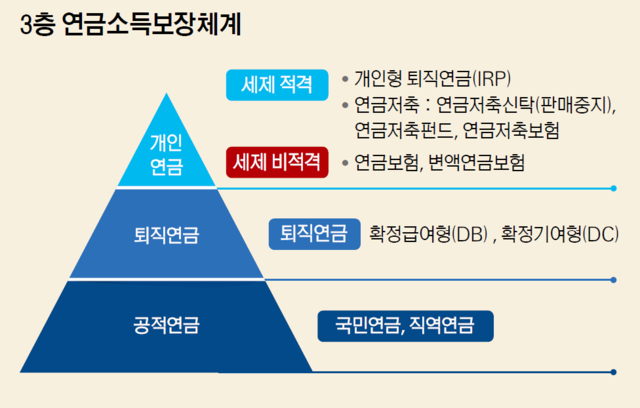
国家が提供する多様な税制優遇と政策的な金融商品を積極的に活用すれば、資産形成のスピードを大きく高めることができます。個人型退職年金(IRP)や年金貯蓄口座を利用すると、毎年の年末調整時に税額控除の恩恵を受けられるため、サラリーマンに非常に人気があります。最近では投資可能な資産の幅が広がり、長期国債や多様なファンド商品を年金口座に組み込むケースが増えています。実際にサラリーマンのパクさんは、年金貯蓄口座を通じて毎年税金の還付を受け、それを再投資することで複利効果を存分に享受しています。積立期間が長くなるほど、節税効果と投資収益が合算され、退職時に大きな資産差を生み出します。したがって、無謀に預金・貯金に固執するのではなく、税制優遇が受けられる年金商品をポートフォリオの中心に据えるべきです。政府が支援する拠出金や非課税優遇の条件を慎重に検討することが有利です。特に月次積立で長期間維持する場合、税法上の非課税要件を満たし、税負担を大幅に軽減できます。
年金口座の税額控除と政策商品を活用すれば、税負担を減らしながら資産を増やせます。
3. 退職後のキャッシュフロー創出戦略
退職後は元本を崩して使う方式よりも、毎月一定のキャッシュフローが発生する構造を作る方がはるかに有利です。毎月固定で生活費が振り込まれる形にしなければ、退職後の心理的な安定感を維持できません。周囲の退職者たちの話を聞くと、まとまったお金を一度に受け取るよりも、毎月年金として分割して受け取る方が資産管理に非常に役立つと口を揃えて言います。金融機関が提供する生涯所得設計プログラムを活用すれば、自分の資産が退職後何年間どのように使われるかを事前に予測できます。京畿道に住むイさんは、毎月出る年金の額と予想支出を慎重に比較した後、老後の家計簿を新たに作成しました。徹底したキャッシュフロー管理が支えにならなければ、どれだけお金を貯めていても老後破産のリスクから逃れることはできません。退職時期に合わせて年金受給期間を長く設定したり、終身型を選択したりするのが安全です。資産の一部は安定した債券型に置き、残りは成長性のある資産に分散して、物価上昇に備えるべきです。
まとまったお金よりも、毎月固定で入ってくる年金型のキャッシュフローを設計することが重要です。
4. 年金口座の運用と投資の多様化
年金口座は短期的な収益率に執着するのではなく、長期的な視点から安全かつ着実に資産を増やしていくための場所です。過去には年金貯蓄といえば、単に金利の低い保険商品を思い浮かべるケースが多かったですが、最近は雰囲気が完全に変わりました。多様な上場指数ファンド(ETF)や優良債券などを年金口座内で直接取引できるようになり、資産運用の自律性が大きくなりました。実際に30代のサラリーマンのチョイさんは、毎月一定額をグローバル株式型上場指数ファンドに積立投資し、長期的な成果を見守っています。退職までの残り期間が長いほど、リスク資産と安定資産の比率を適切に調整し、市場のボラティリティに対応する能力を養う必要があります。定期的に自分のポートフォリオを確認し、資産配分比率を調整するリバランスのプロセスを経なければ、元本損失のリスクを低減することはできません。長期投資を行う際は、手数料やコスト構造を慎重に検討する姿勢が必要です。長期間にわたって蓄積される手数料の差が、最終的な年金受取額に少なからぬ影響を与えるためです。
年金口座内で多様な商品を活用し、長期的な資産配分と管理を継続すべきです。
5. 50代以降の必須チェック項目
50代に入ると、これまで積み上げてきた老後資産の現状を冷静に評価し、不足部分を迅速に補完する必要があります。退職時期が目前に迫った時点では、新しい資産を攻撃的に増やすよりも、現在保有する資産の安定性に集中すべきです。国民年金の予想受取額を確認し、退職年金と個人年金がそれぞれどれくらい準備されているのか具体的な数字で確認する必要があります。サラリーマンのジョンさんは、50代になって初めて自分の年金積立額を確認し、予想よりも不足していることに気づき、追加拠出を始めました。「遅いと思う時が最も早い」という言葉の通り、今からでも毎月の拠出額を増やすか、支出を減らして年金に注力するのが賢明です。周囲の噂に揺らぐのではなく、自分の実際の財務状況に基づいてカスタマイズされた対策を立てる姿勢が不可欠です。退職後の予想生活費と実際に準備された資産の間のギャップを縮める作業が急務です。子供の支援や住宅関連のローン返済によって老後資産が揺らがないよう、資金計画を徹底的に分離すべきです。
50代以降は具体的な年金受取額を確認し、不足分を積極的に補完する必要があります。
6. 成功した老後に向けた展望と行動
これからの老後環境は過去とは全く異なり、個人が自ら徹底的に準備しなければ生計を維持するのが困難な時代になりました。平均寿命が延びることで、退職後の生活が30年以上続く可能性があるため、資産が尽きないよう長期的な視野を持つ必要があります。政府や金融機関でも多様な年金活性化政策を打ち出しているため、こうした制度の変化を素早く把握し、自分のものにする必要があります。今すぐスマートフォンの金融アプリを開き、自分の国民年金と個人年金の加入状況を確認することから始めてみてください。小さな実践の積み重ねが、退職後の快適でゆとりある日常を完成させる最も強力な武器となるでしょう。不安がるだけでなく、今日から自分だけの生涯所得設計図を描き、未来を少しずつ準備しましょう。老後準備は先延ばしにするほど、後で負担しなければならない経済的負担が幾何級数的に大きくなります。毎月の所得の一部を年金に自動振替するだけでも、確かな老後の第一歩を踏み出すことになります。
今すぐ自分の年金状況を確認し、自動納付などを通じて退職準備を実践に移すべきです。
よくある質問
=