退職年金は老後資金を決定づける中核的な資産であり、会社員であれば必ず正しく理解し管理しなければなりません。周囲の同僚が確定給付型から確定拠出型に変更したからといって、安易に真似するのは危険であり、自身の投資性向や年齢層に合わせて慎重に判断すべきです。最近では元本保証商品の種類が多様化し、個人型退職年金(IRP)の税額控除メリットを最大化する方法にも注目が集まっています。法定定年と年金受給時期のギャップに悩む会社員が増える中、体系的な老後準備の重要性が高まっています。本記事では、確定給付型と確定拠出型の適切な選択基準から、元本保証商品の活用方法、税額控除のメリットまで、分かりやすく解説します。忙しい日常の中で見落としがちな退職年金の管理について、一つずつ丁寧に見ていきましょう。
=
退職年金を賢く運用するコツ:元本保証からIRPの税額控除まで総まとめ
1. 確定給付型と確定拠出型、自分に合った選択は?
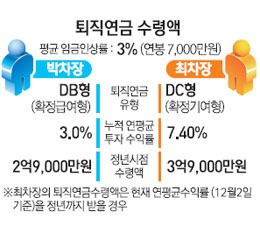
確定給付型制度は、会社が資金を運用し、従業員に対して退職時に一定の金額を支払う方式です。この方式は、退職直前の平均給与と勤続年数を掛け合わせて退職金が算定されるため、賃金上昇率が高い会社員にとって有利です。一方、確定拠出型制度は、会社が毎年拠出金を従業員の個人口座に入金し、従業員自身が運用して、その結果に応じて退職給付金が変動します。したがって、賃金上昇率が物価上昇率を下回っている場合や、自ら資産を運用してより高いリターンを得たい会社員に適しています。多くの会社員が単に若いうちだからといって確定拠出型に流れますが、これは自身の賃金ピーク制の導入有無や会社内の昇進体系を考慮していない判断である可能性があります。自身の性向と会社の経営状況を総合的に比較し、慎重に決定するプロセスが不可欠です。
確定給付型を維持すべきか、確定拠出型に変更すべきか迷っている会社員は、周囲の噂よりも自身の給与上昇傾向を綿密に確認する必要があります。毎年昇給交渉で満足できる上昇率を記録している会社員であれば、確定給付型が提供する安定した退職金の保証の方がはるかに有利に働きます。しかし、投資に関心が高く、株式や債券などの多様な金融商品を通じて資産を増やしたい場合は、確定拠出型への切り替えが望ましいです。最近では、会社員が退職年金アプリを通じて簡単に利回りを確認し、ポートフォリオを修正できるようになり、管理が格段に楽になりました。会社が提供する基本的な資産管理に加え、自身の積極的な関心が加わることで初めて老後資産の規模が変わります。結局、正解は年齢ではなく、個人の賃金構造と投資性向によって決定されるべきです。
退職年金の確定給付型と確定拠出型は、年齢ではなく個人の賃金上昇率と投資性向に合わせて選択すべきです。
2. 元本保証商品の落とし穴と国債の活用術
元本保証商品だからといって、すべての預金の条件や安定性が完全に同じだと思えば大きな誤りです。民間銀行の預金商品以外にも、多様な金融機関が提供する利率や中途解約ペナルティを綿密に比較する必要があります。最近では、退職年金口座を通じて個人投資向け国債を購入する会社員が増え、安全性と長期投資収益を同時に確保する傾向にあります。国債は国家が元本と利息を保証するため破綻リスクがほぼなく、満期まで保有すれば安定した利子収益を期待できます。特に退職後、55歳を超えて年金形式で受給する場合は、低い年金所得税率が適用され、税負担も大幅に軽減できます。
安全だからといって無条件に銀行の超低金利商品にこだわっていると、物価上昇率に追いつけず実質的な資産価値が下落する可能性があります。したがって、元本保証商品の枠内でも、少しでも高い利率を提供する金融機関を探し、資金を分散配置する知恵が必要です。また、満期到来時に自動的に再預金されるデフォルトオプションの設定を事前に確認しておかないと、資金が遊休状態になるのを防ぐことができません。金融機関のアプリを通じて随時商品ラインナップを確認し、金利変動の推移をモニタリングする習慣をつけましょう。安全資産だからといって油断せず、大切な退職年金が最も効率的に働いているかを定期的にチェックしてみてください。
元本保証商品の中でも条件が多様であるため、個人投資向け国債や高金利預金を綿密に比較して選択すべきです。
3. 個人型退職年金(IRP)の税額控除メリットを最大化する

個人型退職年金(IRP)口座に資金を拠出すると、年末調整時に大きな税額控除の恩恵を受けられるため、会社員の必須の資産形成手段とされています。年間拠出限度額内で可能な限り金額を埋めると、拠出金額に応じて還付される税金が目に見えて増加します。例えば、総給与基準によって適用される控除率が異なるため、自身の所得区分を正確に把握し計画を立てることが重要です。年金貯蓄口座と個人型退職年金を合算して最大限度額まで拠出するのが、節税効果を最大化する最も早い方法です。毎月一定額を自動振替で拠出すれば、負担を減らしながらも年末調整時に確かな還付金を期待できます。
税額控除のメリットだけを見て安易に拠出し、急な資金が必要になった際に中途解約すると、かえって税金の負担が重くなる可能性があるため注意が必要です。個人型退職年金は老後のための長期資金の性質が強いので、特別な事情がない限り退職時点まで維持するのが原則です。会社員は年末調整シーズンになってから慌てて追加拠出をするケースが多いですが、普段から分割拠出する方がはるかに有利です。金融機関のアプリを通じて、今年自分が拠出した金額と予想される税額控除還付額を随時照会し管理する習慣をつけましょう。老後準備と節税という二兎を追うためには、体系的で継続的な拠出計画が不可欠です。
個人型退職年金の税額控除メリットを最大化するには、自身の所得区分に合わせて年間拠出限度額を事前に計画し、継続的に拠出する必要があります。
4. デフォルトオプションを活用して退職年金のリターンを高める
退職年金のデフォルトオプション制度は、加入者が商品を直接指定しなくても、事前に設定されたポートフォリオで資産が自動的に運用されるよう支援するシステムです。過去には、確定拠出型口座に入金された資金が放置され、0%台の低い金利で眠っているケースが数多く見られました。しかし、デフォルトオプションが導入されて以降は、加入者がリスク性向に合わせてポートフォリオを選択しておけば、満期になった際に自動的に投資が進められます。金融機関のアプリにアクセスすると、安定型、中リスク型、高リスク型など多様な等級のデフォルトオプション商品が用意されていることを確認できます。自身の投資性向が積極的であれば、株式型資産の比率が高い商品を選び、長期的なリターンを最大化できます。
デフォルトオプションの変更手続きは想像以上に簡単ですが、加入している金融機関のアプリによってメニューの位置や認証方法に多少の違いがある場合があります。最初は画面構成に戸惑うかもしれませんが、年金資産管理メニューを一つずつ確認すれば誰でも簡単に変更できます。周囲の人が良いとおすすめする商品を安易に選ぶのではなく、自身の退職時期と許容できる損失範囲を冷静に検討すべきです。定期的にリターンを確認し、市場状況に合わせてデフォルトオプションの設定を更新するプロセスが不可欠です。放置された退職年金に活力を吹き込みたいなら、今日すぐにメインの金融機関アプリを開き、デフォルトオプションの状況をチェックしてみてください。
デフォルトオプションを積極的に活用すれば、放置されていた退職年金資産を自身の投資性向に合わせて自動的に最適な収益が出るよう管理できます。
5. 配当株・株式型資産で退職資産を育てる
退職年金や個人年金口座では、多様な配当株インデックスファンド商品を活用して安定したキャッシュフローを生み出すことができます。毎月配当金を支払う商品や、株価上昇と配当収益を同時に狙う構造の商品が加入者から大きな支持を得ています。退職後、毎月給与のようにコツコツと入ってくるキャッシュフローを望むなら、高配当関連資産に目を向けてみるのが賢明です。こうした商品は元本保証商品よりも変動性がやや大きい可能性がありますが、長期的に複利効果を楽しむには非常に有利です。会社員が退職を準備する際、退職資金の総額だけでなく、毎月創出される現金収入の規模も同時に考慮すべきです。
配当株商品を年金口座に組み込む際の最大のメリットは、配当所得税を即座に納めず、年金受給時まで課税が繰延べられる点です。一般口座で投資していたら、配当金を受け取るたびに税金が引かれていましたが、年金口座内ではそのお金がそのまま再投資されます。時間が経つにつれて複利効果が最大化され、資産規模が雪だるま式に膨らむ驚くべき体験をすることでしょう。ただし、特定の銘柄やテーマに資産が過度に偏らないよう、資産配分比率を適切に調整する知恵が必要です。安全資産と配当株中心のリスク資産を適切に混ぜてポートフォリオを構築すれば、変動相場の中에서도安心して老後を準備できます。
年金口座で配当株インデックスファンドを活用すれば、課税繰延べ効果と複利効果を同時に享受し、毎月安定したキャッシュフローを作ることができます。
6. 裁判所の判決と退職年金制度の最新動向
最近、公務員年金の受給開始年齢調整に関連する裁判所の判決が続き、定年退職と年金受給の間の空白期間への関注が集中しています。公務員年金法改正により、定年退職後数年間年金を受け取れない期間が発生したため訴訟が提起されましたが、裁判所は適法であると判断しました。一般企業の会社員も、法定定年と国民年金受給時期の間に所得の空白期間が生じる可能性があるため、事前に備える必要があります。こうした空白期間を賢く埋めるためには、退職年金と個人年金の受給時期を緻密に設計する戦略が不可欠です。国家制度の変化に不満を述べるだけでなく、自ら老後資金の引き出しシナリオを描く主体的な姿勢が求められます。
急変する経済環境と制度の中で、退職年金は単なる退職金以上のものとして、老後の生存を左右する重要な資産として定着しました。銀行や証券会社などの金融機関も、顧客の資産を確保するためにバンカシュアランスや資産管理商品と連携した多様なサービスを提供しています。会社員はこうした金融業界の動きをうまく活用し、自分に最も有利な条件の年金口座へ乗り換えたり、追加拠出を実行したりする必要があります。退職は突然訪れるものではなく、数十年かけて準備してきた成果の完成形であるため、今日からの小さな関心が明日を変えます。遅くなる前に、自身の退職年金口座を開き、加入商品とリターンを綿密に確認する行動を始めてみてください。
定年退職と年金受給時期の空白期間に備え、退職年金と個人年金を連携させた緻密な引き出し戦略を立てる必要があります。
よくある質問
=