下肢静脈瘤手術後、明確に必要と認められていた入院治療が、保険会社と仲介業者を経由する過程で突然不要なものにすり替わる衝撃的な操作論争が表面化しました。主治医が患者の状態を綿密に確認して下した意見すら逆転する事態が発生し、保険金を支払う主体の意向が作用する現行の医療相談仲介構造に厳しいメスを入れるべきだという声が大きくなっています。2021年に策定された医療相談標準内部統制基準は、いかなる強制力もない自主的な指針にとどまり、実効性を発揮できていないのが現状です。本記事では、手術費や入院費を削減したり、あるいは全く支払わないための手段として濫用されている医療相談の暗い側面を徹底的に掘り下げます。保険加入者が不当な不利益を受けないために、どのような制度的な仕組みが緊急を要しているのか、一つずつ確認していきましょう。読者の皆様も、普段自分が加入している保険の相談過程に抜け穴がなかったかを、膝を叩いて振り返ることになるでしょう。
=
下肢静脈瘤の操作論争、入院治療が不要に変わる医療相談仲介の実態
1. 下肢静脈瘤の入院治療が不要にすり替わった事件の真実
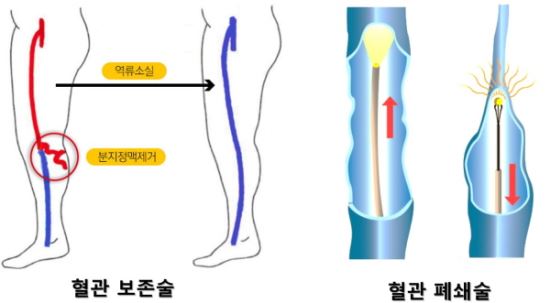
最近、医療界と保険業界では、下肢静脈瘤手術を受けた患者の入院治療の適正さをめぐって起きた荒唐無稽な事件が大きな波紋を呼んでいます。実際に手術を担当し、患者と直接対面した主治医は、入院治療が必須であると意見を述べましたが、なぜか保険会社と医療相談仲介業者を経由する間に、その内容が完全に覆されました。仲介業者の手を経た後、当該患者に入院が必要であるという事実を全く確認できないという荒唐無稽な結果にすり替わってしまったのです。こうした事態は、単なる個人の誤りやミスとは見なせず、あまりにも頻繁に起きている構造的な矛盾をそのまま示しています。患者と医師の正当な医学的判断が、お金を支払う会社の利害関係によって紙切れのように軽々と覆される 셈です。患者の立場から見れば、身体的な苦痛を耐えながら治療を受けたにもかかわらず、保険金までも拒否される二重の苦痛に直面する理不尽な状況が展開されています。結局、今回の事件は、現在の医療相談制度が患者を保護するのではなく、保険会社の利益を代弁する道具に成り下がったという批判を免れなくなりました。こうした明白な医学的意見が仲介過程を経て歪められる現象は、消費者の信頼を崩壊させる主要な要因として作用しています。
主治医の正当な入院治療意見が、仲介業者を経る過程で不要だと歪められる操作論争が発生しています。
2. 保険会社の意向に振り回される不公平な医療相談仲介構造
現行の医療相談仲介構造がこれほど偏った結果を生む根本的な理由は、まさに資金の流れと運営方式にあります。現在活動している大多数の医療相談仲介業者は、運営に必要な資金の大部分を、保険会社から受け取る仲介手数料に完全に依存しています。お金を払う主体が保険会社であるため、仲介業者にとっては保険会社に不利や逆らう結果を堂々と提示することが難しい構造的な限界に直面します。結果として、保険会社の意向から自由でない仲介業者が、相談医の客観性を損ない、保険会社に有利な方向へ結果を誘導したり操作したりする動機を持つことになります。こうした不合理な構造を放置すれば、今後も無数の保険加入者が、わけもわからず正当な権利を奪われる被害を受ける 수밖에ありません。金融当局が定めた既存の標準内部統制基準は、実質的な行為規制や罰則規定がなく、事実上形骸化して放置されています。したがって、仲介業者が特定の利害関係に縛られず公正に業務を遂行できるよう、資金支援方式や運営体系を全面的に改革すべきだという指摘が相次いでいます。お金を出す主体の顔色をうかがわざるを得ない構造の中では、真の意味での客観的な相談を期待することは、天の星を摘むほど困難なことです。
仲介業者が保険会社の手数料に依存する構造的限界のため、客観的で独立した医療相談が不可能だという指摘が出ています。
3. 自主指針にとどまる標準内部統制基準の限界と実効性の欠如
金融当局と保険協会が頭を突き合わせて作った標準内部統制基準がその役割を果たせない理由は、明確な拘束力がないためです。2021年夏に制定された同基準は、残念ながら単なる自主管理指針の水準にとどまっており、現場でこれを違反しても当然に制裁する方法がありません。規定を違反しても罰則を科す根拠規定がないため、保険会社や仲介業者はこれを厳格に遵守すべき動機を感じていません。この問題を解決するため、金融委員会と金融監督院は、同内部統制基準を上位法である金融会社ガバナンス法に組み込む方案を深く検討しています。基準が法の枠組み内に入れば、違反時に強力な制裁や罰則が可能になるため、はるかに高い拘束力を発揮できるようになります。ただし、一部では内部統制基準の抜け穴をそのままに法制度化だけを急ぐ場合、かえって保険会社の権限が強大化する副作用を生む可能性があるという懸念の声も出されています。特に、医療相談の実施対象が広範囲に規定されているため、保険会社の担当職員の裁量によって、主治医の明確な意見までもう一度相談に回す余地が依然として残っています。制度が正しく定着するためには、罰則規定の新設だけでなく、保険会社の権限濫用を根本的に遮断できる詳細な補完策が必ず同時に用意されなければなりません。
法的拘束力のない自主指針状態の標準内部統制基準は、保険会社の権限のみを拡大させる恐れがあるため、上位法への組み入れと並んで綿密な補完が必要です。
4. 外部業務監査と独立した諮問委員会の導入の緊急性
医療相談制度の透明性と客観性を取り戻すためには、何よりも仲介業者に対する強力な監視体制の構築が最も緊急の課題です。専門家たちは、仲介業者がそもそも結果を操作する動機や余地を持たないように、定期的に外部業務監査を受けることを義務化すべきだと助言しています。また、保険会社と直接的な利害関係がない独立した諮問選定委員会を設置し、公正に検証された業者だけに業務を委託するシステムを確立すべきです。所属病院の情報だけでなく、実際に医療相談を担当する医師の身元まで透明に公開することを強制すれば、不当な結果操作の試みを大幅に減らすことができます。現在のように保険会社が相談費用を支払うとともに、自分たちに有利な結果を誘導する方式は、加入者の強い不信を招くだけです。第三者の独立した機関が相談過程を管理・統制できる合理的な体系に移行しなければ、初めて保険消費者が安心できる環境が整います。透明に公開される相談過程は、保険業界全体の信頼度を高め、不当な保険金削減慣行を是正するための確かな礎となるでしょう。独立性と透明性を同時に確保する監視装置が用意されない限り、こうした論争は今後も途切れることなく繰り返されるでしょう。
仲介業者に対する外部業務監査の義務化と独立した諮問選定委員会の導入を通じて、相談の透明性を必ず確保しなければなりません。
5. 保険金不払いと削減手段に成り下がった医療相談の実態
医療相談制度が本来の趣旨とは異なり、保険金を節約したり削減したりするための実質的な手段に変質したという批判は、一昨日のことではありません。実際、昨年行われた全医療相談件数の中で、保険金が支払われないか削減された割合は、なんと28.3%に達していることが明らかになりました。保険料の中で純保険料に含まれる損保査定士の人件費と医療相談費用、そして各種法律相談費用は、すべて保険会社の手に 의해管理されています。保険会社は、この莫大な費用を活用して、事故被害者の過失割合を人為的に高めたり、保険金の支払いを拒否したりするために悪用しているという指摘を免れません。医師が治療が必須だと最終結論を出したにもかかわらず、保険会社が裁量権を盾にもう一度医療相談を申請する行動がこれを裏付けています。結局、患者たちは、正当に受け取るべき保険金を受け取るために、巨大な保険会社と孤独な戦いを繰り広げなければならない苦しい現実直面しています。こうした構造的な矛盾を放置すれば、保険産業全体の公正性が深刻に損なわれ、最終的にその被害はそのまま善良な加入者に帰することになります。治療費や保険金を削る目的で医療相談制度が濫用される悪循環は、今こそ本当に断ち切らなければなりません。
医療相談が保険金不払いや削減のための手段として濫用され、昨年の関連比率が28.3%に達する副作用を生んでいます。
6. 健全な保険市場のための制度改革の見通しと課題
医療相談の操作論争と不公平な仲介構造を是正するためには、金融当局と業界の誠実な努力がいつよりも切実に求められています。当局が推進している内部統制基準の法制度化作業が、単なる形式にとどまらず、実質的な罰則と拘束力を備えられるよう、精緻に練り上げられなければなりません。もちろん、保険業界の一部では、過度な規制や過料のリスクを懸念する声も存在しますが、制度の透明性を高めることは、長期的に見て市場全体の信頼を育む道です。保険加入者が、もはや不当な理由で治療費を拒否されたり、心を痛めたりしないように、独立した第三者機関が中心となる改革が必要です。私たちが加入している保険が、危機の瞬間に頼もしい壁になってくれるためには、医療相談過程の素顔をありのままに明らかにし、大手術を断行しなければなりません。今後、金融当局が提示する具体的な法制度化方案と業界の自己浄化努力が、果たして実質的な変化を引き起こせるのか、目を凝らして見守る必要があります。透明で公正な保険環境が整うその日まで、加入者もまた自分の権益にさらに関心を寄せ、声を高めていかなければなりません。制度の抜け穴を補完し、独立性を強化する改革案が速やかに定着し、患者が治療だけに専念できる公正な社会になることを期待します。
透明で公正な医療相談体制の確立のため、法制度化と独立機関の運営など根本的な制度改革が速やかに実現されるべきです。
よくある質問
=