大信証券は、最近の為替下落と原材料価格上昇という二重苦に直面しているLGディスプレイの目標株価を、従来の1万7千ウォンから1万2千ウォンへと大幅に下方修正しました。投資判断は「買い」を維持しましたが、為替が収益性に与える打撃が予想以上に大きいという分析が主流です。実際、輸出中心の製造企業にとってウォン・ドル為替の下落は売上高と直結する敏感な問題であり、投資家の懸念が高まっています。前期との比較で平均為替が下落傾向を示しており、営業利益は市場予想を下回る見込みです。本記事では、証券会社の分析に基づき、LGディスプレイの業績低迷の原因と今後の対応戦略を詳しく見ていきます。読者の皆様にも、株式市場の動向を読む上で有益な洞察が得られるでしょう。
=
LGディスプレイ、為替下落で収益性打撃、目標株価を1万2千ウォンに下方修正
1. 為替下落がもたらした収益性の負担
大信証券の調査員によると、最近のウォン・ドル平均為替は前期と比較して4%以上下落し、企業の採算性に悪影響を及ぼしています。輸出比率が圧倒的なディスプレイ産業の特性上、為替下落はドルで得た収益がウォンに換算される際に減少する結果を招きます。こうした為替変動は企業が制御しにくいマクロ経済指標であるため、業績の防衛は容易ではありません。例えば、為替がわずか数%下落するだけで、数百億ウォン規模の営業利益が宙に消えることは珍しくありません。したがって、専門家は為替下落傾向がしばらく続けば、企業のマージン率の維持が最大の課題になると口を揃えています。投資家もまた、為替市場の動きを注視し、投資配分を調整すべき時期です。
ウォン・ドル為替の下落傾向が続く中、輸出中心企業であるLGディスプレイの収益性に直接的な負担として作用しています。
2. 原材料価格上昇と製造原価の圧迫
為替下落だけでなく、半導体や主要原材料価格の同時上昇も、同社の足を引っ張る主要な要因として指摘されています。パネル製造に不可欠な部品や材料の価格が上昇することで、完成した情報技術製品の販売価格にも上昇圧力が加わりました。製造原価が高くなると、販売価格に完全に転嫁するのが難しいため、結局企業が利益減少を背負うことになります。原材料市場のサプライチェーンの不安定さは、完成品の需要にも悪影響を及ぼし、販売量の拡大を妨げます。実際、市場ではこうしたコスト増加要因が重なることで、営業利益が市場の期待値を下回ると推定されています。原材料価格の変動性が緩和されない限り、当面の間、原価削減への努力がこれまで以上に切実な状況です。
半導体と主要原材料価格が同時に上昇し、製造原価が高騰することで収益性回復にブレーキがかかりました。
3. 第3四半期業績見通しと市場の反応
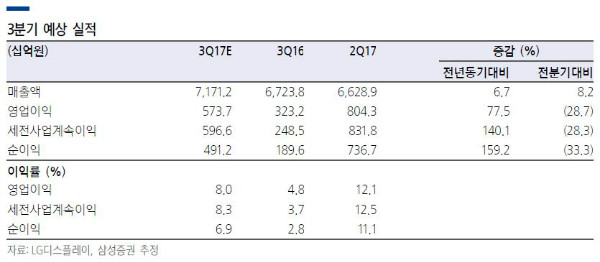
証券業界では、LGディスプレイが今四半期に営業利益を計上し、前期比で黒字転換に成功すると見込んでいます。しかし、市場が期待していたコンセンサスには届かない可能性が高いという分析が主流です。売上高自体は前期比で二桁の成長率を示し、規模の拡大を実現すると予想されています。規模は大きくなったものの、実態を固める過程で為替と原材料という岩礁にぶつかった形です。こうした業績の期待値調整の中で、証券会社は一斉に目標株価を引き下げ、保守的なアプローチを推奨しています。株価も短期的には調整を受け、投資家の失望売りが発生する局面です。
売上成長にもかかわらず、為替と原材料の悪材料により、第3四半期の営業利益は市場予想を下回ると推定されています。
4. 北米市場でのシェア拡大とポジティブなシグナル
厳しい経営環境の中にあっても、北米の戦略的取引先におけるシェアが徐々に高まっている点は喜ばしいことです。主要顧客とのパートナーシップが強化されることで、安定した数量の確保が可能になったことは大きな資産です。特に、高付加価値製品である有機発光ダイオード(OLED)パネルの売上比率が着実に増加する傾向にあります。これは単なる数量勝負を超えて、体質改善を達成していることを示す証拠です。シェア拡大と品目の多様化が相乗効果を生めば、今後の業界況が改善された際に爆発的な業績回復を引き起こすことができます。こうしたポジティブな要素は、株価が下落した時点において、中長期投資家にとって安心材料となる部分です。
北米市場でのシェア上昇とOLED売上比率の拡大により、体質改善の足場を築きました。
5. 減価償却費の縮小と固定費負担の緩和
有機発光ダイオード(OLED)パネル生産ラインで発生する減価償却費が徐々に減少していることも、収益性改善の好材料です。初期投資が集中していた設備の減価償却期間が過ぎることで、固定費の負担が自然に緩和されています。特に来年上半期には、過去とは異なり季節的なオフシーズンによる衝撃が最小化されると予想されています。オフシーズンの影響が減れば、工場を効率的に稼働できるようになり、原価競争力が一段と強化されます。固定費が減少した状態で売上が支えられれば、利益率は急激に改善される可能性があります。企業内部でもコスト効率化作業を継続し、訪れる好況期に備える姿勢です。
設備投資に伴う減価償却費の減少とオフシーズン影響の緩和により、固定費負担が大幅に低下する見通しです。
6. 中長期投資戦略と今後の見通し
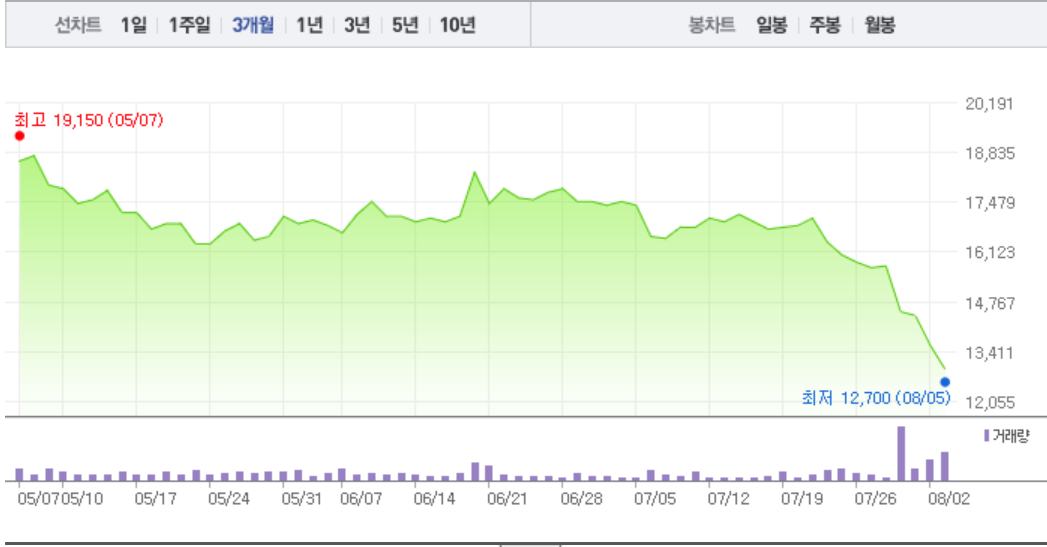
短期的な為替下落と原材料負担により株価は停滞していますが、中長期視点での業績改善の流れは依然として有効です。証券業界が投資判断を「買い」に維持している理由も、まさにこうした構造的な体質改善の可能性を高く評価しているためです。投資家は短期的な業績低迷に一喜一憂するのではなく、会社の根本的な競争力の変化に目を向けるべきです。為替という外部変数が安定基調に戻り、原材料価格が本来の水準に戻れば、株価は素早く適正水準を取り戻すでしょう。したがって、今は分割買いの視点で、長いスパンでアプローチする知恵が必要な時期です。徹底した分析に基づき、市場の波を賢く乗り越えてください。
短期的な悪材料にもかかわらず、構造的な収益性改善の流れが有効であるため、長いスパンの投資戦略が必要です。
よくある質問
=