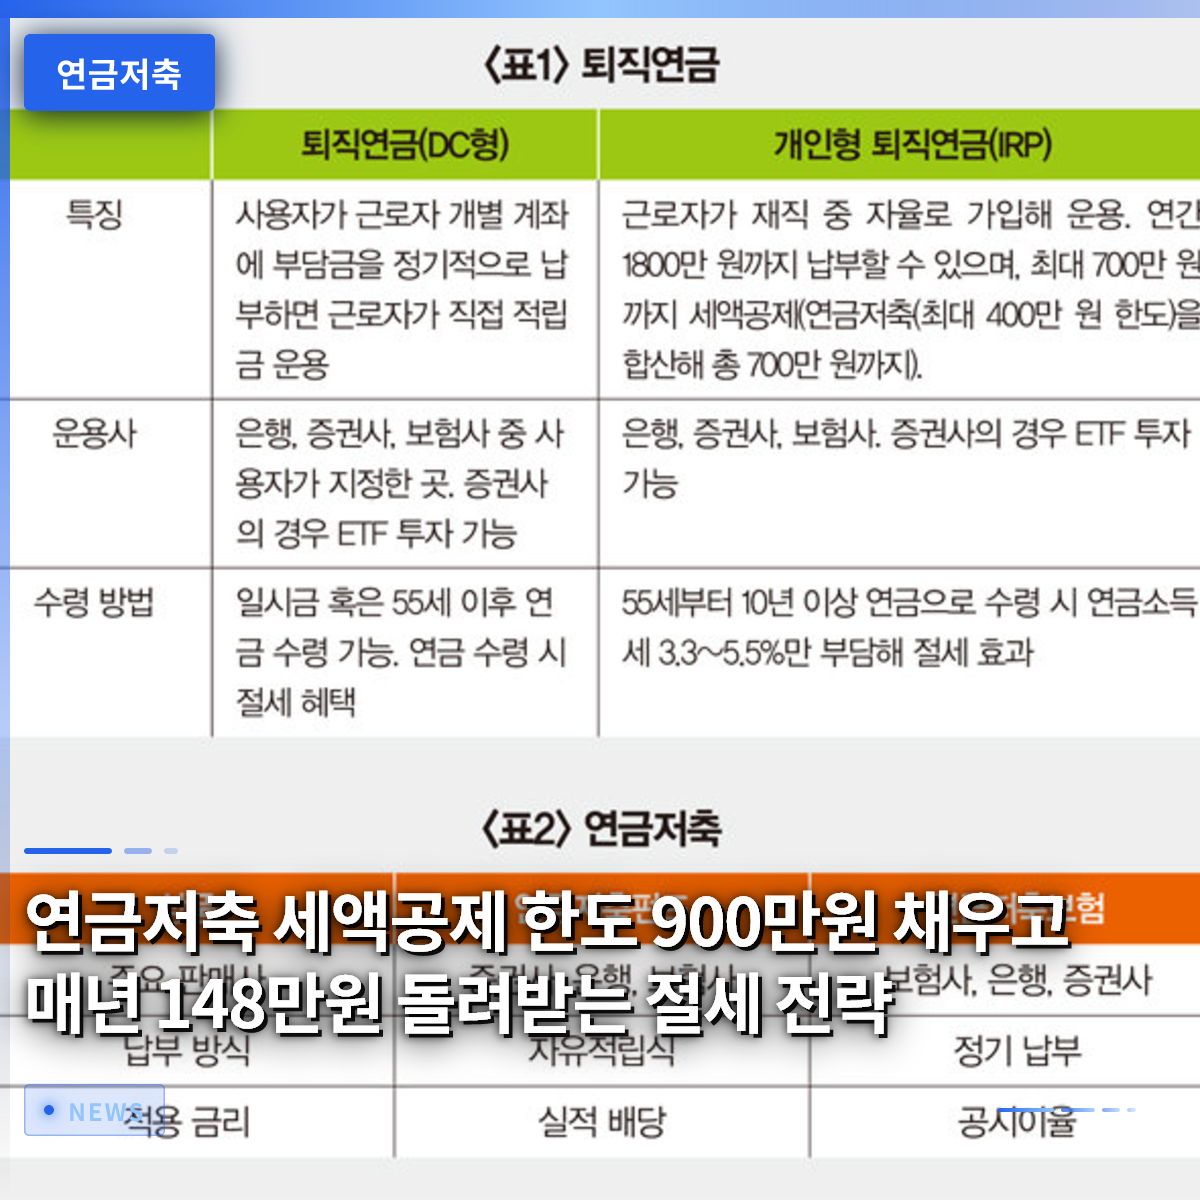
年末調整のたびに税金を多く払ったような感覚に陥るなら、年金貯蓄口座と個人型退職年金(IRP)口座を活用し、最大900万ウォンまで拠出し、148万ウォンの税額控除 혜택을必ず受け取るべきです。会社員キムさんは昨年の年末調整で予想より少ない還付額に失望しましたが、今年は年金口座の戦略を変更し、税負担を大幅に軽減する計画を立てました。実際、周囲を見渡すと、税額控除の上限を十分に活用せず、毎年惜しい税金を失っているケースを簡単に目にすることができます。この記事では、忙しい会社員でも簡単に実践できる具体的な拠出上限の設定方法から、米国配当投資の活用方法まで、すべてを把握していきましょう。少しだけ注意して口座を管理すれば、老後対策と現在の節税という二兎を追うことができます。今から始める小さな変化が、数年後に通帳の残高を完全に変えるでしょう。
=
年金貯蓄の税額控除上限900万ウォンを満額利用し、毎年148万ウォンを還付される節税戦略
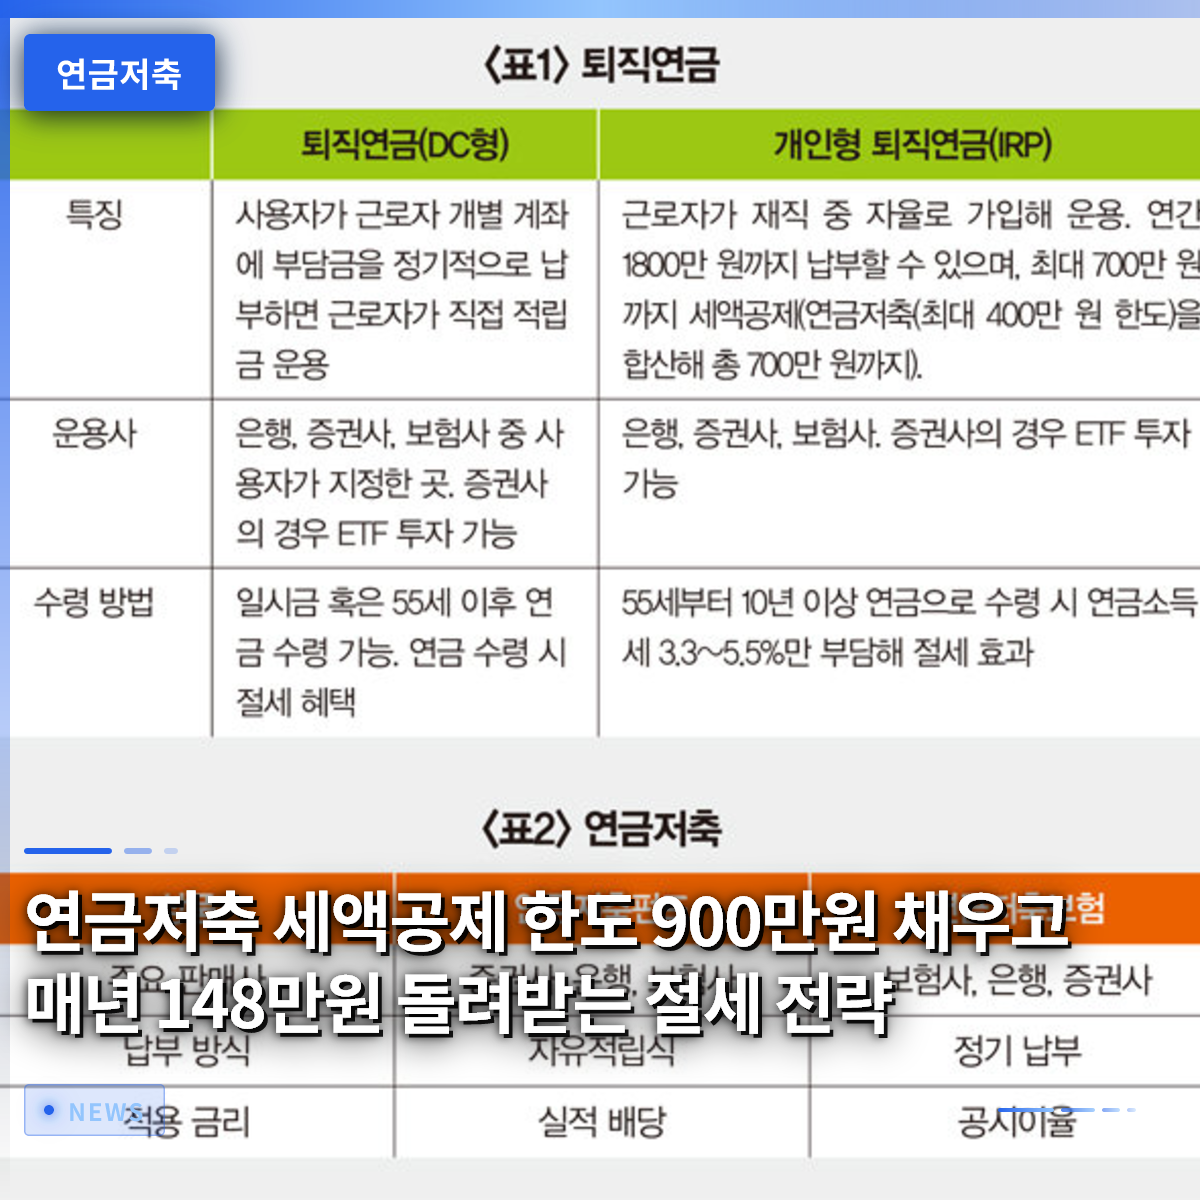
1. 年金貯蓄と個人型退職年金の税額控除上限に関するすべて

年金貯蓄口座単独では最大600万ウォンまでが税額控除の対象となる拠出上限ですが、個人型退職年金(IRP)と組み合わせると、合計で最大900万ウォンまで上限が引き上げられます。総給与が5,500万ウォン以下の労働者には16.5%の控除率が適用され、900万ウォンを満額拠出した場合、最大148万5,000ウォンを還付してもらうことができます。総給与が5,500万ウォンを超えても、13.2%の控除率が適用され、118万8,000ウォンという決して少なくない金額が還付されます。毎月余裕資金を分けて積み立てる方法を選ぶことで、まとまった資金を用意する負担を減らしながら、年末調整時に大きな恩恵を受けることができます。会社員パクさんは毎月75万ウォンの自動振替を設定し、年末に急いで資金を調達することなく、自然に最大控除上限を満たしています。 このように制度の構造を正確に理解し、自分の所得区分に合わせて月々の拠出額を設定することが、成功した資産管理の第一歩です。年金口座は単なる老後ための貯蓄を超え、現在の所得税を節約してくれる最も強力な国家公認の節税手段です。したがって、毎年年初から予想年収と拠出額を定期的に確認し、上限を満たしていくことが賢い姿勢です。
年金貯蓄と個人型退職年金を合計して最大900万ウォンを拠出すれば、所得区分に応じて最大148万ウォンの税金を還付してもらうことができます。
2. 米国配当株と上場指数ファンド(ETF)投資による課税繰延べ効果
年金貯蓄口座内で米国の配当成長株や指数連動型上場指数ファンド(ETF)を購入すると、配当金を受け取るたびに差し引かれる配当所得税をその場で支払わずに再投資できます。一般口座で投資していた場合、配当金が入るたびに15.4%の税金が差し引かれますが、年金口座ではこれを後回しにしてくれるため、複利効果を最大化できます。実際、S&P 500指数に連動する商品に長期間投資した投資家たちは、四半期ごとに支払われる分配金がそのまま口座に蓄積され、資産が増えることを実感しています。テック株の変動が大きく不安であれば、米国バリュー株や安定した配当中心の商品を選ぶのも良い代替案になります。 税金は年金受給時に低い税率で支払うため、長期投資をすればするほど、一般株式口座と比較して圧倒的なリターン差を生み出します。会社員イさんは数年前から年金口座で毎月米国株式型商品を購入し、現在は配当金が自動的に再投資されるシステムを構築しました。退職時期が近づくまで、資産が自ら増える様子を見守ることは、会社員投資の大きな楽しみの一つです。複利の魔法を存分に享受したいなら、今日すぐに証券会社のアプリを開き、年金口座内の投資銘柄をチェックしてみることをお勧めします。
年金口座内で株式を運用すれば、配当所得税を即座に支払わずに課税繰延べを受け、複利効果を最大化できます。
3. 専門家の手を借りる年金貯蓄ラップ商品の活用戦略

自分で銘柄を選び、相場を分析する時間が不足している投資家であれば、最近証券会社が提供する受託型資産配分商品を積極的に活用してみる価値があります。証券会社に所属する専門家が、顧客に代わって市場状況に合わせてポートフォリオを調整し、安全に資産を運用してくれるため、放置されていた口座を活性化させることができます。例えば、最近発売された証券会社の関連商品は、変動性の高い相場環境において安定した防御力と収益率を同時に追求し、良い反応を得ています。 自分で勉強して銘柄を売買するのが怖かったり、本業が忙しくて口座を確認する暇がない会社員にとっては、非常に有用な選択肢となります。ただし、商品によって手数料体系が異なり、運用実績にも差が出る可能性があるため、加入前に過去の収益率とコストを慎重に比較する必要があります。周囲の推薦だけを信じて加入するのではなく、自分の投資性が安定型か攻撃型かをまず把握し、それに合った商品を選ぶことで後悔がありません。専門家の管理を受けながら、税額控除の恩恵も完全に受けられる点が、この方法の最大の長所です。
銘柄選びが難しい場合は、年金専門家が資産配分を代行する受託型商品を通じて、手軽に資産を管理できます。
4. 年金受給時に注意すべき年間1,500万ウォン引き出しルール
退職後に年金の受給を開始する際、私的年金の受取額が年間1,500万ウォンを超えると税負担が大きくなる可能性があるため、受取額を調整する戦略が必要です。年間受取額が1,500万ウォン以下であれば、3.3%から5.5%の低い年金所得税率が適用されますが、これを超過すると総合課税または高い分離課税が適用されます。月に概ね125万ウォン程度の受取額に調整し、毎月分割して受け取る方法を選ぶことで、税金の急増を賢く回避できます。 退職者キムさんは退職後、一度に資金を引き出すのではなく、毎月120万ウォンずつ分割して受け取る方法を選択し、税負担を最小化しながら生活費を安定して確保しました。多くの人が税額控除の恩恵だけを見て無計画に資金を積み立て、後に年金を受け取る際に税制を知らず慌てるケースがしばしば発生します。したがって、拠出時の節税だけでなく、後で資金を引き出す際の税率まで事前に計算してみる長期的な視点が必要です。退職後のキャッシュフローを設計する際は、国家から支給される国民年金との受給時期の調整も同時に考慮することで、より完璧になります。
退職後の年金受取額が年間1,500万ウォンを超えないように分割引き出しを行うことで、税負担を軽減できます。
5. 退職年金口座の移管と元本保証商品の選択のコツ
既存に加入している退職年金商品の収益率に満足できなかったり、より良い条件の金融機関に変更したい場合は、契約移管制度を通じて簡単に乗り換えることができます。銀行や証券会社ごとに扱っている預金や債券商品の種類が異なるため、自分が希望する国債や優良定期預金商品があるかどうか事前に確認する必要があります。元本保証商品であっても、金融機関ごとに金利がわずかに異なるため、手間をかけて少しでも有利な条件を見つけることが得策です。 退職年金口座を放置しておくと、低い金利に資金が拘束され、物価上昇率にも追いつかない残念な状況が発生する可能性があるため、定期的なチェックが必須です。会社員チョンさんは最近、証券会社へ口座を移管し、より多様な国債商品に投資できるようになり、収益率も目に見えて向上しました。複雑な書類手続きなしで、既存の金融機関と移管先の金融機関のどちらか一方に訪問するか、非対面で申請するだけで簡単に移管が完了します。安定性を追求しながらも市場金利以上の収益を望むなら、国債中心のポートフォリオ構成を真剣に検討すべきです。
収益率が低い退職年金は、契約移管制度を活用して、より有利な金利や国債商品に乗り換えることができます。
6. 祝日前の資金管理と今後の年金資産運用の見通し
秋夕(チュソク)の祝日を前に、金融業界で様々な支援策や資金が流通する時期だからこそ、自分の全体的な資産状況を落ち着いて点検する機会とすべきです。祝日前後に住宅年金の早期支給や様々な伝統市場支援活動が続くように、個人の財務スケジュールも明確に管理することが望ましいです。迫りくる年末調整を完璧に準備するため、現在残っている年金貯蓄の拠出上限をもう一度確認し、不足分を埋める必要があります。 今後も税制上の優遇措置の重要性はますます大きくなり、退職後を自ら準備する人とそうでない人の生活の質は大きく開くでしょう。毎月給与から一定部分を切り出し、年金口座にコツコツ積み立てる習慣は、未来の自分自身のための最も確実で安全な投資です。周囲の噂に揺らぐことなく、自分自身の信念に基づいた拠出計画を立て、継続的に実行する姿勢が何よりも重要です。今日からすぐに証券会社のアプリを開き、自分の年金口座の残高と今年の控除上限の達成状況を確認してみることをお勧めします。
祝日の時期に合わせて資金の流れを確認し、年末調整の上限を事前に満たして、安心できる老後資産を作らなければなりません。
よくある質問
=