年金積立保険は安定した老後資産の形成に役立ちますが、安易に加入すると後になって元本損失や低い利回りにより後悔しやすいです。国内株式市場がボックス圏に閉じ込められ変動性が大きくなる中、最近銀行窓口では年4%台の確定利回りを掲げる貯蓄型商品や年金商品を探しに来る人々が increasing しています。しかし、銀行の推奨だけを無条件に信じて加入する前に、商品の構造と特徴を正確に把握しておかなければ、後になって中途解約してしまうことを防ぐことはできません。この記事では、年金積立保険の具体的なメリット・デメリットからファンド商品との違いまで、サラリーマンが必ず知るべき内容を一つずつ丁寧に解説していきます。税額控除の恩恵と長期維持の重要性を両方考慮し、賢明な老後準備計画を立てる方法を一緒に見ていきましょう。
=
年金積立保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析
1. 年金積立保険とは何か
年金積立保険は、毎月一定額を払い込み、老後に年金形式で受給できるように設計された代表的な貯蓄型保険商品です。サラリーマンが年末調整で税額控除の恩恵を受けられるため、過去から一貫して人気を博してきた伝統的な金融商品の一つです。最近の市場金利の変動性を受け、大手生命保険会社を中心に確定利回りを保証する商品が再び注目されています。銀行窓口を通じて加入するバンカシュランス形式でも多く販売されており、まとまった資金を安定して運用したい退職準備者には馴染みのある名前です。しかし、名前が似ているからといってすべての年金口座が同じ方法で運用されるわけではなく、注意が必要です。
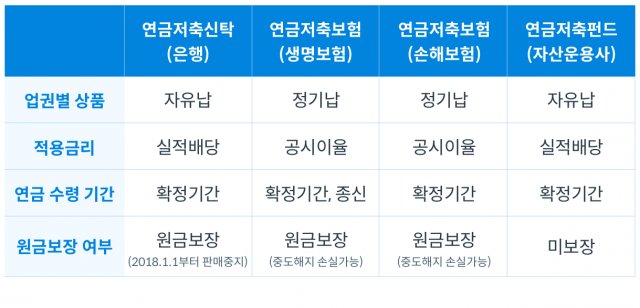
初心者が最も混乱しやすい点は、一般的な年金保険と年金積立保険の違いですが、この二つは税制上の優遇措置の構造が全く異なります。一般的な年金保険は10年以上維持すると利子所得税が免除される非課税の恩恵がありますが、年金積立保険は払い込み時に税額控除を受けられます。したがって、毎年年末調整の還付金を確保することが重要なサラリーマンにとって、年金積立商品の方がはるかに有利に働く可能性があります。ただし、退職後に年金を受け取る際に年金所得税を納める必要があることを事前に計算しておかないと、税金の負担増を避けることはできません。商品の特性を正確に理解し、自分の所得水準に合わせて加入することで初めて、税制優遇の効果を十分に享受できます。
年金積立保険は税額控除の恩恵を受けながら、老後資金を安定して積み立てる代表的な貯蓄型保険商品です。
2. 最近の金融市場と確定利回り商品の台頭
国内株式市場が大きな変動を経験し、明確な方向性を定着できない中、多くの投資家が元本保証の安全資産に目を向け始めています。株式市場の値動きが激しくなるにつれ、安心して資金を預けられる銀行の貯蓄型商品や保険会社の商品に莫大な資金が流入しています。実際、最近の数ヶ月間、バンカシュランスチャネルを通じて数兆ウォン規模の資金が流入し、保険会社も歓迎する雰囲気です。銀行にとっても非金利収益を増やし、長期的な取引ができる優良顧客を確保するために、こうした商品の販売に再び力を入れています。
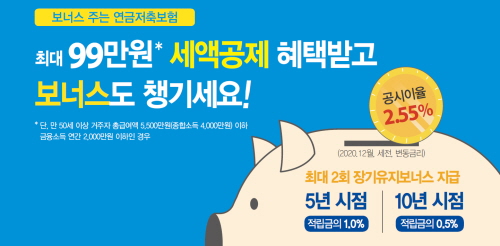
こうした市場の雰囲気に合わせて、一部の大手生命保険会社は年4%台の確定利回りを掲げ、加入者を積極的に誘致しています。変動性の大きい株式型資産の代わりに、確定利回りを求める保守的な傾向の退職準備者にとって、こうした条件はかなり魅力的に映ります。サラリーマンの金さんは最近、銀行員から確定利回りが適用される年金商品を勧められ、加入を真剣に検討し始めました。毎月一定額を継続的に払い込むことで、金利低下リスクまで防げるという点が大きなメリットとして作用したためです。しかし、市場金利が長期的にどのように変動するか予測するのは難しいため、無条件に確定利回りだけを信じて加入するのは慎重であるべきです。
株式市場の変動性拡大に伴い、年4%台の確定利回りを掲げる保険商品に資金が集中しています。
3. 利回りの比較:年金積立保険とファンドの現実
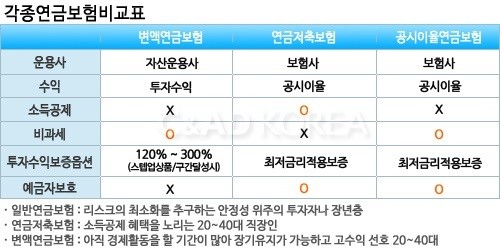
年金口座を探していると、年金積立保険以外にも実積分配型の年金積立ファンドや証券会社が販売する商品が検索結果に頻繁に現れます。最近の金融機関の資料を見ると、元本・利息保証中心の商品と実積分配型商品の間の利回り格差は想像以上に大きく開いています。例えば、年金積立ファンドや上場指数ファンド(ETF)商品の利回りが二桁を記録している間、年金積立保険の平均利回りは相対的に非常に低く示されました。物価上昇率を考慮すると、保険商品の低い利回りは長期的に資産の実質価値を低下させる可能性があるという懸念を生んでいます。
周囲では、年金積立保険を10年間誠実に払い込んでいたが、利回りに失望して証券会社の口座に契約を移管したという体験談を簡単に探すことができます。サラリーマンの李氏もまた、長年維持していた保険商品の低い利回りに不満を感じ、最近証券会社のアプリを通じて口座移管を完了しました。複雑な書類提出や既存保険会社の確認電話の手続きがやや面倒でしたが、長期的な資産増殖のために避けられない選択だったと言います。もちろん、ファンドや上場指数ファンドは元本が保証されておらず、株価下落時に損失を被るリスクが常に存在します。したがって、無条件に他人が利回りが高いと追いかけるのではなく、自分の投資スタイルとリスク許容度をまず点検すべきです。
年金積立保険は安定性が高いものの、ファンドに比べて利回りが低く、長期的な資産増殖の観点では物足りなさを感じることがあります。
4. 年金積立保険の致命的なデメリットと中途解約のリスク
年金積立保険に加入する際、税額控除の恩恵だけを見て契約し、数年で中途解約すると莫大な金銭的打撃を被ることになります。10年以上という長い歳月をかけて継続的に払い込むことで初めてその役割を果たせる商品特性上、途中で解約すると元本損失が相当大きくなります。毎年受けていた税額控除の恩恵を返還しなければならないだけでなく、事業費名目で差し引かれる金額が大きく、実際に手元に残るお金がほとんどない場合もあります。広告で提示される華やかな老後年金受取額だけを信じて、月払い額を無理に設定し、生活費の圧迫につながるケースが後を絶ちません。
歳月が流れ、実際に10年という期間を満たす過程は、想像以上に長く退屈で、予期しない経済的危機が訪れることもあります。突然まとまった資金が必要になった状況で、保険商品を解約せずに耐えることはサラリーマンにとって非常に難しいミッションです。金融監督院の統合比較公示システムや関連比較プラットフォームを通じて他の商品と綿密に比較検討しなかった代償は、そのまま消費者の負担となります。契約期間が長いため、途中で会社を退職したり、収入が途絶える緊急事態が発生した場合の対策も事前に立てておく必要があります。結局、短期的な税制優遇だけに目を奪われ、商品の構造的なデメリットを看過すれば、貴重な老後資産をむしろ蝕む結果を招きます。
年金積立保険は中途解約時に元本損失と追徴金の負担を伴う可能性があるため、長期維持能力が必須です。
5. 自分に合った年金口座の選択ガイド
安全に元本を守りながら、年末調整の税額控除の恩恵も受けたい保守的な投資家であれば、年金積立保険は今でも良い選択肢となり得ます。一方で、自ら株式や債券の上場指数ファンドを運用しながら、より高い投資利回りを追求したいサラリーマンであれば、証券会社のファンド口座の方がはるかに適しています。金融商品を選択する際は、インターネットポータルサイトから監督院が運営する統合比較公示システムを活用し、手数料と予想還付率を直接比較するのが安全です。月払い額もまた、自分の固定支出と収入の流れを冷静に計算し、絶対に無理のない範囲で決定すべきです。
実際に月10万ウォンを10年間払い込む保険商品の広告を直接計算してみると、物価上昇を考慮すると老後に受け取る金額は想像より少ない可能性があります。したがって、一つの商品にすべての資産を集中させるのではなく、複数の口座に分散してリスクを管理する知恵が必要です。銀行や保険会社の勧誘だけに依存せず、自ら金融プラットフォームを通じて情報を収集・分析する能力を養うべきです。老後準備は短距離走ではなく、一生共にするマラソンのようなもので、途中で揺らがない粘り強さが求められます。自分の投資哲学に合った商品を慎重に選ぶことで初めて、快適で安心できる退職生活を迎えることができます。
個人の傾向や目標に応じて、保険とファンドの中で自分に最も有利な年金口座を選択すべきです。
6. 成功する老後準備のための実践戦略
これまで見てきた内容を基に、自分の財務状態を点検し、今年の後半から実践できる具体的な退職設計戦略を立てる必要があります。近づいてくる祝日の連休や資金需要が多い時期でも、非常用予備資金と年金払い込み用資金を徹底的に分離して管理する習慣を身につけるべきです。年金積立商品は加入した瞬間から数十年間維持しなければならない長期レースであるため、焦燥感を捨てて継続的に積み立てることが核心です。金融市場のトレンドが急変しても、自分の老後原則を守りながら有利な条件の商品に移行する柔軟性も必要です。
これから退職時期が近づくにつれ、安定したキャッシュフローの創出が何よりも重要になるため、今から少しずつ準備の鞭を引くべきです。今日すぐにスマートフォンのアプリや公式比較プラットフォームを開き、現在加入している金融商品の利回りと手数料を直接目で確認してみてください。周囲の噂や誇張された広告に惑わされず、自ら勉強して賢い消費者になることが、資産を守る近道です。安定性と収益性の間で賢明なバランスを見つけ、今日よりも明日がより期待できる堅牢な老後を今すぐ設計してみてください。小さな関心と実践が、後日豊かで余裕のある退職生活という貴重な実りとして必ずや戻ってくるでしょう。
徹底的な事前比較と長期的な資産管理戦略を通じて、安定した豊かな老後を準備すべきです。
よくある質問
=