安定した老後資金を確保したい方々にとって、近年、年金積立保険が再び魅力的な選択肢として浮上しています。株式市場の変動性が大きくなる中、元本が保証される商品を探す人々の足取りが活発になっているためです。かつては収益率が高い商品が無条件で人気でしたが、今は大切な元本を安全に守りながら税制優遇まで得られる方向に目を向ける人が多くなっています。私自身も毎年確定申告のシーズンには、税金の負担を避けるためにどの商品に加入すべきか頭を悩ませていた記憶があります。この記事では、最近の金融市場で話題となっている年金積立保険の実質的な長所と短所、そして加入時に必ず確認すべき重要なポイントを詳しく見ていきましょう。複雑な金融用語ではなく、身近な人に話すような親しみやすい言葉で解説しますので、最後までゆっくりとお読みください。
=
年金積立保険の確定利子率と税額控除特典の比較分析
1. 4%台の確定利子率商品の再登場
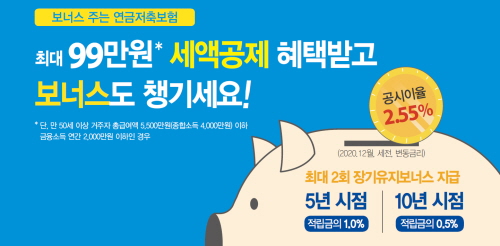
最近、生命保険会社を中心に年4%台の確定利子率を謳う貯蓄型および年金商品が、再び市場の注目を集めています。株式や暗号資産といったリスク資産が大きく変動し、投資家が心を痛める中、安定した収益を求める人々が保険会社へと殺到する傾向にあります。銀行の預金金利が上下する状況において、長期間にわたり確定的な利回りを保証されることは、サラリーマンにとって大きな安心感を与えます。実際、毎月一定額をコツコツ積み立てている加入者にとっては、金利低下期への懸念を軽減できるため非常に有利です。以前加入していた知人は、長年積み立ててきた年金商品を最近ようやく開始したことで、時の流れを身にしみて感じたと言っていました。当時は今ほど多様な投資商品が普及しておらず、預金や貯金、そして保険がほぼ唯一の老後対策手段でした。それでも継続的に維持したおかげで、堅実な老後資金の基盤を築くことができたと微笑んでいました。このように変動性の高い時期ほど、揺るぎない確定利子率の魅力はより一層輝きを放つものです。まとまった資金を安定して運用したい方は、こうした市場の動向を注意深く観察することが賢明です。
最近の変動性の高い金融市場において、年4%台の確定利子率を提供する年金積立保険が、安定した老後対策手段として再び注目されています。
2. 税額控除と非課税の違いを理解する
年金積立保険を語る際、最も混乱しやすい部分が、税額控除特典と非課税特典の違いです。一般的な年金保険は、長期間維持した場合に発生する利息に対して課税しない非課税特典に焦点が当てられています。一方、年金積立保険には、毎年支払う掛金に対して一定の割合で確定申告時に税額控除を受けられるという強力な武器があります。サラリーマンが「13ヶ月目の給料」を守るために年金積立商品に加入する最も決定的な理由は、まさにこの税額控除特典です。しかし、無条件に税制優遇だけを見て加入し、後で後悔するケースも少なくないことを念頭に置く必要があります。後で年金を受け取る際には年金所得税が課されるため、全体的な税制構造を立体的に検討する必要があります。もし途中で契約を解約した場合、これまで受けていた税額控除特典を返還するだけでなく、雑所得課税の対象にもなり得ます。したがって、自分の所得水準と今後の資金計画を綿密に検討した上で、毎月の支払額を慎重に決定すべきです。周囲が良いと言っているからといって安易に加入するのではなく、自分の所得区分で実際にいくら還付を受けられるかを計算してみることが先決です。
年金積立保険は毎年支払う際に税額控除特典がありますが、受け取り時には年金所得税が課されるため、全体的な資金計画を立てる必要があります。
3. 年金積立ファンドとの収益率比較
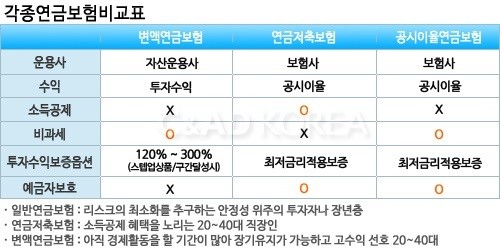
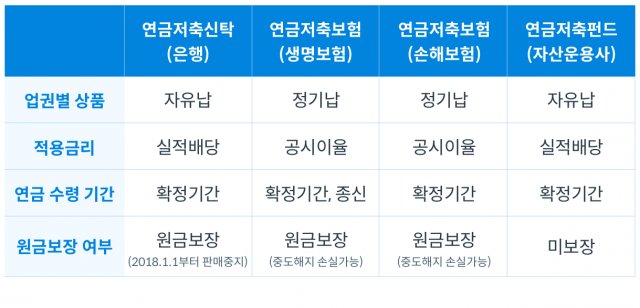
多くの人々が、年金積立保険と年金積立ファンドのどちらを選ぶべきか深く悩んでいます。最近の金融研究所の資料によると、年金積立ファンドや上場指数ファンド(ETF)中心の収益率と年金積立保険の収益率の間に相当な乖離があるという分析が出されました。攻撃的な投資傾向を持つ人は、株式資産に直接投資するファンドを通じて高い収益を追求する傾向が明確です。一方、元本割れを極端に嫌う安定志向の加入者は、手数料や事業費を許容しても保険商品を好みます。私の周りでも、株式市場で大きな利益を得た友人はファンドを熱心に推奨する一方、夜に安心して眠りたいという友人は保険を支持する傾向があります。年金積立保険は元本と利子が保証されるという心理的な安心感が最大の武器ですが、物価上昇率を考慮すると長期的な資産形成効果が物足りないという評価も受けています。逆にファンドは市場状況によって元本損失のリスクが潜んでおり、加入者の継続的な関心と管理努力が必要です。結局、正解はなく、自分の投資傾向と退職までの残り期間に応じて適切な道を選ぶべきです。
年金積立保険は元本利子保証という安定性が強みですが、攻撃的な収益を求める場合は、ファンド商品との違いを詳しく比較検討する必要があります。
4. 加入前に必ず確認すべき隠れたコスト
年金積立保険に加入する際に注目すべき隠れた障害は、まさに事業費と各種手数料の仕組みです。毎月支払う保険料の相当部分が事業費名目で差し引かれた後、残りのみ積み立てられるため、加入初期の解約返金額率は極めて低く感じられます。契約を結んで数年経たないうちに急遽資金が必要になり解約しようとした際、元本にも遠く及ばない金額しか戻らず後悔する理由がここにあります。10年以上という非常に長い期間コツコツ維持することで初めて元本を取り戻し、実質的な恩恵を受けられる構造になっています。金融商品説明書を丁寧に読めば、事業費がどのように課されるかが詳細に記載されていますが、小さな文字を隅々まで読む人は稀です。設計士の言葉だけを信じて加入し、中途解約時の違約金という「爆弾」を食らわないためには、自分で予想解約返金額を確認する必要があります。もし途中で職を失ったり収入が途絶えて保険料の支払いが困難になった場合、払込猶予や減額制度を活用する知恵が必要です。無条件に解約することは最も損をする行動であるため、契約を維持しながら危機を乗り切る方法を事前に知っておくことが望ましいです。
年金積立保険は初期の事業費控除比率が高いため、短期間で解約すると大きな損失を被る可能性があるため、10年以上維持する計画で加入すべきです。
5. 預金者保護と安全性の検討
大切な老後資金を預ける以上、金融会社が破産しても自分のお金を守れるかを確認することは必須の手続きです。韓国の預金者保護法施行令によると、普通預金と退職年金、年金積立、そして普通保険商品はそれぞれ独立して1億ウォンまで保護を受けられます。つまり、銀行に預金や貯金をしていることとは別に、保険会社に加入した年金積立商品も独立した安全装置が機能するという意味です。こうした制度的な仕組みのおかげで、大手保険会社が販売する商品に資金が集中する現象がより顕著になっています。親の世代から保険は最も信頼できる最後の砦という認識が強く根付いており、大きな危機に直面しても頼りにします。実際に経済危機が訪れ、周囲の企業が揺らいでも、大手生命保険会社は堅固にその座を守り、約束された年金を期日通りに支払ってきました。もちろん、国家がすべてを完璧に責任を負うわけではありませんが、法律で定められた保護限度額内であれば安心できます。資産を安全に分散して預ける戦略を立てる際、こうした保護限度額の基準を把握しておくと大きな助けになります。
年金積立保険は預金者保護法に基づき、普通預金とは別に独立した保護限度額が適用されるため、老後資金を安全に守ることができます。
6. 老後準備の最終関門、賢い選択
結論として、年金積立保険は華やかな投資収益率を追うよりも、安定した老後のキャッシュフローを確保したい人々に適したツールです。税額控除特典を十分に享受しながら、元本損失の恐怖から解放されたいなら、これ以上の代替案は難しいでしょう。今後の経済環境がどのように変化しても、退職後に毎月口座に入ってくる固定的な収入は、人生の大きな支えとなります。今すぐ目の前の収益率に惑わされるのではなく、10年後、20年後の日常を静かに描きながら商品を選ぶべきです。周囲の甘い噂に揺らぐことなく、自分の財政状況に合ったポートフォリオを構築することが何よりも重要です。今日からでも自分が毎月いくら貯蓄できるか家計簿を広げて確認し、専門家への相談も受けてみてください。「遅いと思った時が最も早い」という言葉のように、今この瞬間から着実に準備すれば、私たちの老後はより豊かになるでしょう。詳しく比較し、賢く加入して、将来笑顔で年金を開始する日を迎えられることを心から応援しています。
年金積立保険は華やかな収益率の代わりに、安定したキャッシュフローと税額控除を求める人々にとって、最も頼もしい老後準備手段となり得ます。
よくある質問
=