国民年金は老後を備えるための最も確実で頼もしい支えです。そのため、今すぐ推定受給額を照会し、加入履歴を慎重に確認する必要があります。最近の中高年層を対象とした調査によると、老後準備手段として国民年金を選ぶ割合は60%を大きく上回り、社会的信頼度が非常に高まっています。過去には子供に扶養を期待するか、預金や積立預金などの貯蓄型商品にのみ依存する傾向が強かったですが、今では毎月安定して支給される年金を最も信頼できる資産とみなしています。特に全羅北道全州市のような地域では、国民年金関連機関が移転して以降、地域経済と雇用創出の重要な中核的な役割を果たしています。漠然と不安を感じていた老後を現実的に備えるために、私たちが必ず知るべき制度的な仕組みは非常に多くあります。この記事では、推定受給額を確認する方法から、分かりにくい追納や返納金の真実まで、一つずつ詳しく見ていきましょう。
=
国民年金の推定受給額照会から追納、基礎年金まで:2026年版 完全まとめ
1. 国民年金の推定受給額照会方法
実際の加入履歴に基づいて自分の推定年金受給額を知るには、公式ウェブサイトまたはモバイルアプリを利用するのが最も正確で便利です。スマートフォンのアプリストアで「国民年金のそばに」という公式アプリをダウンロードし、本人確認を行うと、すぐに納付履歴を確認できます。パソコンで照会したい場合は、ポータルサイトの検索バーに公社のホームページアドレスを入力してアクセスし、簡易認証でログインすれば大丈夫です。これまでに合計何ヶ月間、いくら納付してきたのか、そして定年まで継続して納付した場合に毎月いくら受け取れるのかを詳細に表示します。周囲の知人と話していると、自分の推定額が少なすぎるのではないかと心配する方が多いですが、このようなときはこそ納付履歴を正確に精査する必要があります。失われた加入期間がないか、兵役や出産などで追加で認定を受けられるクレジット制度があるかどうかを慎重に検討するのが 좋습니다。過去の勤務先情報が欠落している場合や、納付期間に一時的な中断があった場合は、公社の支店に直接連絡して修正してもらう必要があります。推定額だけを見て失望し、諦めてしまう方もいますが、残りの経済活動期間をどう管理するかによって受給額は十分に変化します。モバイル画面で数回のタップで照会結果をPDFファイルとしてダウンロードでき、家計簿の整理にも非常に役立ちます。毎月親への小遣いや生活費としていくら充てられるかを事前に計算しておけば、退職後の生活がより具体的で安定したものになります。今すぐスマートフォンを起動して照会を行い、自分の老後の成績表を客観的に受け止める勇気を持ってください。
公式モバイルアプリとホームページを通じて本人確認を行うだけで、現在のまでの納付履歴と将来の推定受給額を正確に確認できます。
2. 追納制度を安易に行うと損をする理由
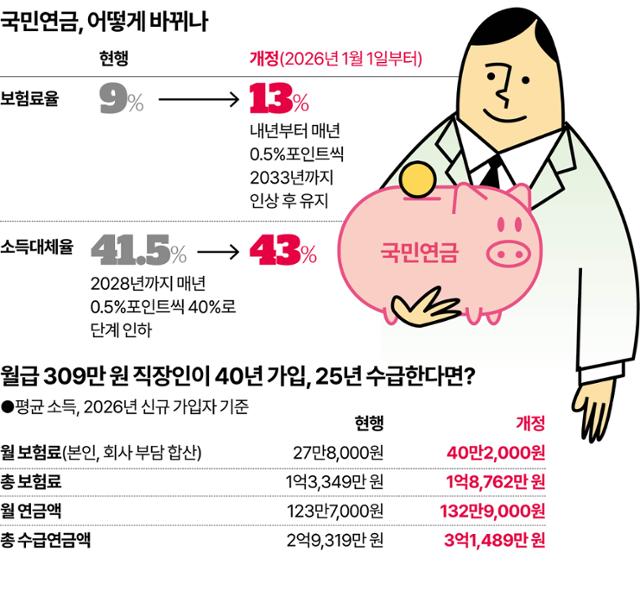
国民年金の受給額を大幅に増やしてくれる魔法のような制度として噂されている追納ですが、最大限の限度額まで申請すると、かえって金銭的な損失を被る可能性があります。過去に納付免除期間だった時代や、専業主婦として生活していた際に保険料を納められなかった期間を後から埋めるのが追納制度です。しかし、2026年の関連制度の改正に伴い、自分の経済状況や将来の受給額を慎重に検討せずに、安易にまとまった金額を投入して後悔するケースが増えています。例えば、所得が安定していない場合や、すでに他の年金資産が十分にある人が無理に長い期間を一度に納付すると、元本を回収するのに非常に長い時間がかかります。周囲が「絶対に良い」と言うからといって真似するのではなく、自分が投入する保険料に対して毎月受け取る年金の増加幅を冷静に計算する必要があります。長期間専業主婦として過ごし、老後を準備しようとする方が最もよく犯すミスが、この追納限度額を埋め尽くすことです。目の前のまとまった金額が惜しくなくても、退職後の物価上昇率や予想余命期間を考慮すると、投入した金額に対する実益が小さい場合があります。公社の相談員と電話で相談したり、支店に直接訪問して、自分の推定受給時期と損益分岐点を事前にシミュレーションする知恵が必要です。とにかく多く納付すれば幸せな老後が保証されるわけではないので、自分に最適な納付戦略を立てるべきです。他人の噂話に振り回されず、自分の口座残高と加入期間を基準に賢明な判断を下してください。
追納制度は、必ずしも最長期間を埋めるのではなく、自分の推定受給時期と投入コストに対する実益を慎重に検討した上で、慎重に決定すべきです。
3. 返納金制度と利息の真実
過去に受給していた還付一時金に利息を加えて返還する返納金は、現在の保険料率で計算されるのではなく、過去の金額を基準に計算されます。多くの人が返納金を申請する際、今年設定された高い保険料率がそのまま適用されるのではないかと恐れ、諦めてしまうケースが多いです。しかし、これは事実と全く異なり、以前に一時金として受給した元本に、その金を受給した月から申請月の前月までの利息のみが上乗せされる構造です。過去の経済メディアや複数の報道でも、この点を繰り返し強調し、以前に受給した金額が小さければ、返納を通じて加入期間を回復する方がはるかに得であると言えます。退職して一時的に資金が必要で還付一時金を受け取って使った記憶がある中高年層の方は、今すぐこの返納制度を積極的に活用してみる必要があります。加入期間を再び回復すれば、後で毎月受け取る年金の基礎体力が強化されるため、長期的には大きな利益として返ってきます。まとまった金額が一度に出ることは負担に感じられるかもしれませんが、公社では分割納付制度も支援しているため、会社員は余裕を持って対応できます。周囲の高齢者の中には、この制度を知らずに年金受給額を不当に失っている方がいるので、家族が集まった際にさりげなく聞いてあげるのが良いです。自分の貴重な加入履歴を一つも捨てずに、そのまま取り戻すことが、真の意味での賢い老後資産運用です。
返納金は現在の高い保険料ではなく、過去に受給した一時金の元本に利息のみを上乗せする方式なので、加入期間の回復のために積極的に活用するのが良いです。
4. 失業クレジットと納付免除の賢い活用
会社を退職して求職活動を行っている間、保険料の納付が負担であれば、失業クレジット制度を積極的に活用して加入期間の認定を受けられます。在職中は会社と半分ずつ負担していた保険料を、失業状態になると完全に一人で負担しなければならないため、地域加入者に転換される瞬間に大きな圧力がかかります。この時、失業給付を受給している受給者であれば、国家が保険料の相当部分を支援する失業クレジットの申請資格が与えられるため、必ず受け取る必要があります。一方、単に経済的に非常に苦しく、しばらく保険料をどうしても払えない状況であれば、納付免除申請を通じて一時的に息を抜くこともできます。ただし、納付免除期間は後で年金受給額を計算する際に加入期間から除外されるため、将来受け取る受給額が減少するという致命的な欠点があります。したがって、失業の痛みを経験していても、再就職準備の過程で国家支援制度を最大限に活用し、ブランク期間を最小限に抑えるのが最も賢明です。隣の家のチョルスさんは昨年会社を辞めて途方に暮れていましたが、失業クレジットを必死に確保したおかげで年金加入期間の断絶を防ぎ、安堵の息を吐きました。退職直後の混乱した時期に、こうした細かな制度を知っているかどうかで、数年後に自分の口座に振り込まれる年金の数字が全く変わります。会社を辞めた瞬間から、自分の公的資産管理番号は自分で管理しなければならないという気持ちで、関連機関の門を叩いてみてください。
失業期間には国家支援を受けられる失業クレジットを積極的に活用し、加入期間の断絶を防ぎ、受給額の損失を防ぐ必要があります。
5. 基礎年金との調和のとれた老後設計
国民年金を誠実に納付していても、一定の所得基準を満たせば基礎年金を同時に受給できるので、両制度を理解する必要があります。多くの高齢者が国民年金を受給すると基礎年金が減額されたり、全く受けられなくなったりすると誤解していますが、実際には両制度が調和して機能するように設計されています。2026年基準で所得認定額が選定基準額以下である高齢者は、基礎年金の恩恵を完全に享受でき、国民年金受給額との関係も合理的に調整されます。親を介護している家庭では、所得基準を超えるのではないかと心配するだけでなく、住民センターを訪れて正確な所得認定額の計算方法から再確認するのが順序です。老後に国家に期待する役割として常に1位に挙げられるのが安定した所得支援であるため、この2つの年金のシナジーは想像以上に強力です。子供に扶養を全て押し付けていた時代はすでに過ぎ去り、今では国家の公的セーフティネットをどれだけ賢く活用できるかが老後の質を決定します。若い頃からコツコツ積み立ててきた公的年金に、退職後の基礎年金が加われば、基本的な衣食住の心配は確実に解消できます。周囲の友達と集まって誰がより多くの年金を受け取っているかを自慢するよりも、自分の親の恩恵が漏れないように書類を整える方がはるかに生産的です。今から基準額と申請時期を一つずつ確認しておけば、後で慌てふためくことを事前に防ぐことができます。
国民年金を受給していても、所得認定額の基準を満たせば基礎年金を一緒に受給できるので、両制度を並行して老後に備えるべきです。
6. 地域社会と共に歩む共生の老後
全州のような金融中心都市で、公的機関が地域経済と共生しながら雇用を生み出している様子は、私たちの安定した老後とも深い関連があります。国民年金を管理する巨大な基金が地域に降りて拠点を構えることで、数多くの質の高い雇用が生まれ、これは 곧若者と中高年層の雇用安定につながります。巨大な基金資産が途切れなく円滑に運用されなければ、社会的問題解決の原動力も止まり、最終的には私たち一人ひとりの年金支給の安定性も高まりません。政府と金融機関、そして基金運用主体が頭を突き合わせ、混合金融のような新しい解決策を模索している理由も、まさにこの巨大な資金源を守るためです。自分のポケットの中の年金保険料が、単に眠っているお金ではなく、大韓民国全体の経済循環を助ける貴重な火種として機能するという意味です。退職を控えた40代と50代の会社員が、社会全体の年金制度の変化に敏感に対応し、それぞれの方式で備え策を立てているのは、極めて当然の現象です。今後到来する超高齢化社会において、自分の老後を守る最も信頼できる盾は、結局、若い頃からコツコツ管理してきた公的年金資産だけです。今日この瞬間から漠然とした不安感を振り払い、モバイルアプリを起動して推定受給額を照会するという小さな行動から実践してみてください。欠落した期間があれば、返納や追納制度を通じて堂々と取り戻し、失業の危機の中でもクレジット制度を活用して手を離さないようにすべきです。政府が提供する頼もしい枠組みの中で、自分だけの堅固な老後設計図を完成させていけば、退職後の生活は想像以上に輝かしく平穏になるでしょう。
国民年金基金の安定した運用は国家経済の発展と直結しており、個人は徹底的な加入履歴管理を通じて平穏な老後を迎えることができます。
よくある質問
=