KBライフは今年上半期の新契約保険契約マージン(CSM)を21%以上大幅に引き上げ、将来の利益のための堅固な成長基盤を築きました。かつて終身保険に偏っていた営業構造から脱却し、多角的なポートフォリオの改編を実行した結果が数値で証明されています。鄭文哲(チョン・ムンチョル)社長就任後に推進されたこうした体質改善は、単なる規模拡大を超え、保険本来の業務の収益性を強化する重要な契機となっています。実際、保険業界によると、今年上半期の新契約規模は前年同期比で目覚ましく増加し、堅実な底力を示しました。この記事では、KBライフがどのような過程を経てこうした成果を上げたのか、そして今後どのような方向に進むのかを詳しく見ていきます。読者の皆様にとっても、保険会社の財務指標がなぜ重要なのかを理解する有益な時間となるでしょう。
=
KBライフ、上半期の新契約CSMが21%増、将来の利益基盤を拡大
1. 新契約保険契約マージンの急激な成長
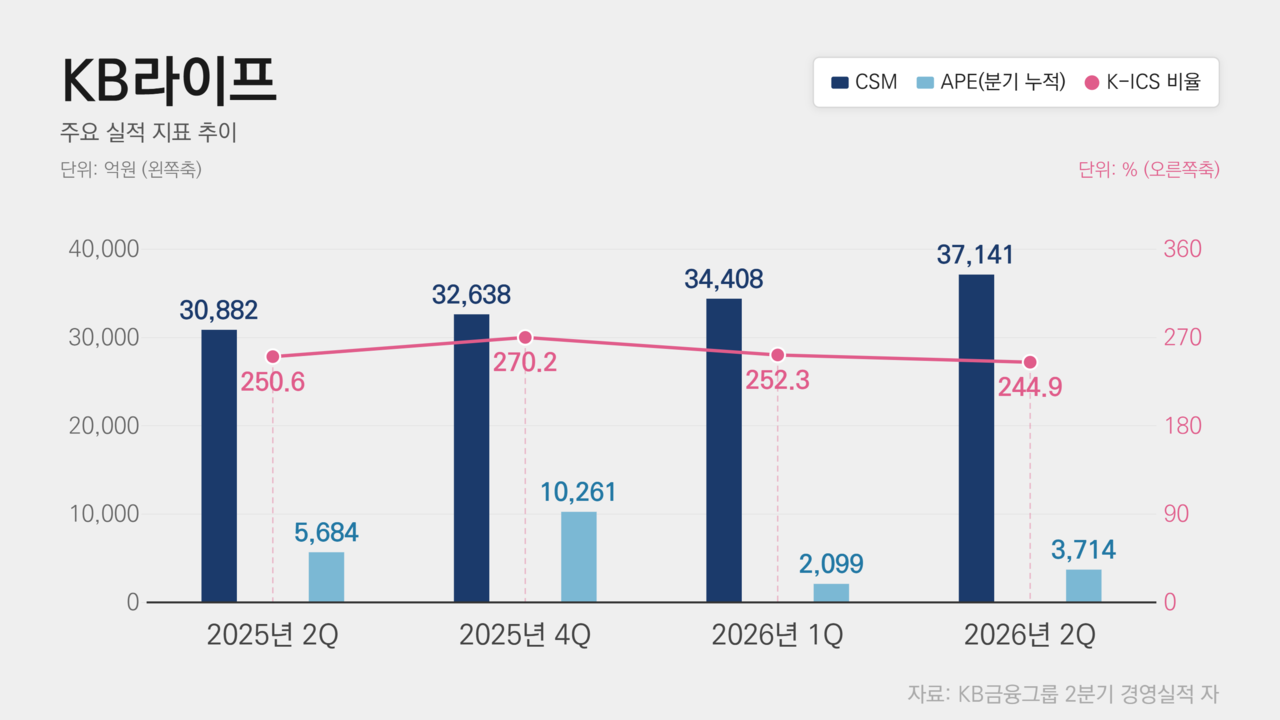
今年上半期、KBライフの新契約保険契約マージンは2,827億ウォンを記録し、前年同期の2,332億ウォンから21.2%も急増するという驚くべき成果を上げました。保険契約マージンとは、顧客に今後保険サービスを提供する過程で得られる利益を事前に算定しておいた重要な財源です。この数値が大きくなったということは、会社が長期的に獲得できる利益の蓄えがさらに厚くなったことを意味します。短期的な業績の変動に左右されず、将来の安定した収益創出能力を確保した点において大きな意義があります。保有契約全体のマージン残高も、昨年末の3兆2,638億ウォンから今年6月末には3兆7,141億ウォンへと4,503億ウォン増加しました。前年同期比でも全体残高は20%以上増加し、急峻な上昇曲線を描いています。これらの指標は、会社が新規契約を獲得する過程でどれほど質の高い契約を成立させたかを示す明確な証拠です。身近な知人が保険に新規加入したり維持したりする様子を見ても、こうした大企業における指標の変化を実感するのは難しいですが、財務諸表の中では巨大な変化が起きているのです。
KBライフの上半期新契約保険契約マージンが21.2%増加し、堅固な将来の利益基盤を構築しました。
2. 終身保険から健康・年金保険への多角化
KBライフは、これまで会社の成長の核であった終身保険中心の販売慣行から大胆に脱却する戦略を取っています。最近では、疾病保障を強化した健康保険や老後所得を保障する年金保険の商品ラインナップを積極的に拡大しています。こうした商品多角化戦略は、低出生率と高齢化という巨大な人口構造の変化に合わせ、実質的な顧客ニーズを正確に捉えた結果です。一つの商品群にのみ売上を依存すると、市場環境の変化に対して脆弱になるため、ポートフォリオの分散は必須の選択でした。例えば、身近な退職間際の知人が、終身保険よりも直ちに医療費の心配を軽減してくれる健康保険や、毎月安定して受け取れる年金商品により大きな関心を示しているのと同じ文脈です。会社はこうした消費者の目線に合わせて、新たな保障商品を次々と投入し、加入者の選択肢を広げています。商品別の収益基盤が多角化されることで、特定のリスク要因が発生しても全体業績が大きく揺らがない堅固な体質を備えました。結局、こうした質重視の営業体質改善は、長期的に会社の財務健全性を高める中核的な原動力となります。
終身保険中心から健康保険と年金保険へ商品ポートフォリオを広げ、市場の変化に柔軟に対応しています。
3. 販売チャネルの多角化と子会社型代理店の強化
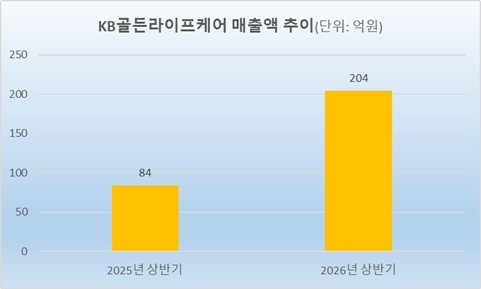
保険商品の販売窓口も、従来の専属設計士組織にとどまらず、多様な経路へと拡大する傾向にあります。子会社型代理店であるKBライフパートナーズに対し、昨年20億ウォン超の大規模な増資を実行し、現場の競争力を大幅に引き上げました。同時に、外部の大規模販売代理店との提携を強化し、インターネットを通じた非対面チャネルも整備し、顧客との接点を広げました。特定のチャネルに過度に依存すると、手数料構造や営業環境の変化によって業績が大きく左右される可能性があるため、こうした分散投資は非常に賢明なアプローチです。実際、最近の消費者は設計士に直接会うよりも、オンライン比較プラットフォームを通じて加入したり、多様な商品を一目で比較してくれる代理店を好む傾向が明確です。会社はこうした消費行動の変化を正確に読み取り、チャネル特性に合わせたカスタマイズされた営業戦略を展開しています。おかげで、設計士組織は専門的な資産管理相談に集中し、オンラインチャネルは手軽に加入したい顧客を吸収する効率的な分業体制が整いました。こうした流通網の多角化は、営業コストを合理的に管理しながらも新規契約の創出を継続的に実現させる秘訣です。
子会社型代理店への投資と外部チャネルおよびオンラインの拡大を通じて、特定チャネルへの依存度を下げ、営業力を強化しました。
4. ケア事業を新たな成長軸に
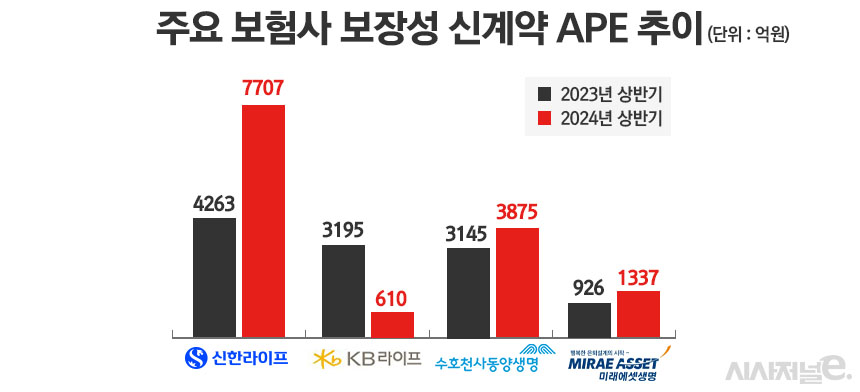
保険業と退職生活を有機的に結合したケア事業は、KBライフが差別化された競争力を誇示するもう一つの核心軸です。子会社であるKBゴールデンライフケアを通じて専門的なケア施設を直接運営し、高齢化時代に不可欠なケアサービスを提供しています。単に金銭的な保険金を支払うだけでなく、高齢者が実際に必要とする住居やケアインフラまで一緒に責任を持つという構想です。これは、保険の本質的な価値である顧客の生涯の安心を実現する非常に革新的な試みとして評価されています。ソウル・ヨクサム洞にあるKBライフタワー内のヨクサムセンターを訪れれば、こうした哲学がどのように具現化されているかを直接目で確認できます。ここでは、単に保険保障内容を相談するだけでなく、退職資産管理と専門的なケアサービスまでをワンストップで提供しています。身近な高齢者を介護する家族が老後ケアの問題で途方に暮れている時、こうした総合相談スペースは家庭にとって一筋の光のような確かな解決策となります。保険とケアを結びつけるこの独創的な事業モデルは、今後到来する超高齢社会において、会社の持続可能な成長を保証する強力な武器となるでしょう。
子会社のケア施設運営と統合相談センターを通じて、退職およびケアサービスを網羅する新たな事業領域を構築しました。
5. 収益性管理と資本効率の課題
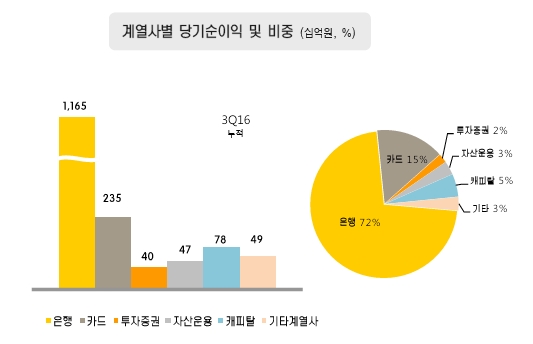
新契約マージンが大きく増加したからといって、それが直ちに当期純利益の急増につながるわけではなく、細心の注意が必要です。保険商品は契約を締結することと同様に、長期間にわたり契約を維持させる契約維持率の管理と、予期せぬ事故保険金の支払いをコントロールする損益率(ロスレート)の管理が重要です。また、販売過程で発生する各種費用や維持管理費用をどれだけ効率的にコントロールするかによって、実際の損益の規模が変わり得ます。したがって、華やかな指標の裏で、着実に実力を強化するリスク管理プロセスが支えられていなければなりません。新たに拡大している健康保険や年金保険も、長期的に損益率が安定して維持されて初めて、真の優良商品として定着できます。ケア事業の場合も、初期の施設投資費用や毎月発生する固定運営費を考慮すると、長期的な視点から堅固な収益性を確保することが課題です。身近な大企業が新事業に進出してもコスト負担で苦い思いをする場合を時折見かけるように、緻密な計算と管理が不可欠です。経営陣もこうした点をよく理解しており、量的な成長だけに偏ることなく、資本効率を高める方向に歯止めを強くかけています。
新契約マージンの増加が直ちに純利益に直結しないため、維持率、損益率、費用に対する徹底した管理が求められます。
6. 未来への飛躍とシニア市場の見通し
鄭文哲社長体制の下で推進されてきた一連のポートフォリオ多角化戦略は、今やKBライフの確実な体質改善成功方程式として定着しつつあります。保険本来の業務における堅固な利益体力を基盤に、高齢化時代の必須産業であるシニアケア領域まで先行して占めることで、企業価値を一段と高めました。今後もこうした成長を維持するためには、変化する金融市場の流れに機敏に対応し、徹底した健全性管理を並行する知恵が必要です。読者の皆様も、単に見えやすい業績の数値だけでなく、企業が社会の変化にどのように適応しているかを見極める目を養うと良いでしょう。保険とケアが一つに調和する革新的なサービスは、今後私たちの生涯の資産管理の風俗を完全に変える潜在力を秘めています。来るべき時代を賢く備えたいなら、金融会社が描く未来の青写真を詳しく 살펴みるのが大きな助けとなるでしょう。今回の上半期のポジティブな指標は、これから展開されるより大きな飛躍の序章に過ぎず、今後の歩みがさらに期待を集めています。この機会に、皆さんの貴重な老後と資産を信頼して託せる確かなパートナーを探す基準を改めて定めてみてください。
体質改善とシニア市場の先行占拠を通じて持続可能な成長を続け、未来への堅固な飛躍を準備しています。
よくある質問
=