三星電機が人工知能(AI)サーバー向けの中核部品における爆発的な需要に支えられ、今年第3四半期に創業以来の最高業績を達成するとの見通しが示され、投資家の注目を集めています。最近の証券業界の分析によると、積層セラミックコンデンサ(MLCC)とパッケージ基盤部門の稼働率が最高水準に達しており、市場の予想を大幅に上回るサプライズ決算が確実視されています。株価は直近数ヶ月で調整局面を 겪었지만、実際の事業環境は米国の大手テック企業との長期契約締結などにより、むしろさらに堅固になっています。こうした指標と現象の乖離は、市場参加者に良好なエントリー機会を提供しており、企業の業績基盤がどれほど強固になったかを如実に示しています。本記事では、三星電機の第3四半期業績見通しの背景、主要事業部門の成長ドライバー、そして株価反発の可能性について詳しく見ていきましょう。読者の皆様も、この機会を通じてAI関連部品産業の動向を明確に把握してください。
=
三星電機 AI部品好調、第3四半期に過去最高業績見通し 目標株価300万ウォン分析
1. 第3四半期最高業績見通しの背景
三星電機が今年第3四半期に市場の期待値を上回る過去最高の業績を記録するという見通しが、証券業界を中心に急速に広まっています。KB証券の最近のレポートによると、今四半期の売上高は前年同期比32%以上増加し、営業利益は150%以上急増すると予想されています。これらの数値は、当初市場が予想していた平均見通しを軽々と上回る水準であり、企業の収益性がどれほど急速に改善されているかを証明しています。わずか数ヶ月前までは保守的な見方が支配的でしたが、部品単価の上昇と工場稼働率の向上が相まって、見通しが継続的に上方修正されました。営業利益率も前年同期比で大幅に上昇しており、質的な成長も同時に実現しているとの評価を受けています。現時点でのこうした業績の急回復は、単なる偶然ではなく、これまで培ってきた技術力と市場支配力が実を結ぶ過程と解釈できます。
三星電機は、第3四半期に売上高と営業利益の両方で市場予想を上回る過去最高の業績を記録する見通しです。
2. AIサーバー向け部品の超好況
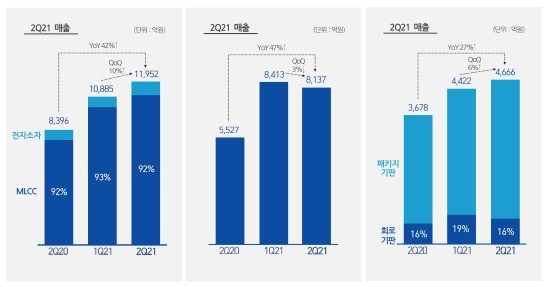
今回の業績好調を牽引する最も核心的な動因は、AIサーバーに搭載される高付加価値部品の急激な需要増加です。AI技術が世界的に普及する中で、高性能サーバーの構築が必須となり、それに伴い中核部品である積層セラミックコンデンサ(MLCC)やフリップチップボールグリッドアレイ(FCBGA)への注文が殺到しています。これらの部品は、微細な電力を安定して供給し、大容量信号を処理する半導体の頼もしい支援者としての役割を果たしています。工場稼働率がフル稼働状態を維持することで生産効率が最大化され、製品構成が高付加価値中心に再編されたことで、収益性改善に大きく貢献しています。かつてスマートフォンやPC中心の需要から脱却し、AIという巨大な市場への体質改善に成功したと言えます。こうしたトレンドは短期的な現象に留まらず、今後数年間、会社の長期的な成長を支える堅固な支柱となるでしょう。
AIサーバー構築ブームにより、MLCCとパッケージ基盤の需要が爆発的に増加し、業績を牽引しています。
3. 事業部門別の急激な収益性改善
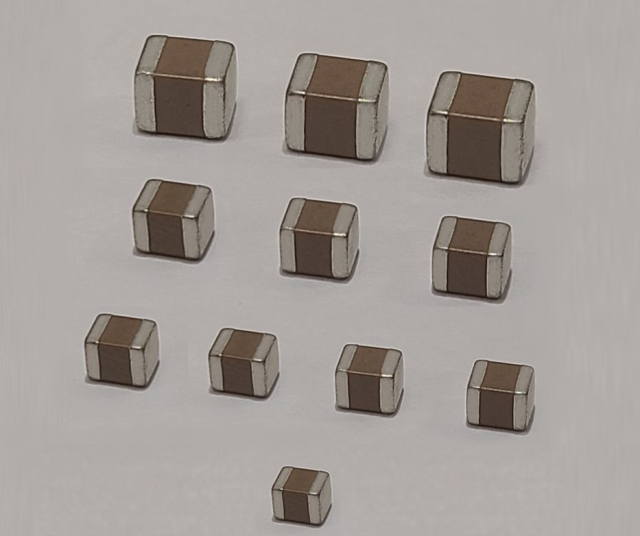
主要事業部門別の業績指標を見ると、MLCCとパッケージ基盤の両方が急峻なマージン上昇傾向を示し、体質変化を証明しています。MLCC部門の営業利益率は今年初めから着実に上昇曲線を描き、四半期ごとに驚異的な成長を見せています。パッケージ基盤部門も供給不足現象が継続する中で収益性が大幅に改善され、全体の利益創出に大きく貢献しています。会社は供給者優位の市場環境を活用し、有利な条件で長期供給契約を推進しており、これは今後の業績の安定性を高めます。現場のエンジニアや管理者たちは、殺到する注文に対応するため生産ラインをフル稼働させ、汗を流しています。こうした部門ごとのバランスの取れた成長は、特定の製品だけに依存する構造ではなく、ポートフォリオが堅固に構築されていることを示す明確な証拠です。
MLCCとパッケージ基盤の両方が急峻な営業利益率上昇傾向を記録し、全体的な収益性が大きく向上しました。
4. 株価と実際の事業環境の乖離
直近数ヶ月間、株価は短期的な市場の懸念や心理的要因により、高値から大幅な調整局面を経験し、投資家を悲しませてきました。しかし、実際の事業現場で起きていることは株価の動向とは正反対に、むしろより肯定的な方向に進んでいます。会社は最近、グローバルなビッグテック企業と相次いで大規模な長期供給契約を締結し、堅固な顧客基盤を再確認しました。市場の過度な懸念により、株価が実際の価値よりも低く評価されるいわゆる売られすぎ局面が形成されたのです。こうした乖離は、企業の本質的な価値と将来の成長性を信じる賢明な投資家にとって、絶好の買い場を提供しています。周囲のノイズや短期的な株価変動に惑わされるのではなく、会社が持つ技術競争力と受注残高を冷静に見極めるべき理由です。
株価は最近調整を受けましたが、グローバルビッグテックとの長期契約締結など実際の事業環境はむしろ大きく改善されました。
5. 目標株価の引き上げと割安買いの機会
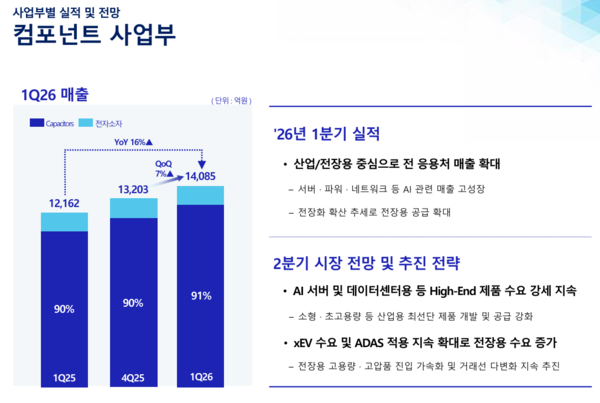
証券業界では、こうした状況を踏まえ、目標株価を大幅に引き上げ、投資魅力が非常に高いとの分析を相次いで出しています。一部の証券会社は目標株価を300万ウォンと示し、現在の株価水準は企業の真の価値を全く反映していないと強調しました。今年だけでなく、来年の営業利益見通しも同時に上方修正され、中長期的な成長の明確性がさらに鮮明になりました。専門家たちは、現在の割安局面は長続きせず、決算発表シーズンが近づくにつれて株価が本来の水準に戻るだろうと見ています。個人投資家も、無謀な追撃売りよりも、会社のファンダメンタルズに焦点を当て、分割買いの視点でアプローチすることが有利です。巨大な技術革新の波の中で、中核部品を独占的に供給する企業の価値は、最終的に時間の経過とともに株価に完全に反映されるでしょう。
証券業界は目標株価を300万ウォンで維持・引き上げ、現在の売られすぎ局面を買いの機会と評価しています。
6. 今後の見通しと投資家の対応戦略

今後の電子部品市場は、AIと車載部品を中心に完全に再編される見込みで、リーダーである三星電機の恩恵はさらに拡大すると予想されます。短期的な株価変動に心を痛めるよりも、会社が持つ原천技術とグローバル市場における圧倒的な地位を信じ、長いスパンでアプローチすべきです。迫る第3四半期の決算発表は、こうした市場の期待を数字で証明する決定的な契機となり、株価反発の合図となる可能性があります。賢明な投資家であれば、人々が恐怖に駆られて株を投げ出す時に、企業の真の価値を見抜き、果敢に足を踏み入れる知恵を発揮すべきです。今回の分析内容を基に、投資ポートフォリオを見直し、成功した資産増殖の足がかりを築いてください。今後も市場の変化を注視し、有益で正確な情報を通じて読者の皆様の成功した投資をお手伝いします。
AI中心の市場再編の中で、堅固なファンダメンタルズを基盤に、長いスパンの投資戦略を立てる必要があります。
よくある質問
=