年金積立保険は毎年掛金を支払う際に税額控除の恩恵を受けられますが、後で年金を受け取る際に所得税を支払う必要があるため、通常の年金保険とは構造が全く異なります。周囲の人が年金商品に加入したからといって、必ずしも税金を節約できるわけではなく、自身の所得水準や資金が必要なタイミングに合わせて選択しなければ後悔することになります。昨年、会社員の金さんは税額控除だけを気にして年金積立保険に加入しましたが、急に資金が必要になり中途解約した結果、逆に税金の負担が大きく増え、大いに驚きました。このように商品の正確な特徴を知らずに加入すると、予期せぬ損失を被る可能性があるため、慎重な比較が不可欠です。今回の記事では、年金積立保険の税制優遇から非課税商品との違い、そして賢い資産管理のコツまで、すべて詳しく解説していきます。退職後の安定した生活費を作るために、今どのような選択をするべきか、一つずつ見ていきましょう。
=
年金積立保険の税額控除と非課税の違い、および加入時の注意点まとめ
1. 年金積立保険と通常の年金保険の決定的な違い
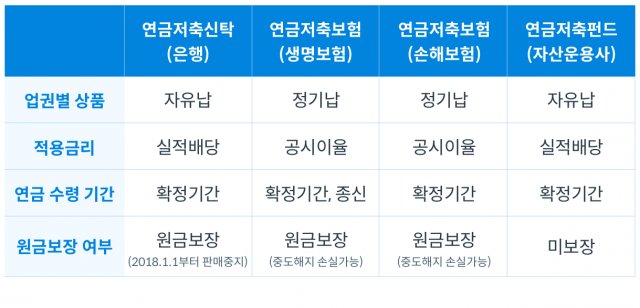
年金積立保険は掛金支払い期間中に税額控除の恩恵を受けられる税制適格商品ですが、通常の年金保険は支払い時に控除がない代わりに、一定の条件を満たせば非課税の恩恵を受けられます。多くの人が名前が似ているため、両方とも「年金」という言葉が入っているからといって、恩恵も同じだと誤解しがちです。しかし、国税庁の基準によると、年金積立は総合所得や給与所得がある人が所得税を減らすために加入する代表的な節税手段です。一方、通常の貯蓄性保険の性質を持つ年金保険は、支払い時に税制上の優遇は一切ない代わりに、後で受け取る際に利息所得に対する所得税が免除される構造を持っています。
実際に会社員の朴さんは、年金商品を選ぶ際に税額控除を受けられるかどうかを全く確認せずに加入し、後に年末調整で何の恩恵も受けられず失望しました。このように、両商品は出発点からして税法上の適用条項が全く異なるため、まず自身の財務状態を確認する必要があります。毎年所得税を支払っている会社員や自営業者であれば、税額控除効果を最大化できる年金積立が有利になる可能性があります。一方、すでに所得が多く課税標準区分が高い、または非課税の恩恵を十分に受けたい富裕層であれば、年金保険を選択する方が合理的かもしれません。
年金積立保険は支払い時に税額控除を受け、通常の年金保険は後で非課税の恩恵を受けるという構造的な違いがあります。
2. 税額控除の恩恵と限度額を完璧に活用する
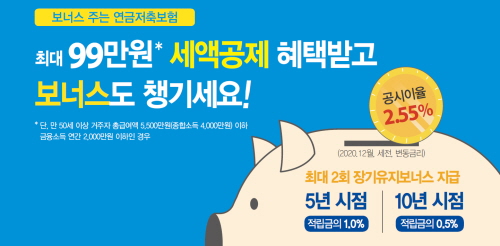
年金積立保険の最大の魅力は、毎年の年末調整や総合所得税申告時に、支払額の一定割合を税額控除として受けられる点です。総給与が50万ウォン以下である、または一定の基準を満たす労働者の場合、支払限度額内でかなりの金額を還付してもらえるため、体感効果が大きいです。例えば、年間支払限度額である一定の金額まで 꾸준히積み立てれば、毎年数十万ウォンから100万ウォン以上の税金を節約する効果を得ることができます。
周囲の同僚が年末調整の時期に厚めの還付金を受け取っているのを見て羨ましがり、年金積立に加入する会社員が多い理由もここにあります。ただし、この恩恵は無制限に提供されるわけではなく、法律で定められた年間支払限度額が存在するため、無理に資金を入れすぎず、予算に合わせて調整する必要があります。また、退職年金口座と合算して適用される限度額が設定されているため、全体の年金資産ポートフォリオを構築する際には、この部分を必ず考慮しなければなりません。ただ多く支払うからといって税額控除の限度額が増えるわけではないため、国税庁の指針と自身の年間所得を正確に照合する知恵が必要です。
年金積立保険は、年間定められた支払限度額内で、所得水準に応じて段階的な税額控除の恩恵を提供します。
3. 中途解約時に直面する恐ろしい税金の負担
年金積立保険を加入期間を満了させる前に中途解約したり、年金ではなく一時金として受け取ったりした場合、これまで受けていた税額控除分を返還する必要があります。加入者の李さんは、数年間誠実に保険料を支払い続けていましたが、突然まとまった資金が必要になり口座を解約したところ、予想もしなかった雑所得課税が課され、驚きました。国が税金を減額して老後準備を奨励していた以上、その目的通りに使用しない場合は強力なペナルティを科すのが原則だからです。
さらに、名義を勝手に変更したり、家族の口座へ解約返戻金を不正に移そうとして、裁判所から贈与税や追徴金の判決を受けるケースもよく発生します。したがって、年金積立保険は一度加入したら、少なくとも退職時点まで維持できる余裕資金としてのみ支払額を設定するのが最も安全です。もし急に資金が必要になった場合は、解約よりも規約に基づく貸付や支払一時停止などの制度を活用する方が、税金の損失を防ぐ賢明な方法です。老後のための資金である以上、短期的な資金難に動じないように、最初から負担できる金額のみを投入するのが上策です。
年金積立保険を中途解約すると、これまで受けていた税額控除の恩恵を返還する必要があり、雑所得課税が課されます。
4. 年金受給時に知っておくべき年金所得税と受給限度額
年金積立保険で積み立てた資産を退職後に年金形式で受け取る場合、税額控除の恩恵を受けていた元本と運用収益に対して、低い税率の年金所得税が課されます。この際、年齢が高くなるほど税率が徐々に低くなるため、高齢時に受け取ると税金の負担が大きく軽減される構造になっており、老後の生活に役立ちます。ただし、1年間にあまり多くの金額を引き出そうとすると、年金受給限度額を超えてしまい、超過分は通常の所得税として課税される可能性があるため注意が必要です。
退職後の生活費が不足するのを心配し、初年度から年金を過剰に引き出そうとしていた崔さんは、受給限度額制度を後から知り、現在は毎年適切な金額のみを分割して受け取っています。国では、年金資産があまり早く消耗することを防ぎ、老後の所得を安定的に分散させるために、このような受給限度額制度を徹底して運用しています。したがって、退職設計を行う際には、無条件に一度に資金を引き出すのではなく、毎月または毎年一定の周期で分割して受け取る計画を立てる必要があります。税金の負担を最小限に抑えながら、長期的に安定したキャッシュフローを維持することが、年金積立保険を最もよく活用する秘訣です。
年金受給時には年齢に応じて低い税率の年金所得税が適用され、年間受給限度額を遵守することで税金上の不利益を避けることができます。
5. 保険商品以外の他の年金手段との比較選択
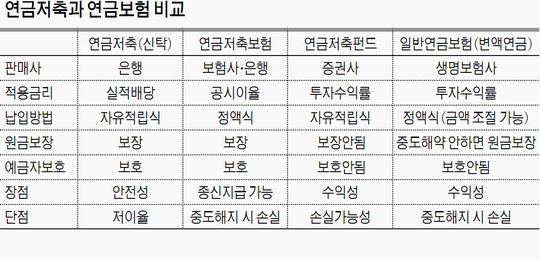
年金積立保険以外にも、証券会社で加入する年金積立ファンドや、銀行・証券会社の個人型退職年金など、様々な手段が存在し、選択肢が広いです。保険商品は元本保証や確定利回りを提供する安定性がある一方、ファンド商品は直接投資してより高い収益を追求できる利点があります。安定志向の投資家であれば、確定利回りを提供する保険商品の方が安心かもしれませんが、物価上昇率に対抗するには収益率がやや物足りないかもしれません。
実際に、直近数年の金利変動性が高まるにつれ、確定金利を提供する商品に再び資金が集中する流れが見られる一方で、依然として投資を好む人も多くいます。したがって、周囲の勧めに無条件に従って加入するのではなく、自身の投資性向が元本保証型なのか、実績分配型なのかをまず把握することが重要です。複数の金融機関の商品を比較しながら、手数料構造や長期保有時のメリット・デメリットを慎重に見極める姿勢が必要です。自分に最も合った組み合わせを見つけ、ポートフォリオを分散することが、老後資産を守る堅固な盾となります。
自身の投資性向と目標収益率に応じて、保険やファンドなど多様な年金手段を適切に組み合わせることが有利です。
6. 成功した老後準備のための最終チェックのコツ
これまで見てきた内容を基に、自身の財務状況を振り返り、すぐに実行できる年金計画を見直すことが何よりも重要です。毎年年末調整シーズンになるとため息をついていた会社員の方は、今すぐ年金積立商品の支払額を確認し、節税効果を最大化すべきです。また、中途解約のリスクを防ぐために、今後のキャッシュフローを綿密に予測し、負担可能な水準の月次支払額を維持する知恵を発揮する必要があります。
今後の金融環境は刻々と変化しますが、老後準備の基本原則は、長期的に資産を守り、増やしていくことにあります。今日からでも、自身の口座残高と税金納付履歴を落ち着いて見つめ、退職後の素晴らしい人生のための第一歩を踏み出してみてください。小さな関心と実践が積み重なり、将来豊かで余裕のある老後生活を贈ってくれるという信念を持って、賢い金融生活を送りましょう。
徹底的な財務チェックと長期的な視点に基づいて年金積立保険を維持することで、成功した老後を迎えることができます。
よくある質問
=