月に2回、定期的に現金が口座に振り込まれる月2回分配型ETF(上場投資信託)の投資手法が、最近富裕層や個人投資家の間で爆発的な人気を博しています。会社員の金さんは、毎月給与に加えて月に2回振り込まれる分配金のおかげで生活費の負担を大きく軽減できたと語り、周囲の人々にこの手法を積極的に推奨しています。かつては月に1回しか出ない分配金に期待するしかなかった時代から、今は日付を分散して資金を効率的に運用する時代が到来したのです。この記事では、月の中頃と月末に分配される商品をどう組み合わせることで、安定したキャッシュフローを作り出せるのかを具体的に詳しく見ていきましょう。複利効果を最大化するコツから、税負担を軽減する知恵まで、隅々まで確認してみてください。成功した老後資金の準備とキャッシュフローの創出を夢見る方々にとって、この記事が道しるべとなるでしょう。
=
ETFで毎月2回分配金を受け取る月2回分配投資法と戦略
1. 月2回分配型ETFの基礎概念

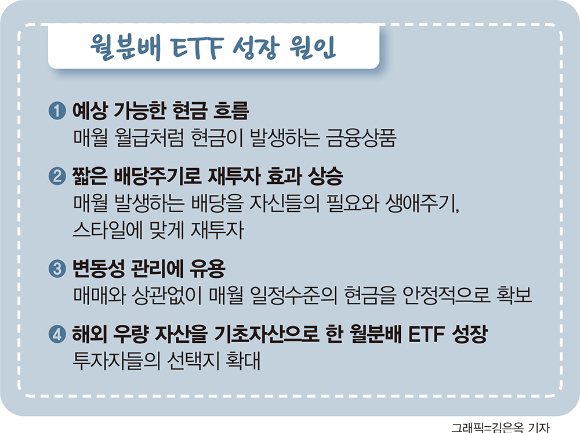
ETF市場で最近最もホットな話題は、間違いなく定期的なキャッシュフローをもたらす分配金支払い商品の多様化です。過去には月にわずか1回しか収益を分配する構造が主流でしたが、最近では投資家のニーズに合わせて支払い頻度を細分化した商品が次々と登場しています。毎月15日と月末に分けて受け取ると、資金計画を立てるのがはるかに楽になるという利点があります。例えば、毎月15日に受け取るお金で光熱費を支払い、最終営業日に受け取るお金で貯蓄やローン返済に充てるような家計管理が可能になります。この手法は、退職を控えた中高年層だけでなく、キャッシュフローが切実に必要な若い会社員の間でも大きな共感を呼んでいます。毎月決まった日に給与以外のボーナスが入ってくるような心理的な安心感は、投資の継続性を高める強力な動機となります。
この投資法の核心は、異なる支払い日を持つ商品を一つの口座の中で有機的に結びつけることにあります。単一の商品に集中して購入するよりも、日付を分散して購入することが、市場の変動性に対応するための安全策として機能します。株式市場が下落トレンドに転じたとしても、着実に流入する現金は投資家の焦りを和らげ、心理的な余裕を与えてくれます。市場の専門家も、単一商品へのオールインよりも、分散投資の観点からアプローチすることを推奨しています。結局、自分の資産を働かせて毎月2回、給与以外の収入を生み出す構造を作るのが、この投資法の本質です。今後、金融業界ではさらにこの頻度を細分化しようとする試みが続き、投資家の選択肢はさらに広がる見込みです。
毎月15日と月末に支払い日を分けた商品を組み合わせることで、家計管理が楽になり、キャッシュフローの安定性が向上します。
2. カバードコール戦略の原理と活用方法
毎月2回、手厚いお金をもたらしてくれる商品の多くは、コールオプション売却戦略を組み合わせた特殊な構造をとっています。実際に株式を保有しながら、同時に将来決まった価格で株式を購入できる権利を他人に売り渡し、その対価としてプレミアム収益を得る方式です。このプレミアムが、まさに投資家に定期的に分配される資金の核心的な源泉となります。株価上昇に伴う大きなキャピタルゲインを享受するには一部制約がありますが、下落相場でも一定の防御力を見せつつ手厚い現金をもたらすという利点があります。市場が横ばい圏を漂ったり緩やかな上昇トレンドを示したりする時、この戦略の真価が最も明確に発揮されます。
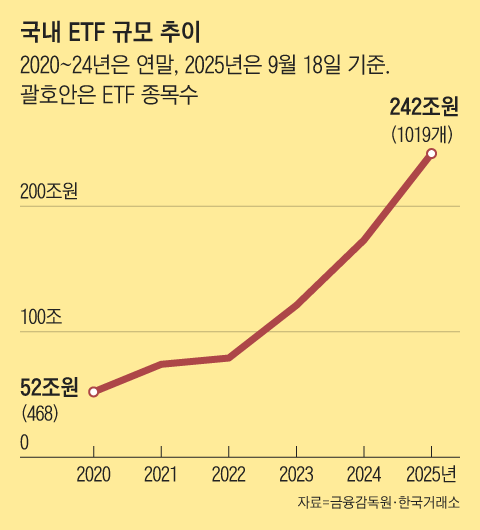
多くの投資家が、この構造を完全に理解せずに高い分配金額の数値だけを見て安易に飛び込み、後で後悔することもあります。基礎資産自体の価値が下落すれば元本損失が発生する可能性があるため、オプション収益のみを盲信すべきではありません。したがって、自分が投資しようとしている商品がどの株価指数や銘柄をベースに動いているのか、必ず慎重に検討する必要があります。最近では、国内株式市場の動向に合わせてKOSPI200指数を追従しつつ、この戦略を組み込んだ商品が大きな注目を集めています。安定したキャッシュフローと国内市場の反発に伴う利益を同時に狙える賢い代替手段として定着しつつあります。
株式保有とオプション売却を組み合わせた構造で安定した資金源を確保しますが、基礎資産の価値下落リスクも同時に考慮すべきです。
3. 国内株式市場ベースの商品組み合わせの利点

国内市場を追従する商品を組み合わせることでポートフォリオを構築する場合、為替変動によるリスクを根本的に遮断できるという大きな強点が生まれます。海外資産に投資する際は、為替の上下によって元本の価値が揺らぎやすいですが、国内指数連動商品はそうした心配から比較的解放されています。最近の国内株式市場の調整局面において、安値買いの機会が開かれたという分析が主流な中、関連商品の投資魅力は日増しに高まっています。指数が底を固めて反発した際にキャピタルゲインまで確保できるので、一石二鳥の効果を得られるのです。
実際に周囲を見渡すと、国内指数連動商品を適切に配合して毎月2回、確実に口座を充実させる倹約家が増えています。国内企業の配当性向が徐々に改善され、株主還元政策が強化される傾向も、この投資法に力を与えています。具体的な銘柄選定に悩む初心者の方は、指数全体を追従する安全な商品を主にバスケットに詰めるのが賢明です。外国人の需給やマクロ経済指標に一喜一憂するのではなく、着実に受け取る分配金に集中していれば、いつの間にか膨らんだ資産と対面することになります。国内株式市場の復活を信じる投資家であれば、今回の機会を通じて自分だけの堅固なキャッシュパイプラインを構築できます。
国内市場連動商品は為替変動リスクがなく、安値買いとキャピタルゲインを同時に狙える優れた選択肢です。
4. 年金口座と個人総合資産管理口座(ISA)の税制優遇
どれだけ多くの分配金を受け取っても、税金で半分近くを差し引かれてしまっては、投資効率は一気に低下せざるを得ません。まさにこの点で、年金口座と個人総合資産管理口座(ISA)を活用する知恵が絶対に必要になります。これらの特別口座を通じて商品を購入すると、配当所得税を即座に納付せず、後回しにする課税繰延べの恩恵を受けられます。税金をすぐに払わず、そのお金を再び運用できるため、複利効果を最大化するにはこれ以上の環境はありません。
後で年金形式でお金を受け取る場合、通常の税率よりもはるかに低い低率分離課税が適用されるため、税金の爆弾を回避できます。個人総合資産管理口座(ISA)の場合、一定の限度額まで非課税の恩恵を提供し、超過金額についても低廉な分離課税を適用して投資家の負担を最小限に抑えてくれます。会社員の朴さんは、通常の証券口座で投資していたところ、税金の通知書を受け取って驚き、慌てて年金口座に切り替えたという経験を明かしました。口座の性質を変えただけで、年末に体感する実質的な収益率が目に見えて変わったのを見て、大きな気づきを得たそうです。国家が提供する合法的な節税の枠組みを積極的に活用することが、投資のプロへと成長する近道です。
特別口座を活用すれば、課税繰延べと低率課税の恩恵を受け、複利効果を最大化して実質収益率を高めることができます。
5. 受け取った分配金の再投資で複利効果を享受する
口座に振り込まれた分配金を生活費としてすぐに使ってしまうことと、再びその商品を購入するために使うことは、時間が経つにつれて莫大な差を生み出します。アインシュタインが人類の偉大な発見と称賛した複利の魔法は、まさにこの再投資のプロセスにおいて初めて真価を発揮します。毎月15日と月末に入ってくる貴重な資金を、わずかでも抜かずに、すぐに株式バスケットに再び入れてみてください。最初は微々たるものに見えますが、数年経つと雪だるま式に膨らんだ資産規模を見て、自分でも驚くことになるでしょう。
退職が目前に迫った時期ではなく、まだ資産を積み上げている壮年層にとって、再投資は選択ではなく必須の生存戦略です。消費の誘惑に打ち勝ち、自動購入設定をかけたまま黙々と資産を積み上げていけば、誰よりも早く経済的自由に到達できます。数多くの投資成功事例が共通して強調している点も、まさにこの徹底した再投資の重要性です。分配金を小遣いのように軽く見ず、自分の資産を代わりに育ててくれる勤勉な働き手として扱わなければなりません。小さな習慣の違いが、数年後の口座残高の数字を完全に変えてしまうという事実を、決して忘れないでください。
受け取った分配金を消費せず、すぐに再投資することで、複利の魔法を十分に享受し、資産を迅速に増やせます。
6. 成功する月2回分配投資戦略と展望
今後、資産市場の変動性はさらに大きくなると予想され、それに伴い安定したキャッシュフローを探して動き出す投資家の足取りはさらに忙しくなるでしょう。単に流行に流されて、他人が良いと言う商品を安易に追いかけるのではなく、自分の投資スタイルや資金目的に合った最適な組み合わせを見つける必要があります。毎月2回入ってくるボーナスのような分配金は、厳しい投資の旅路を耐え抜くための頼もしい支えとなってくれるでしょう。徹底した税務知識を基盤に口座を運用し、着実に再投資を実践すれば、誰でも失敗のない老後準備を実現できます。
今この瞬間にも、数多くの賢い投資家が自分だけの堅固なキャッシュパイプラインを構築しながら、未来を着実に準備しています。皆さんも今日から株式口座を開き、月中と月末に分配される商品の詳細を慎重に確認しながら、第一歩を踏み出してみてください。小さな関心と実行力が集まり、数年後に皆さんの口座を豊かにする奇跡をもたらしてくれるでしょう。経済的自由への旅は決して遠くにはなく、今すぐ始める小さな実践の中にすべての答えが込められています。常に清潔で健全な投資マインドを保ち、揺るぎなく前進する素晴らしい投資家になっていただくことを、心より応援しています。
変動の大きい市場で、自分自身の基準に基づいて商品を組み合わせ、着実に実践すれば、成功した老後資産を完成させることができます。
よくある質問
=