公務員年金はいつからいくらもらえる?採用時期別の受給年齢と計算方法まとめ

結論から申し上げますと、公務員年金の受給開始時期は、最初に公務員として採用された年によって大きく異なります。以前は退職直後からすぐに年金を受け取ることが一般的でしたが、制度が複数回改正されたことで、現在では満65歳まで待つ必要があるケースが増えています。周囲で「自分はいつになったら年金を受け取れるのだろう?」と心配そうな声で計算機を叩いている理由がまさにここにあります。特に最近採用された若い世代ほど、退職時期と実際の年金受給開始時期の間に収入の空白期間が発生する可能性があるため、 철저な準備が必要です。この記事では、初回採用時期別の受給年齢から、夫婦での受給時の減額有無、そして現実的な老後対策戦略まで、一つずつ詳しく解説していきます。制度の流れを正確に把握すれば、漠然としていた退職設計がより具体的になるでしょう。 = 公務員年金はいつからいくらもらえる?採用時期別の受給年齢と計算方法まとめ 1. 初回採用時期によって異なる年金支給開始年齢 1. 初回採用時期によって異なる年金支給開始年齢 公務員年金をいつから受け取れるかを決定する最も絶対的な基準は、初回採用年です。過去には在職期間を満たせば年齢に関係なく年金が支給されましたが、財政安定化のための改革措置により、世代ごとに受給年齢が異なっています。例えば、1995年以前に採用された人は既存の規定が適用され、退職後すぐに年金を受け取るケースが多いです。しかし、1996年以降に採用された公務員からは、年金支給開始年齢が段階的に遅くなる構造に変更されました。 具体的に見ると、2006年以降に採用された人は、法律で定められた年齢に達して初めて年金を受け取ることができます。そのため、定年退職年齢と年金受給年齢の間に数年間収入が途絶える現象が発生し、退職者の悩みを深めています。日常で出会う多くの公務員が、定年より早い退職や中途での名誉退職を検討する際、この開始年齢を最も重視する理由でもあります。自分の採用日付を正確に確認し、共済組合や関連機関のウェブサイトであらかじめシミュレーションを行うことが不可欠です。 💡 ポイント初回採用年が1996年以降の場合、年金支給開始年齢が段階的に遅くなるため、退職時期との空白期間を事前に確認する必要があります。 2. 夫婦がどちらも公務員、または他の年金受給者の場合、減額されるか? 2. 夫婦がどちらも公務員、または他の年金受給者の場合、減額されるか? 公務員の夫婦がいる場合や、一方が公務員で他方が一般企業に勤めて国民年金を受給している場合に、年金が減額されるのか気になる人が多いです。結論から言うと、夫と妻がそれぞれ公務員年金の加入者であったが退職した場合は、夫婦であるという理由で年金が強制減額されることはなく、それぞれ全額が支給されます。二人が独立して基金を納付したため、それぞれの受給権が完全に認められるのが当然の原則です。 一方で、一方が公務員年金を受給し、他方が国民年金を受給している公的年金の連携状況であれば、話が少し変わります。過去には異なる公的年金を同時に受給する場合に一部の調整がありましたが、現在はそれぞれの法的根拠に基づいて支給される構造を理解することが重要です。周囲の知人間で「両方の年金を受け取ると税金が多く取られる、または減額されると聞く」という噂が流れますが、実際の規定を見ると必ずしもそうではありません。夫婦の合計所得に応じて税金や健康保険料の課税基準は変わっても、年金そのものを半分に減額することはありません。 💡 ポイント夫婦がそれぞれ公務員年金を受給する場合、減額なく各自の年金を全額受け取ることができ、他の年金との関係も個別の法令に従います。 3. 物価上昇率が反映される年金の引き上げと実際の生活費 3. 物価上昇率が反映される年金の引き上げと実際の生活費 毎年物価が上がるたびに、公務員年金の受給者は来年の年金がどれくらい上がるかに大きな関心を寄せています。通常、前年の消費者物価上昇率を反映して年金額が少しずつ調整されますが、最近の発表によると小幅な引き上げが見込まれており、家計に少しの余裕をもたらしています。しかし、実際に2%後半の引き上げのニュースを受けた退職者の反応は、想像以上に冷静であったり、物足りないという声が多数です。公共料金や買い物物の物価が体感的にはより急激に上昇しているため、年金が上がった分だけ実際の生活状況が劇的に改善されることは難しいからです。 退職後の固定収入が年金にのみ依存する世帯の場合、物価上昇分を反映した引き上げ幅では生活費の圧力を完全に解消できない限界があります。例えば、毎月受け取る年金が数万ウォン程度増えたとしても、医療費や食費の出費がそれより速く増加すれば、体感的な生活はむしろ苦しく感じられます。したがって、年金の引き上げ額だけに頼るのではなく、退職前から多様な形態の資産を準備しておく知恵が必要です。物価変動に合わせて年金の調整方針は維持されますが、個人の財務健全性は自ら守るべき時代です。 💡 ポイント物価上昇率に応じて年金額が毎年小幅に調整されますが、体感物価上昇を考慮すると、追加的な老後資産の確保が不可欠です。 4. 公務員年金の改革が若年層の公務員志望度に与えた影響 ここ数年、若年層の間で公務員試験の競争率が以前ほどではないというニュースが絶えず報じられています。かつては「鉄の飯碗」と呼ばれ、最高の安定性を誇っていた公務員社会が、今では若い世代にとって魅力的な職場として映っていないようです。その中心には、数回にわたる公務員年金の改革制度があり、若い世代の経済的現実と結びついて大きな変化を引き起こしました。自分が払った分だけ戻ってくるか不透明になり、受給時期がどんどん遅れるにつれ、若い入職者が感じる剥奪感が大きくなったのです。 周囲の20代や30代の公務員仲間と話をすると、年金改革後に老後保障という最大の武器が色褪せてしまったと残念がる声をよく聞きます。一般民間企業との賃金格差は依然としてあるのに、昔の先輩たちが享受していた手厚い年金 혜택을期待しにくくなったため、職業的満足度が以前ほどではないという評価です。こうした制度的変化は、単なる個人の進路選択を変えるだけでなく、公共機関全体の人員需給構造にも大きな影響を与えています。今後も年金制度の持続可能性を高めるための議論が続くでしょうが、若い世代との対話と補完策の 마련が重要な課題として残っています。 💡 ポイント年金支給条件の悪化と受給時期の遅延は、若年層の公務員志望度を下げ、職業選択のパラダイムを変える主要な原因です。 5. 退職後の収入空白期間に備える現実的な資産管理戦略 採用時期によって年金受給年齢が遅くなるにつれ、定年退職後から年金が出るまでの収入空白期間をどう乗り切るかが大きな課題になっています。例えば、満60歳で名誉退職や定年により職場を離れたが、年金は満65歳から始まる場合、その5年間は収入なしで耐えなければならない危険な状況が生じます。この期間を無防備に迎えると、これまで貯めた貯金をすべて使い切ったり、急いで借金をしなければならない最悪の状況に直面する可能性があります。 周囲の現役公務員先輩たちが退職を前に個人年金や住宅年金などの補完手段を熱心に調べる理由は、まさにこの空白期間を埋めるためです。公務員年金だけに頼って安易に備えていたら、退職初期から生活苦に苦しむ可能性があるため、多層的な老後設計が必ず伴わなければなりません。退職金の中間精算や共済組合の積立金、そして個人的に加入した貯蓄商品を総合して資金の流れをシミュレーションする必要があります。退職は終わりではなく新しい始まりなので、収入が途絶える時期を正確に予測し、防御壁を築く人が勝つ構造です。 💡 ポイント年金開始時点まで発生する収入空白期間を克服するため、個人年金や貯蓄など多層的な資産準備が必要です。 6. 今後の公務員年金の変化展望と賢い対処法 今後、公務員年金制度は国家財政の健全性と高齢化のトレンドに合わせて、さらに密に改革される可能性が高いです。毎年基金の収支バランスを取るための改革議論が政治界や社会各層から絶えず出てくるためです。制度がどのように変わっても、公務員として身を置く人々や退職を控えた人々がまずすべきことは、正確な情報を迅速に入手することです。他人が噂で伝える不安な情報に揺らぐのではなく、信頼できる機関のガイドラインを丁寧に確認する姿勢が必要です。 結局、自分の老後は他人が代わりに世話してくれるものではなく、変化する制度の中で自らの資産を守る力は、徹底的な関心と準備から生まれます。採用時期から予想受給額、そして万一の収入空白期間まで、帳簿をつけるように細かくチェックすることを推奨します。今は複雑で面倒に感じられる年金計算でも、数年後の自分の安らかな老後を守る確かな壁になってくれるでしょう。変化の波に流されず、主体的に財務設計を進めれば、退職後の生活は十分に余裕があり、幸せになることができます。 💡 ポイント継続的な制度変化に備え、信頼できる情報を基に自ら老後を計画し準備する姿勢が重要です。 よくある質問 1996年以降に採用された人は、何歳から年金を受け取れますか? 初回採用時期と退職年によって段階的に延長され、法定開始年齢である満65歳まで徐々に遅くなる可能性があります。 夫婦がどちらも公務員出身の場合、年金は減額されますか? 夫婦がそれぞれ公務員年金に加入して掛金を納付した場合、夫婦であるという理由で減額されることはなく、それぞれ全額を受給します。 定年退職後、年金が出るまで収入がなければどうすればよいですか? 退職時点と年金受給時期の間に発生する空白期間に備え、個人年金や追加の貯蓄商品を事前に準備する必要があります。 … Read more
預金利息計算機の活用法:税引き後利息の計算と2026年定期預金金利比較

口座に余裕資金ができたとき、ただ普通預金口座に放置するのではなく、預金利息計算機を使って税引き後の利息を正確に把握することが、資産運用の第一歩です。周りの人がより高い金利の商品を見つけたからといって、既存の預金を無条件に解約するのは損になる可能性があります。したがって、中途解約利率と新規加入する商品の金利を慎重に比較検討する必要があります。1,000万ウォンや1億ウォンといったまとまった金額を銀行に預ける場合、税引き前利息と税引き後利息の差は想像以上に大きく感じられます。特に利息所得税15.4%を差し引いた後、実際に自分の口座に入ってくる実質受取額を事前に計算しておくと、貯蓄目標の設定に大きな助けになります。マイルポイントの付与や特別金利特典を提供する商品も登場している今、預金と積立預金の違いを明確に理解し、計算機を活用する知恵が必要です。これから、預金利息を綿密に算出する具体的なコツと注意点について一つずつ見ていきましょう。 = 預金利息計算機の活用法:税引き後利息の計算と2026年定期預金金利比較 1. 定期預金と積立預金の利息計算方法の違い 1. 定期預金と積立預金の利息計算方法の違い 銀行にお金を預ける際、まず区別すべき点は、まとまった金額を一度に預ける定期預金と、毎月一定額を分割して入金する積立預金の構造的な違いです。定期預金は期間中ずっと元本がそのまま維持されるため、単純に「元本 × 年利率 × 期間」で利息が算出されます。一方、積立預金は最初の月に入れたお金は長く運用されますが、最後の月に入れたお金はわずか1ヶ月分の利息しか付かないため、総入金額に対して実際に受け取る利息ははるかに少なくなります。例えば、毎月50万ウォンを1年間積み立てる積立預金の場合、最初の月の50万ウォンには12ヶ月分の利息が付きますが、最後の月の50万ウォンには1ヶ月分の利息しか適用されません。そのため、庶民金融振興院や民間銀行の予想受取額計算機でも、預金と積立預金は完全に別の項目として入力するように設計されています。この違いを知らずに積立預金の月次入金額をそのまま預金利息計算機に入力すると、不当に高い利息が出るものと誤解しやすいです。まとまった資金の運用には定期預金計算機を、毎月少しずつ貯める貯蓄には積立預金専用計算機を活用することで、正確な実態を把握できます。 💡 核心ポイント定期預金はまとまった金額を一度に預けて期間全体に利息が付きますが、積立預金は毎月の入金額に応じて利息が異なるため、計算機を使う際は必ず区別する必要があります。 2. 預金利息計算機で税引き後利息を正確に計算する方法 2. 預金利息計算機で税引き後利息を正確に計算する方法 銀行の加入画面に表示される年3%や年4%という高い金利は、あくまで税金を差し引く前の数値である税引き前金利を意味します。実際に自分の口座に入ってくるお金は、利息収入に課される15.4%の税金が源泉徴収された後の税引き後利息です。例えば、1,000万ウォンを年3%の金利で1年間預けた場合、単純計算した税引き前利息は30万ウォンですが、ここから15.4%である4万6,200ウォンを差し引いた25万3,800ウォンが本当の意味での自分の手元に入るお金になります。預金利息計算機を使う際、預入金額や金利だけでなく、一般課税なのか、税金優遇や非課税特典の対象なのかを設定する欄が別途あるのは、まさにこのためです。もし年齢制限や組合員加入などを通じて税金優遇特典を受けられる場合、税金が減り、実受取額が目に見えて増加します。貯蓄額が1億ウォンに達すると、税引き後利息の絶対的な額も大きくなるため、小数点以下まで綿密に検討する習慣が重要です。複雑な数式を頭で直接計算する必要はなく、計算機に金額と期間を入力するだけで、税引き前と税引き後を一目で比較できます。 💡 核心ポイント銀行の金利は税引き前基準であるため、預金利息計算機を活用する際は、15.4%の税金を差し引いた税引き後利息を必ず確認する必要があります。 3. より高い金利の商品に乗り換える際に検討すべき条件 3. より高い金利の商品に乗り換える際に検討すべき条件 インターネットを閲覧していて、既存の加入商品よりもはるかに高い金利の特販商品を見つけると、誰でもすぐに解約して乗り換えたいという誘惑に駆られます。しかし、既存の預金の解約ボタンを無闇に押す前に、新しい商品で追加で受け取れる利息と、既存の預金を解約することで失う利息を比較する計算が先です。既存の預金を中途解約すると、約定金利ではなく非常に低い中途解約利率が適用され、これまで貯めた利息が大幅に減額されます。さらに、新規加入時に支払う税金や手続きの手間まで考慮すると、実際に手元に残る差額は想像ほど大きくない可能性があります。2%の預金を解約して4%の預金に乗り換える状況であっても、すでに資金を拘束している期間が長い場合、得られる利息の差はほとんどないかもしれません。高金利商品のニュースを耳にしたとき、感情に流されず、必ず計算機を使って損益を計算する冷静な態度が必要です。 💡 核心ポイント既存の預金を解約して高金利商品に乗り換える際は、中途解約による損失と新規利息の差を計算機で事前に比較検討する必要があります。 4. 特別な特典を提供するユニークな預金商品の計算方法 最近では、単なる現金利息だけでなく、大韓航空のマイルポイントや特殊なB2Bソリューション連携特典を提供するユニークな定期預金商品が登場し、注目を集めています。例えば、1億ウォンを1年間特定の銀行に預けると、現金利息の代わりに数十万マイルが積算される商品は、長距離旅行を準備している人々にとって優れた代替手段となります。ビジネスクラスのアップグレードを狙う旅行マニアであれば、現金利息の価値とマイルの換算価値を互いに比較する複雑な計算を頭の中で行います。企業資金を預ける際に発生する利子益を活用して、協力企業の貸出商品金利を下げてくれる共生金融連携商品も、社会的に良い反応を得ています。このように多様な付加特典が組み合わされた商品ほど、単純な表面金利だけでは実質的な価値を判断するのは困難です。普段から飛行機をよく利用するか、それとも現金利息がより切迫しているかによって、計算機を使う基準は全く変わってきます。他人が良いと推奨する商品でも、自分の消費傾向と合っていなければ、むしろマイナスになる可能性があることを心に留めておく必要があります。 💡 核心ポイントマイルや提携特典を提供するユニークな預金商品は、単純な金利だけでなく付加価値を換算して計算することで、実質的なメリットを得られます。 5. 預金者保護限度額と資産配分戦略の策定 どれだけ金利が高く、利息が多くても、元本を安全に守れなければ意味がないため、預金者保護制度を必ず覚えておく必要があります。国内の民間銀行や貯蓄銀行では、元本と一定の利息を合計して、1人あたり最高1億ウォンまで国家が安全に保護する制度を運用しています。資産規模が1億ウォンを超える退職者や富裕層であれば、一つの場所に全額を集中させるのではなく、複数の銀行に分散して預けることが安全です。例えば、2億ウォンのまとまった資金がある場合、A銀行とB銀行にそれぞれ1億ウォンずつ分割して定期預金に加入することで、万一の金融事故から全財産を守ることができます。利息計算機を使う際にも、各銀行ごとに優遇金利条件を適用した場合の税引き後利息がどれだけ異なるかを綿密に比較検討するのが良いです。安全性と収益性を同時に確保するため、分割預入戦略を立て、それぞれの満期を異なるように設定する階段型投資法もよく使われます。綿密な計算と分散を通じて、自分の資産を守りながら増やしていく賢い金融生活を実践してみてください。 💡 核心ポイント預金者保護限度額である1億ウォンを考慮し、まとまった資金は複数の金融機関に分散預け、それぞれの税引き後利息を計算することで安全を確保できます。 6. 2026年の賢い預金運用と今後の展望 今年の金利環境の中で資産運用を成功裡に終えるためには、勘ではなく正確な数字に基づく計算機活用能力を磨く必要があります。刻々と変化する金融市場の動向の中で、自分の資産を守る唯一の方法は、他人の言葉を盲信せず、自ら手間をかけて比較することです。少額であっても、税引き後利息を最大化できる期間と商品を選び、継続的に貯蓄する習慣が、大きな資産の差を生み出します。今後も多様な特販商品や優遇条件が次々と登場するでしょうが、原則を守る資産管理法は変わりません。余裕資金が生じた時点で、すぐに預金利息計算機を起動して税引き後受取額を確認し、自分の財務目標に最適な貯蓄方法を選択してください。今日学んだ内容を基に、周辺の銀行の金利を比較し、自分の口座の利息収益を直接目で確認してみませんか。小さな実践の積み重ねが、確かな未来の資産ポートフォリオを完成させてくれるでしょう。 💡 核心ポイント変化する金利環境の中で、預金利息計算機を積極的に活用し、税引き後利息を最大化しながら、体系的な資産管理を継続する必要があります。 よくある質問 預金利息計算機に入力する金額は税引き前ですか、それとも税引き後ですか? 一般的に計算機に入力する元本と金利は税引き前基準であり、結果として税引き前利息と税引き後利息の両方が表示されます。 1,000万ウォンを1年間預けた場合、税引き後利息は通常いくらですか? 年3%の金利基準で、税引き前30万ウォンから15.4%の税金を差し引くと、おおよそ25万ウォン前後の税引き後利息を受け取ることになります。 預金者保護限度額はどのくらいまで適用されますか? 元本と利息を合計して、金融機関ごとに1人あたり最高1億ウォンまで安全に保護されます。 既存の預金を解約して乗り換える際、まず何を確認すべきですか? 中途解約時に減額される利息と、新規加入する商品で得られる利息の差を計算機で事前に比較し、損益を計算する必要があります。 =

預金利息計算機の活用法と2026年定期預金の税後利息計算まとめ

まとまったお金ができたら、銀行に預ける前にまず預金利息計算機を使って確認することが重要です。これにより、実際に手元に入る税後の金額を正確に把握できます。銀行が案内する金利はほとんどの場合、税引き前の基準であるため、利息所得税15.4パーセントを差し引いて計算する工程は必須です。例えば、1,000万円を年利3パーセントで預けたとしても、実際に口座に入ってくるお金は想像より少し少なくなる可能性があります。口座に余剰資金ができたら、ただ当座預金に置いておくのではなく、定期預金と積立預金の違いを理解して貯蓄する習慣が大切です。この記事では、預金利息の正確な計算方法と状況別の金融商品選択のコツを詳しく見ていきましょう。初めて資産運用を始める方でも分かりやすいよう、実際の事例を基に解説いたします。 = 預金利息計算機の活用法と2026年定期預金の税後利息計算まとめ 1. 定期預金と積立預金の違いと利息計算の仕組み 1. 定期預金と積立預金の違いと利息計算の仕組み まとまったお金を一度に預ける定期預金と、毎月一定額を積み立てる積立預金は、利息の計算方法に大きな違いがあります。定期預金は最初に預けた元本に対して全期間利息が付きますが、積立預金は毎月入れるお金の預入期間が異なるため、総利息は少なくなります。例えば、1,000万円を1年間定期預金にしておけば満額1年分の利息が付きますが、積立預金の場合は初月に入れたお金だけが1年分の利息になり、最終月に入れたお金は1ヶ月分の利息しか付きません。そのため、同じ金利であっても実際に受け取る金額に大きな差が出るため、自分の資金の性質に合わせて選ぶ必要があります。すでに貯まったまとまったお金がある場合は、やはり定期預金に預ける方が有利です。これから給与を受け取り毎月貯蓄する予定がある場合は、積立預金商品を活用するのが適切です。金融機関の受取予定額計算機でも、この2つの商品の積立方法と期間を厳密に区別して利息計算法を適用しています。 💡 核心ポイントまとまったお金を一度に預ける預金と毎月積み立てる積立預金は、利息の計算方法と実際の受取額に大きな差が出ます。 2. 預金利息計算機で税後利息を確認する方法 2. 預金利息計算機で税後利息を確認する方法 銀行のホームページやモバイルアプリで提供されている預金利息計算機を活用すれば、数秒で税後利息を正確に算出できます。計算機に預入金額、年利、そして預入期間を入力すると、税引き前利息とともに税金控除後の金額が画面に表示されます。韓国の利息所得税は一般課税基準で地方所得税を含め合計15.4パーセントが源泉徴収されるため、この部分を必ず考慮する必要があります。例えば、1年間で利息が10万円発生した場合、そこから15.4パーセントである1万5,400円が差し引かれた金額が最終的に支払われます。非課税総合貯蓄の対象者に該当する場合は、税制優遇特典を適用して計算する必要がありますので、自分の加入条件を慎重に確認することをお勧めします。税引き前金利だけを信じて予想より少ない利息に失望しないよう、常に税後受取額を基準に資産管理計画を立てましょう。 💡 核心ポイント預金利息計算機に金額と金利を入力すると、15.4パーセントの税金が控除された実際の受取額を簡単に確認できます。 3. より高い金利を発見した際の乗り換え判断基準 3. より高い金利を発見した際の乗り換え判断基準 すでに加入している預金よりもはるかに高い金利の商品を後から発見した場合、安易に解約する前に慎重な比較計算が必要です。すでに積み立てた商品を中途解約すると、約束された利息の代わりに非常に低い中途解約利率が適用されるため、これまで蓄積した利息の相当部分を諦めることになります。新しく加入しようとする商品で追加で得られる利息が、既存の商品を解約して諦める利息よりも確実に多い場合のみ、乗り換えを検討すべきです。もし満期まで間がない場合、中途解約の損失がより大きくなる可能性があるため、残り期間と金利差を精密に検討する必要があります。高金利の特販商品に出会ったとき、衝動的に解約ボタンを押すのではなく、必ず計算機を使って損益を計算する知恵が必要です。小さな差に見えても、期間が長くなるほど資産増に大きな影響を与えるため、冷静に数値を比較する習慣を身につけるべきです。 💡 核心ポイントより高い金利の商品を発見しても、中途解約損失と新たに受け取る利息を計算機で比較した後に乗り換えを決定すべきです。 4. 多彩な特典を提供するユニークな預金商品の活用 最近では、従来の現金利息以外にも特別な付加特典を提供するユニークな預金商品が 출시되어消費者の目を引いています。代表的な例として、航空会社のマイル積算を特典とする預金商品があり、まとまったお金を一定期間預けると距離に応じてビジネスクラスアップグレードの機会を狙えます。1億円という大きな金額を1年間預ける場合、かなりのレベルのマイルを受け取れるため、長距離旅行を準備している人たちに人気です。ただし、こうした商品は現金金利が通常の定期預金に比べてやや低くなる可能性があるため、マイルの価値を換算して比較する必要があります。自分の消費傾向と旅行計画を総合的に考慮し、現金利息とマイル特典のどちらがより有利かを計算機で検討する工程が不可欠です。金融市場のトレンドが多様化する中、自分に最も適した実用的な商品を見つける目を養わなければなりません。 💡 核心ポイント現金利息の代わりに航空会社マイルなどを提供するユニークな預金商品は、自分の旅行計画と特典の価値を検討して選択すべきです。 5. 企業と機関の大規模預金運用と利息収益 個人だけでなく、企業や公共機関も大規模な資金を安全に増やすために定期預金商品を積極的に活用しています。企業は遊休資金を銀行に預けて発生する安定した利息収益を基盤に、協力企業との共生融資の財源を確保することもあります。例えば、特定の企業が銀行に莫大な金額の定期預金を預け、その収益の一部を活用して協力会社支援事業に充てる方式が広く使われています。国家資本や公共機関の預入金も、市中銀行の安全な商品を通じて莫大な年間利息収益を生み出し、効率的に管理されています。このように巨大な資本の流れの中でも、金利と預入期間に基づく利息計算の原理は個人の少額貯蓄と正確に一致しています。規模の違いは存在しますが、安全な資産形成のために徹底した数値計算と計画に基づいて資金を運用するという点は共通しています。 💡 核心ポイント企業や機関も大規模な資金を定期預金に預けて発生した利息収益を、共生融資や資産運用の財源として活用しています。 6. 2026年の預金金利見通しと賢い資産管理戦略 今年の金融市場の金利変動を注視しながら、安全資産中心のポートフォリオを構築することが、これまで以上に重要な時期です。市中銀行の金利が頻繁に変動するため、加入時点による利息受取額の差を正確に認識し、長期的な計画を立てる必要があります。満期を迎えた際に再預入したり他の特販商品に乗り換えたりするタイミングを逃さないよう、普段から金融情報に関心を持つことが大切です。無理な投資よりも、預金者保護限度額内で安全に元本を守りながら確実な利息収益を確保する戦略が、資産防衛に大きく役立ちます。今後も定期的に預金利息計算機を活用して自分の貯蓄成果を確認し、合理的な金融生活を送ってください。小さな貯蓄習慣と徹底した利息計算が、将来の確かな経済的自由を完成させる貴重な土台となるでしょう。 💡 核心ポイント2026年の変動する金利環境の中で、預金利息計算機を積極的に活用し、安全な資産管理戦略を立てるべきです。 よくある質問 預金利息を計算する際に適用される税金はいくらですか? 一般課税基準で利息所得税14パーセントと地方所得税1.4パーセントを合わせて合計15.4パーセントが源泉徴収されます。 定期預金を中途解約すると利息を受け取れないのですか? 約束された満期利息を全て受け取れず、加入期間に応じてはるかに低い中途解約利率が適用されるため、損失が大きくなります。 預金者保護はどのくらいまで可能ですか? 同一の金融機関で元本と所定の利息を合わせて最高1億円まで、預金者保護法により安全に保護を受けることができます。 積立預金の利息と定期預金の利息はなぜ計算方法が異なるのですか? 定期預金はまとまったお金を一度に預けて全期間利息が付きますが、積立預金は毎月積み立てるため、お金が預けられていた期間分のみ利息が適用されるためです。 =

2026년 제6회 대한민국 착한기부대상 시상식 행사운영 용역제안서 기술평가 결과 총정리

2026년 제6회 대한민국 착한기부대상 시상식 행사운영 용역제안서 기술평가 결과가 투명하게 공개되면서, 이번 행사를 맡을 적임자가 누구인지에 대한 관심이 뜨겁게 달아오르고 있습니다. 매년 나눔과 기부 문화 확산에 기여한 숨은 공로자들을 발굴해 격려하는 이 거대한 행사는 철저한 준비 과정과 세심한 연출 능력이 뒷받침되어야 성공적으로 치러질 수 있는 국가적 행사입니다. 행사를 더욱 빛내줄 대행사 선정을 위해 관계 부처와 … Read more

預金利息計算機の活用術:税引き後利息の計算と2026年定期預金金利比較

口座に余剰資金が生じた場合、単に当座預金口座に放置しておくと利息収益において大きな損失を被ることになります。そのため、預金利息計算機を活用して正確な受取額を試算する必要があります。1,000万ウォンや1億ウォンといったまとまった金額を銀行に預ける際、税引き前金利だけを信じて仮想計算を行っていると、税金控除後に実際に手元に入る金額を見てかなり驚く可能性があります。例えば、年利3%の商品に加入しても、利息所得税15.4%を差し引くと、実際に口座に反映される金額は期待よりも大幅に少なくなります。銀行を訪れずにインターネットポータルや金融会社のアプリケーションで提供されるツールを使えば、数回の入力だけで税引き後利息額をすぐに算出できます。この記事では、まとまった資金の運用に悩む方々向けに、正確な利息の計算方法と賢い資金管理の手法を解説します。複雑な金融用語に怯えることなく、本日の内容を一つずつ追えば、誰でも簡単に自分の資産に隠れた収益を見つけ出すことができます。 = 預金利息計算機の活用術:税引き後利息の計算と2026年定期預金金利比較 1. 定期預金の利息計算の基本要素と原理 1. 定期預金の利息計算の基本要素と原理 まとまった資金を一定期間一括で預ける定期預金は、預入金額、適用金利、預入期間という3つの主要な要素によって最終的な利息が決定されます。ここで預入金額とは銀行に預ける元本そのものを指し、当然ながら金額が大きいほど付く利息も比例して増加します。金利は年率を意味し、優遇金利条件や特販商品かどうかによって1%から4%まで多様に形成されます。期間は通常6ヶ月または1年単位で設定されることが多く、長く預けるほど銀行ごとに提供される条件が有利になることもあります。 これらの要素に基づき、単純に元本×金利×期間を適用すると税引き前利息が算出される構造です。会社員のキム氏は、手元に貯めた2,000万ウォンを1年間年利3.5%の定期預金に加入し、利息計算機で試算しました。漠然と70万ウォンの利息が出るものと期待していましたが、計算結果は税引き前基準の金額であり、実際には税金を差し引かれる必要があることを知りました。預金と積立預金は資金を貯める方法自体が異なるため、毎月分割で積み立てる積立預金と一括で入れる預金の計算機は厳密に区別して使用すべきです。 💡 核心ポイント預金の利息は預入金額、金利、期間によって決定され、積立預金とは計算方法が異なるため、区別して入力する必要があります。 2. 税引き前利息と税引き後利息の決定的な違い 2. 税引き前利息と税引き後利息の決定的な違い 銀行が宣伝する高い金利だけを見て加入し、満期日に予想より少ないお金を受け取って失望する理由は、まさに税金です。韓国に居住する者は誰でも、利息収入に対して14%の利息所得税と1.4%の地方所得税を合計し、総額15.4%が源泉徴収されます。したがって、預金利息計算機を使う際には必ず税引き後利息の項目を確認し、自分の口座に実際に入ってくる純利益を正確に把握する必要があります。 例えば、1年間1,000万ウォンを預けて税引き前利息が30万ウォン発生した場合、そこから15.4%である4万6,200ウォンが税金として差し引かれます。最終的に実際に受け取れる利息は25万3,800ウォンとなり、これを月単位に換算すると体感利益はさらに小さくなる可能性があります。場合によっては非課税総合貯蓄の対象者や、税額控除 혜택을受ける条件を満たしている場合、この税金負担を大幅に軽減できます。したがって、加入しようとする商品が一般課税か税額控除かを計算機に正確に反映させることで、誤差のない資金計画を立てることができます。 💡 核心ポイント利息所得税と地方所得税を合わせた15.4%が控除されるため、必ず税引き後基準で受取額を計算すべきです。 3. 高金利商品への乗り換え前に必須の計算機活用術 3. 高金利商品への乗り換え前に必須の計算機活用術 市場に既存の預金金利よりもはるかに高い新しい特販商品が登場したとき、無条件に既存の預金を解約することは危険な行動です。すでに加入した商品を中途解約すると、約定された金利ではなくはるかに低い中途解約利率が適用され、これまで積み重ねてきた利息をほとんど受け取れなくなるためです。この際は感情的に動くのではなく、冷静に計算機を使って、既存商品を解約する場合の損失と新商品で得られる利益を比較すべきです。 主婦のイ氏は、昨年加入した2%の預金を解約し、最近見つけた4%の商品に乗り換えるべきか悩みながら計算機で試算しました。既存預金を解約することで放棄しなければならない利息と、残り期間中新商品から追加で受け取る利息を綿密に比較した結果、むしろ損をする事実を知りました。中途解約利率の打撃や利息所得税の再課税などをすべて考慮した際に、実質的なメリットがない場合は、そのまま満期を迎えるのが賢明です。このように、より良い条件を見つけたとき、無条件に解約ボタンを押すのではなく、まず計算機を探すことで貴重な資産を守ることができます。 💡 核心ポイント既存預金の中途解約時に発生する損失と新商品の利益を計算機で比較し、実質的なメリットを検討すべきです。 4. 特別な特典を提供するユニークな預金商品の計算方法 最近では、単に現金利息を支払うだけでなく、航空会社マイレージや生活必需品割引などのユニークな付加特典を提供する預金商品も人気を集めています。例えば、1億ウォンという高額な資金を1年間銀行に預けると、現金利息の代わりに数万マイルの積立を選択できる商品が代表的です。長距離旅行を計画しており、ビジネスクラスのアップグレードを狙っている顧客であれば、現金利息とマイレージの価値を換算するために計算機を忙しく使うことになります。 マイレージを航空券購入費用に換算した際に、銀行から受け取る現金利息よりも価値が高いと判断される場合、果断にマイレージ型預金を選択する戦略が有効です。逆に、旅行計画が全くなく、直近の現金フローが重要な人にとっては、マイレージ特典は絵に描いた餅に過ぎないため、一般金利商品の方がはるかに有利です。このように、金融消費者のライフスタイルによって利息計算の基準が変わり得るため、自分に最も利益となる方向を計算機で検証する必要があります。企業と銀行が協力して作った共生金融商品や、特定の提携割引特典が含まれる預金も同様に、総効果を検討するプロセスが不可欠です。 💡 核心ポイント現金利息の代わりにマイレージや提携特典を提供する商品は、自分の実際の活用価値と比較して計算すべきです。 5. 預金者保護限度額と安全な資金分散戦略 銀行にまとまった資金を預ける際、どれだけ多くの利息をくれるかも重要ですが、元本を安全に守れるかを確認するプロセスが先行しなければなりません。韓国の預金者保護制度は、元本と所定の利息を合計し、1人あたり最高1,000万ウォンまでを1つの銀行で安全に保護してくれます。したがって、5,000万ウォンを超える大金を1つの金融機関にすべて預けるのはリスクが大きいので、複数の銀行に分散して預けるのが安全です。 複数の銀行の金利と予想利息を一覧で比較したい場合は、各金融会社のアプリケーションや総合金利比較ツールを積極的に活用するのが 좋습니다。例えば、1億ウォンの余剰資金がある場合、A銀行に5,000万ウォン、B銀行に5,000万ウォンと分けて、それぞれ預金者保護限度額内で運用する戦略を立てることができます。この際、各銀行の優遇金利条件を計算機に入力して、どちらが自分の資産増殖により大きく貢献するかを綿密に検討すべきです。安全性と収益性という2羽の兎を同時に捕まえるためには、徹底した事前計算と分散投資が答えです。 💡 核心ポイント1人あたり最高1,000万ウォンの預金者保護限度額を考慮し、安全に資金を複数の銀行へ分散すべきです。 6. 2026年の金融環境における賢い預金活用見通し 今後の金利変動状況を予測するほど困難な場合、預金利息計算機を活用して資産の収益率をシミュレーションする習慣がより重要になります。市場金利が上下するたびに一喜一憂するのではなく、自分の資産が実際に得ている税引き後収益がいくらなのかを正確に認識している人が、経済的自由により近づきます。まとまった資金を運用する際は、定期預金の安定性を基盤としつつ、短期資金と長期資金を徹底して分離して運用する戦略を立てる必要があります。 今すぐ口座に眠っている余剰資金があるなら、ポータルの検索窓を開けて預金利息計算機を試してみることから始めてみてください。小さな関心と正確な計算能力が積み重なり、数年後に自分の資産規模を完全に変える決定的な機会となる可能性があります。今後も変動する金融市場の中で、不要な損失を減らし、実質的な利息収益をすべて確保するためには、計算機を常に身近に置く金融生活を維持する必要があります。読者の皆様も今日から、自分の資産に隠れた利息を直接計算し、最も有利な資産形成の道を見つけ出してみてください。 💡 核心ポイント変化する金利環境の中で、計算機による徹底した収益率シミュレーションは必須の資産形成習慣です。 よくある質問 預金利息計算機を使う際、税引き前と税引き後の金額に差が出るのはなぜですか? 韓国の税法上、利息収入には15.4%の利息所得税と地方所得税が源泉徴収されるため、実際に受け取る金額は税引き前利息より少なくなるからです。 定期預金を中途解約すると、利息を全く受け取れないのですか? 全く受け取れないわけではありませんが、約定された金利ではなく加入期間に応じた低い中途解約利率が適用されるため、利息収益が大幅に減少します。 1,000万ウォンを超える金額も銀行で全額保護を受けられますか? 預金者保護制度は、同一金融会社内で元本と利息を合わせて1人あたり最高1,000万ウォンまでしか保護しないため、超過資金は他の銀行へ分散する必要があります。 マイレージを付与する預金は、一般金利商品よりも常に有利ですか? … Read more

個人年金貯蓄の税額控除限度額と年末調整還付金を最大化する秘訣

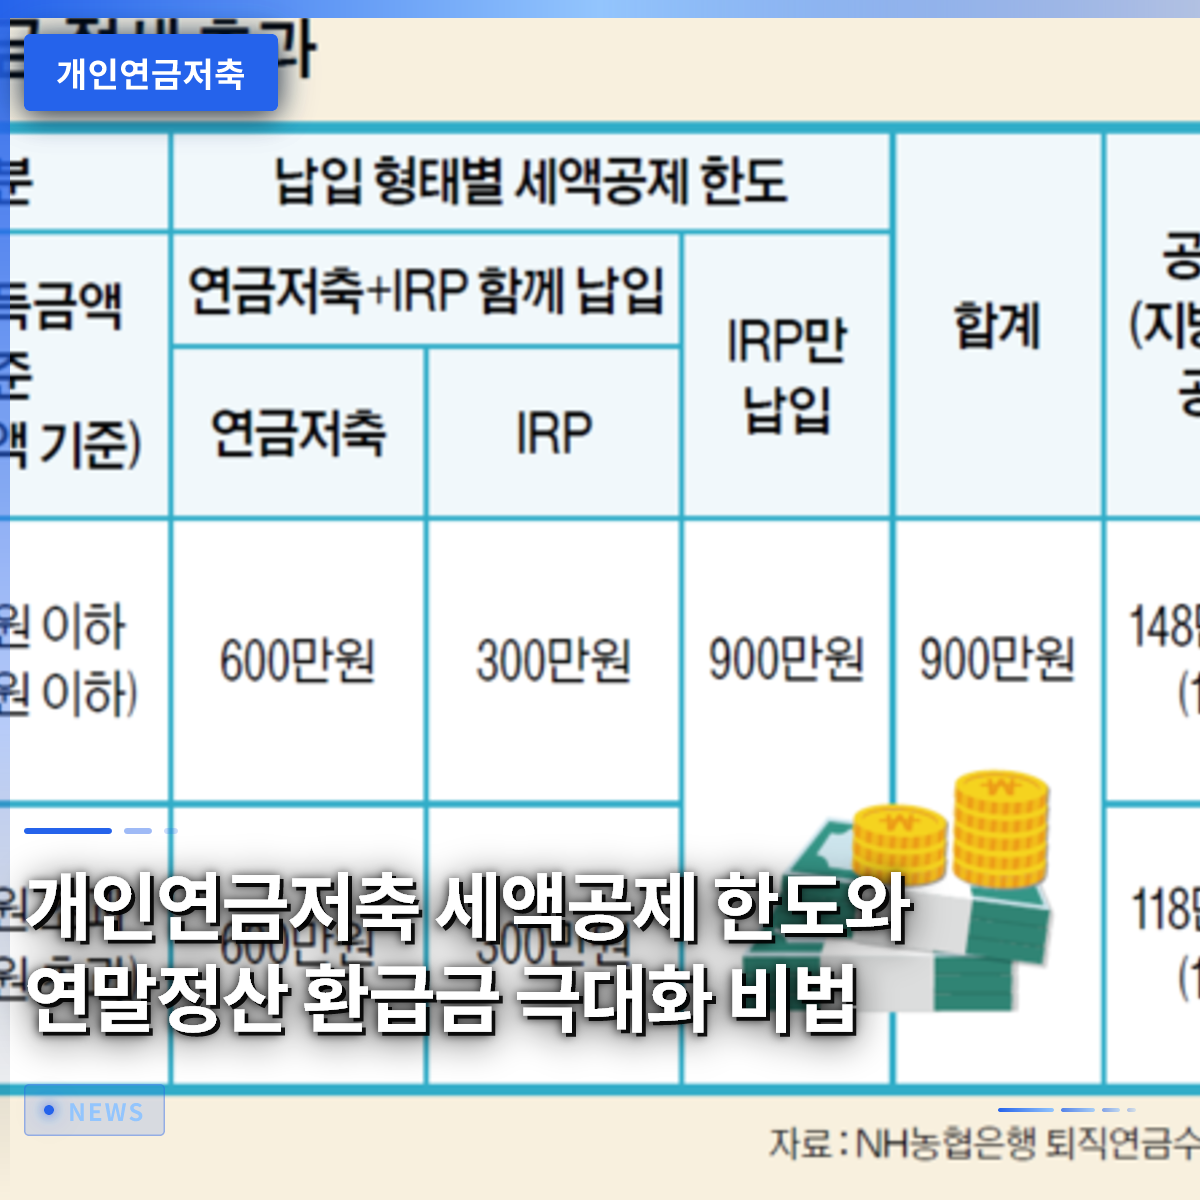
毎年、年末調整の時期になると税金の還付を受けるどころか、むしろ追加で納税しなければならない状況に直面したことがあるなら、今すぐ個人年金貯蓄の加入を真剣に検討すべきです。会社員であるキムさんは、昨年、年末調整簡素化サービスで確認して驚きました。同僚たちは何十万円もの還付金を受け取っているのに、自分だけが税金を返還しなければならない状況だったからです。後で分かったことですが、同僚たちはすでに数年前から年金貯蓄口座を継続的に活用し、貴重な税額控除の恩恵を十分に受けていました。このように、税負担を軽減し、確実な将来の資産を築く最も確実な方法の一つが、個人年金貯蓄に加入することです。この記事では、誰でも簡単に理解できるよう、個人年金貯蓄の基本概念から税額控除の限度額、そして実用的な資産運用戦略まで、段階的に詳しく見ていきましょう。 = 個人年金貯蓄の税額控除限度額と年末調整還付金を最大化する秘訣 1. 個人年金貯蓄とは何か 1. 個人年金貯蓄とは何か 個人年金貯蓄とは、個人が自ら老後を備え、豊かな退職生活を準備できるよう、国が税制優遇措置を付与する代表的な貯蓄商品です。所得のある会社員だけでなく、所得のない主婦や大学生も条件なく誰でも加入できるため、参入障壁が非常に低いです。過去には銀行や保険会社を通じた貯蓄型保険の形態が主流でしたが、最近では本人が直接投資商品を選択できる年金貯蓄ファンドの形態を好む傾向にあります。長期的な視点で資産を積み立てていく金融商品であるため、短期間で使い切ってしまうお金ではなく、長期的に運用する資金として捉えるべきです。 周囲を見渡すと、退職後の生活を漠然と不安に感じている人が多いですが、この口座を事前に作っておけば、心理的な安定感を大きく得ることができます。毎月一定の金額を継続的に拠出し、資産を育てていく過程そのものが、優れた貯蓄習慣を身につけさせてくれます。特に社会人初期の段階から準備を始めれば、複利効果を最大化し、後になって大きな差を生み出すことができます。したがって、今すぐ大きな金額がなくても、少額から気軽に口座を開設することが賢明な第一歩となります。 💡 コアポイント個人年金貯蓄は誰でも加入できる老後対策の口座であり、長期的な資産形成と税制優遇措置を同時に享受できる必須の金融商品です。 2. 年金貯蓄ファンドと年金貯蓄保険の違い 2. 年金貯蓄ファンドと年金貯蓄保険の違い 多くの人が銀行や証券会社、保険会社で加入する際、どの形態の商品にすべきか迷うことが多いです。年金貯蓄保険は、毎月一定の金額を確定利子で安定して積み立てたいという傾向の人に適した選択です。一方、年金貯蓄ファンドは証券会社の口座を通じて株式型資産や上場投資信託(ETF)などに直接投資し、より高いリターンを追求する方式です。最近では、物価上昇率に対抗し、積極的に資産を増やそうとする投資家が証券会社の年金貯蓄ファンドを選択するケースが圧倒的に多くなっています。 会社員のパクさんの場合、最初は預金のように安全な保険商品から始めましたが、長期投資の重要性に気づき、数年前に証券会社へ契約を移しました。証券会社の口座を経由すれば、国内外の多様な上場投資信託を好みに合わせて選んで組み入れることができ、市場の状況に柔軟に対応できるという利点があります。もちろん、元本損失のリスクが全くないわけではありませんが、退職時点まで数十年残っている若い世代にとっては、投資を併用する方がはるかに有利です。自身の投資傾向とリスク許容度をじっくり検討し、自分に合った方法を慎重に決定すべきです。 💡 コアポイント元本保証を希望するなら保険を、積極的な収益率を追求するなら証券会社のファンドを選択して運用するのが望ましいです。 3. 税額控除限度額とメリットの完全まとめ 3. 税額控除限度額とメリットの完全まとめ 政府は国民の老後貧困問題を解決するため、年金口座への拠出額に対して破格の税額控除メリットを提供しています。年金貯蓄口座と個人型退職年金(IRP)を合算した場合、年間最大900万ウォンまでが税額控除の対象となる拠出限度額が設定されています。年金貯蓄のみで埋める場合は、年間最大600万ウォンまで控除メリットを受けることができ、節税効果が非常に大きいです。年間総給与の水準に応じて、税額控除率が13.2%から最大16.5%まで段階的に適用されるため、還付額も異なります。 例えば、総給与が一定基準以下の会社員が年金貯蓄に600万ウォンを満額拠出した場合、年末調整時に実に99万ウォンという多額の税金を還付してもらうことができます。毎年支払った税金の相当部分を現金で戻されるようなものなので、会社員の間では最高の資産運用手段として知られています。もし900万ウォンの限度額を満額利用したい場合は、年金貯蓄に600万ウォンを入れ、個人型退職年金に300万ウォンを追加拠出する組み合わせを活用すればよいです。このような節税の公式を正しく理解し実践するだけで、会社員の貴重な財布を豊かに保つことができます。 💡 コアポイント年金貯蓄は年間最大600万ウォン、退職年金と合算した場合は最大900万ウォンまで拠出し、最大16.5%の税額控除を受けることができます。 4. 年末調整還付金を最大化する実戦戦略 13ヶ月目の給料と呼ばれる年末調整で毎回笑顔でいたいなら、毎月発生する固定支出と貯蓄計画を戦略的に再調整する必要があります。ボーナスで受け取った賞与や祝日にためた緊急予備費をどう使うか悩むとき、消費に使うよりもこの口座の追加拠出原資として活用するのが賢明です。普段は自動振替を通じて毎月一定の金額をコツコツ積み立て、年末が近づいたら控除限度額まで残りの金額を一度に埋める方法が人気です。これにより、まとまったお金を一度に拘束する負担を減らしつつ、年末調整還付金という確実な報酬を得ることができます。 実際に会社員のチェさんは、毎年年末になるとこれまでためた余剰資金を計算し、不足している拠出額を埋めることで、毎年最大還付額を更新しています。最初は毎月出ていくお金が負担に感じましたが、還付金を計算してみると銀行預金の利息とは比較にならないほどの大きな収益であることに気づいたからです。周囲で株式や不動産で大きな利益を出したという話に焦るよりも、確実な節税メリットをまず確保することが資産運用の基本です。小さな習慣の変化が積み重なり、数年後に数百万ウォン以上の資産差を生み出す強力な魔法を経験することになります。 💡 コアポイント賞与や余剰資金を活用して不足している拠出額を年末に埋めれば、毎年確実に最大還付額を確保できます。 5. 中途解約時の注意点と対処法 個人年金貯蓄は長期商品の性質を帯びているため、加入期間中にやむを得ず解約すると、多大な不利益を被る可能性があります。突然多額の資金が必要になり中途解約した場合、これまで受けていたすべての税額控除メリットを雑所得税として返還しなければなりません。税制優遇を通じて倹約的に貯めていたお金を一度に税金として失うという痛ましい状況が発生するため、加入時には慎重であるべきです。したがって、直ちに数年以内に使う必要がある結婚資金や住宅購入資金はこの口座に入れないでください。通常の預貯金や他の口座を利用すべきです。 もしやむを得ない事情で資金を引き出して使わなければならない場合、解約よりも金融機関間の口座移管制度を活用したり、部分引出し制度について調べる方が有利です。法律で定められたやむを得ない事由に該当する場合、低い税率で資金を引き出せる例外条項も存在するため、安易に解約すべきではありません。長期的なレースであるため、途中で息継ぎが必要と感じる場合は、拠出を一時停止する拠出猶予制度を利用するのも賢明な方法です。最初から自分が負担できる現実的な金額で始めて、最後まで完走することが何よりも重要です。 💡 コアポイント中途解約するとこれまで受けた税額控除がすべて追徴課税される可能性があるため、短期資金は避け、最後まで維持できる金額のみを拠出すべきです。 6. 成功した退職生活のための心構えと実践 退職後の生活は想像以上に長く、その時を支えてくれる確かな支えは、結局のところ自ら準備した年金資産だけです。国が保証する国民年金だけでは豊かな老後を過ごすのが難しいため、個人年金貯蓄による追加的な準備が必ず伴わなければなりません。今日すぐに証券会社や銀行のアプリを開き、口座を開設した上で、少額でも自動振替を設定する行動力が必要です。未来の自分自身のための最も確実で安全な投資を今すぐ始め、経済的に自由な退職生活を迎えてみてください。 多くの人が退職準備の重要性を頭ではよく理解しているものの、目の前の現実には押し流され、実践を何度も先延ばしにしがちです。しかし、時間が経つにつれて複利の魔法は小さくなり、税制優遇措置を受けられる機会も自然と失われていきます。周囲の多くの成功した投資家たちが口を揃えて強調するように、最も完璧なタイミングはまさに今この瞬間です。小さな実践が積み重なり、遠い未来の確かな支えとなるでしょうから、今すぐ一歩を踏み出してみることをお勧めします。 💡 コアポイント老後対策は先延ばしにするほど損をするため、今日すぐに口座を開設し、少額から実践して確かな未来を準備すべきです。 よくある質問 所得のない主婦や大学生も加入できますか? はい、所得の有無に関わらず、大韓民国の国民であれば誰でも加入できます。ただし、所得がないため税額控除のメリットは受けられませんが、後で年金を受け取る際に低い年金所得税率が適用されるという利点があります。 年金貯蓄ファンドではどのような商品を買い入れるべきですか? 個人の投資傾向によって異なりますが、退職まで期間がまだ長い場合、国内外の指数に連動する安全な上場投資信託(ETF)を中心に長期積立投資を行うケースが多いです。 途中で資金が必要になったら全額解約しなければなりませんか? 全額解約よりも、法律で定められたやむを得ない事由に該当する場合、低い税率で引き出したり、急な資金が必要になった際に必要な分だけ担保融資を活用する方法の方がはるかに有利です。 IRPと年金貯蓄は同時に加入するのが良いですか? 年間600万ウォンの年金貯蓄限度額をすべて埋め、さらに税額控除を多く受けたい場合は、IRP口座を同時に開設して最大900万ウォンまで限度額を埋めるのが節税に最も効果的です。 =

2026 대한민국 ICT 대상 표창 후보자 접수 연장 안내 및 신청 방법

과학기술정보통신부는 국가 산업 및 경제 활성화와 경쟁력 강화에 기여한 우수 기업과 유공자를 발굴하기 위해 진행 중인 ‘2026 대한민국 ICT 대상’ 표창 후보자 접수 기간을 연장한다고 발표했습니다. 이번 접수 연장은 더 많은 현장의 주역들이 기회를 놓치지 않고 참여할 수 있도록 문호를 넓혀준 아주 반가운 소식입니다. 평소 현장에서 묵묵히 구슬땀을 흘리며 기술 혁신을 이뤄낸 분들에게는 이번 공고가 … Read more

預金利息計算機で税後利息を計算する方法と2026年の定期預金活用テクニック

まとまったお金を銀行に預ける際、預金利息計算機を活用すれば、実際に手元に入る税後利息を正確に事前に把握できます。多くの人が銀行の広告にある高い金利だけを見て加入し、想像より少ない利息額に失望することがよくあります。利息収入にかかる税金を正確に計算しないと、貯蓄計画に支障をきたすのは当然です。預金と積立預金は利息が付く仕組みが全く異なるため、それぞれに適した計算機を使用する必要があります。今日は、預金利息計算機を使って税引前利息と税後利息の違いを明確に確認する方法を見ていきましょう。これから複雑な利息計算のプロセスを非常に簡単かつ楽しく解説しますので、最後までお付き合いください。 = 預金利息計算機で税後利息を計算する方法と2026年の定期預金活用テクニック 1. 預金と積立預金、何が違うのか 1. 預金と積立預金、何が違うのか 定期預金は、すでに貯めたまとまったお金を一定期間、一括で銀行に預ける金融商品です。一方、積立預金は、今後毎月決まった日に一定額をコツコツ積み立てていく貯蓄方法です。このようにお金を貯める方法が全く異なるため、利息が付く計算式も全く異なるものが適用されます。実際に、西民金融振興院などが提供する計算機を使ってみても、両商品の入力項目は異なります。預金は預入金額と期間、金利を入力するだけで終わりますが、積立預金は毎月入れる金額と納付回数を同時に考慮する必要があります。したがって、自分が持っているお金が一括で集まったまとまったものか、毎月貯めていく少額であるかをまず把握することが重要です。多くの初心者貯蓄家が、この2つの概念を混同して間違った商品に加入するケースが非常に多いです。毎月50万ウォンを1年間入れる積立預金と、600万ウォンを一括で入れる預金は、金利が同じでも受け取る利息に大きな差が出ます。積立預金は最初の月に入れたお金だけが12ヶ月間利息が付きますが、後に入れたお金は期間が短いため利息が少ないからです。そのため、同じ金利でも定期預金は実際に受け取る利息の総額において、はるかに有利な立場にあります。この理由から、余裕資金がある場合は積立預金よりも、まとまったお金を一括で拘束する定期預金の方がはるかに賢い選択になる可能性があります。今後は、自分の資金の性質に合った商品を選んで加入する知恵を発揮してみてください。 💡 核心ポイント定期預金はまとまったお金を一括で預け、積立預金は毎月分割で納付するため、利息の計算方法と実際の受取額が大きく異なります。 2. 預金利息計算機で税引前・税後利息を計算する 2. 預金利息計算機で税引前・税後利息を計算する 銀行が案内する金利は、ほとんどの場合、税金を差し引く前の税引前金利であるため、私たちが実際に受け取る金額とは異なります。預金利息計算機を使う際に最も注意深く見るべきポイントは、まさに利息所得税と地方所得税です。韓国の一般的な預金利息には、14パーセントの利息所得税とそれに伴う1.4パーセントの地方所得税を合わせて、合計15.4パーセントの税金が課されます。例えば、1年間頑張って貯めて100万ウォンの利息が発生した場合、15万4千ウォンは税金として差し引かれます。結局、口座に実際に入るお金は84万6千ウォンになるため、この差を必ず事前に計算しておく必要があります。このような複雑な税金控除のプロセスを頭で直接計算しようとすると頭が痛くなりますが、計算機を使えば1秒で解決します。ポータルサイトで検索するだけで、無料で使える計算機があふれており、金額と金利を入力するだけで自動的に税後金額を表示してくれます。実際に1億ウォンを年利3パーセントで1年間預けた場合、税引前利息は300万ウォンですが、税後利息は253万8千ウォンに減少します。この微妙な差を事前に知っておくことで、後で積立預金の満期時に予算計画を立てる際に誤差が生じません。金融商品を選ぶ際には、必ず税後実受取額を基準に比較する習慣を身につける必要があります。 💡 核心ポイント預金利息には合計15.4パーセントの税金が源泉徴収されるため、必ず計算機で税後実受取額を確認する必要があります。 3. 金利乗り換え、中途解約時の注意点 3. 金利乗り換え、中途解約時の注意点 市場に金利の高い特販商品が出たとて、安易に既存の預金を解約するのは大きな損失につながる可能性があります。既存に加入した預金を約定期間を満了させる前に中途解約すると、金利が大幅に下がり、ほとんど利息を受け取れなくなります。新しい商品で追加で受け取れる利息が、既存の預金を解約して放棄する利息よりも多い場合のみ、乗り換えを行うべきです。まさにこの時こそ、計算機を使って得と失を徹底的に検討すべき瞬間と言えます。実際に計算してみると、中途解約利率の適用により、かえって利益が出なかったり、元本に損が生じる場合も多々あります。友人たちが「最近どの銀行が金利を多くくれるか」という噂話を伝えてくると、心は焦りがちです。しかし、そのような時こそ冷静になり、スマートフォンやパソコンを起動して直接利息を比較するのが最も安全な方法です。満期まであとどれくらいか、中途解約利率は何パーセントかを丁寧に照合して判断しても決して遅くはありません。時には、元々加入した商品を満期までそのまま維持することが、精神的な健康と資産の増加にとってはるかに有益です。焦って解約ボタンを押す前に、必ず先に計算機を探す習慣を身につけてください。 💡 核心ポイント高金利商品に乗り換える際は、中途解約で放棄する利息と新商品の利息を丁寧に比較する必要があります。 4. 特別な特典があるユニークな預金商品 最近では、単に現金利息を付けるだけでなく、特別な付加特典を付与するユニークな預金商品が人気を集めています。代表的な例として、航空会社マイルを積算してくれる預金商品が登場し、旅行好きな人々の目を引いています。まとまったお金を一定期間預けると、現金利息の代わりに大規模なマイルを受け取れるため、長距離旅行を計画している人にとって有用です。ビジネスクラス搭乗を目標にマイルを貯めている人にとっては、利息の代わりにマイルを付ける商品の方がはるかに得になる可能性があります。この場合も、現金利息の価値とマイルの換算価値を計算機に入力しながら、熱心に検討することになります。また、企業の共生協約と連携し、地域経済の活性化に貢献しながら優遇金利を提供する良心的な金融商品も次々と登場しています。これらの商品は、一般的な市中銀行の基本金利よりも少し高いイベントを提供し、貯蓄家たちの心を揺さぶります。ただし、付加特典が魅力的であっても、加入条件や前月実績などの隠れたハードルがないか、丁寧に検討する必要があります。特典の実効性を正確に算出するためには、複雑な条件を計算機に入れて数値をシミュレーションしてみることをお勧めします。自分に本当に必要な特典かどうかを冷静に判断し、加入する賢い姿勢が必要です。 💡 核心ポイントマイル積算などユニークな特典を付ける預金商品は、現金利息との価値を比較して選択する必要があります。 5. 預金者保護限度額と安全な貯蓄戦略 貯蓄する際に最初に考慮すべき要素は、利回りが重要であるだけでなく、何よりも元本を安全に守れるかどうかという点です。現在、韓国の預金者保護法に基づき、1つの金融機関当たり、元本と所定の利息を合わせて最大1億ウォンまで保護を受けることができます。過去には限度額が低かったですが、制度が改善され、より安心してまとまったお金を預けられる環境が整いました。貯蓄銀行などで年利4パーセントを超える高金利特販商品を提示する場合も、この1億ウォンの限度額を必ず守って分散預入する必要があります。万一の事態に備え、すべての資産を1か所に集中させるのではなく、複数の銀行に分けて預ける戦略が不可欠です。安全に資産を増やすためには、複数の貯蓄銀行の金利を比較し、保護限度額を計算するプロセスが先行して行われる必要があります。預金利息計算機で税後利息を計算し、最も有利な条件を見つけたら、1億ウォン単位に分割して加入するのが定石です。家族の名義を活用したり、他の金融機関を交互に利用したりすれば、安全性と収益性の両方を確保できます。無条件に利息が多いからといって、1か所に大金を預けるのは、船に乗る際に救命胴衣を着ないのと同じです。賢い資産管理は、高い金利を見つけることと同様に、リスクを徹底的に管理することから完成されます。 💡 核心ポイント元本と利息を安全に守るため、1金融機関当たり1億ウォンの預金者保護限度額を必ず遵守する必要があります。 6. 成功する貯蓄のための締めくくりの助言 これまで、預金利息計算機を活用して税後利息を正確に計算し、様々な商品を比較する方法について見てきました。2026年現在の経済状況において、自分の資産を守り増やすためには、漠然とした期待感よりも徹底的な数値計算が優先されます。積立預金と預金の違いを明確に理解し、税金15.4パーセントを控除した実受取額を事前に把握することが、貯蓄の基本です。周囲の噂に揺らぐことなく、自ら計算機を使って自分の財布を守る力を養う必要があります。今後も金利変動の状況を注視しながら、最も有利なタイミングでまとまったお金を預ける賢い金融生活を続けてください。今日学んだ内容を基に、明日すぐにあなたの貯蓄計画を見直してみるのはどうでしょうか。小さな利息の差でも、長い期間が経つと雪だるま式に膨らみ、私たちの資産形成に大きな助けとなります。面倒だからといって感覚だけで貯蓄せず、常に計算機を身近に置いて丁寧に検討する習慣を身につけてみてください。きっと1年後、3年後、口座残高に刻まれた数字が変わっているのを見て、微笑むことになるでしょう。皆さんの成功する資産管理を心から応援し、今日の話をここで終わりにします。いつも健康で豊か な金融生活を送られることを願っています。 💡 核心ポイント徹底的な利息計算と分散貯蓄の習慣を通じて、2026年でも成功する資産管理を続けることができます。 よくある質問 預金利息にかかる税金は正確にいくらですか? 一般的な預金利息には、利息所得税14パーセントと地方所得税1.4パーセントを合わせて、合計15.4パーセントの税金が源泉徴収されます。 定期預金と積立預金、どちらの方が利息を多く受け取れますか? 金利が同じでも、まとまったお金を一括で預ける定期預金は、毎月分割で納付する積立預金よりも総利息金額においてはるかに有利です。 預金者保護限度額はどのくらいまで適用されますか? 現在、関連法令に基づき、1金融機関当たり元本と利息を含めて最大1億ウォンまで安全に保護を受けることができます。 金利が高い商品に乗り換える際に確認すべきことは何ですか? 既存商品を中途解約する際に放棄する必要がある利息と、新商品で追加で受け取る利息を計算機で比較し、得失を検討する必要があります。 =

預金利息計算機の活用術:税引前・税引後・実受取額計算まとめ

預金利息計算機を活用すれば、まとまった資金を預けた際に実際に口座に入る税引後の利息額を、わずか数秒で正確に把握できます。銀行が案内する高い金利だけを見て加入したものの、実際に税金を差し引かれると予想より少ない利息にがっかりするケースは非常に多いです。本記事では、預金と積立預金の違いから複雑な利息計算方法までを非常にわかりやすく解説し、賢くまとまった資金を増やす方法を詳しくご紹介します。多様な金融商品が溢れる中、自分の資産を安全に守るためには、自分で計算してみる習慣が不可欠です。これから、複雑な金融計算を誰もが簡単に理解できるよう、一つずつ紐解いていきましょう。 = 預金利息計算機の活用術:税引前・税引後・実受取額計算まとめ 1. 定期預金と積立預金の利息計算方法の違い 1. 定期預金と積立預金の利息計算方法の違い まとまった資金を一度に預ける定期預金と、毎月一定額を積み立てる積立預金では、利息が付く原理が全く異なります。定期預金は最初に預けた全額に対し、約定期間中ずっと金利が適用されるため、計算は比較的シンプルです。一方、積立預金は最初の月に預けたお金は期間が長いため利息が多いですが、最後の月に預けたお金は期間が短いため利息が非常に少なくなります。社会人1年目の会社員キムさんは、昨年1年間の積立預金に毎月50万ウォンずつ積み立てましたが、満期時に予想より少ない利息を受け取り、驚きました。これは積立預金の月別の積立元金残高が毎月異なるため必然的に起こる現象です。したがって、正確な受取額を事前に知りたい場合は、安易に加入する前に預金利息計算機で確認するのが最も賢明です。商品の特徴に合った正しい計算方法を適用することで初めて、自分の資産の収益率を正確に予測できます。 💡 核心ポイント定期預金と積立預金では元金が保持される期間が異なるため、利息計算方法と実受取額に大きな差が出ます。 2. 税引前利息と税引後利息の違いと源泉徴収 2. 税引前利息と税引後利息の違いと源泉徴収 銀行商品の加入画面に大きく表示されている金利は、税金を一切差し引いていない税引前基準であるため注意が必要です。私たちが実際に手元に残るお金は、利子所得税14パーセントと地方所得税1.4パーセントを合わせた合計15.4パーセントが差し引かれた税引後利息です。例えば、年利で10万ウォンと表示されていても、税金として1万5,400ウォンが差し引かれ、実際に口座に入るお金は8万4,600ウォンです。このような税金控除のプロセスを知らず、まとまった資金を預けた結果、満期時に予想より少ない金額を見て驚く人は本当に多いです。金融機関では、事前に税金を差し引いて支払う源泉徴収制度を実施しているため、顧客が別途税金を申告する必要はありません。しかし、預金利息計算機を活用する際は、必ず税引後実受取額の項目を確認することで、正確な資金計画を立てることができます。税金まで細かく考慮する慎重な習慣こそが、成功した資産管理への近道です。 💡 核心ポイント利子収益には合計15.4パーセントの税金がかかるため、必ず税引後実受取額を基準に計算しなければなりません。 3. 既存の預金を解約して乗り換える前の計算方法 3. 既存の預金を解約して乗り換える前の計算方法 市場に金利の高い商品が出たからといって、必ずしも既存の預金を解約するのが得策とは限りません。すでに加入した預金の中途解約利子は想像以上に低いため、これまで積み重ねてきた利息をほとんど受け取れなくなります。この場合、新たに乗り換える商品で得られる追加の利息が、既存の商品を解約して放棄する利息よりも多いのかを必ず比較検討する必要があります。主婦のイさんは、最近年利4パーセントを超える特販商品を見つけ、以前加入していた2パーセント台の預金を解約すべきか真剣に悩みました。しかし、自分で計算機で計算してみたところ、中途解約手数料と残りの期間を考慮すると、むしろ損をする事実を知りました。高金利商品に乗り換える際は、感情に流されず冷静に数値を計算することが何よりも重要です。利息の差額が解約損失を上回る場合のみ、果敢に乗り換える戦略を立てるべきです。 💡 核心ポイント高金利商品に乗り換える際は、既存商品解約による放棄利息との損益を徹底的に計算しなければなりません。 4. 預金保護法の限度額と安全な資産配分 一つの金融機関に預ける元金と利息の合計は、最大1億ウォンまで国家の保護を受けられます。最近、関連法令が改正され、保護限度額が引き上げられたことで、より安心してまとまった資金を預けることができるようになりました。しかし、一つの銀行に1億ウォンを超えて預けると、万が一の事態が発生した場合、超過分については保護を受けられません。退職間際のパクさんは、一生かけて貯めた種銭を安全に守るため、複数の銀行に分けて預ける戦略を立てました。信用金庫と都市銀行の金利差が多少あっても、安全性が最優先だと判断したためです。預金利息計算機を使う際も、各金融機関の保護限度額の範囲内で、最大の利息をもたらしてくれる場所を探すことが重要です。安全に元本を守りながら最高の収益を上げる分散投資は、現代社会における必須の生存戦略です。 💡 核心ポイント預金保護限度額である1億ウォンを覚え、複数の銀行に分けて安全に資産を預けるべきです。 5. 多様な付加特典がある特販預金の分析 最近では、単純な現金利息だけでなく、航空会社マイレージや百貨店商品券のようなユニークな特典を提供する預金商品が人気を集めています。例えば、1億ウォンを1年間預ければ、数万マイルのマイレージと合わせて利息も受け取れる仕組みです。長距離旅行を頻繁にする人にとっては、現金利息よりもこのようなマイレージ積立式の商品の方がはるかに有利になる可能性があります。会社員のチェさんは、休暇を利用してビジネスクラスへのアップグレードを狙い、マイレージが付く預金商品の加入を真剣に検討しています。現金利息の換算価値とマイレージの効用を細かく検討し、数日間計算機を叩き続けました。このように、自分の消費傾向やライフスタイルに合った特別な商品を選ぶことで、資産管理の楽しさが倍増します。必ずしも金利の高い場所だけを探すのではなく、生活の質を高める付加特典まで総合的に検討するのが 좋습니다。 💡 核心ポイント現金利息以外にもマイレージなどの付加特典を提供する商品は、個人のライフスタイルに合わせて選択すべきです。 6. 2026年基準の金利変動と預金戦略の見通し 今後の基準金利の変動性によって定期預金の魅力が変わるため、市場の動向を継続的に注視する必要があります。金利が下落する時期には、満期が長い商品で事前に高金利を確保するのが有利であり、金利上昇期には短期商品で対応するのが 좋습니다。経済ニュースを通じて市中金利のトレンドを把握し、自分の資産の満期を適切に分散する知恵が必要です。今この瞬間にも数多くの金融商品が新たに発売されており、条件によって有利な選択肢が絶えず変わります。したがって、定期的に預金利息計算機を活用し、自分の資産の予想収益を直接シミュレーションする習慣をつけてみてください。小さな関心と正確な計算が積み重なり、将来自分の資産を安全かつ確実に守る最も強力な武器になります。今日学んだ内容を基に、すぐに自分の資産状況を点検し、賢い資産運用を始めてみてください。 💡 核心ポイント金利変動の流れに合わせて預金の満期を分散し、定期的に計算機を活用して最適な戦略を立てるべきです。 よくある質問 預金利息を計算する際、税金はいくら差し引かれますか? 利子所得税14パーセントと地方所得税1.4パーセントを合わせて、合計15.4パーセントが源泉徴収されます。したがって、税引前利息額に0.846を掛けることで、おおよその税引後実受取額を簡単に求めることができます。 預金保護の限度額はどれくらいですか? 一つの金融機関当たり、元金と利息の合計で最大1億ウォンまで国家が安全に保護してくれます。1億ウォンを超える金額は、他の銀行に分散して預けるのが安全です。 積立預金の利息と定期預金の利息は、なぜ計算方法が異なるのですか? 定期預金はまとまった資金全体に約定期間全体の金利が適用されますが、積立預金は毎月積み立てる金額ごとに預入期間が異なるためです。そのため、積立預金は定期預金よりも実際に受け取る総利息がはるかに少なく感じられます。 既存の預金を中途解約して乗り換える基準は何ですか? 新たに加入する商品で受け取る追加の利息が、既存商品を中途解約して放棄する利息と手数料を上回る場合のみ、乗り換えるのが得です。解約する前に必ず損益計算を先に行う必要があります。 =

預金利息計算機で税引き後の利息を計算する方法と2026年の定期預金活用Tips

まとまったお金を銀行に預ける際、預金利息計算機で事前にシミュレーションを行わなければ、口座に反映される実際の受取額を見て大きく失望しがちです。実際、広告に載っている高金利だけを信じて契約したものの、想像よりも少ない利息に驚くという人は少なくありません。この記事では、預金利息計算機を活用して税引き前利息と税引き後利息を正確に算出する方法と、役立つ貯蓄戦略について詳しく解説します。毎月給料を節約して貯めたお金や、苦労してためたまとまったお金を最も効率的に増やすために知っておくべき必須の知識をまとめました。周囲の銀行商品を比較し、自分に最も有利な選択をする目を養うことができるでしょう。これから複雑な利息計算の秘密を、非常にシンプルで親しみやすい形で解き明かしていきます。 = 預金利息計算機で税引き後の利息を計算する方法と2026年の定期預金活用Tips 1. 定期預金と積立預金の利息計算方法の違い 1. 定期預金と積立預金の利息計算方法の違い 定期預金と積立預金はどちらも銀行にお金を預けるという点では同じですが、利息が付与される仕組みには天と地ほどの差があります。定期預金は手持ちのまとまったお金を一度に口座に入れ、決められた期間中そのまま置いておく商品のため、初日から最終日までの間、元金全体に利息が付きます。一方、積立預金は毎月決まった日に一定額をコツコツ積み立てていく方式のため、最後に預けたお金はわずか1ヶ月分の利息しか付きません。 例えば、1年間毎月50万ウォンを積立預金に積み立てた場合、総積立額は600万ウォンになりますが、最初の月に預けたお金だけが12ヶ月間運用され、それ以降は期間が短くなっていきます。そのため、同じ年利4%であっても、600万ウォンを定期預金で運用する場合と積立預金で貯める場合では、最終的な利息収益に大きな差が出ます。西民金融振興院や大手銀行の予想受取額計算機を使ってみると、この差が数字として明確に現れ、驚かされるでしょう。これからお金を貯める際、まとまったお金は必ず定期預金で運用し、小銭は積立預金で分散して貯めるべき理由がここにあります。 💡 核心ポイント定期預金は初日から元金全体に利息が付きますが、積立預金は積立期間に応じて利息が段階的に適用されるため、実際の受取額に大きな差が生じます。 2. 預金利息計算機で税引き前利息を計算する 2. 預金利息計算機で税引き前利息を計算する 預金利息計算機に入力する基本的な要素は、預入金額、年利、そして貯蓄期間という3つの重要なパーツで構成されています。この3つの数値を正確に入力すれば、銀行にお金を預けた際に1年間で増える利息の総額をたった1秒で確認できます。 例えば、1億ウォンという高額な資金を年利3%で1年間定期預金に預けた場合、単純計算で1億ウォン×0.03となり、税引き前利息は300万ウォンになります。もし期間を6ヶ月に短縮したり、金利2%の商品に変更したりした場合、利息計算機の数値もリアルタイムで連動し、総額が大幅に減少します。時にはマイレージや特別特典を付与するユニークな預金商品に出会うこともありますが、この場合も現金利息の価値を換算するには計算機を使う必要があります。大切な資産が実際にどれほど増えるのかを自分の目で確認する習慣は、資産運用において最も基本でありながら強力な武器となります。 💡 核心ポイント預入金額、金利、期間を正確に入力すれば、銀行から受け取る税引き前利息の総額を誰でも簡単に算出できます。 3. 口座に実際に入るお金、税引き後利息の計算方法 3. 口座に実際に入るお金、税引き後利息の計算方法 銀行からもらえる利息をそのまま全て自分の口座に入金できると思えば大間違いで、必ず税金を差し引かれて受け取ることになります。大韓民国の国民であれば誰でも利息収入が発生した際に国家に税金を納める必要があるため、預金利息計算機で最終的な実受取額を確認することが不可欠です。 私たちが受け取る利息には、基本的に14%の利息所得税が課され、これに地方所得税1.4%が加わって、合計15.4%という決して少なくない税金が源泉徴収されます。先ほど計算した税引き前利息300万ウォンから、15.4%にあたる46万2,000ウォンが税金として差し引かれた後、実際に口座に入るのは253万8,000ウォンになります。この税引き後利息の金額を正確に把握しておくことで、今後の資金計画を立てる際に誤差が生じず、予算管理が堅牢になります。税金を差し引いた後、実際に自分の懐に入る純利益がいくらなのかを把握することが、真の資産管理の出発点です。 💡 核心ポイント税引き前利息から利息所得税と地方所得税を合わせた15.4%を差し引いた金額が、実際に口座に入金される税引き後利息です。 4. 既存の預金を解約して乗り換える際の計算方法 市場を見回っているうちに、はるかに高い金利を提示する新商品を偶然発見したとしても、安易に既存の預金を解約すると、かえって損をする可能性があります。既存の預金はすでに期間の半分以上が経過しており、ほぼ満期間近なのに、新しい商品へ乗り換えるといって中途解約金利が適用されれば、本当に悔しい状況が起きます。 今すぐ既存の商品を解約した場合に受け取る利息と、ペナルティとして差し引かれる金額を慎重に検討し、新しい商品で得られる利益と比較する必要があります。残りの期間で受け取れるはずだった利息を放棄する機会費用と、新しい高金利商品で追加的に得られる利息の差を計算機でシミュレーションするプロセスは必須です。単に「自分の預金の金利が低い」という不満だけで解約ボタンを押す前に、必ず損益分岐点を数字で証明しなければなりません。賢い貯蓄者は感情に流されず、冷静な計算機の数値を信じて賢明な決定を下します。 💡 核心ポイント既存の預金を解約して乗り換える際は、放棄する利息と新商品の追加利益を比較する計算プロセスを経ることで、損を避けることができます。 5. 預金者保護限度額と信用金庫活用のTips 銀行の経営リスクを心配する人は、預金者保護法が適用される限度額と安全装置について必ず把握しておくことで、安心して預金を行うことができます。現在の大韓民国では、金融会社1社あたり元金と一定の利息を合わせて最大1億ウォンまで国家が安全に保護する制度が堅牢に運用されています。 少しでも高い金利を求めて信用金庫の商品を検討する場合でも、この1億ウォンの限度額という安全ラインを超えないよう、分散預入する知恵が必要です。同じ金融会社の本店と支店は合算されますが、異なる会社であればそれぞれ個別に1億ウォンまで保護を受けられるため、この点を積極的に活用すべきです。預金利息計算機で税引き後利息をシミュレーションする際、税優遇や非課税総合貯蓄の限度額も計算に含めることで、収益率を最大化できます。安全性と収益性という2羽の兎を同時に捕まえるためには、徹底した分散投資と限度額の計算が不可欠です。 💡 核心ポイント金融会社別の預金者保護限度額である1億ウォンを覚え、分散預入し、税優遇特典を活用すれば、安全かつ高い収益を得ることができます。 6. 2026年の賢い預金生活のための展望と行動 今後の経済環境の中で自分の資産を守り、増やすためには、他者より一歩早く預金利息計算機を使う勤勉さが求められます。金利の変動性が大きくなる時期ほど、安易な投資よりも、安全な定期預金でまとまったお金を確保し、確実な利息収益を確保する戦略が注目されています。