LINEギフトの履歴で信用力を評価される時代、KakaoPayとSBI貯蓄銀行の出会い
LINEギフトの記録や送金封筒の利用履歴だけで個人の信用力を評価できる革新的な道が開かれました。KakaoPay、SBI貯蓄銀行、Korea Credit Bureauが力を合わせ、金融取引履歴が少ない人々も正当に評価されられる新しい代替信用評価モデルを発表したためです。従来の厳格で冷たい金融の壁のために、融資を拒否されたり高い金利を負担しなければならなかった方々にとって、これは非常に嬉しいニュースと言えるでしょう。この協力により、これまで金融業界から疎外されていた主婦や社会人経験の浅い人々、フリーランサーなどが実質的な恩恵を受けられることが期待されています。銀行の窓口に行くことすら躊躇っていた人々が、日常の痕跡によって自分自身の価値を証明できる時代がぐっと近づきました。果たしてこの新しい方式が、私たちの融資市場や金融生活をどのように変えていくのか、具体的に 살펴みましょう。 = LINEギフトの履歴で信用力を評価される時代、KakaoPayとSBI貯蓄銀行の出会い 1. 日常が資産になる世界 1. 日常が資産になる世界 これまで銀行で融資を受けるには、収入証明や既存の融資記録といった硬い指標だけが重要視されていました。社会人経験の浅い人々や大学生、専業主婦のように収入証明が難しいものの誠実な生活を営んでいる人々は、信用評価自体を受けることが困難でした。しかし今後は、毎日無意識にやり取りしているLINEギフトや簡易送金といった日常的な行動が、信用を測る基準になります。友人の誕生日に心を込めてギフト券を送ったり、みんなで出資して送金していた記憶などが、すべて貴重な資産として認められるのです。このように、生活の様々な領域で発生する記録を集めて分析すれば、その人の誠実さや責任感がうかがえます。金融の壁がこれほど低くなった背景には、膨大な生活記録を賢く編み出す技術的進歩が隠れています。財布を開いて現金を数えていた時代から、スマホ画面を数回タップするだけですべての取引を処理する時代に移行する中で、新しい情報が蓄積されました。以前は見過ごされていた些細な消費パターンや知人との交流の仕方が、その人の信頼性を映す鏡の役割を果たすようになったのです。私たちが享受している平凡な日常の瞬間が、最終的に金融機関との堅固な信頼を形成する基盤となります。今後は通帳の残高が少し不足していても、日常生活をどれだけ誠実に行ってきたかが重要な評価要素として定着しています。 💡 核心ポイント日常的な簡易決済やギフトの記録が、信用評価の新しい基準として定まり始めました。 2. 3社の出会いが生んだシナジー 2. 3社の出会いが生んだシナジー 今回のプロジェクトは、それぞれ異なる領域で独歩的な専門性を持つ3つの機関が意を同じくしたため、より大きな注目を集めています。まずKakaoPayは、日常で数多く発生する膨大な決済・送金・ギフトの記録を安全に保持しています。SBI貯蓄銀行は、長年にわたり庶民金融を担いながら培ってきた融資実行および審査のノウハウを基盤に、実際の金融商品にそれを反映させます。最後にKorea Credit Bureauは、長い歴史の中で信用調査業を牽引してきた精緻な評価手法と信用度分析技術を惜しみなく提供しています。これら3つの主体が互いの強みを隠さず共有し結合することで、従来の金融業界が達成できなかったことを成し遂げています。それぞれの領域で最高を走る企業が手を組んだということは、それだけ成果物の完成度と信頼度が高いことを意味します。IT企業の迅速な技術力、貯蓄銀行の現場感あふれる金融ノウハウ、そして公的信用力を持つ信用評価会社の分析力が三位一体を成し遂げます。彼らの協業は、単に新しい商品をリリースするだけでなく、韓国全体の金融エコシステムを健全にする根となります。融資を望んでも道を見出せなかった人々に、安全で合理的な代替案を提示する確かな橋が架けられたのです。今後彼らが創り出す革新的な金融ソリューションが、どれほど多くの人々の悩みを軽減してくれるのか、すでに期待が高まっています。 💡 核心ポイントIT企業、貯蓄銀行、信用評価会社の協業により、より精緻で包括的な金融システムが誕生しました。 3. 金融疎外層に差し伸べる手 3. 金融疎外層に差し伸べる手 韓国において金融履歴が少ないいわゆるシンファイラーの規模は、想像以上に広く深いものです。大学を卒業して初めて会社に出社した社会人経験の浅い人や、長年家事を担ってきた主婦たちは、銀行で歓迎されない客です。彼らには公的な収入証明資料やクレジットカードの利用実績が著しく不足しており、緊急資金が必要になった際も困難に陥ることが常でした。貸金業者の門を叩いたり、違法な非正規金融の誘惑に陥る悲しい事態が起きる理由も、まさにこの貧弱な金融履歴にあります。今回導入された新しい信用度評価方式は、まさに彼らが経験してきた苦しみと限界を正面から突破するために作られました。誠実な生活を送ってきたにもかかわらず、単に銀行取引実績が不足しているという理由で高い金利を負担するのは明白な矛盾です。新しい評価は、LINE送金封筒を頻繁に利用し、周囲の人々と円満な関係を維持している姿まで肯定的に見なします。友人にコーヒーを一杯プレゼントし、両親に小遣いをきちんと送金していた善良な習慣が、そのまま金融恩恵として返ってくるのです。これにより、庶民が違法な非正規金融の沼から抜け出し、正規の金融の中で安全に資金を融通できる道が開かれました。金融疎外層に温かい手を差し伸べるこうした変化こそ、真の意味での包括金融と呼べるものです。 💡 核心ポイント金融履歴が不足している疎外層が、日常的な記録を通じて合理的な金利恩恵を受けられるようになりました。 4. データで証明する私の信用 4. データで証明する私の信用 過去には信用度を高めるには、クレジットカードを継続して使うか、銀行に定期積立をするという定型の方法しか存在しませんでした。しかし今後は、自分のスマホ内の生活記録全体が、自身の信用を証明する強力な武器になります。簡易決済をどれほど頻繁に利用しているか、送金時の相手とのコミュニケーションはどのようなものかなど、数多くの微細な指標が分析対象に含まれます。こうした膨大な情報は、厳格なセキュリティの下で安全に加工され、評価目的のためにのみ賢く活用されます。ユーザーは、自分の日常を誠実に行うだけで、自然とより良い信用スコアを期待できます。自分の消費パターンや日常生活の誠実さが、目に見える数字に換算されて返ってくることは、非常に興味深く励みになることです。無分別に消費を増やすのではなく、周囲の人々と心を分け合い、便利な機能を頻繁に使うことが資産になります。これはスマホを手に生活する現代人にとって最も似合い、自身の価値を高める近道でもあります。自分の金融履歴を自ら作り上げていけるという点から、若い世代の反響と参加度が爆発的に高くなることが予想されます。透明に管理される情報の中で、誰もが公平に評価される世界がついに私たちの前に広がっています。 💡 核心ポイント現代人の日常的なスマホ使用習慣や消費記録が、信用度を高める核心手段になります。 5. 融資市場に吹く温かい風 5. 融資市場に吹く温かい風 新しい代替信用評価モデルの導入は、個人の利便性を越えて、融資市場全体の質を変える契機となるでしょう。これまで貯蓄銀行はリスク管理を理由に、融資のハードルを上げたり、一律に高い金利を設定する傾向がありました。しかし今後は、精緻に磨かれた生活記録のおかげで、本当に信頼できる優良顧客を正確に選別できます。お金が本当に必要な人には適切な金利を適用し、金融機関としても不良債権リスクを著しく低減するという一石二鳥の効果を得ます。市場全体が、固まった規制の枠から抜け出し、より柔軟で合理的な方向で息を吹き始めるようになりました。こうした変化は、金融機関間の健全な競争を促し、消費者にはより多くの選択肢をもたらす肯定的な波及効果を生みます。どこかの硬直的な基準に縛られず、多様なデータを組み合わせた商品が次々と登場し始めました。融資を探している人々は、今後は自分の傾向やライフスタイルに最も合った条件を綿密に比較して選べます。市場に吹いたこの温かい風は、経済的に困難な状況にある人々に、もう一度立ち上がる勇気を鼓舞します。金融は、単にお金を貸す場所を超えて、人々の日常を包み込み支えるパートナーへと生まれ変わっています。 💡 核心ポイント精緻な信用評価を通じて、融資市場の健全性が向上し、消費者の選択肢が広がりました。 6. 今後変わる私たちの金融生活 6. 今後変わる私たちの金融生活 KakaoPay、貯蓄銀行、信用評価会社の今回の協力は、今後訪れる未来の金融の方向性を示す鮮やかな道しるべです。今後は、金融機関の硬い窓口まで直接足を運ぶことなく、スマホ画面一つで自分のすべての価値を認められます。日常の非常に小さな行動一つまで価値が与えられる世界で、私たちはより能動的に自分の信用を管理する必要があります。周囲の人々と温かい心を分け合い、誠実なスマホ金融サービスを利用する習慣が、まさに自分の資産を増やす秘訣になります。今後、より多様な生活密着型データが金融と結合することで、私たちの日常は一段と便利になるでしょう。金融のハードルが下がり、より多くの人々が恩恵を受けるようになるほど、私たちの社会の経済的安全網もより強固になります。周囲にお金が急ぎ必要だが方法がわからず途方に暮れていた人々にとって、今回の変化は渇いた大地に降る恵みの雨のような貴重な機会となるでしょう。今この瞬間にもスマホを持って日常を送っているなら、皆さんの価値はすでに少しずつ積み上がっている最中です。近い将来、信用度が不足しているという理由で挫折する人々が消え、誰もが公平な機会を享受することを心から願います。今日から、スマホ内の小さな記録をもう一度振り返り、賢く温かい金融生活を準備してみてください。 💡 核心ポイント日常記録が資産になる未来の金融の中で、私たちはより賢い消費と管理を実践する必要があります。 よくある質問 LINEギフトの記録は本当に信用度に反映されますか? はい、KakaoPay、SBI貯蓄銀行、Korea Credit Bureauが協力して作成した新しい評価モデルに反映されます。ギフトや送金封筒の利用などの日常的な記録が、誠実さを示す指標として活用されます。 … Read more
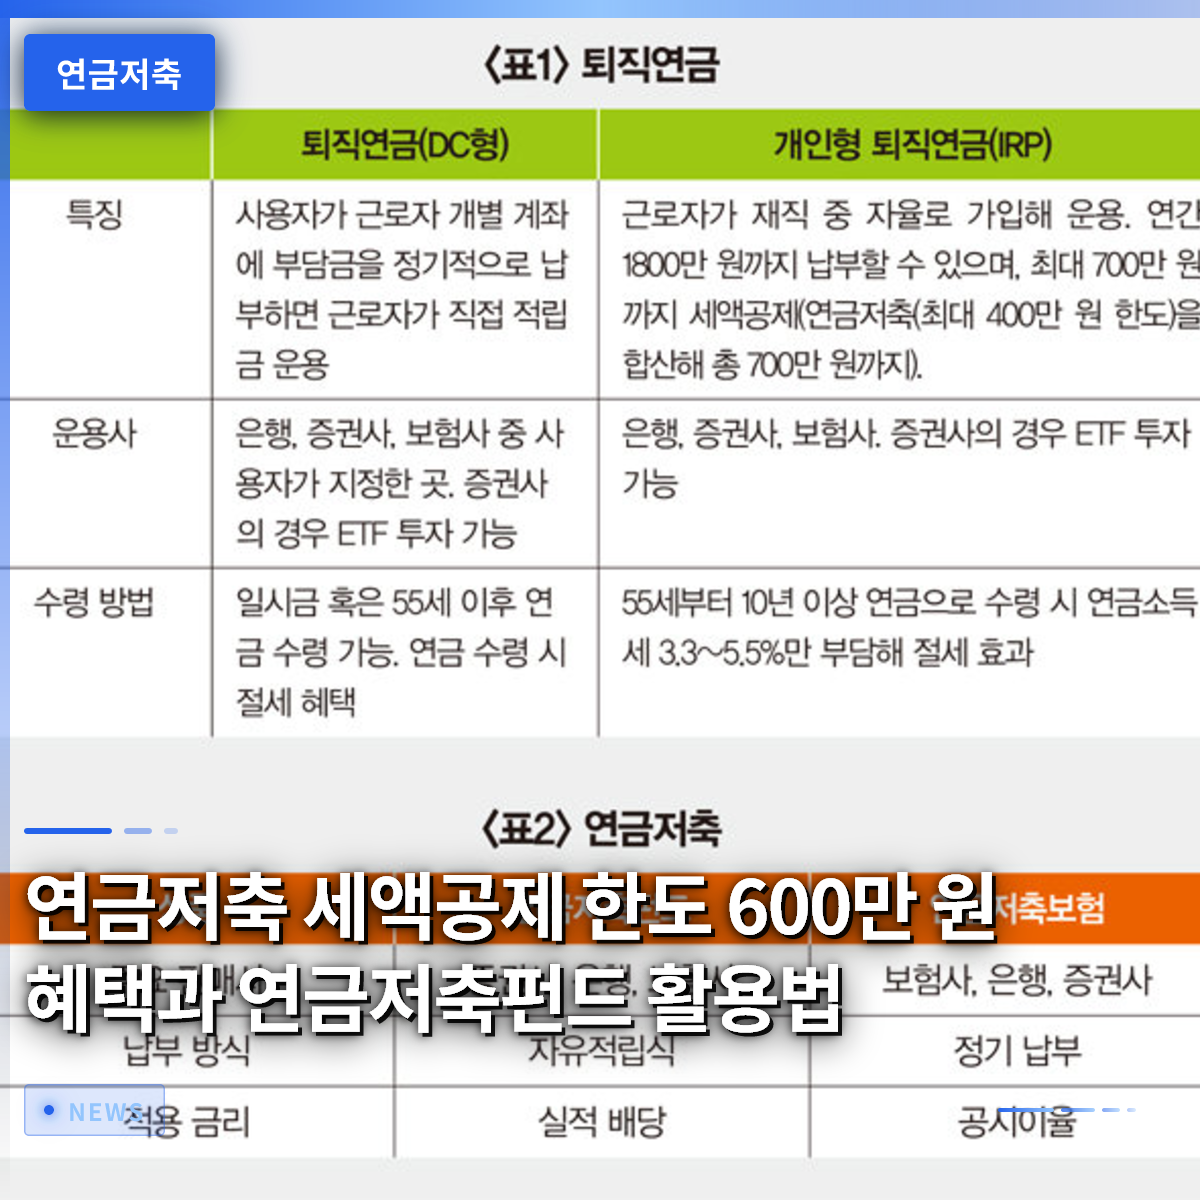
年金積立の税額控除上限600万円のメリットと年金積立ファンドの活用術

老後の資金準備と年末調整での節税を同時に実現したいなら、まず年金積立ファンドに加入するのが賢明な選択です。毎年訪れる年末調整シーズンに、税負担の重さにため息をつくサラリーマンは非常に多いです。周囲の同僚が数十万円の還付を受け取っているのに、自分だけ税金を納めなければならないとしたら、本当に理不尽な気分になるでしょう。私自身もかつては定期預金や普通預金だけが最高だと信じて加入し、税制優遇措置を逃した苦い経験があります。しかし、先輩社員のアドバイスを受けて年金積立口座を作った後からは、毎年受け取る税金の還付額が目に見えて増加しました。この記事では、年金積立の基本コンセプトから税額控除の上限額、そして株式型商品の投資方法まで、分かりやすく整理してお伝えします。 = 年金積立の税額控除上限600万円のメリットと年金積立ファンドの活用術 1. 年金積立の概念と必要性 1. 年金積立の概念と必要性 私たちがよく言う年金積立とは、老後の生活を安定して備えながら、税制上のメリットも受けられる非常に有難い金融商品です。かつての親世代の頃には銀行で高利回りを提供する商品が多かったですが、今は低金利基調が続いており、預金だけでは物価上昇率すら上回るのが難しい状況です。実際にテレビ番組で、1990年代に加入した年金積立を現在まで維持し、大きな助けになっているという元人気芸能人の話が紹介されたこともあります。当時は利回りが非常に高かったものの、今は自ら投資商品を選び、利回りを高める必要がある時代になりました。したがって、若い頃から年金口座にコツコツと資金を積み立て、複利の恩恵を受けることが何より重要です。多くの人が退職後の生活を漠然と不安に感じますが、準備を始める時期によって結果は天と地ほど差が出ます。毎月コーヒー一杯分だけでも節約して年金口座に入金しておけば、時間が経つと頼もしい支えとして返ってきます。周囲の友人たちと話を聞くと、老後の生活費をどう工面するか心配するだけで、実際の行動に移さないケースが非常に多いです。しかし、少しでも若い内から月次積み立てでポートフォリオを構築し、早く始める人が最終的に勝者となります。今からでも構いませんので、年金積立の必要性を正しく理解し、少額からでも着実に積み立てを始めてみてください。 💡 核心ポイント年金積立は、老後の生活備えと節税を同時に解決できる必須の金融商品です。 2. 税額控除上限額の完全整理 2. 税額控除上限額の完全整理 年金積立に加入する際、まず確認すべき点は年間税額控除の上限額です。現在の法律基準では、年金積立口座単独での積み立ての場合、最大600万円まで税額控除の恩恵を受けられます。これにIRP(個人型確定拠出年金)と呼ばれる退職年金口座を合算すると、上限額は最大900万円まで拡大します。年収5,500万円以下のサラリーマンであれば、16.5%という高い控除率が適用され、最大99万円の還付を受け取れます。年収が5,500万円を超えていても、13.2%の控除率が適用され、かなりの金額が還付されます。社会人経験の浅い方やサラリーマンが年末が近づくと慌てて年金口座に資金を入金する理由は、まさにこの破格の還付メリットにあります。普段は通常の定期預金のように管理し、年末調整の時期が近づいたら不足分を追加で積み立てる方法も非常に有効です。ただし、税額控除を受けた元本と運用益は、55歳以降に年金として受給した場合にのみ、税負担を最も低く抑えられます。途中でやむを得ず解約する場合、これまで受けた優遇措置を全て返還しなければならない可能性があるため、長期的な維持を目的とすべきです。毎年600万円という上限額を満額積み立てる習慣をつけると、素晴らしい資産形成の成果を上げることができます。 💡 核心ポイント年金積立単独では最大600万円、退職年金と合算すると最大900万円まで税額控除を受けられます。 3. 年金積立ファンドとIRPの違い 3. 年金積立ファンドとIRPの違い 市場には様々な年金商品が存在しますが、資産を増やしたいなら間違いなく年金積立ファンドを選ぶのが有利です。IRP口座の場合、安全資産の義務比率規定が適用されるため、株式型資産の保有に一定の制限がかかります。一方、証券会社で加入する年金積立ファンドは、別途の安全資産制限がなく、希望する株式型上場投資信託(ETF)に100%投資できます。若い世代ほど株式市場の成長性に賭けて資産を大きく増やす必要があるため、年金積立ファンドの方がはるかに魅力的です。預金や定期預金のような安定した商品ばかりを探していた親世代のやり方から抜け出し、今こそ積極的な投資が必要な時期です。もちろん、年金積立ファンドで埋めきれなかった残りの金額をIRP口座を通じて追加積み立てれば、税額控除の上限額を最大限に活用できます。両口座の長所と短所を正確に把握し、自分の投資性向に合わせて資金を配分する戦略が非常に重要です。株式の比率を高めて攻めに回りたい場合は、まず年金積立ファンドに資金を入れ、余裕がある時にIRPを活用すべきです。周囲の投資のプロたちが口を揃えて年金積立ファンドから埋めるよう助言する理由は、まさにこの運用の自由度にあります。自分に合った口座を正しく選び、利回りと節税効果を両方手に入れましょう。 💡 核心ポイント年金積立ファンドは安全資産の制限なく株式型上場投資信託に100%投資できるため、資産増식에有利です。 4. ISA満期資金の年金積立への移管戦略 資産管理の必須コースとして定着した個人総合資産管理口座(ISA)の満期資金を年金積立に移すことで、驚くべき追加の恩恵を受けられます。税制優遇口座の満期を迎えると、通常はまとまった資金を引き出して生活費に使ったり、通常の株式口座に移したりするケースが多いです。しかし、満期資金を年金積立口座に移管すると、移管金額の10%に相当する金額をさらに税額控除として受け取れます。例えば、まとまった資金を年金口座に移す場合、最大300万円の限度額内で追加の控除メリットを確保できます。これは政府が国民の安定した老後資金形成を促すために設けた非常に強力な節税ボーナスです。知人の一人は、満期になった口座のまとまった資金をそのまま預金口座に放置しておき、後からこの制度を知って驚き、すぐに移管したという話も聞きます。まとまった資金を一度に年金口座に入れることで、税額控除の上限額も追加で確保できるため、一石二鳥の効果を得ることになります。ただし、この資金は将来遠い未来に年金として受け取るためのものなので、直ちに生活費として使う予定がある場合は慎重に判断すべきです。直ちに使う予定のない余裕資金であれば、通常の口座に放置しておくよりも年金口座に移した方が、税の面ではるかに有利です。賢い投資家たちは、こうした口座間の移管システムを積極的に活用し、税金を徹底的に節約しています。 💡 核心ポイント満期になった口座の資金を年金積立に移管すると、追加の税額控除メリットを受けられるため非常に有利です。 5. 月次積み立てポートフォリオ運用のヒント 年金積立ファンドに加入したら、一度に大きな金額を入れるのではなく、毎月一定額をコツコツ積み立てる積立投資を実践すべきです。株式市場は常に揺れ動くため、一括で買い付けて下落相場に遭遇すると、心理的に大きく動揺せざるを得ません。一方、毎月日付を決めてコツコツと株式型上場投資信託を購入すれば、平均取得単価が下がる効果を得られます。市場が好調な時は少なく、暴落時は多くの数量を購入するという自然な防御システムが機能します。サラリーマンが給料日に自動振替を設定し、気にかけない理由はまさにこれです。ポートフォリオを構築する際は、国内市場だけでなく、グローバルな優良指数に分散投資する商品を混ぜるのが安全です。米国大型ハイテク株や全世界指数に投資する上場投資信託を適切に組み合わせれば、長期的に優れた成果を期待できます。周囲で「あの銘柄が大当たりした」という噂に振り回されることなく、黙々と優良指数を積み上げていくことが成功の秘訣です。私も毎月給料日に自動振替で資金を積み立て、たまに口座を確認するだけで、安心して投資しています。焦りを捨て、10年以上という長いスパンで市場を見つめれば、いつの間にか増えた資産を発見することでしょう。 💡 核心ポイント毎月自動振替で優良上場投資信託を積み立てる積立投資は、心理的な安定と利回りの両方に良いです。 6. 年金受給時期と注意点 コツコツ積み立てた年金積立資産は、55歳以降に年金形式で受給した場合にのみ、税負担を最も低く抑えられます。もし年金受給年齢に達した際に、一括でまとまった資金を引き出せば、雑所得として課税され、これまでのメリットが水泡に帰す可能性があります。国は老後の生活安定のために年金を分割して受給するよう促しているため、受給期間を長く設定するのが望ましいです。年金受給額が年間一定額を超えると、総合課税の対象となる可能性があるため、受給額を調整する知恵が必要です。税務専門家のアドバイスを参考に、退職後のキャッシュフローを事前に設計しておくことが、賢い退職準備の完成形です。金融会社もこうした顧客のニーズを反映し、多様な年金加入イベントや顧客向けカスタマイズサービスを展開しています。証券会社のアプリを通じて簡単に口座を開設し、イベントに応募すれば、一定の商品券や投資支援金を受け取れることもあります。もう他人の話として流さず、直接スマートフォンを起動し、自分に最も有利な証券会社を探してみてください。小さな関心と実践が積み重なり、老後の豊かさを決定づける最も強力な武器になってくれるでしょう。遅いと感じる時が最も早い時ですので、今すぐ年金積立口座を確認し、未来の準備を始めましょう。 💡 核心ポイント55歳以降に年金形式で分割受給することで、税負担の急増を避け、最大の節税効果を享受できます。 よくある質問 年金積立口座はどの証券会社でも作れますか? はい、国内の主要証券会社であれば、ご自身の都合に合わせて非対面で簡単に開設できます。手数料やイベント特典を慎重に比較して選ぶのがおすすめです。 途中で資金が必要になり解約した場合、どうなりますか? 中途解約の場合、これまで受けた税額控除の恩恵を全て返還する必要があり、雑所得として課税される可能性があります。可能な限り生活資金とは分離し、長期的に維持できる金額のみを積み立てるようにすべきです。 株式を全く知らない初心者でも年金積立ファンドはできますか? 株式に詳しくなくても、安全なインデックス型上場投資信託や債券型商品を選ぶことで、誰でも簡単に運用できます。毎月の自動振替機能を活用すれば、初心者でも安定した投資が可能です。 年金積立と年金保険の違いは何ですか? 年金積立は証券会社でファンドに直接投資して収益を上げる構造ですが、年金保険は保険会社が確定利回りや公告利回りで運用する商品です。資産増殖を望むなら、証券会社の年金積立ファンドの方がはるかに有利です。 =

2026년 4대보험 계산기 사용법과 월급 실수령액 계산 꿀팁

2026년 기준 4대보험 계산기를 활용하면 계약 연금과 월급에서 실제로 얼마나 공제되는지 정확한 실수령액을 손쉽게 파악할 수 있습니다. 매달 통장에 찍히는 금액이 생각했던 것과 달라서 당황했던 경험이 있다면, 이번 기회에 공제 구조를 확실히 이해하는 것이 좋습니다. 단순히 연봉을 열두 달로 나눈 금액을 그대로 입력하면 실제 급여명세서와 오차가 발생할 수 있으므로 주의해야 합니다. 특히 매년 바뀌는 요율과 … Read more

安東「그냥드림」週3回に拡大、書類なしで食料支援を受ける方法

安東市は、急な生活困窮により直ちに食事の確保が困難な住民を対象に運営している「그냥드림(そのままどうぞ)」事業を、今月より週2回から週3回へ大幅に拡大すると発表した。この制度の最大の特徴は、福祉支援が切実に必要だが複雑な書類手続きのために支援を受けられなかった人々を対象に、所得や財産の証明書類を一切求めない点にある。冷蔵庫が空っぽになった近隣住民は、簡単な確認手続きを経るだけで、約2万ウォン相当の食料品と必須の生活必需品をすぐに手に入れることができる。実際、家賃や公共料金を支払うと手元に現金が残らず、1日1食もまともに食べられない一人暮らしの高齢者が大きな助けを得ている。本記事では、新たに改編された安東市の食料支援制度がどのように運営され、どのような過程を経て利用可能なのかを詳しく見ていく。周囲に直ちに食事の確保が難しい知人がいる場合、本記事の内容が貴重な道しるべとなるだろう。 = 安東「그냥드림」週3回に拡大、書類なしで食料支援を受ける方法 1. 書類不要の食料支援、何が変化したのか 1. 書類不要の食料支援、何が変化したのか これまで安東市は、急な危機に陥った家庭を支援するため、週2日間食料を配布する制度を継続的に運営してきた。しかし、明日食べる米一粒もない人々にとっては、これでも不十分だという声が絶えず、市は運営回数を週3回に大胆に増やすことを決定した。複雑な所得証明や財産税の納付書などの書類を持って行政機関を訪れ審査を待つ必要は全くない。直ちに空腹で生活が困難な住民であれば誰でも、負担なく訪れて最小限の食料を優先的に手に入れることができる構造になっている。こうした変化は、行政の利便性主義から離れ、本当に助けが必要な瞬間にすぐに手を差し伸べる真の意味での福祉行政と言えるだろう。 初めて訪問する住民は、現場で簡単な個人情報収集に同意し、いくつかの確認事項を記入するだけで、すぐに食料品セットを受け取ることができる。2万ウォン相当の食料品には、直ちに食卓に並べられる副菜や生活必需品が豊富に詰め込まれており、受益者の満足度は非常に高い。 💡 キーポイント安東市は危機家庭向けの「그냥드림」運営を週3回に拡大し、複雑な書類提出なしで食料を優先的に支援する。 2. 利用時間と場所、そして訪問のコツ 2. 利用時間と場所、そして訪問のコツ 新たに拡大実施される「그냥드림」制度を利用するには、曜日別の運営時間と場所を正確に把握して訪問することが重要である。現在、この事業は毎週火曜日、水曜日、木曜日の午後2時から5時のみ一時的に開かれている。火曜日と木曜日には安東基礎フードバンクが設置されている安東福祉院へ、水曜日には安東文化院へ足を運べばよい。初回訪問時は本人確認のための簡単な手続きがあるため、身分証を持参して訪問すると現場での時間を節約できるコツとなる。稀に運営時間を誤解して空振りする住民が発生するため、周囲の隣人にもこの時間情報を広く知らせることが望ましい。 2回目の訪問時には、初回とは異なり担当職員と簡単な相談過程を経ることになり、体系的な支援につながる可能性がある。相談を通じて隣人が直面している困難を詳しく聞き、邑面洞行政福祉センターの訪問保健福祉チームと連携させ、より深い支援を受けられるようにする。単なる一回限りの食料品支給に留まらず、継続的な相談を通じて根本的な生活問題解決の手がかりを見出してくれる 셈である。 💡 キーポイント毎週火・水・木曜日の午後に指定された場所を訪れればよく、初回訪問以降は 맞춤형福祉相談が続く。 3. 3回以上利用する場合の特別な 맞춤형手続き 「그냥드림」制度は、単に1、2回食料を配るだけでなく、3回目の訪問からはより密な網の目のような支援へと進化していく。3回目の利用を希望する場合は、担当職員と深い相談を行い、隣人が継続的な支援を必要とする状況かどうかを慎重に判断する。もし長期的な生活困窮や健康悪化などにより、継続的な食料支援が必要と認められた場合、継続的な物品支援対象者として登録される。この過程で、国家や地方自治体の他の福祉制度の恩恵を受けていない場合は、追加的な福祉サービスまで連携させる総合ソリューションが機能する。 単に空腹を一時的に満たすことを超えて、福祉の盲点に置かれた隣人を発見し、生活の意志を鼓舞する重要な機会となるのである。実際に、周囲の支援を全く受けられず孤立していた世帯が、この制度を通じて定期的な福祉の枠組みの中に入る事例が増えている。 💡 キーポイント3回目の利用からは詳細な相談を経て継続的な物品支援の可否を決定し、他の福祉サービスとも連携される。 4. 行動が不便な人々のための訪問サービス 家から出るのが困難だったり、足が痛くて福祉院や文化院まで直接歩けない人々のために、特別な補完策も用意されている。安東市は直接訪れる人々の他にも、情報が不足している、または身体が不自由な住民を直接訪ねる「그냥드림」サービスも同時に運用している。邑面洞行政福祉センターと緊密に連携し、本当に支援が必要な危機家庭を行政機関が先に発見し、自宅まで訪ねる方式である。猛暑や寒波の中で、あるいは行動不便により福祉恩恵から疎外される人が一人もいないよう、行政が自ら足を動かしている。 こうした現場中心の行政のおかげで、路地の奥にある古い住宅街で一人暮らしの高齢者も漏れなく、適時に食料品と必要な福祉情報を得ている。行政のハードルを下げて、住民の生活の中に直接足を踏み入れるこうした努力が、真の福祉都市を作る堅固な礎となる。 💡 キーポイント行動が不便な、または情報が不足している住民のために、行政機関が直接世帯を訪問するサービスも併用される。 5. 福祉の盲点解消に向けた安東市の意志 私たちの社会は目覚ましい経済成長を遂げたが、それでも周囲を見渡せば、急な事業失敗や失業により1日の食事を心配する人々が少なくない。安東市の関係者は、直ちに食べるものがなく途方に暮れている市民は、誰でもためらわずにこの制度を利用するよう繰り返し要請している。もし周囲の視線を気にして支援を求めることをためらっている住民がいたら、書類が不要であることを覚えておき、安心して門を叩いてほしい。こうした試みの拡大は、単に腹を満たすことを超えて、私たちの隣人の痛みを共有し、共同体の温もりを取り戻す貴重な一歩である。 小さな食料品セット一つが、誰かにとっては明日を生きていくための大きな勇気と希望の種になり得るという事実を、私たち全員が覚えておくべきである。今後も安東市のように細やかに配慮する福祉政策が全国隅々にまで広がり、空腹の隣人がいない温かい社会になることを期待する。 💡 キーポイント直ちに食事の確保が困難な市民は誰でも利用可能であり、市は福祉の盲点を最後まで細やかに配慮すると明かした。 6. 今後の展望と私たちの社会の課題 今回の安東市の「그냥드림」事業の週3回拡大は、単に回数を増やしたことを超えて、私たちの社会が危機家庭に対処する態度が一段と成熟したことを示している。複雑な書類と厳しい条件という高い壁を壊し、空腹の人にまず食事1杯を差し出す温かい人道的実践が日常化する過程である。今後、こうした制度がより安定的に根づくためには、地方自治体の努力だけでなく、隣人の温かい関心と積極的な通報が不可欠である。周囲に困難な時期を過ごしている知人や隣人がいる場合は、今回拡大された制度を親切に案内し、実質的な支援を受けられるようにするのが望ましい。 空腹で涙を流す人が一人もいない社会を作るために、私たち全員が周囲を見渡す温かい視線を失ってはいけない。今日この記事を読んだ方も、周囲に困っている隣人がいないかもう一度見渡し、温かい心を分かち合う意味のある一日を過ごしてほしい。 💡 キーポイント「그냥드림」制度の成功定着には、地方自治体の努力とともに、隣人の温かい関心と積極的な情報共有が必要である。 よくある質問 「그냥드림」事業を利用する際に、どのような書類を準備すればよいですか? 所得や財産を証明する書類は全く必要ありません。初回利用時に個人情報の収集同意と簡単な確認事項を記入すれば、すぐに支援を受けられます。 曜日ごとに利用可能な場所はどのようになっていますか? 毎週火曜日と木曜日には安東基礎フードバンクがある安東福祉院で、水曜日には安東文化院で、午後2時から5時まで利用できます。 行動が不便で直接訪れることができない場合はどうすればよいですか? 安東市が運営している訪問型「그냥드림」サービスを利用してください。邑面洞行政福祉センターと連携し、支援が必要な世帯に直接訪れて食料を支援します。 何回まで食料支援を受けられますか? 初回訪問と2回目の訪問を経て、3回目の利用からは詳細な相談を行い、継続的な支援が必要と判断されれば、継続的に物品支援を受けられます。 … Read more

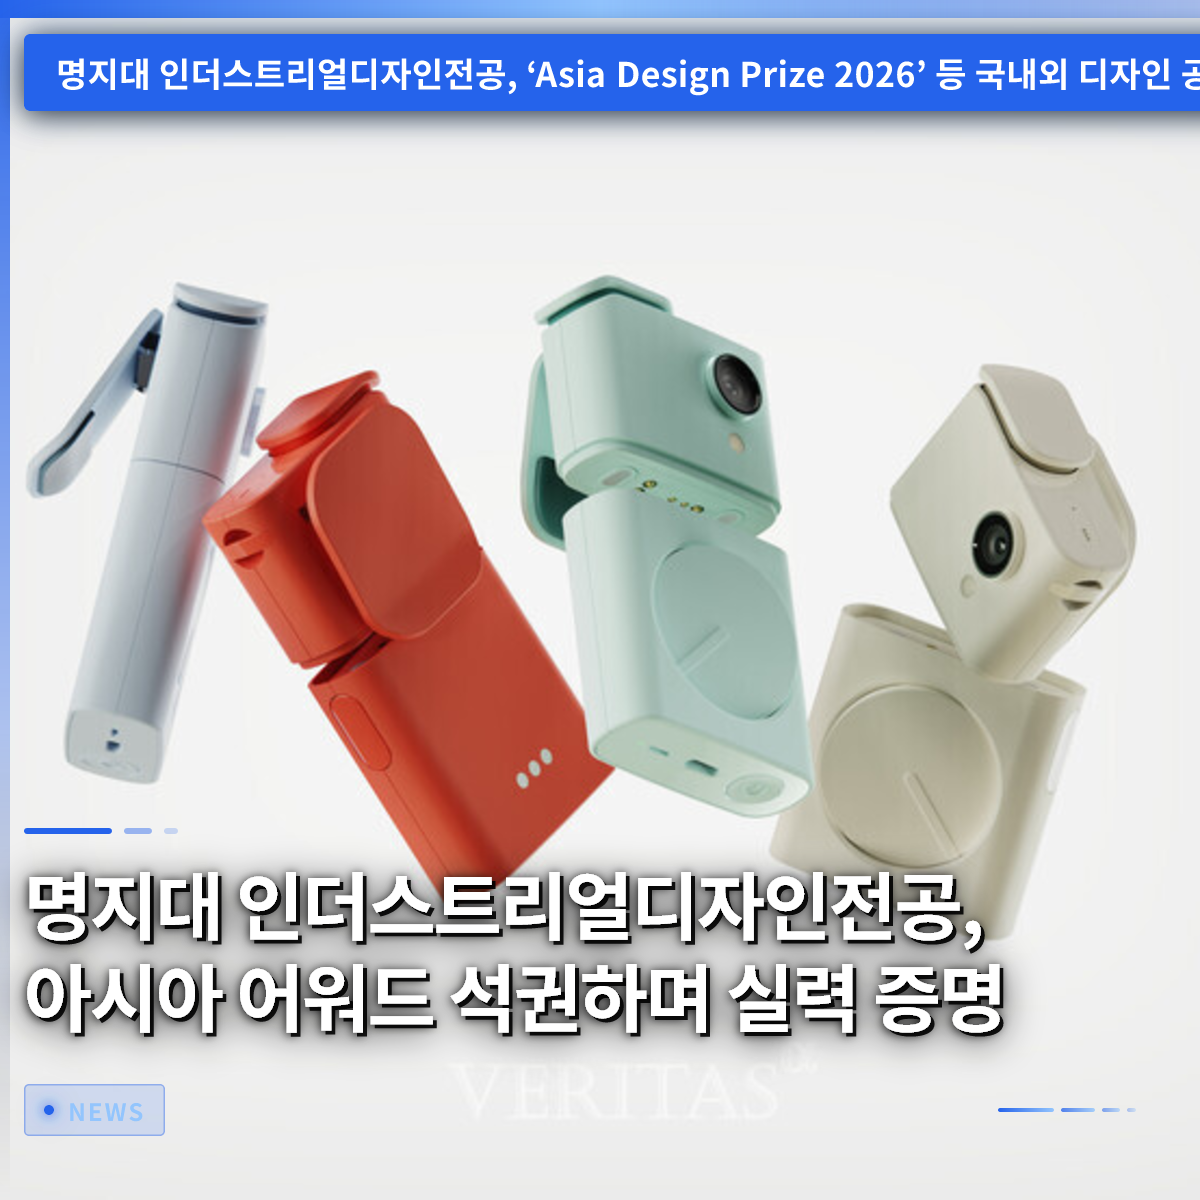
明智大学産業デザイン学科、アジアアワードを席巻し実力を証明

明智大学産業デザイン学科の学生たちが、今年アジアを代表する国際デザインアワードの受賞者選定をはじめ、国内外の様々なコンペティションで計17名が受賞するという快挙を成し遂げました。今回の成果は、単に賞を多く受賞したという以上に、学生たちが学校で学び身につけた実践的な能力がどれほど優れているかを証明する明確な成果物です。これまで夜を徹して課題と格闘してきた学生たちの汗が、大きな舞台で輝きを放つことになりました。一体どのような独創的な作品が審査員たちの心を掴んだのか、本当に気になります。これから彼らが作り出した驚くべき成果物と、その中に隠された秘訣を一つずつ詳しく掘り下げていきましょう。身近なところでよく見かける不便さを見過ごさず、考え続けた学生たちの足跡をたどれば、あなたも思わず膝を叩くことになるでしょう。 = 明智大学産業デザイン学科、アジアアワードを席巻し実力を証明 1. アジアを揺るがした感性ナビゲーション「Comma」 1. アジアを揺るがした感性ナビゲーション「Comma」 1月27日に行われたアジアを代表する国際デザインアワードにおいて、姜碩俊(カン・ソクジュン)、河世英(ハ・セヨン)、李鍾勳(イ・ジョンフン)学生が出展した作品が、インダストリアル部門の受賞者として堂々と選ばれる栄誉に輝きました。彼らが発表した「Comma」というデバイスは、移動中にスマートフォン画面に夢中になりすぎないよう助ける、非常にユニークで斬新な経路案内装置です。目的地の方向へわずかに傾斜する円盤構造を採用することで、頭を下げることなく安全に道を見つけることができるようにしました。さらにカメラモジュールを組み合わせることで、移動中の貴重な旅の記録を自然に撮影できるように設計されている点が非常に目を引きます。画面に依存する現代人が周囲の景色を見渡し、移動そのものに集中できるように導く深い配慮が込められています。実際に道に迷いやすく、スマートフォン地図だけに頼っていて転びかけた経験がある方であれば、このデバイスの必要性に深く共感するでしょう。 学生たちは、単にカッコいい外観を作ることに留まらず、現代人が直面する日常の小さな不便さを正確に把握しました。スマートフォン画面を見ているために首がこわばり、周囲の危険に気づかないという社会的な問題を、デザインの力で解決しようと努力しました。こうした深い悩みと哲学が込められていたからこそ、厳しい審査員たちの注目を一身に集めることができました。今後、こうした温かい視点を持つ製品が商品化され、私たちの日常をより安全で豊かにしてくれることを期待しています。彼らの一歩が、今後どれほど大きな波紋を呼ぶのかを見守るだけでも胸が熱くなります。 💡 核心ポイントスマートフォン画面に頼らず方向を案内する「Comma」デバイスが、アジアデザインアワードの受賞者となりました。 2. 空間と日常を変えるモジュール型家具の進化 2. 空間と日常を変えるモジュール型家具の進化 世界的な建築家である隈研吾氏が直接審査を務める権威ある家具コンペティションで、金永賢(キム・ヨンヒョン)学生が入選の喜びを味わいました。彼が出展した「Layseat」というモジュール型家具は、現代人の居住空間や身体状態に合わせて柔軟に変化する驚くべきシステムです。普段はソファやベッドのそばで体を支えてくれる頼もしい手すりの役割を十分に果たし、安全を守ります。そして床に座り込んだり立ち上がったりする際に力が必要な瞬間には、体を安定して支える座り椅子に完璧に変形します。一つの家具がこれほど多様な用途に拡張できるという事実は、本当に驚かされます。狭い空間で暮らし、家具の配置に悩んでいる一人暮らしの学生や高齢者にとって、これ以上の嬉しいニュースはないでしょう。 この作品もまた、机に座って図面を描くだけでなく、実際のユーザーの身体の動きや動線を綿密に観察した結果です。加齢とともに小さな動作一つでも億劫になる両親を思い浮かべながらデザインを構想したという裏話があり、心を温かくします。技術と芸術が出会う交差点で、ユーザーへの誠実な配慮がいかに重要かを改めて教えてくれる場面です。世の中には数多くの家具がありますが、これほど感動を与える家具を自ら設計した学生の未来が本当に期待されます。我が家のリビングの一角にも、そんな賢い家具を一つ置きたいという気持ちが自然と湧いてくる素晴らしい作品です。 💡 核心ポイントユーザーの身体状態に応じて手すりと座り椅子に変形する「Layseat」家具が、世界的なコンペティションで入選しました。 3. 国内舞台を制したアイデア充電スタンド 3. 国内舞台を制したアイデア充電スタンド 国内の主要コンペティションでも、明智大学学生たちの勢い止まらぬ快走と受賞ラッシュは続きました。李書英(イ・ソヨン)、文允浩(ムン・ユノ)学生は、今年のパインアップコンセプトデザインアワードに出展した「Hold On」という作品で堂々と銀賞を獲得しました。この作品は、スマートフォン充電時に感じる面倒さを解決するために、アダプターの構造を巧みに活用したスタンドデザインです。充電器を差したままスマホを置く場所がなく、床に引きずったりコードが絡まったりした経験は、誰もが一度はあるでしょう。このスタンドは、充電中のスマホを最も安全で視認性の良い位置にしっかり固定し、日常の些細なイライラを吹き飛ばしてくれます。直感的で無駄のないクリーンな形状のおかげで、どんなインテリアとも調和する利点を持っています。 受賞した学生たちは、普段周囲の友人たちがスマホ充電時に感じる不自然な姿勢を観察し、アイデアを得たと明かしました。大掛かりな最先端技術でなくても、日常の小さなポイントを細かく観察するだけで、素晴らしい価値を生み出せることを示しました。審査員たちも、この作品の商品化可能性と実用性に高い評価を与え、惜しみない賛辞を送りました。頭の中で想像していたアイデアを実際に形にして、さらに受賞まで果たしたのですから、その喜びは言葉では言い表せません。今後、私たちの生活の中でこのスタンドを実際に目にする日がそう遠くないようで、胸が高鳴ります。 💡 核心ポイント充電中のスマホを安定して立てられる「Hold On」システムが、国内デザインアワードの銀賞を受賞しました。 4. 安全と消費を守る斬新なファイナリスト 4. 安全と消費を守る斬新なファイナリスト 受賞した作品以外にも、ファイナリストに選出され実力を認められた数多くのアイデアが目を引いています。金賛有(キム・チャンユ)、尹書彬(ユン・ソビン)学生が提案した「On Grip」は、高齢者世帯内で転倒事故が頻発する動線に設置する、接触センサーベースの安全手すりです。高齢者の日常活動を細かく感知し、万一の危険な状況に備えられるよう助ける非常に実用的なシステムです。また、文官宇(ムン・グァンウ)、林書英(イム・ソヨン)学生が作った「Dopple」という作品は、キャラクターとの温かい交流を通じて、青少年の無分別な衝動買いをコントロールします。小遣い管理に悩む子どもたちに、正しい消費習慣を自然にコーチングする方式であり、保護者たちから好評を博しています。このように、今の若者は単に美しい形を超えて、社会的弱者への配慮や世代別の悩み解決に集中しています。 ペット犬の人口が爆発的に増加する傾向を反映した、金賛有、李書英学生の「Pick Up」もまた非常に興味深い作品です。折りたたみ式内部パッドを活用し、ペット犬が子犬の頃から老犬になるまで、生涯にわたって快適にサポートするハーネスデザインです。高泰民(コ・テミン)、洪正民(ホン・ジョンミン)学生が発表した「Palletable」は、救済物資を輸送した後に廃棄されるプラスチックパレットを、児童用机に完璧にアップサイクルしました。廃棄されるゴミに命を吹き込み、子どもたちの勉強スペースに変身させた点で、持続可能な未来のための優れた代替案を提示しました。彼らの作品を見ると、私たちの社会の明るい未来が決して遠くないという確かな信頼が生まれます。 💡 核心ポイント高齢者の安全手すりから青少年の消費コーチング、ペット用ハーネスまで、社会的価値を込めた多様な作品が注目されました。 5. 企業コンペティションとエコパッケージングの輝かしい活躍 5. 企業コンペティションとエコパッケージングの輝かしい活躍 企業や地域社会が主催する実践密着型のコンペティションでも、明智大学学生たちの輝かしい活躍は少しも止まりませんでした。カカオが主催した「Sae Gabachi」コンペティションで、高泰民、金永賢、全民奎(チョン・ミンギュ)学生チームは、牛乳パックを非常に簡単に分別回収できるように作った「Milk O」で特別賞を受賞しました。この作品は、第4回江原デザインアワードでも堂々と銅賞を受賞し、二重の喜びを味わう快挙を達成しました。同じコンペティションで、金永賢、金漢率(キム・ハンソル)、張在人(チャン・ジェイン)学生チームは、ブックホルダーリングと栞機能を一つにまとめた「Ring Mark」で入選に成功しました。パッケージング分野でも、金東載(キム・ドンジェ)、姜民承(カン・ミンソ)学生が第20回大韓民国パッケージング大戦で「Eco Block」により入選を果たし、底力を示しました。彼らは容器ポンプのプラスチックホルダーを環境に優しい紙パッケージに全面的に置き換え、使い終わった後は香りの良い芳香剤として組み立てられるようにしました。 企業が実際に悩んでいる環境問題や分別回収の難しさを、学生たちだけの独創的な視点で明快に解決したのです。環境を守りながらも利便性を失わない賢いアプローチは、現役の専門家たちさえも膝を叩かせました。学校の中で理論だけを学ぶことに留まらず、企業の実際の課題に挑戦して成果を出した点が本当に誇らしいです。私たちが日常で無意識に捨てていたゴミが、彼らの手を介せば価値ある物として生まれ変われるという希望を見ます。今後、大韓民国のデザイン産業を牽引する主役たちの歩みが、心から頼もしく誇らしいです。 💡 核心ポイント分別回収しやすい牛乳パックや環境に優しいパッケージングなど、企業コンペティションや地域大会でも多数の学生が受賞の栄誉に輝きました。 6. 正規授業が生んだ実りと輝かしい未来展望 6. 正規授業が生んだ実りと輝かしい未来展望 … Read more

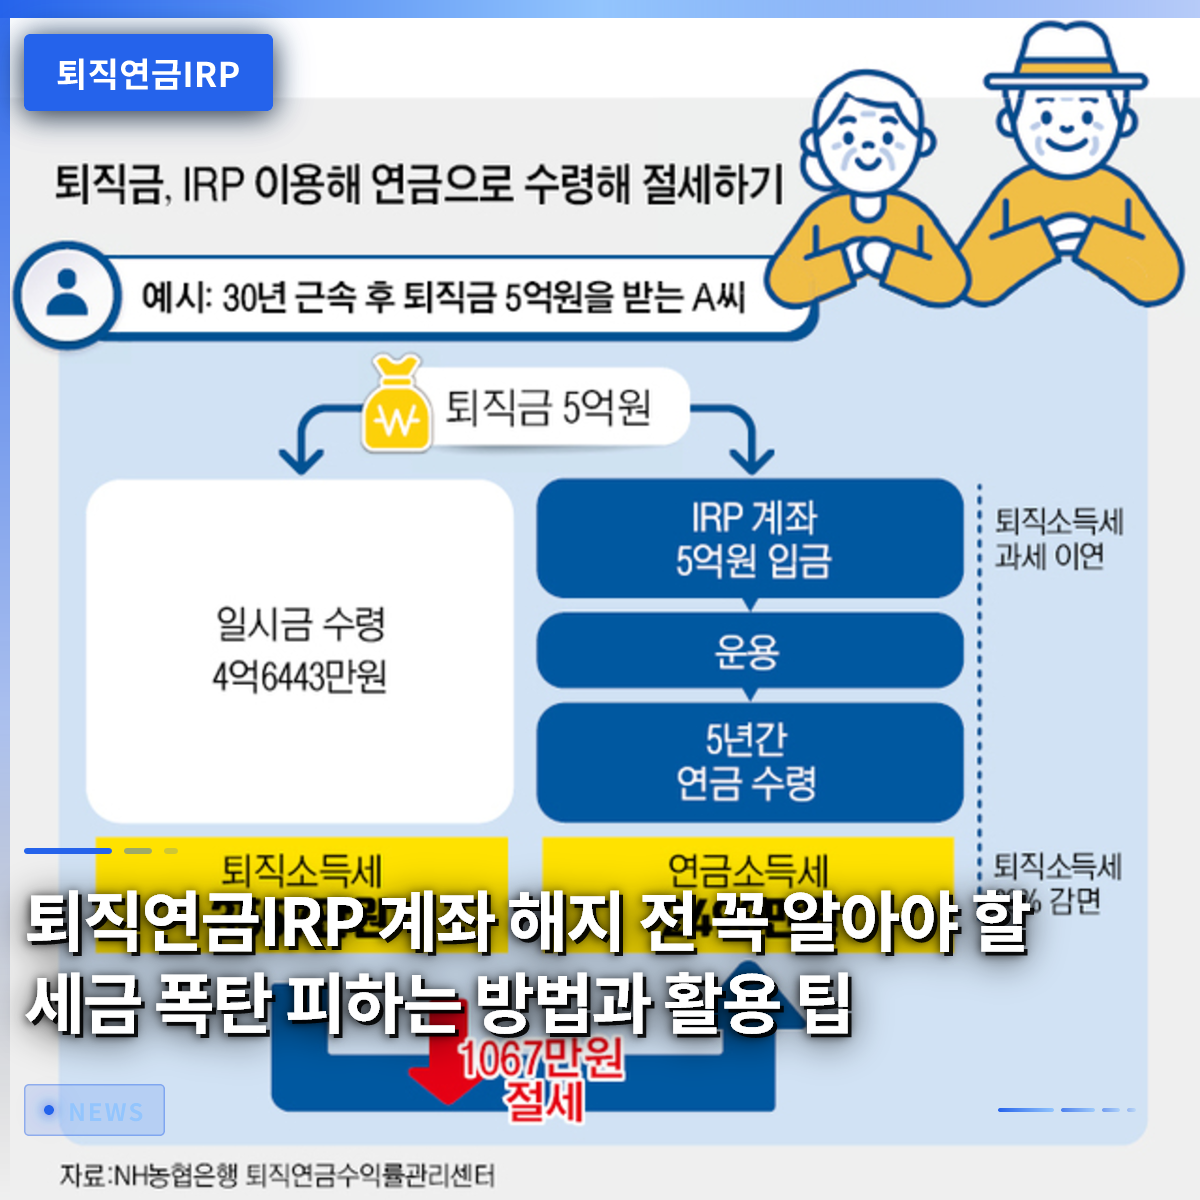
退職年金IRP口座を解約する前に必ず知っておくべき、税金の罠を避ける方法と活用テクニック

退職年金IRP口座を安易に解約すると、所得税やその他所得税の名目で多額の源泉徴収税を納めることになるため、中途解約は絶対に避け、年金形式への切り替えを行うべきです。転職や退職時期が近づくと、資金をどう管理すればよいか途方に暮れて、慌てて口座を解約してしまうサラリーマンが非常に多くいます。しかし、法的に定められた手続きを無視して一時金として受け取ると、数百万円に達する退職所得税やその他所得税をそのまま支払わなければなりません。実際、家賃(前家賃)資金が不足しているという理由で退職年金IRP口座を解約した結果、後に総合所得税の負担が重くのしかかり後悔しているケースは身近でもよく見られます。この記事では、退職年金IRP口座を賢く守り、税金を節約しながら老後資金を増やしていく実践的な戦略を一つずつ詳しく見ていきましょう。 = 退職年金IRP口座を解約する前に必ず知っておくべき、税金の罠を避ける方法と活用テクニック 1. 退職年金IRP口座の基本コンセプトと構造を理解する 1. 退職年金IRP口座の基本コンセプトと構造を理解する 個人型退職年金は、労働者が在職中に自ら資金を追加で拠出したり、会社が支給した退職金を蓄えたりして、55歳以降に年金として受け取り利用できる個人専用の資産管理の袋です。過去には会社が定めた方式で資金が拘束されたり、転職するたびに退職金が中間精算されて分散したりすることが多かったですが、法律が改正され、現在では転職時に必ず本人名義の退職年金IRP口座へ自動的に移管されるよう義務付けられています。これは、国家が国民の安定した老後生活を保証するために、退職金を罠のように簡単に使えないようにし、最後まで年金形式で蓄積するよう誘導するための強力な仕組みです。銀行や証券会社などの金融機関を通じて誰でも簡単に作成でき、株式、債券、ファンドなど多様な金融商品に投資して収益を上げることができます。サラリーマンにとって避けて通れない必須の金融商品であるため、その構造と仕組みを正確に理解することが資産形成の第一歩です。 この口座は単にお金を保管する倉庫ではなく、自ら資産を増やしていく投資専用のスペースという性格も同時に持っています。通常の預金・積立預金だけに預けてしまうと、物価上昇率に追いつけず実質的な資産価値が低下する可能性があるため、自分の投資傾向に合わせてポートフォリオを組む必要があります。 💡 核心ポイント退職年金IRPは、退職金を安全に蓄え老後まで持ち運べるよう設計された個人専用の資産管理の袋です。 2. 転職時に退職金のミスを防ぐ4段階の実践プロセス 2. 転職時に退職金のミスを防ぐ4段階の実践プロセス 会社を移る際、前職で発生した退職金が自分の名義の退職年金IRP口座へ安全に振替され、連続性が保たれることが非常に重要です。転職の過程で会社が退職金を既存の口座から個人の普通預金口座に直接入金してしまうと、退職所得税が源泉徴収され、税額控除額が大幅に減少した状態で受け取るという不測の事態が起こります。したがって、転職が決まったらまず証券会社や銀行を訪れ、本人名義の個人型退職年金口座を開設し、前職の担当部署に口座番号を正確に伝える必要があります。会社はこの口座へ退職金を振替し、この際、従来の在職期間と課税繰延べの恩恵がそのまま承継されるため、税金の負担を避けることができます。もし誤って個人の普通預金口座で受け取った場合は、60日以内にその金額を再び退職年金IRP口座へ入金しなければ税金の還付を受けられないため、この期間を絶対に逃してはいけません。 多くのサラリーマンが、転職時の複雑な書類手続きが面倒で、そのまま現金化してしまいがちですが、これは長期的に見て莫大な損失を自ら招く行為です。転職時に口座の連続性を維持することで、後に年金を受け取るまで課税を繰延べられる恩恵を完全に享受できます。 💡 核心ポイント転職時は必ず退職金を個人型退職年金口座へ直接振替し、税制優遇の連続性を守らなければなりません。 3. 年間900万ウォンの上限を埋める税額控除最大化戦略 3. 年間900万ウォンの上限を埋める税額控除最大化戦略 所得のあるサラリーマンであれば、年金貯蓄と退職年金IRPを合算して年間最大900万ウォンまで拠出し、莫大な規模の税額控除の恩恵を受けなければなりません。総給与が5,500万ウォン以下の労働者は拠出額の16.5パーセントを還付され、それ以上の場合でも13.2パーセントに達する税金の還付を受けることができます。年末調整シーズンごとに税金の負担を心配するサラリーマンにとって、この制度は最も確実で合法的に税金を節約できる最高の節税手段とされています。例えば、毎月コツコツと資金を入れ、年間拠出上限を埋めれば、毎年数十万ウォンから最大100万ウォンを超える金額を口座に戻ってくるという驚きの体験ができます。年金貯蓄単独では最大600万ウォンまでしか控除を受けられないため、残り300万ウォンを退職年金IRPに追加拠出することで、900万ウォンの上限を満額まで埋めることができます。 40代や50代のサラリーマンが老後資金を迅速に増やすためには、毎年この税額控除の上限を戦略的に活用することが必須の資産形成スキルです。余裕資金が不足している場合は、月賦形式で自動振替を設定し、負担を軽減しながら継続的に拠出することが長期的に見て最も有利です。 💡 核心ポイント年金貯蓄と退職年金IRPを合わせて年間900万ウォンを拠出すれば、年末調整で強力な税額控除を受けることができます。 4. 中途解約時に直面する恐ろしい税金の負担の真実 急な資金が必要だからといって退職年金IRP口座を勝手に解約すると、これまで受けていた税額控除の恩恵を返還するだけでなく、その他所得税や退職所得税まで爆発的に課されることになります。無住宅者による住宅購入や前家賃の準備など、法律で認められている例外事由でなければ、中途解約時に16.5パーセントの高いその他所得税が課され、元本が大きく削られます。退職金を一時金として受け取る際に課される退職所得税も、年金形式で長期にわたり分割して受け取る場合よりもはるかに高い税率が適用され、資産形成に大きな打撃を与えます。実際、前家賃が不足しているという理由で口座を解約し、税金を大量に差し引かれて後悔している人は本当に多く、これは退職資産を自ら蝕む致命的なミスです。もし本当に緊急に資金が必要な状況であれば、口座を解約する代わりに、積立残高の最大50パーセントまで低金利で借り入れ可能な年金担保融資制度を活用する方がはるかに賢明です。 自分の汗と涙の結晶であるお金を守りながら危機を乗り越えるためには、口座解約という極端な選択ではなく、法的に保証された多様な救済手段をまず調べる知恵が必要です。税金という恐ろしい壁を避けるためにも、退職まではこの口座を解約せず、徹底的に維持しなければなりません。 💡 核心ポイント中途解約は高い税金と控除恩恵の返還という莫大な損失を招くため、融資などの代替手段をまず検討すべきです。 5. 危険資産70パーセントの上限と株式型投資のヒント 退職年金IRP口座は、老後資産を安全に保護するため、総積立金の70パーセントまでしか株式型上場投資信託(ETF)などの危険資産に投資できないよう制限されています。残り30パーセントは必ず預金・積立預金や債券型商品などの安全資産で埋めなければならないため、積極的な投資を望む人にとってはやや窮屈に感じられるかもしれません。しかし、最近では債券混合型商品などを巧みに組み合わせることで、実質的な株式投資比率を限界値以上に引き上げる多様な投資手法が人気を集めています。例えば、安全資産の分類に含まれる特定の債券混合型商品を活用すれば、危険資産の上限を迂回しながら株式比率を最大化し、収益率を高めることができます。証券会社のアプリを通じて多様な商品の構成を隅々まで確認し、自分の投資傾向と退職時期に合わせたカスタマイズされたポートフォリオを組むことが、成功した老後資産管理の秘訣です。 安全性と収益性を同時に確保しなければならない退職資金の特性上、無理な高リスク投資よりも分散投資の原則を守る事が何よりも重要です。専門家が推奨するTDF(ターゲット・デイト・ファンド)商品などを併用すれば、加入者の年齢に合わせて自動的に株式と債券の比率を調整してくれるため、管理がはるかに楽になります。 💡 核心ポイント危険資産70パーセントの投資上限は、債券混合型商品やTDFを活用することで柔軟に克服できます。 6. 55歳以降の年金受給と成功した老後設計の見通し 退職年齢に達し55歳以上になると、退職年金IRP口座に蓄えてきた資金を一時金ではなく、毎月年金形式で受給し、退職後の所得の空白を完璧に埋めることができます。年金として受け取る場合、一時金で受け取る場合よりも退職所得税を最大30パーセントまで減免してもらえるため、税金の負担を劇的に軽減する最高の節税効果を得られます。毎月コツコツと振り込まれてくる年金は、退職後の固定的な収入源となり、国民年金と共に安定した老後生活を支える頼もしい柱の役割を果たします。40代や50代から早めに興味を持ち、この口座を長期間コツコツと増やしてきた人だけが、老後に経済的自由を享受し、ゆとりある生活を営むことができます。今後も関連する税制優遇と金融商品は進化し続けるため、最新のトレンドを逃さず、自分の資産状況に合わせて積極的に口座を管理しなければなりません。 今すぐ目の前の利益や面倒さ 때문에退職年金IRP口座を疎かにしたり解約したりすれば、未来の自分に大きな傷をつけるようなものです。今日からでも自分の口座残高を確認し、毎月の拠出額を増やしながら、堂々とした豊かな退職時期を少しずつ準備していきましょう。 💡 核心ポイント55歳以降に年金受給を選択すれば、税金減免の恩恵と共に安定した退職所得を生涯享受できます。 よくある質問 退職年金IRP口座を中途解約すると、どれくらいの税金を支払う必要がありますか? 無住宅者による住宅購入など法定の例外事由でなければ、これまで受けた税額控除額を返還する必要があり、運用収益に対して16.5パーセントのその他所得税が課せられ、元本が大きく減少します。 転職時に前職の退職金を個人の普通預金口座で受け取るとどうなりますか? 個人の普通預金口座で受け取ると、退職所得税が即座に源泉徴収されるため、必ず本人名義の個人型退職年金口座へ直接振替するか、60日以内に再入金して課税繰延べの恩恵を維持しなければなりません。 年金貯蓄と退職年金IRPを合わせて、最大いくらまで税額控除を受けられますか? 両商品を合算して年間最大900万ウォンまで拠出でき、総給与に応じて13.2パーセントから最大16.5パーセントまでの税金還付恩恵を受けることができます。 株式型商品に投資したいのですが、70パーセントの投資上限制限が非常に窮屈です。 債券混合型商品や資産配分型ファンドであるTDFを活用すれば、安全資産の要件を満たしつつ、実質的な株式比率を高め、収益率を効果的に管理できます。 … Read more

暗号資産の制度化が遅れても…NAVERの株価が下がれば買いの好機?

暗号資産の制度化がやや遅れている現在の時点こそ、NAVERの株価下落を安値での買い付けの機会とするべき決定的なタイミングです。最近、米国上院で暗号資産規制を明確にする法案である「CLARITY法」の成立が頓挫し、国内でも関連立法の推進力が弱まっています。これにより、市場の期待感は一段と後退しました。その結果、NAVERとDunamu(두나무)の企業結合スケジュールが延期される可能性が浮上しており、ステーブルコイン事業化の時期も不確実性に包まれています。しかし、こうした制度的な遅れが、両企業が持つ本質的な価値や長期的な成長方向性そのものを完全に覆すものではありません。むしろ、市場の過度な失望感により株価が本来の価値よりも大きく押し下げられる場合、長期投資家にとって非常に魅力的な参入ゾーンとなる可能性があります。今日は、暗号資産規制環境の変化がNAVERの株価に与える具体的な影響とともに、調整局面に備える賢明な投資戦略について詳しく見ていきましょう。 = 暗号資産の制度化が遅れても…NAVERの株価が下がれば買いの好機? 1. 米国CLARITY法の頓挫とグローバル規制の遅延 1. 米国CLARITY法の頓挫とグローバル規制の遅延 最近、米国上院で暗号資産規制体系を明確にしようとしていた「CLARITY法」の立法が残念ながら頓挫しました。上院の手続き投票で否決されたことで、11月の中間選挙前に同法案が可決されることは事実上不可能なシナリオとなりました。世界最大の暗号資産市場である米国の規制整備が遅れることで、グローバル全体の暗号資産制度化スピードも全体的にブレーキがかかっている状況です。暗号資産市場に投資する無数の個人投資家や機関資金は、こうした不確実性の中で方向性を定められず、右往左往しています。米国の立法遅延は、単なる米国国内の問題にとどまらず、世界中の暗号資産関連企業の新規事業推進スケジュールにも直接的な打撃を与えています。 グローバルな規制の空白が長引くほど、関連企業が新しい収益モデルを発見し定着させる過程は、なおさら険しくなる 수밖에ありません。大手テクノロジー企業と暗号資産取引所が手を組んで準備していた大規模な合弁事業も、こうした外部要因によりスケジュールが後ろ倒しになっています。市場参加者は、規制という確固たる枠組みができるという期待感で膨らんでいましたが、今回の事態によりその時期はさらに先送りされることになりました。結局、投資家にとっては短期的な失望売りを放出しやすい環境が整っており、これは株価下落圧力としてそのまま作用しています。不確実性が解消されるには予想よりもはるかに長い時間が必要になる可能性があるという冷徹な現実を直視すべき時点です。 💡 核心ポイント米国CLARITY法の否決などグローバルな規制整備の遅延により、暗号資産市場全体の不確実性が拡大しています。 2. 国内デジタル資産第2段階立法とNAVER Financial 2. 国内デジタル資産第2段階立法とNAVER Financial 国内の状況を見ても、年初に活発に推進されていたデジタル資産第2段階立法の推進力が大きく弱まり、法案導入時期に支障をきたしています。こうした立法遅延は、NAVER FinancialとDunamuの企業結合手続きにも連鎖的な悪影響を及ぼしています。当初開示されていた株式交換および移転予定日はすでに一度遅延しましたが、法案の可決がさらに遅れれば、追加的なスケジュール延期を避けられそうにありません。公正委員会の企業結合承認と金融当局の主要株主に関する承認手続きが円滑に進むためには、明確な法的根拠が不可欠だからです。デジタル資産基本法のような制度的な仕組みが、金融当局の承認のための確固たる根拠とならなければなりませんが、この歯車が噛み合わず、全体的なプロセスが停滞状態に陥っています。 政治的な負担と許認可当局の機嫌をうかがう姿勢により、不確実性は雪だるま式に膨らむ様相を呈しています。企業間の結合という大きな絵を描く過程で、政府の政策方向と歩調を合わせることは、企業価値評価において非常に重要な要素です。しかし、法案の可決が次々と後ろ倒しになるにつれ、両企業の結合によるシナジー効果を期待していた株主の失望感も大きくなっています。専門家は、法案の可決自体が結合の絶対的な先行条件ではないとしても、市場の期待感の水準を大幅に下げる必要があると助言しています。当局主導の制度化スピードが遅くなるにつれ、関連企業の株価も当面、息苦しい流れが続く可能性が高いです。 💡 核心ポイント国内デジタル資産第2段階立法の遅延により、NAVER FinancialとDunamuの企業結合スケジュールがさらに延期されるリスクが高まりました。 3. ステーブルコイン事業化と収益化の不確実性 3. ステーブルコイン事業化と収益化の不確実性 NAVERが将来の収益源として目をつけているステーブルコイン事業も、政策方向性に沿って設計されなければならないという重い課題を抱えています。制度整備が遅れるということは、結局、ステーブルコイン関連事業の早期事業化に対する期待値を大きく下げなければならないことを意味します。ウォン建てステーブルコインの発行と決済システムの具体的な構造が確定していない状況では、収益化の時期を推し量ることは非常に困難です。実際、大企業が新しい金融サービスを用意する際に最も重要なのは当局の明確なガイドラインですが、現在はこの指針自体が曖昧です。不確実性が解消されないまま事業を強行すれば、かえって規制リスクに巻き込まれる恐れがあるため、企業側としても非常に慎重な姿勢を取らざるを得ません。 市場から見るDunamuの企業価値評価も、契約締結時と比較してやや下落する可能性を視野に入れるべきです。デジタル資産市場全体の熱気が冷めるにつれ、関連企業の潜在的な価値は以前ほどではないという冷徹な評価が支配的だからです。ステーブルコインという新しい決済手段が日常生活に深く浸透するためには、徹底的な法的枠組みと安定したシステムが裏付けなければなりません。しかし、こうしたインフラが整うスピードが期待に届かないため、NAVERのフィンテック部門の成長モメンタムも一時的に鈍化しています。投資家にとっては、革新的な事業モデルが直ちに目に見える実績につながるまで、相当の忍耐が必要であることを銘記すべきです。 💡 核心ポイントステーブルコイン事業の制度的整備が遅れることで、具体的な収益化時期とDunamuの価値算定に不確実性が大きくなっています。 4. NAVERの株価下落を見る視点 4. NAVERの株価下落を見る視点 大信証券の分析によると、現在のNAVERの株価水準には、ステーブルコイン事業の活性化やDunamuとの結合に対する期待感がほとんど反映されていません。市場が悲観的な見通しに囚われ、株価を過度に押し下げているため、むしろこれは逆張り投資の機会となる可能性があります。最近の株価調整を経験する中で、NAVERの既存の主力事業である検索広告とコマース事業の堅実な基礎体力までもが過小評価される現象が現れています。株価が下落したときに恐怖に震えながら売ることよりも、むしろ企業の長期的な成長ポテンシャルに対して価格が安くなったかどうかを綿密に検討する知恵が必要です。証券業界では、投資意見として「買い」を維持し、目標株価を32万ウォンと提示するなど、依然として前向きな視点を失っていません。 過去の株式市場の歴史の中で、大きな好材料の前に一時的な規制の暗礁に乗り上げたときが、最も優れた買いタイミングだったケースが多々ありました。NAVERのように巨大なプラットフォームエコシステムを構築した企業が、新事業進出の過程で経験する苦痛は、成長痛の一部として解釈するのが合理的です。短期的なニュースフローに揺さぶられて、優良株を安値で手放してしまう過ちを犯してはなりません。むしろ、株価が底固めを行い調整を受けるたびに、少しずつ物量を集める分割買い戦略の方がはるかに有利です。市場の関心が他に向かい、出来高が減り、株価が退屈な横ばい状態が続くときこそ、優良株を確保できる絶好のチャンスです。 💡 核心ポイント現在のNAVERの株価には新事業への期待感が反映されていないため、価格調整時に安値買いの機会として活用できます。 5. 規制遅延の中でも揺るがない制度化の方向性 5. 規制遅延の中でも揺るがない制度化の方向性 国内外の政策当局が暗号資産規制の導入にスピードを調整していますが、デジタル資産とステーブルコインの制度化という巨大な方向性自体は全く変わっていません。世界の主要国はすでに、デジタル金融という巨大な流れに逆らえないことをよく理解しており、単に副作用を防ぐための精巧な枠組みを磨いているだけです。規制のスピードがやや鈍くなったからといって、ブロックチェーン技術や暗号資産が私たちの経済から消える技術であるわけでは決してありません。むしろ、試行錯誤を減らしながら、より堅固な法的基盤を築く過程として理解することが、長期的な市場の信頼を確保するために必要です。NAVERのような巨大テクノロジー企業が、この市場に参入する理由も、将来の金融市場の主導権を逃さないための長期的な布石です。 政策的な不確実性が解消される局面に入れば、抑え込まれていた期待感が爆発し、株価は一瞬で本来の位置を取り戻す可能性が高いです。当局の承認と法案の可決が見えてくる瞬間、市場の視線は再びNAVERとDunamuの結合シナジーに集中するでしょう。その時点で追いかけ買いに走るのは、高値掴みのリスクが大きいので、今のように市場が無関心なときに事前に準備する姿勢が必要です。制度の方向性が明確であれば、時間は投資家の味方となり得るものであり、規制の遅延はむしろ十分な準備期間を確保してくれるありがたい時間でもあります。忍耐強く、長いスパンで市場を注視しながら、政策変化のシグナルを慎重に見極める投資姿勢が、これまで以上に重要になります。 💡 核心ポイント規制導入が遅れても、デジタル資産とステーブルコインの制度化という大きな方向性は不変に有効です。 6. 賢明な投資戦略と今後の見通し 6. 賢明な投資戦略と今後の見通し これまで見てきたように、暗号資産の制度化の遅延は、NAVERの株価に短期的な下押し圧力として作用していますが、逆に長期投資家にとっては貴重な機会を提供しています。今後、企業結合スケジュールが延期される過程で、株価が主力事業の価値に対して過度に押し下げられた場合、それを短期的な変動性を活用した買い付けの機会として積極的に活用すべきです。米国と国内の立法過程が予想よりも遅れても、NAVERが持つ堅実な主力事業の競争力とプラットフォームの価値は、どこへも消え去るものではありません。投資家は、短期的な株価の上下に一喜一憂するのではなく、会社が描く長期的な青写真に集中することで、成功した投資結果を得ることができます。無理な全額投資ではなく、分割買い方式を通じてリスクを徹底的に管理しながら、落ち着いて物量を増やしていく知恵が求められます。 結論として、暗号資産規制の遅延という悪材料は、株式市場で一時的な価格割引イベントを生み出しているようなものです。堅実な基礎体力を持つ企業が、一時的な外部要因で株価が調整を受ける際に、果敢に賭けられる勇気が富裕層を作ります。今後、政策当局の追加発表と米国法案の行方を継続的にモニタリングしながら、自分自身の買いタイミングを調整してみてください。危機を機会に変える賢明な投資戦略を通じて、到来するデジタル金融時代の果実をたっぷりと確保されることを願います。株式市場で、他者が恐れるときに果敢に足を踏み入れられる者だけが、真の勝者になれることを忘れないでください。 💡 … Read more

IRP退職年金の税額控除限度額と50代の退職準備戦略を完全整理

IRP退職年金口座を積極的に活用すれば、年間最大900万ウォンまでの税額控除特典を受けることができ、老後準備と節税を同時に達成できます。多くのサラリーマンは退職資金10億ウォンという巨大な目標の前に途方に暮れますが、実は毎年コツコツ積み立てる習慣の方がはるかに重要です。周囲では、全額(チャエソム)が不足していることを理由に貴重な退職年金を中途解約し、税金の爆弾に見舞われて後悔しているケースを簡単に目にすることができます。この記事では、IRP退職年金の正確な概念から銀行と証券会社の選択基準、そして利回りを最大化する資産配分の秘訣まで詳しく見ていきます。これからサラリーマンが必ず知るべき現実的な老後資金 마련の全過程を徹底的に掘り下げてみましょう。人より一歩早く準備する資産管理戦略が、退職後の生活を完全に変えるでしょう。 = IRP退職年金の税額控除限度額と50代の退職準備戦略を完全整理 1. IRP退職年金とは何か 1. IRP退職年金とは何か 個人型退職年金とは、サラリーマンが転職したり退職したりした際に受け取る退職金を、本人名義の口座に安全に積み立て、55歳以降に年金として受け取れるように支援する制度です。会社が管理する退職給付とは異なり、個人が直接金融会社を選択し、自由に資金を増やせるという決定的な違いがあります。過去には主に退職金を受給した人だけが加入する商品として認識されていましたが、最近ではサラリーマン誰でも追加納付を通じて税制上の特典を受けることができる必須の資産運用手段として定着しました。この口座にお金を預けておけば、退職時期が到来した際に一時金ではなく、毎月暖かい家賃のように年金形式で受け取り、安定した生活費を確保できます。特に転職時に、元の会社の退職金が個人口座に自然と引き継がれるため、在職期間と税制上の特典をそのまま維持できるという利点があります。周囲の同僚たちが次々と加入する姿を見て、自分だけが取り残されているのではないかと心配していたなら、今すぐ制度を理解し、第一歩を踏み出すべきです。退職金を銀行や証券会社に放置しておくと、物価上昇率に追いつけず、実質的な資産価値が低下するという致命的な問題が発生します。したがって、単にお金を貯める貯蓄の概念を超え、積極的に投資し管理する生涯の資産管理ツールとして活用すべきです。会社を移っても口座の連続性が保証されるため、退職まで一つの口座をコツコツと大きく育てていくのが賢い方法です。これから到来する100歳時代に対応するためには、こうした年金制度の構造を正確に理解し、自分の状況に合わせて活用する知恵が必要です。 💡 コアポイントIRP退職年金は、転職や退職の過程で資産を安全に守り、55歳以降の年金受給を可能にする個人専用口座です。 2. 税額控除特典と限度額の活用方法 2. 税額控除特典と限度額の活用方法 年金貯蓄とIRP口座を合算すると、年間最大900万ウォンまでの納付額に対して破格の税額控除特典を受けることができます。総給与が5,000万ウォン以下の労働者であれば、16.5%という高い控除率が適用され、年末調整で最大148万5,000ウォンという驚くべき還付金を戻してもらうことができます。総給与がそれ以上のサラリーマンでも、13.2%の控除率が適用され、貴重な税金を節約する節税効果を存分に享受できます。毎月75万ウォンずつコツコツ納付し、年間900万ウォンの限度額を埋めることが、サラリーマンの資産運用の隠れた秘訣とされる理由がまさにここにあります。周囲で年末調整の爆弾に見舞われてため息をつく友人がいるなら、来年からこの制度を積極的に活用してみるよう助言するのが良いでしょう。もちろん、無理に限度額を埋めようとして日常生活の変動費管理に支障をきたす場合は、本末転倒の状況が発生する可能性があります。自分の給与と支出パターンを綿密に検討し、毎月コツコツ納付できる現実的な金額を設定することが、成功した節税への近道です。年末調整の時期が近づいて慌ててまとまった金額を入れるのではなく、毎月自動的に引き落とされるように設定しておく方が、家計簿の運営にもはるかに有利です。税金の還付金で戻ってきたお金を再投資する複利効果まで享受できれば、退職資金の準備ははるかに楽になるでしょう。政府が老後貧困を防ぐために用意したこの強力な節税特典を無視することは、自らお金を捨てているようなものです。 💡 コアポイント年金貯蓄とIRPを合わせて年間最大900万ウォンを納付すると、最大16.5%の税額控除還付を受けられます。 3. リスク資産投資限度額と85%戦略 3. リスク資産投資限度額と85%戦略 退職年金制度は、老後資産を安全に保護するため、株式型ファンドや上場指数ファンド(ETF)などのリスク資産の投資限度額を、総積立金の70%に厳格に制限しています。残りの30%は必ず安全資産で埋めなければならないため、積極的な投資を望むサラリーマンにとってはやや残念に感じられる部分かもしれません。しかし、最近の金融市場には、この70%制限の隙を突いて利回りを最大化できる賢い投資商品が次々と登場しています。債券混合型上場指数ファンドなどの安全資産に分類される商品を積極的に活用すれば、実質的な株式比率を最大85%まで引き上げることも可能になります。安全資産30%の枠組みに株式混合比率が高い商品を組み込むことで、規制を迂回しながらも積極的な資産増殖を図る 셈です。周囲で株式投資で大金を稼いだという知人の話に動揺し、退職年金まで危険にさらして後悔する人々をしばしば目撃します。逆に、あまりにも安全な預金商品だけに資金を預けて物価上昇に追いつけず、資産が徐々に縮小する悲劇も防ぐ必要があります。70%の株式型資産と30%の安全資産の比率を適切に組み合わせながら、市場状況に合った上場指数ファンドを選ぶ目利きを養わなければなりません。40代や50代のサラリーマンであれば、単なる防御的な投資を超え、資産を積極的に増やす成長重視のポートフォリオを構築しなければ後悔することになります。専門家が推奨するカスタマイズされた資産配分ソリューションを参考に、自分の投資傾向にぴったり合う最適な比率を探してみてください。 💡 コアポイント安全資産30%の区間に株式混合型商品を活用すれば、実質的な株式投資比率を最大85%まで高めることができます。 4. 銀行と証券会社選択の違い IRP口座の開設を決意したら、最初に直面する悩みは、安定した銀行にするのか、それとも多様な商品がある証券会社にするのかという問題です。銀行で開設する口座は、主に元本利子保証型の預金商品を中心に運用されるため、投資に関する知識が不足している初心者には心理的な安定感を与えます。一方、証券会社の口座は、株式型ファンドから多様な上場指数ファンドまで、はるかに広いスペクトラムの商品に直接投資できるため、高い利回りを期待できます。実際に周囲の資産運用の達人たちを見ると、手数料が安く多様な投資選択肢が提供される証券会社を好む傾向が明確です。 自分の投資傾向が元本を絶対に失わない安全第一主義であれば、銀行の定期預金や元本利子保証商品を選択するのが賢明な判断かもしれません。しかし、まだ退職まで長い時間がある40代のサラリーマンであれば、少しでも高い収益を上げられる証券会社のプラットフォームを利用するのが有利です。金融会社ごとに課される資産管理手数料が少しずつ異なるため、長期投資時の利回りに与える影響を綿密に検討する必要があります。最近では、非対面で口座を開設する場合、生涯手数料免除特典を提供する証券会社も多いので、綿密に比較する努力が必要です。どこを選択しても重要なのは、口座を放置せず、定期的に利回りを確認し、ポートフォリオを再調整するオーナー意識です。 💡 コアポイント安定性を重視するなら銀行を、多様な商品投資と高い利回りを求めるなら証券会社を選択するのが有利です。 5. 中途解約のリスクと貸付金の活用方法 全額(チャエソム)が突然不足したり、急いで大金が必要になったりすると、最も血の涙を流して退職年金口座を崩したくなる誘惑に駆られがちです。しかし、中途で口座を解約した瞬間、これまで受けていた税額控除特典をそのまま返還しなければならないだけでなく、その他所得課税と退職所得課税の爆弾にも見舞われます。実際に、慌てて口座を解約したところ、予想外の莫大な税金通知書を受け取り、首筋を冷や汗で湿らせるサラリーマンの痛ましいエピソードがニュースに絶えず登場しています。どうしてもお金が必要な緊急事態であれば、口座を解約する代わりに、残高の最大50%まで低金利で借りられる年金担保貸付金を活用すべきです。この方法を使えば、貴重な節税特典と複利効果をそのまま維持しながらも、当面の資金難を賢く解決できます。マイホーム購入や全額保証金の値上げなど、人生の大きな山場を迎える際に、無条件で年金を犠牲にするのは、老後を放棄するのと同じです。周囲の年長者の助言を求めたり、金融会社の窓口を訪れて、解約以外の他の代替案がないか必ず多角的に検討する知恵が必要です。税金ペナルティという恐ろしいコストを支払った後、実際に手元に残るお金は想像よりもはるかに少ないため、解約は常に最後の選択肢でなければなりません。一生懸命働いてコツコツ貯めた貴重な退職金を、一瞬のミスで失う過ちを犯さないよう、特別な注意を払わなければなりません。緊急資金は別の通帳に別途用意し、年金口座は最後まで守り抜くことで、真の意味での成功した退職を迎えることができます。 💡 コアポイント中途解約時には莫大な税金ペナルティが発生するため、急な資金が必要になった場合は、口座解約ではなく年金担保貸付金を活用すべきです。 6. 50代の退職準備と年金開始戦略 退職を目前に控えた50代のサラリーマンであれば、今後は資産を増やす段階を超え、どのように効率的に受給して所得の空白を埋めるかを真剣に検討する必要があります。55歳以降に年金開始が可能になる年齢になったら、退職金をIRP口座から年金形式で分割受給し、退職後の生活費を安定して確保できます。この時、一時金で一度に受け取ると高い退職所得課税を負担しなければなりませんが、年金で分割して受け取れば、最大30%まで税金を減免してもらうことができます。周囲で退職を前に株式をすべて売却すべきか悩んでいる同僚を見たことがあるなら、年金を通じた段階的な受給戦略を助言するのが大きな助けになります。所得が途絶える退職直後の空白期を、年金受給で賢く埋めることで、余裕があり品格のある老後生活を送ることができます。人生の後半戦を準備する50代にとって、最も強力な武器は、これまでコツコツ積み重ねてきた年金資産をどれだけ賢く引き出すかという実戦ノウハウです。一度に使い切ろうとするのではなく、毎年一定の金額を年金として受け取りながら、残りの資産は引き続き運用していく知恵が必要です。信頼できる資産管理専門家のカスタマイズされたソリューションを参考に、自分の退職タイムラインにぴったり合う受給計画を事前に立てておくべきです。10億ウォンという巨額の老後資金目標に固執するよりも、今日から毎月コツコツ実践する小さな納付と賢い引き出し戦略の方がはるかに重要です。今この瞬間にも時間は我々の味方として流れているので、「遅いと思った時が最も早い」という気持ちで年金口座を確認してみてください。 💡 コアポイント50代以降は、IRP資産を年金形式で分割受給し、退職所得課税を節約し、所得の空白期を賢く埋める必要があります。 よくある質問 IRP退職年金口座は、サラリーマンでなくても加入できますか? はい、過去には所得のある労働者のみ加入可能でしたが、制度が改編されて以来、所得のあるフリーランサーや自営業者など、大韓民国の国民誰でも加入できます。 年金貯蓄とIRPを同時に持っていた場合、限度額はそれぞれ適用されますか? それぞれ個別の口座として運営されますが、税額控除限度額は年金貯蓄600万ウォンとIRPを合算して、年間最大900万ウォンまで統合して適用されます。 55歳以前に転職した場合、今まで貯めた退職金はどうなりますか? 転職時、退職金は個人名義のIRP口座に自動振替され、在職期間と税制上の特典がそのまま引き継がれるため、資産が散らばらず安全に保護されます。 株式型上場指数ファンドに投資する場合、税金はいつ支払うことになりますか? 口座内で商品を売買する際に発生する税金は、すぐに納付するのではなく、55歳以降に年金を受給する際に年金所得課税の形式で安価に納付することになります。 =

新世界グループ、10社の関連会社で新卒一括採用を開始、優秀人材の早期採用でスピード競争

新世界グループは、優れた人材を他社に先駆けて確保するため、主要な10社の関連会社を総動員し、大規模な新卒社員公開採用に本格的に乗り出しました。今回の採用は、未来の成長を牽引する主役を早期に確保するための戦略であり、就職活動中の若者にとって良い機会となっています。応募者は9月18日から10月12日にかけて、グループ専用のウェブサイトを通じて書類を提出できます。特に昨年に続き今年も、最終合格後に経験していたインターンシップ過程を廃止することで不確実性を減らし、キャリアを迅速に決定できるよう配慮しました。周囲で就職準備に苦労している友人を見ると、合格発表が出るまでの毎瞬間が苦痛だと口を揃えて言います。こうした負担を軽減する新世界グループの採用方式の変更は、求職者にとって非常に喜ばしいニュースです。この記事では、新世界グループの公開採用スケジュール、参加する関連会社の一覧、そして変わった選考の特徴を詳しく見ていきましょう。 = 新世界グループ、10社の関連会社で新卒一括採用を開始、優秀人材の早期採用でスピード競争 1. 新卒一括採用スケジュールおよび応募方法 1. 新卒一括採用スケジュールおよび応募方法 今回の新世界グループ新卒社員公開採用の書類受付は9月18日から始まり、10月12日まで約1ヶ月間行われます。応募を希望する求職者は、必ず期間内に新世界グループ公式採用ウェブサイトへアクセスし、オンラインで応募書類を提出する必要があります。最初の関門である書類審査の結果は、10月末頃に発表される予定で、応募者の心を躍らせそうです。書類選考を無事に通過した合格者を対象に、11月には各関連会社別の実務面接が本格的に行われます。続く12月には最終面接が待っており、この過程をすべて通過した最終合格者名簿が確定します。最終関門を通過した人材は、来年1月に正式な社員として入社し、新世界グループの一員として第一歩を踏み出します。新入社員は入社直後にグループが用意した共通の入門研修過程を経た後、それぞれ配属された現場部署に配置されます。周囲の就職先輩たちのアドバイスによると、スケジュール表を事前に丁寧にメモし、締切日の前日までに応募を完了させるのが安全だと言われています。熾烈な競争の中で、自分の能力を十分に盛り込んだ応募書類1通が、人生の航路を変えることができる貴重な鍵となります。 💡 核心ポイント9月18日から10月12日までオンライン受付が行われ、12月の最終面接を経て来年1月に入社となります。 2. 参加する10社の主要関連会社 2. 参加する10社の主要関連会社 今回の公開採用には、流通とサービス分野を牽引する新世界グループの主要な10社の関連会社が同時に参加し、過去最大級の規模を誇っています。大型スーパー部門を堅固に守るイーマートをはじめ、韓国のショッピングの中心である新世界百貨店が今回の公開採用に堂々と名を連ねました。また、不動産開発と空間企画を担当する新世界プロパティと、全国のサラリーマンに愛されるスターバックス運営会社エスシーケイカンパニーも参加します。トレンドをリードするファッションおよびビューティー製品を取り扱う新世界インターナショナルと、免税店事業を牽引する新世界DFも優秀な人材を待っています。これに加え、専門的なIT能力を備えた新世界I&Cと、美味しい楽しさを届ける総合食品企業新世界フードも加わりました。その他にも、新世界セントラルと新世界ライブショッピングが含まれており、応募者に非常に多様な職務選択の幅を提供しています。スーパーマーケットを頻繁に訪れる顧客やカフェを愛用する若者であれば、毎日接していたブランドで働く機会を掴むことになります。普段から流通産業やサービス空間に深い関心を持っていた求職者であれば、この機会を逃さず積極的に門を叩くべきです。 💡 核心ポイントイーマート、百貨店、スターバックス、インターナショナルなど、流通とサービスを網羅する10社の主要関連会社が一緒に参加します。 3. インターンシップ廃止と選考の効率性 3. インターンシップ廃止と選考の効率性 新世界グループは、応募者が経験する心理的圧力を軽減するため、昨年に続き今年も最終合格後のインターン過程を全面的に除外しました。過去には最終合格後も1ヶ月間インターンシップを経なければならなかったため、合格の有無が不透明で応募者の心配を招いていました。評価期間が長すぎると、求職者は他の企業に応募するのも曖昧になり、結果を待ちながら苦しい時間を過ごさなければなりませんでした。こうした不確実性を大胆に排除することで、応募者は迅速に自分のキャリアを確定させ、心の安定を見つけることができました。企業側としても、優秀な人材を他社に奪われずに迅速に確保できるため、一石二鳥の効果を得ています。周囲でインターン期間中に心を痛めて結局足を引き戻さなければならなかった若者たちの話を聞くと、胸が締め付けられることがあります。新世界グループの今回の決定は、単に会社の採用速度を高めるだけでなく、求職者の立場を慮った配慮という評価を受けています。効率性を最大化した今回の選考のおかげで、応募者は書類と面接で自分の能力を注ぐことに集中できます。 💡 核心ポイント合格後のインターンシップ過程を廃止して応募者の負担を減らし、企業は優秀人材を迅速に確保します。 4. 応募者向けのコミュニケーションと情報提供 4. 応募者向けのコミュニケーションと情報提供 新世界グループは、今回の公開採用を準備する求職者を支援するため、多様なオンライン・オフラインの採用説明会や広報活動を行う予定です。インターネット画面の文字だけでは分かりにくい現場の生々しい雰囲気や職務別の具体的な役割について詳しく聞ける機会です。各関連会社の人事担当者が直接出てきて、応募者が普段最も気になっている質問に答え、合格のコツを伝えます。周囲の就職勉強会に出ると、先輩たちが残した合格体験記を分析しながら情報戦を繰り広げている姿を簡単に目にします。公式採用ウェブサイトには募集職務についての説明が丁寧に整理されているため、応募書類を書く前に必ず精読する必要があります。人事担当者は、企業のビジョンに共感し、自ら問題を解決できる創造的な若者が多く応募することを期待しています。漠然と他人が書いているからと真似して書く応募書類よりも、その企業の最近の動きを研究した痕跡が見える文章が目に留まるのは当然です。この機会に提供される説明会や資料を積極的に活用し、自分だけの差別化された武器を準備する知恵が必要です。 💡 核心ポイントオンライン・オフライン説明会と公式ウェブサイトを通じて、関連会社別の職務情報と詳細な選考要綱を提供します。 5. 流通市場における人材確保競争 5. 流通市場における人材確保競争 最近、流通およびサービス産業全体は、急変する市場環境に対応するため、創造的で動的な若い血を注入することに全力を注いでいます。過去の伝統的な方式から離れ、迅速に優秀な人材を確保する企業のみが未来の市場の主導権を握ることができるからです。新世界グループが10社の関連会社を同時に束ねて大規模な公開採用を実施する背景も、こうした熾烈な競争構図と繋がっています。現場で足を動かし、新しい商品を企画し、顧客との接点を広げる仕事は、情熱あふれる若者だけが成し遂げられます。百貨店や大型スーパーを訪れるたびに、新しい店舗の配置や独創的な催事商品を見て感嘆した記憶は、誰もが一度はあるでしょう。まさにそうした革新的なアイデアを実際に実現する主役が、今回の公開採用を通じて選ばれる新入社員たちになります。企業は、単なるスペックよりも、職務への理解度と挑戦精神を持つ人材を見抜く目を鋭く研ぎ澄ましています。熾烈な就職戦線で生き残るためには、他人と同じようなありきたりの回答よりも、自分だけの生々しい経験を盛り込むことが重要です。 💡 核心ポイント急変する流通環境の中で、創造的で動的な若年人材を迅速に確保しようとする戦略です。 6. 未来を開く若者たちの挑戦と展望 6. 未来を開く若者たちの挑戦と展望 今回の新世界グループの新卒社員公開採用は、長期間就職の門を叩いてきた数多くの若者にとって、渇いた大地に降る恵みの雨のようなニュースです。インターンシップ廃止と迅速な選考進行のおかげで、求職者は不要な不安感を振り払い、合格に向かって全力疾走できます。グループ関係者の言葉の通り、新しい未来を一緒に描いていく才能と情熱あふれる若者たちの大胆な挑戦が続くことを願います。周囲に就職準備中の弟や甥がいたら、新世界グループの今回の公開採用スケジュールを必ず教えてあげて、良い機会を逃さないよう助けてあげてください。競争率は熾烈ですが、自分の強みを信じて着実に準備した応募者であれば、必ず良い実りを結ぶことができるでしょう。来る1月に堂々と新世界グループの社員証を首にかけ、現場に配置される主人公が、まさにこの記事を読んでいる皆さんであることを応援しています。変化する採用トレンドに合わせて徹底的に準備し、自信を持って挑戦すれば、望む目標を必ず達成できます。今後、新世界グループが韓国の流通市場をどのように牽引し、どのような人材が新たに合流するのか、大きな期待が集まっています。 💡 核心ポイントインターンなしの迅速な公開採用を通じて、若者たちが不安感を減らし、大胆に挑戦して素晴らしい実りを結ぶことを応援します。 よくある質問 書類受付はいつどこでできますか? 9月18日から10月12日まで、新世界グループ公式採用ウェブサイトにてオンラインで受付可能です。 今回の公開採用に参加する関連会社はどこですか? イーマート、新世界百貨店、スターバックス、新世界インターナショナルなど、流通およびサービス分野の主要10社の関連会社が参加します。 合格後のインターンシップ過程は本当にないのですか? はい、昨年の選考から最終合格後のインターンシップ過程が全面的に廃止され、合格後すぐに正式な入社手続きを進めることになります。 最終合格者はいつ入社になりますか? 12月の最終面接を経て合格者が確定し、来年1月に正式に社員として入社して教育を受けます。 =

年金保険加入前に必ず知っておくべき国民年金の追納と非課税メリット総まとめ

安定した老後を準備するためには、満期を迎えた定期預金を賢く束ね、長期的な資産運用計画を非常に鋭く再構築する必要があります。これほど経済的不確実性が大きい時期には、遠い未来の老後まで私をしっかりと守ってくれる長期資産の確保が何よりも重要です。多くの人が退職準備のためにどの商品を選ぶべきか悩んでいますが、制度の詳細な条件を見逃して損をするケースが少なくありません。特に国民年金の保険料率の変化や追納制度、個人年金の非課税条件などを正確に把握しておくことで、実用的な退職設計が可能になります。この記事では、私たちが必ず知るべき年金保険の中核的な内容と実戦的な活用方法を非常に細かく解説していきます。今から始める小さな再編成こそが、数十年後の豊かな生活を決定づける最も強力な武器となるでしょう。 = 年金保険加入前に必ず知っておくべき国民年金の追納と非課税メリット総まとめ 1. 国民年金保険料率の変化と4大保険の計算 1. 国民年金保険料率の変化と4大保険の計算 職場の労働者が毎月納付する国民年金の保険料率が最近9.5パーセントに調整され、手取り額や月々の納付額に与える影響が大きくなっています。四大保険のシミュレーション計算を通じて、自身の給与月額を基準に正確な控除額を確認するプロセスが必須です。会社が半分を負担するとは言いますが、毎月差し引かれる金額が増えた分、家計の収支を徹底的に精査する必要があります。周囲の人がみんな払っているからと無心に見過ごしてしまい、後で年金受給額と比較して後悔するケースも少なくありません。自分の収入に対する保険料の比率を正確に把握し、今後の納付計画を再策定することが、賢い労働者の姿勢です。 このような制度の変化は、単に税金を多く払うという概念ではなく、将来受け取る老齢年金の基礎体力を鍛える過程として理解すべきです。確かに現在の給与明細に記載される手取り額は少し減るかもしれませんが、長期的な視点では受給額の向上につながります。したがって、周囲の同僚の愚痴を聞くだけでなく、自分の予想受給額を直接照会して得と失を計算する習慣をつけるべきです。人事部門や関連ウェブサイトを通じて変更された計算方法を適用してみた人々は、すでに他の人より一歩先に退職戦略を修正しています。変化する制度を愚痴るのではなく、積極的に活用する知恵が今まさに私たちに求められています。 💡 核心ポイント国民年金保険料率の引き上げに伴う自己負担額を正確に計算し、長期的な受給計画を立てる必要があります。 2. 国民年金10年を満たしていない場合の追納制度の活用方法 2. 国民年金10年を満たしていない場合の追納制度の活用方法 失業やキャリアの中断などで国民年金の保険料を期日通りに納付できなかった期間がある場合、追納制度が救世主となる可能性があります。納付できなかった期間の保険料を後で一括して納付し、加入期間として認定される制度で、退職間近の人々に人気があります。例えば、過去の事業失敗や育児などで数年間保険料を納めず、10年の受給条件を満たせなかった場合、この制度を利用できます。60歳以降の任意継続加入と併用すれば、不足している加入期間を埋めるのに非常に効果的です。基準収入月額と上限基準を細かく検討し、余裕資金がある場合は分割納付を申請して負担を軽減できます。 実際に周囲の知人の中には、キャリアの中断期間が長すぎて年金を全く受け取れそうでしたが、追納を通じて受給権を獲得した事例があります。直近ではまとまったお金がかかるため躊躇しますが、長期的に生涯年金を受け取るという前提で計算してみると、はるかに得であることがわかります。ただし、無条件に有利なわけではなく、自分の現在の年齢と予想受給額を専門家と相談したり、自分で計算して判断する必要があります。誰でも簡単に申請できるからといって安易にまとまったお金を投入するのではなく、自分の経済状況に合った納付回数を設定することが賢明です。過ぎ去った時間を金銭で買い戻し、自分の老後のセーフティネットを密に編み上げるという気持ちで臨めば、心が安らぎます。 💡 核心ポイント加入期間が不足して年金を受け取れない危機にある場合、追納制度を通じて受給権を確保することが有利です。 3. 非課税個人年金保険の10年維持条件 3. 非課税個人年金保険の10年維持条件 銀行預金にだけお金を預けておくのは利子所得税が惜しく、物価上昇率に追いつけないもどかしさを感じる人が多いです。そんな時に注目すべきは、税法上非課税 혜택을受けられる個人年金商品です。一般的に検索で言われる非課税個人年金とは、保険益に対して課税しない条件である納付期間と維持期間を満たす必要があります。月次積立商品であれば、毎月一定の金額を10年以上継続して納付することで、非課税という甘い実りを十分に味わえます。途中で急な資金が必要だからといって解約したり、お金を引き出して使ったりすると非課税資格が失効してしまうため、慎重に加入すべきです。 為替や金利の変動によって返戻率が133パーセントに達するという華々しい広告文句だけに惑わされてはいけません。5年間一定額を入れ、10年目にまとまったお金を返してもらう構造なので、数字だけ見れば預金よりもはるかに良く見えるかもしれません。しかし、手数料や中途解約時に発生する元本損失のリスクを必ず検討してから加入しないと、後で涙を流すことになります。周囲から収益率が良いと勧められても、自分の資金運用サイクルに合っていなければ絵に描いた餅に過ぎません。契約書の隅に書かれた小さな文字まで読む細やかさが、大切な資産を守る唯一の盾です。 💡 核心ポイント個人年金保険は10年以上の維持と月次納付などの条件を厳守することで、初めて非課税 혜택을享受できます。 4. 国民年金受給と健康保険被扶養者資格の維持 一生懸命働いて積み立てた国民年金をようやく受け取ることになった時、喜びも束の間、健康保険料の通知書を見て驚く高齢者が多くいます。退職後に子供の被扶養者として登録され医療費を節約していましたが、年金収入が増えたことで被扶養者資格を剥奪されるためです。国民年金の受給額が一定の基準を超えたり、固定資産税の課税標準基準に抵触したりすると、あっという間に地域加入者へと転換されます。毎月支払われる健康保険料の負担は想像以上に大きいため、退職設計時には年金受給額と資産を同時に管理する必要があります。収入と資産基準の微妙な違いによって数十万ウォンの健康保険料が追加で発生する可能性があるため、特別な注意が必要です。 子供の顔色をうかがわず老後を過ごそうと加入した年金が、逆に健康保険料の爆弾として返ってきたら、これ以上の理不尽なことはありません。実際に多くの退職者が、国民年金の受給時期を調整したり、住宅の名義を分散したりする方法で対策を立てています。関連制度の基準は毎年少しずつ変動する可能性があるため、定期的に関連情報を調べる勤勉さが必須です。退職専門家は、年金収入だけでなく金融収入や事業収入まで総合的に考慮してポートフォリオを組むべきだと助言しています。年齢を重ねるほど医療費支出が増えるのに、健康保険料まで増えれば生活費に大きな打撃を受けるため、事前に徹底して備える必要があります。 💡 核心ポイント国民年金の受給額が増えると健康保険の被扶養者資格を失う可能性があるため、総合的な収入管理が必要です。 5. グローバルトレンドと預金から投資型年金への転換 最近の海外家計資産の流れを見ると、伝統的な現金預金中心から株式やファンドなどの投資型商品へと急速にシフトしています。日本の場合、家計の株式および投資信託の保有残高が史上初めて保険と年金の残高を追い抜くという大変動が起きました。株式市場の上昇と多様な税制優遇型の少額投資制度が重なり合い、人々の資産管理のパラダイム自体が完全に変わったのです。韓国の投資家も、無条件に安全な預金だけが最高という固定観念から脱却し、年金商品の中でも積極的な投資を検討しています。物価上昇率より預金利子が下がる状況で、ただ座っていることは事実上資産が減少する結果を招きます。 もちろん老後資金という性質上、無条件にリスクの高い場所に全額投資することは禁物ですが、一定部分は投資型資産として運用しなければ資産価値を守れません。年金積立ファンドや変額年金などの商品を通じて、長期複利効果を享受し、グローバル経済成長の果実を分かち合うべきです。周囲の成功した投資家が長期投資の複利の魔法を享受しているのを羨むだけでなく、自分だけの資産配分戦略を練る必要があります。短期的な株価の上下に一喜一憂せず、10年以上寝かせておける余裕資金で年金投資を始めるのが正解です。変化する世界経済の波に合わせて、自分の退職資金の性質も柔軟に変化させなければ生き残れません。 💡 核心ポイント伝統的な預金の限界を克服するため、グローバルな流れに合わせた投資型年金の資産配分が重要です。 6. 成功した退職のための実戦年金保険活用戦略 これまで見てきた国民年金の追納、非課税条件、健康保険料の管理、投資型資産配分は、すべて成功した老後のための必須要素です。今後の経済環境はさらに予測しにくくなるため、退職資産運用計画を非常に鋭く磨き上げる必要があります。毎月入ってくる収入が一定でなくても、長期的な視点から年金保険の納付構造を維持する粘り強さが求められます。周囲の揺らぎに構わず、自分だけの財政原則を守る人だけが老後に経済的自由を享受できます。今日すぐに自分の年金加入状況を確認し、不足している部分が何かをチェックする行動力を発揮してみてください。遠い未来の老後まで私をしっかりと守ってくれる最も強力な盾は、まさに今日準備する賢い年金戦略です。 多くの人が退職準備を先延ばしにして、実際に年を取ってから後悔しますが、私たちは今この瞬間から変わることができます。少額でも継続的に納付し、制度の欠点を補っていったら、老後の生活は決して恐ろしくありません。専門家の助言を参考にする一方で、最終的な決定は自分の経済体力に合わせて慎重に行うことが最も賢明です。これから訪れる退職の時計に向かって、一歩ずつ落ち着いて歩んでいく皆さんの姿を応援します。今下す正しい選択こそが、数十年後に子供に頼らず堂々と生きられる最高の贈り物となるでしょう。 💡 核心ポイント徹底した事前準備と継続的な資産再編こそが、安定した豊かな老後を完成させる鍵です。 よくある質問 国民年金の保険料を納付できなかった期間がありますが、どうすればいいですか? 失業やキャリアの中断で納付できなかった期間がある場合、追納制度を利用して過去の保険料を納付し、加入期間を埋めることができます。 個人年金保険の非課税 혜택을受け려면どのような条件を満たす必要がありますか? 月次納付式商品を基準として10年以上維持する必要があり、税法で定められた納付期間と維持期間の要件をすべて満たす必要があります。 国民年金を受け取ると健康保険の被扶養者から外れる可能性がありますか? 年金受給額や固定資産税の課税標準が一定の基準を超えると、被扶養者資格を失い、地域加入者に転換されて健康保険料を納付する必要があります。 … Read more