IRP退職年金の税額控除限度額と株式型投資戦略まとめ
IRP退職年金口座を適切に活用すれば、毎年の年末調整で数十万ウォンに達する還付金を確実に受け取ることができます。会社員のキムさんは昨年、年金貯蓄に600万ウォンを拠出し、個人型退職年金に300万ウォンを追加して合計900万ウォンの限度額を埋め、そのおかげで今年100万ウォンを超える税額控除の恩恵を受けたと感嘆しました。多くの人々が単に退職金を預けておく口座程度にしか思っていませんが、実際には会社員にとって必須の資産形成手段として定着しています。確定拠出型制度とともに加入者の積立金が数十兆ウォンに達するほど、市場規模も非常に大きくなりました。最近では個人投資用国債や多様な上場指数ファンド(ETF)まで直接購入できるようになり、資産増殖の幅がさらに広がりました。今回の記事では、税額控除の恩恵から安全な資産運用方法まで詳しく見ていきましょう。 = IRP退職年金の税額控除限度額と株式型投資戦略まとめ 1. 小見出し 1. 小見出し IRP退職年金の概念と加入対象条件 個人型退職年金は、職場から受け取った退職一時金を口座に安全に保管したり、労働者が自ら追加で資金を拠出して老後資金として運用できる金融商品です。以前は退職する時しか作成できませんでしたが、現在は所得のある労働者や自営業者であれば誰でもいつでも加入できる代表的な老後準備手段となっています。身近な銀行や証券会社を通じて簡単に口座を開設でき、毎月一定額を自動振替にする方法で負担なくお金を貯めることができます。転職しても以前に積み立てた退職金を新しい口座にそのまま引き継ぐことができるため、資産管理が非常に便利です。特に所得が発生する期間中に継続的に資金を積み立てておけば、後に退職時に年金形式で受け取り、税負担を大幅に軽減できます。この制度をよく活用している会社員は、すでに若い頃から毎年 꾸준히拠出し、確かな退職資金を積み重ねています。 実際に会社員のパクさんは、転職するたびに前職の退職金を個人型退職年金口座に集めておき、退職後のための確かなベースキャンプを整えました。在職中に余裕資金が生じるたびに少しずつ追加拠出し続けたところ、想像以上に多くの金額が積み上がっていました。周囲の同僚にもこの口座の重要性を伝え、早期退職準備のパートナーとして共に歩んでいます。加入する際は金融会社ごとに手数料や運用可能な商品の種類が多少異なるため、慎重に比較して選ぶことが 좋습니다。最近では非対面で口座を開設すると運用手数料を免除するキャンペーンも多く、コストを節約しやすくなりました。初めて始める社会人であれば、少額でも毎月自動振替で拠出を始めることが最も賢い第一歩です。 💡 核心ポイントIRP退職年金は所得のある誰でも加入でき、転職時に退職金を集めて老後資金として運用する必須の口座です。 2. 小見出し 2. 小見出し 年金貯蓄とIRPの税額控除限度額を最大化する戦略 年金貯蓄口座と個人型退職年金を合わせると、年間最大900万ウォンまで破格の税額控除恩恵を受けることができます。年金貯蓄に600万ウォンを先に拠出し、退職年金口座に300万ウォンを追加して埋めると、正確に900万ウォンの限度額をすべて満たす構造が完成します。年間総給与が5,500万ウォン以下の労働者であれば、なんと16.5%の控除率が適用され、最大148万5,000ウォンという莫大な還付金を受け取れます。総給与が5,500万ウォンを超える会社員でも、13.2%の控除率で最大118万8,000ウォンの税金を節約できます。毎年年末調整シーズンに税金の爆弾を浴びてため息をついていた会社員たちが、この制度を知った後は毎年笑顔になる理由がまさにここにあります。 周囲のある会社員は毎年12月になると急いで銀行に駆け込み、不足している拠出額を埋めていましたが、今年は冬支度のように毎月75万ウォンの自動振替を設定しておきました。これにより、年末にまとまったお金が一気に出ていく資金圧迫を避けつつ、税額控除の恩恵を十分に受け取ることができます。夫婦で加入している場合、2人それぞれが限度額を埋めることができるため、家庭全体の税負担を半分に減らす魔法のような効果を得られます。ただし、年金口座のお金は退職前まで長期間拘束されるため、突然の住宅購入や医療費などの緊急事態が発生した場合の対策も事前に立てておく必要があります。関連法律で許可されている例外的な出金事由を事前に把握しておけば、危機的な状況でも賢く対処できます。税金還付金という確実な収益をまず確保して始めることになるため、資産形成の達人たちはまずこの口座から埋めると言います。 💡 核心ポイント年金貯蓄とIRPを組み合わせると、年間最大900万ウォンまで税額控除を受け、毎年大きな金額の還付金を確保できます。 3. 小見出し 3. 小見出し IRPのリスク資産70%限度額と株式型投資方法 個人型退職年金口座で株式型上場指数ファンド(ETF)などのリスク資産に投資できる比率は、総積立金の70%に制限されています。株式型商品に100%全額投資したいと注文を入れたが、ブロックされる経験をした投資家が少なくない理由がまさにこの規定です。残りの30%は必ず国債、預金、債券型上場指数ファンドなどの安全資産で埋めなければ、口座全体を正常に運用できません。老後資金を扱う安全な制度であるため、元本損失のリスクを最小化し、資産を安定して守るように設計された法的な安全装置です。しかし、この70%という比率をうまく活用すれば十分に高い収益率を得られるため、むしろ戦略的な資産配分が可能です。 投資傾向が攻撃的な会社員のチョイさんは、70%は成長性の高い国内外の株式型上場指数ファンドに、残りの30%は安全な債券型商品に組み入れてポートフォリオを構築しました。株式市場が揺らいでも、安全資産がしっかり支え役を果たしてくれるため、安心して長期投資を続けることができました。毎月配当金を支払う月次配当商品や半導体関連の優良銘柄を適切に混ぜて運用したところ、累積収益率は100%を大きく上回りました。もし株式比率をさらに高めたい場合は、安全資産30%の領域に株価下落防御力に優れた国内債券型上場指数ファンドを配置する方法で解決できます。無条件にリスクの高い商品ばかりを追うのではなく、法的限度額の中で最高の効率を出すことが、長期投資で勝利するための近道です。 💡 核心ポイントIRPはリスク資産70%と安全資産30%の比率を維持する必要があり、これにより安定性と収益率を同時に確保できます。 4. 小見出し 退職年金口座で楽しむ多様な投資商品活用術 最近の退職年金市場は、かつてのように預金だけに金を埋めていた時代とは完全に変わり、多様な金融商品を好みに合わせて選べます。確定拠出型や個人型退職年金口座内で個人投資用国債を直接購入できるようになり、長期投資家にとって新たな道が開かれました。これまで需要が比較的少なかった長期国債商品が年金口座に大量に流入し、安定した利子収益を期待できるようになりました。また、世界中の革新的産業に投資する各種上場指数ファンドを口座内で自由に売買できます。秋夕の賞与のような特別なまとまったお金が生じた時、半導体や月次配当商品を一度に購入して資産を増やしていく会社員も増えています。 実際にある投資専門家は、自分の退職年金口座に10本以上の多様な上場指数ファンドを組み入れ、徹底的に分散投資を実践しています。市場に莫大なバブルが膨らんで暴落が来ても、年金という長いスパンで見ているため揺るがず、積立購入を継続します。毎月入ってくる配当金を同じ商品に再投資する複利効果を楽しむうちに、資産規模が雪だるま式に膨らむのを目の当たりにしました。証券会社のアプリを活用すれば、タッチ数回で世界中の指数を追跡する商品を簡単に組み入れられ、通常の株式口座と変わらない利便性を誇ります。ただし、手数料体系や運用会社ごとの商品ラインナップが多少異なるため、自分に最も有利な証券会社を選ぶことが重要です。多様な金融商品を時機を捉えて切り替える能力を磨けば、退職後の生活がより豊かになるでしょう。 💡 核心ポイントIRP口座では、国債、株式型上場指数ファンド、月次配当商品など多様な金融商品を直接選んで投資できます。 5. 小見出し 中途解約条件と年金受給時の節税メリット 個人型退職年金口座に積み上がったお金は、老後資金という目的に合わせて運営されるため、原則として退職するまで出金が制限されます。しかし、人生を送る中で避けられない危機的状況に直面することはあり、法律で定められた例外事由に該当すれば中途解約や担保融資が可能です。無住宅者の住宅購入、全額保証金の準備、本人や家族の長期治療が必要な医療費、破産宣告や個人再生手続きなどが代表的な例外事由に属します。住宅取得という人生の大きな関門を越える際に、この口座にある資金の一部を活用できる点は加入者にとって大きな安心材料です。もちろん要件を厳格に審査するため、証明書類を徹底的に準備する必要がありますが、加入者を保護するための安全装置として理解すれば頼もしいものです。 退職年齢になり、積立金を一時金ではなく年金形式で分割して受け取ると、税負担を破格に減らすことができます。退職所得税を計算する際、年金受給期間が10年を超えると算出された税金の40%を減免され、10年を超えるとなんと50%まで減額されます。年金受給限度額内で受け取れば、年金所得税率である3.3%から5.5%の低い税率のみが適用されるため、総合所得税負担から完全に解放されます。周囲の退職者パクさんは、まとまったお金を一度に受け取って税金の爆弾を浴びかける直前でしたが、周囲の助言を聞いて10年間の年金受給方式を選択し、税金を大幅に節約しました。税金で出ていくはずだった貴重なお金をそのまま老後生活費に使えるようになったので、これ以上の節税の秘訣はありません。退職を控えているなら、無条件に一時金で引き出すのではなく、年金で長期間分割して受け取る計画を必ず立てるべきです。 💡 核心ポイントIRPは住宅購入や医療費など例外の場合に中途解約が可能で、退職後に年金で受け取ると税金を大きく節約できます。 6. 小見出し 統合年金ポータル活用と成功した退職準備の見通し 自分がこれまで複数の職場を経て積み立ててきた退職年金や個人型退職年金口座が、正確にどこにどれくらいあるのか知らない会社員が意外にも多いです。金融監督院が運営する統合年金ポータルサイトを利用すれば、自分が加入しているすべての年金の加入内訳と予想受給額を一目で確認できます。隠れていた自分の資金を見つけ出すだけでも、老後準備の最初のボタンを完璧に留めるようなもので、散らばっていた資産を一か所に集めるきっかけになります。毎年数十兆ウォン規模で急成長している退職年金市場で、自分の資産が正しく成長しているかを定期的にチェックする習慣が必要です。専門家は、今後退職時期が早くなるほど、年金口座を通じた資産管理が個人の経済的生存を左右するだろうと口を揃えています。 今まさに社会生活を始めた若年層から、退職が目前に迫った中年層まで、個人型退職年金口座は選択ではなく必須の生存戦略です。毎年年末調整還付金というアメを確保しながら、同時に未来の確かな老後資金を増やしていくこの魅力的なシステムを拒む理由はありません。今日すぐにスマホアプリを開いて自分の年金口座を開設し、毎月負担のない金額から自動振替を始めてみてはいかがでしょうか。小さな実践が積み重なり、数年後には莫大な資産の差を生み出し、退職後の生活を完全に変えてくれるでしょう。徹底した計画と継続的な実行力で、韓国の会社員誰もが成功した老後を迎えられることを心から応援します。今後さらに高度化される年金制度を積極的に活用し、豊かな未来を自ら切り拓いていってください。 💡 核心ポイント統合年金ポータルで散らばった年金を確認し、継続的に管理すれば、誰でも成功した老後資金を完成させることができます。 よくある質問 IRP口座は会社員でないと加入できないのですか? … Read more
預金利子計算機で税後実受取額を正確に計算する方法と隠れた利子の罠

預金利子計算機を活用すれば、銀行にまとまった預金を預けたり毎月貯蓄したりする際に、実際に手元に入る正確な税後実受取額を事前に把握できます。多くの人は、単に高い金利の数字だけを信じて貯蓄商品に加入し、想像より少ない利子に失望することが少なくありません。しかし、利子所得税と地方所得税を含む正確な利子計算方法を事前に知っていれば、不要な金利の誤解を避けることができます。今日は、預金と積立預金の違いから、税引前と税引後の利子計算方法、そして乗り換え状況での判断基準まで詳しく解説します。貯蓄計画を立てているすべての方にとって実用的な計算活用テクニックをこれから始めます。複雑な金融計算を簡単かつ明確に整理してご紹介します。 = 預金利子計算機で税後実受取額を正確に計算する方法と隠れた利子の罠 1. 定期預金と積立預金の違いと正しい預金利子計算機の活用法 1. 定期預金と積立預金の違いと正しい預金利子計算機の活用法 まとまった金額を一度に預ける定期預金と、毎月一定額を積み立てる積立預金は、利子が付く構造と計算方法において大きな違いがあります。定期預金はすでに貯めたまとまった資金を一定期間銀行に預ける商品であるため、初日から満期まで元本全体に利子が完全に適用されます。一方、積立預金はこれから毎月貯蓄するお金を少しずつ積み重ねていく方式のため、最終月に預けたお金にはほとんど利子が付きません。したがって、同じ金利であっても、積立預金の実際の利子収益は定期預金の半分程度に留まる場合が多いです。このような特性があるため、商品に加入する前に必ず預金と積立預金を区別し、積立額と期間を入力することで正確な結果が得られます。民間銀行や金融関連ウェブサイトが提供する計算機を使用する場合でも、こうした基本的な構造を理解しておくことでミスを防ぐことができます。単に金利が高いという理由で、積立預金の5パーセント商品が預金の3パーセント商品より必ずしも有利だと信じるのは危険な誤解です。実際に計算機で計算してみると、毎月分割して入れる積立預金よりも、まとまった金額を一度に預ける預金の方が利子計算上はるかに有利であることがわかります。 💡 キーポイント定期預金は元本全体に期間に応じた利子が付き、積立預金は積立時点によって利子が異なるため、計算方法の違いを正確に理解する必要があります。 2. 税引前利子と税引後利子の違いと15.4パーセント源泉徴収の秘密 2. 税引前利子と税引後利子の違いと15.4パーセント源泉徴収の秘密 預金利子計算機で計算してみると、画面に表示される税引前利子と通帳に実際に記載される税引後利子金額の間に違いがあり、戸惑いやすいものです。これは韓国の金融商品の利子収益には、利子所得税14パーセントと地方所得税1.4パーセントを加えた合計15.4パーセントの税金が源泉徴収されるためです。例えば、年利子が10万ウォン発生した場合、そのうち1万5,400ウォンが税金として差し引かれ、最終的に8万4,600ウォンしか受け取れません。信用金庫や民間銀行の商品説明書に記載されている高い金利は、ほとんどが税引前基準であるため、必ず税後実受取額を自分で計算してみる必要があります。税金を差し引いた実際の収益を正確に知ることで初めて、他の金融商品との客観的な収益率比較が可能になります。一部の優遇条件やマイルポイント付与などの特典を提供する商品もありますが、結局は現金として入ってくる利子収益の正確な規模が基本です。大韓航空マイルを提供する預金商品のように特別な特典がある場合でも、税金控除後の価値を慎重に検討する必要があります。 💡 キーポイント預金利子には合計15.4パーセントの税金がかかるため、計算機を通じて必ず税後実受取額を確認する必要があります。 3. 既存の預金を解約して乗り換える際の利子損失の検討 3. 既存の預金を解約して乗り換える際の利子損失の検討 市場に金利の高い新商品が出たとて、安易に既存の預金を解約して乗り換える行動は、むしろ損失を招く可能性があります。既存の預金を中途解約する場合、これまで蓄積された約定利子を放棄したり、はるかに低い中途解約利子が適用されたりするためです。結局、新しく加入する商品で追加的に受け取れる利子が、既存の預金を解約して放棄する利子よりも多い場合でなければ、真の意味での乗り換えとは言えません。高金利商品を見つけたとき、無条件に解約ボタンを押すのではなく、まず計算機を探すことが決定的な理由となるのはまさにここです。満期までの残り期間と新商品の金利差を数値で比較することで初めて、自分の資産を守る賢い選択が可能になります。会社員のキム氏は、昨年加入した預金の金利に満足できず解約しようとしていましたが、計算機で計算してみたら考えが変わりました。中途解約手数料と残り期間を計算したところ、今解約するとむしろ手元に残るお金が減ることがわかったためです。 💡 キーポイント高金利商品に乗り換える際は、中途解約で放棄する利子と新たに得る利子を計算機で比較し、実益を検討する必要があります。 4. 預金者保護法による1億ウォン限度額と安全な資産分散管理 銀行や信用金庫に預金を預ける際は、金利だけでなく、預金者保護法に基づく元本と利子の保証限度額も同時に考慮する必要があります。現在、法的に保護される限度額は、同一金融機関内で元本と所定の利子を合算して1億ウォンまでと設定されています。したがって、余裕資金が1億ウォンを超える場合は、一つの金融機関にすべて集中させるのではなく、複数の銀行に分散して預けることが安全です。同じ金融グループの系列会社であっても、法人事業主体が異なる場合はそれぞれ個別に1億ウォンまで保護を受けられるため、構造をよく把握する必要があります。預金利子計算機で利子を含めた総額が1億ウォンを超えていないか事前に確認する習慣は、貴重な資産を守る確かな盾になります。安全性が検証されていない高金利商品に安易にまとまった資金を預けて不安に怯えるよりも、保護限度額内で健全な機関を選ぶことが優先です。計算機で利子収益を最大化すると同時に、元本の安全地帯を構築する知恵が必要です。 💡 キーポイント預金者保護限度額である1億ウォンを超えないよう資産を分散し、計算機で総額を管理することが安全です。 5. 特販商品と優遇金利条件を慎重に検討する 市場でよく見られる青年未来積立預金や各種特販商品は、高い金利を掲げて加入者を誘惑しますが、隠れた条件をよく見極める必要があります。優遇金利を受けるために実績条件を満たそうとすると、かえって不要な消費や追加費用が発生し、実質収益率が低下する可能性があります。自動振替回数やクレジットカード利用実績、アプリの出席チェックなどの条件が、自分の普段の生活パターンに合っているかを計算機を通じて検証する必要があります。条件達成が難しくて基本金利のみ適用される場合であれば、むしろ通常の定期預金や安定した商品に加入する方が時間と労力を節約できます。様々な金融チャネルから溢れ出るおすすめ情報に惑わされず、自分の実際の積立余力に合わせて計算機で計算する姿勢が重要です。主婦のパク氏は、10パーセントに達する信用金庫の特販積立預金に加入しようとしていましたが、優遇条件を満たすための付随費用の方が高いことに気づきました。結局、複雑な条件のない通常の銀行の定期預金にまとまった資金を預け、安心して利子を受け取っています。 💡 キーポイント高い特販金利の裏に隠れた優遇条件と付随費用を慎重に検討し、実質的な利子収益を計算する必要があります。 6. 将来の金利変動に備える賢い貯蓄戦略 今後の基準金利変動の推移に応じて、預金と積立預金のどちらに比重を置くかを事前に戦略を立てておく姿勢が不可欠です。金利が下落する時期には、満期が長い定期預金で金利を事前に確定しておく方が有利で、上昇期には短い回転型の預金が賢明です。毎日変わる金融市場のトレンドを安易に追いかけるよりも、自分の資金必要時期に合わせて貯蓄期間を分ける分散投資が答えです。今後訪れる金融環境の変化の中でも、預金利子計算機は自分の資産の将来価値を測る最も確実なツールであり続けます。今すぐスマートフォンやパソコンを起動し、自分の預金と積立預金の税後利子を直接計算して、確かな資産管理の第一歩を踏み出してみてください。徹底した計算と準備こそが、高騰する物価の中で自分の通帳の実質価値を守る唯一の武器です。専門家は、今後も預積金商品の金利が微妙に調整される可能性が高いため、頻繁に計算機を活用する習慣を推奨しています。小さな利子差が積み重なって大きな資産の格差を生みうることを常に心に留め、賢い貯蓄生活を続けていくべきです。 💡 キーポイント金利変動の時期に合わせて預金と積立預金の比重を調整し、計算機で将来の収益を継続的にチェックする必要があります。 よくある質問 預金利子計算機を使用する際、税後利子と税引前利子はどのように異なりますか? 税引前利子は税金を控除する前の総利子金額であり、税後利子はそこから利子所得税と地方所得税を合わせた15.4パーセントを差し引いた実際に受け取る金額です。 積立預金と預金の利子計算方法はなぜ異なりますか? 預金は元本全体を最初から最後まで預けるため完全な利子が付きますが、積立預金は毎月分割して積み立てるため、お金が入った期間に比例して利子が計算され、総利子が少なくなります。 預金者保護法で保護される金額は元本のみですか? 預金者保護法は、同一金融機関ごとに元本と所定の利子を合算して最高1億ウォンまで保証するため、計算機を通じて利子を含む総額がこの限度額を超えていないか確認する必要があります。 既存の預金を解約して高金利商品に乗り換える際に何を確認すべきですか? 中途解約によって放棄しなければならない既存の利子と、新しく加入する商品で得る追加利子を比較し、実際に得をするかどうかをまず計算機で検討する必要があります。 =

預金利息計算機で税後利息を計算する方法と預金・積立金の違いを完全解説

まとまったお金を銀行に預ける際、まず預金利息計算機を使わなければ、実際に手元に入る金額がいくらになるか把握するのは困難です。多くの人が単に金利の数字が高いという理由だけで商品を選定しますが、実際に計算機で計算してみると、想像とは異なる結果に直面することがあります。例えば、積立金の金利が預金よりも高く見えて加入したものの、実際の利息計算上では不利になるケースも生じます。この記事では、預金と積立金の正確な違いとともに、税後利息を簡単に計算する方法を詳しく解説します。初めて貯金を始める方でも理解しやすいよう、具体的な事例を挙げて説明いたします。複雑に感じられていた利息計算の式を、誰でも分かりやすく解き明かしますので、最後までお付き合いください。 = 預金利息計算機で税後利息を計算する方法と預金・積立金の違いを完全解説 1. 定期預金と積立金の明確な違い 1. 定期預金と積立金の明確な違い 一度にまとまった金額を預ける定期預金と、毎月一定額をコツコツ積み立てる積立金では、利息が付与される仕組みに大きな違いがあります。定期預金は最初から大きな金額が投入されるため、期間全体を通じて元本に対する利息が満額積み上がります。一方、積立金は最初の月に入れたお金を除き、毎月積み立てる元本が徐々に減少していく形をとります。そのため、同じ金利を前提としても、実際に受け取る総利息は積立金よりも定期預金の方がはるかに多くなるケースがほとんどです。こうした構造的な違いを理解せずに、高い金利の数字だけを見て安易に加入すると、失望しやすいです。西民金融振興院や市中銀行の予定受取額計算機も、まさにこの点を区別して入力するように設計されています。したがって、自分の資産状況がまとまった金額の形なのか、毎月積み立てる形なのかをまず把握することが重要です。 💡 核心ポイント定期預金と積立金は資金の性質と利息が付与される仕組みが異なるため、預入形態に合った商品を選ぶ必要があります。 2. 預金利息計算機の活用が必須な理由 2. 預金利息計算機の活用が必須な理由 高金利商品を見つけたからといって、既存の預金を解約して乗り換える行動は、むしろ損を招く可能性があります。既存商品を中途解約した際に発生する利息の損失と、新しい商品から得られる利息を綿密に比較する必要があります。実際に計算機で計算せず、勘だけで判断すると、新しい商品に移った結果、かえって利息が減ってしまうケースを経験することになります。ニュース記事でも言及されているように、新しい商品で追加的に受け取れる利息が、既存の預金を解約して放棄する利息よりも多い場合でなければ、本当の乗り換え成功とは言えません。また、市中銀行の預金金利と信用金庫(サッチンギンハンク)の特販商品を比較する場合も、計算機による数値比較は不可欠です。複雑な数式を自分で解く必要はなく、インターネット上の計算機に数字を入力するだけで、1秒で答えが出ます。 💡 核心ポイント金利比較や商品の乗り換えを行う際は、勘ではなく必ず計算機を使って実益を計算すべきです。 3. 税後利息を計算する具体的な方法 3. 税後利息を計算する具体的な方法 銀行で預金に加入する際に案内される金利は、税金を一切引いていない税前金利であるケースがほとんどです。私たちが実際に口座で受け取るお金は、利息所得税14%と地方所得税1.4%を合わせた合計15.4%が源泉徴収された金額です。例えば、1,000万ウォンを年利4%で1年間預けた場合、税前利息は40万ウォンですが、ここから15.4%を差し引きます。税金として6万1,600ウォンが差し引かれるため、実際に手元に入る税後利息は33万8,400ウォンになります。このように、税金控除額を事前に計算しないと、満期時に想定していた金額と異なり、驚いてしまう可能性があります。預金利息計算機を使えば、こうした税後実受取額を一目で確認できるため、資金計画を立てやすくなります。 💡 核心ポイント預金利息には合計15.4%の税金が課されるため、必ず税後実受取額を基準に計算すべきです。 4. 預金者保護限度額と安全な貯蓄戦略 国内の金融機関にお金を預ける場合、預金者保護法に基づき、元本と利息を合わせた額で1人あたり最高1億ウォンまで保護を受けることができます。過去には保護限度額が5,000万ウォンでしたが、関連制度の改善により、より安心して貯蓄できる環境が整えられました。ただし、この限度額は同一の金融会社の本店と支店をすべて合算した金額基準であるため、注意が必要です。異なる金融会社に分散して貯蓄すれば、会社ごとにそれぞれ保護限度額が適用されるため、安全性を高めることができます。余剰資金が1億ウォンを超える場合は、すべて一か所に集中させるのではなく、複数の銀行に分けて預けるのが賢明です。預金利息計算機で各銀行の利息を計算しながら、資産を安全に分散する戦略を立ててみてください。 💡 核心ポイント預金者保護限度額は1人あたり1億ウォンなので、資金が大きい場合は複数の金融機関に分けて預ける必要があります。 5. 特別な特典を提供するユニークな預金商品 最近では、単純な現金利息以外にも特別な付加特典を提供するユニークな預金商品が登場し、注目を集めています。代表的なものとして、航空会社マイルを積算してくれる預金商品があり、長距離旅行を計画している人たちに人気です。1億ウォンを1年間預けると一定水準のマイルを受け取れるため、現金利息の代わりにビジネスクラスへのアップグレードを狙う人が多いです。こうした商品は、マイルの価値を換算してみると、通常の定期預金よりも実用的な効用が大きい可能性があります。したがって、自分のライフスタイルに合わせて、現金利息と付加特典のどちらがより有利かを計算するプロセスが必要です。賢い金融消費者は、単純な金利だけでなく、こうした付加的な価値まですべて考慮して商品を選択します。 💡 核心ポイント現金利息の代わりに航空マイルなどを提供するユニークな商品は、個人の活用目的によって価値が変わります。 6. 賢い預金・積立金運用のためのアドバイス これまで、預金利息計算機の必要性、税後利息の計算方法、そして多様な貯蓄戦略まで綿密に検討してきました。今後も金利の変動に応じて有利な商品は変わり続けますが、その都度正確な計算は選択ではなく必須となります。安易に周囲の噂に頼るのではなく、自分のまとまった金額の規模と貯蓄期間に合わせて、自ら計算機を使う習慣を身につけるべきです。小さな違いが積み重なって大きな資産を成すように、税後利息や税金まで考慮する細やかさが、資産運用成功への近道です。来る満期日を賢く管理し、安全に資産を増やしていく楽しさをぜひ体験してみてください。今日学んだ内容を基に、自分の預金・積立金計画をもう一度見直す時間を設けてみてください。 💡 核心ポイント徹底した事前計算と自分に合った商品選択が、資産を安全かつ迅速に増やす最も確実な方法です。 よくある質問 預金利息にかかる税金は正確に何パーセントですか? 一般的な預金利息には、利息所得税14パーセントと地方所得税1.4パーセントを合わせた合計15.4パーセントの税金が源泉徴収されます。 現在の預金者保護限度額はどれくらいですか? 預金者保護法に基づき、元本と利息を合わせた額で1人あたり最高1億ウォンまで安全に保護を受けることができます。 預金と積立金、どちらの商品の利息が多いですか? 同じ金利条件であれば、まとまった金額を一度に預ける定期預金が、毎月積み立てる積立金よりも総利息の面ではるかに有利です。 既存の預金を解約して高金利商品に乗り換える際、何を重視すべきですか? 新しく加入する商品で受け取る追加利息が、既存の預金を中途解約して放棄する利息よりも多いかどうかを必ず検討すべきです。 =

預金利子計算機で税後利息を計算する方法と定期預金・積立預金の違いを徹底解説

まとまったお金を貯めたり運用したりする際、まず預金利子計算機を使わないと、後で税後の金額を見てがっかりしがちです。多くの人は金利の数字だけを見て、積立預金の5%は定期預金の3%より必ず得だと信じていますが、実際に受け取る金額を計算してみると全く異なる結果になることもあります。銀行にお金を預ける前に、定期預金と積立預金の利息計算方法を正確に理解しておかないと、不要な損失を防げません。この記事では、預金利子計算機の使い方から定期預金と積立預金の違い、そして中途解約時に考慮すべき事項まで詳しく解説します。複雑な計算プロセスを経なくても、利息所得税を含む正確な実受取額を把握するコツをすべて公開します。普段から資産運用に興味があった方であれば、今日の内容を通じて自分の資産をより賢く増やすきっかけを作ることができます。 = 預金利子計算機で税後利息を計算する方法と定期預金・積立預金の違いを徹底解説 1. 定期預金と積立預金の違いと選択基準 1. 定期預金と積立預金の違いと選択基準 まとまったお金を一度に預ける定期預金と、毎月一定額をコツコツ積み立てていく積立預金は、資金の性質によってアプローチが全く異なります。すでに1,000万ウォンや1億ウォンのようなまとまったお金を持っているなら、当然定期預金に一度に預ける方が利息計算上ははるかに有利です。一方、社会人経験が浅い人が毎月給料から50万ウォンずつ貯めていく状況であれば、積立預金を選んで種銭を増やしていくべきです。西民金融振興院や市中銀行の定期・積立預金予想受取額計算機も、まさにこの点を区別して、納入額と期間を入力するよう構成されています。単に「年利5%」という文字に惑わされて、毎月積み立てる積立預金だけに頼り切ると、実際に手元に入る利息は想像より少なくがっかりすることもあります。したがって、自分が持っているお金が一度に運用すべきまとまったものか、これからコツコツ貯めるべき少額かをまず把握することが重要です。定期預金は元本不変型の商品で、加入時に決まった金利が満期まで固定されるため、資産を安全に増やすのに適しています。積立預金は積立型の商品で、毎月元本は増えますが、実際に預け入れられていた期間は徐々に短くなるため、総利息は定期預金よりはるかに少なくなります。例えば、1年間毎月100万ウォンずつ入れる積立預金の実際の預け入れ期間は平均して6ヶ月に過ぎないことを念頭に置く必要があります。そのため、金利自体は積立預金の方が高いように見えても、実際の利息額を計算してみると定期預金の方が圧倒的に多いという事実がわかります。 💡 キーポイントまとまったお金は定期預金に一度に入れ、少額は積立預金で貯めるべきで、実際の預け入れ期間を考慮して利息を計算する必要があります。 2. 預金利子計算機を活用した税後利息の計算方法 2. 預金利子計算機を活用した税後利息の計算方法 銀行口座に記帳される利息は、私たちが一般的に考える税引前利息ではなく、各種税金を差し引いた税後利息である点を必ず覚えておきましょう。韓国の預金利息には、利息所得税14%と地方所得税1.4%が加算され、合計15.4%というかなりの金額が源泉徴収されます。例えば、年利3%で1,000万ウォンを1年間預けた場合、税引前利息は30万ウォンですが、ここから15.4%を差し引くと、実際に口座に入ってくるお金は大幅に減ります。自分で手計算するのは複雑で頭が痛いので、ポータルサイトや金融プラットフォームが提供する預金利子計算機を使うのが最も便利です。預金利子計算機に預け入れ金額、預け入れ期間、適用金利を入力するだけで、税引前利息、利息所得税、そして最終的な税後実受取額まで一目瞭然で表示されます。時折、優遇金利やマイル特典を提供する特別預金商品に加入する場合でも、預金利子計算機は強力な武器になります。1年に1億ウォンを預けて現金の代わりに大韓航空マイルを受け取る商品に加入するなら、長距離旅行の計画と比較して実益を検討する必要があります。マイルの価値と税後利息を換算して計算機で試算することで、ビジネスクラスアップグレードが実際に得かどうかを正確に判断できます。税金を差し引いて実際に手元に入るお金がいくらなのかを透明に確認することで、資産管理計画を誤差なく立てることができます。 💡 キーポイント預金利息には合計15.4%の税金が課されるため、預金利子計算機を通じて税後実受取額を事前に確認する必要があります。 3. より高い金利の商品を発見した場合の乗り換え判断基準 3. より高い金利の商品を発見した場合の乗り換え判断基準 既存に加入している預金の金利が年2%なのに、偶然年4%台の高金利特販商品を見つけたら、誰でも心が揺らぐものです。この時、無造作に既存の預金を解約して乗り換えボタンを押す前に、必ず計算機で損益を試算する必要があります。既存商品を中途解約した際に発生する中途解約利息の損失と、新しい商品で追加で受け取る利息を綿密に比較するプロセスが不可欠です。満期まで数ヶ月しか残っていない場合、中途解約手数料と利息減額のため、むしろ満期を迎える方がはるかに得なことが多いです。逆に、加入してから間もなく、金利差が2%ポイント以上ある場合は、解約して乗り換えるのが賢い選択になる可能性があります。実際に、会社員のキムさんは昨年加入した預金を解約し、最近新しく出た高金利商品に乗り換えようとして、計算機で試算した後、考えを変えました。すでに数ヶ月間蓄積された利息を放棄して中途解約利率を適用されると、新たに得られる利益よりも損失の方が大きいことを後から気づいたからです。このように、高金利商品という言葉に惑わされて衝動的に動くのではなく、冷静に数字を計算する姿勢が資産運用の成否を分けます。銀行アプリやオンライン計算機を活用して、残り期間で受け取れる利息を両方に代入して見れば、損益は1秒で判明します。 💡 キーポイント高金利商品に乗り換える際は、中途解約損失と新しい利息収益を計算機で比較し、実益を検討する必要があります。 4. 預金者保護限度額1億ウォン時代の安全な分散投資 金融機関にお金を預ける際は、利子率も重要ですが、大切な元本を完全に守るための安全装置である預金者保護制度を必ず確認する必要があります。貯蓄銀行や市中銀行などの金融会社ごとに、元本と一定の利息を合わせて最大1億ウォンまで国家が保護してくれる制度が堅実に支えています。もし余剰資金が2億ウォンを超える場合は、一か所に全部入れず、1億ウォンずつに分けて異なる金融会社に預けるのが安全です。同じ金融会社内でも、法人や商品性質によって合算されるか別途保護されるかの構造を綿密に検討しないと、不測の事態を予防できません。高い金利だけを追いかけ、弱小の貯蓄銀行にまとまったお金を全部預けて不安に震えるよりも、預金者保護限度額の中で安全に運用するのが上策です。安全性が確保された状態で預金利子計算機を使って各金融会社の税後利息を比較すれば、収益率と安定性を同時に確保できます。最近では貯蓄銀行も4%台の魅力ある金利を提示して顧客獲得に力を入れており、限度額内の分散投資の実効性がさらに高まっています。資産を貯めることと同じくらい守ることも重要なので、預金者保護限度額という安全網を常に頭に留め、貯蓄計画を立てるべきです。不安定な経済状況の中でも、賢い貯蓄者は分散投資を通じて利息と元本をどちらも安全に守り出しています。 💡 キーポイント元本と利息を安全に守るため、金融会社ごとの預金者保護限度額である1億ウォンを基準に分けて預ける必要があります。 5. 積立預金利息計算の秘密と月複利の虚実 積立預金の利息は、定期預金と異なり、毎月納入する元本それぞれについて残り日数を計算して適用するため、想像より利息が少ないと感じます。毎月50万ウォンずつ1年間、年利4%の積立預金に入れた場合、実際に受け取る利息は、元本が1年間完全に運用された利息の半分程度に過ぎません。そのため、多くの人が積立預金の利息計算方法を誤解し、自分が稼いだお金に対してなぜこんなに利息が少ないのか不思議に思うことが多いです。積立預金計算機を直接使ってみると、1ヶ月目に入れたお金は12ヶ月分の利息を受け取りますが、最後の月に入れたお金はたった1ヶ月分の利息しか付かない構造を簡単に理解できます。このため、種銭がある程度貯まった状態では、積立預金よりも定期預金やパーキング口座などを活用する方が資金効率の面ではるかに有利です。月複利商品だからといって必ずしも良いわけではなく、単利商品との実際の利息差を計算機で比較してみると、想像より微々たるものであることが多いです。金融商品説明書に書かれた華やかな文言に惑わされるのではなく、預金利子計算機を通じて元本と期間を正確に代入してみる習慣を身につけるべきです。毎月出ていく固定支出と貯蓄余力を考慮し、自分に最も適した納入周期を設定して、利息収益を最大化する必要があります。小さな利息差でも1年、2年と積み重なると大きな差になるため、計算機を使う小さな手間を惜しんではいけません。 💡 キーポイント積立預金は実際の預け入れ期間が短いため利息が想像より少ないので、計算機を通じて正確な受取額を事前に確認する必要があります。 6. 賢い資産管理のための必須習慣 今日のように金利が頻繁に変動し、様々な特販商品が 쏟아出される時代には、預金利子計算機を熟練して扱う能力こそが資産運用の実力です。無造作に周りの噂に頼ったり、銀行員の言葉だけを信じて加入するのではなく、自分で数字を計算して、自分の手で税後利息を確認する習慣を身につけるべきです。小さな違いが積み重なって大きな資産になるように、綿密に利息を計算し、税金を節約する過程が、結局、経済的自由への確実な近道になります。これからも新しい金融商品が出るたびに慌てず、預金利子計算機を起動して税引前と税後の金額を比較するスマートな消費者であってほしいと願います。自分の資産を安全に守り、最も高い収益をもたらす最良の選択は、結局、徹底した計算と分析から生まれます。今すぐ預金利子計算機を活用して、眠っている自分の資産の隠れた利息を見つけ出し、充実した資産運用生活を始めましょう。 💡 キーポイント金融商品加入前に自分で利息を計算する習慣を身につけ、資産を安全かつ賢く増やしていく必要があります。 よくある質問 預金利息に課される税金は正確にいくらですか? 一般的な預金利息には、利息所得税14%と地方所得税1.4%を合わせて合計15.4%の税金が源泉徴収されます。 積立預金の利息が定期預金よりずっと少ない理由はなぜですか? 積立預金は毎月元本が増えますが、実際に預け入れられていた期間は徐々に短くなるため、実際の総利息は定期預金より少なく計算されます。 預金者保護限度額はどのくらいまで適用されますか? 同一の金融会社ごとに元本と一定の利息を合算して、最大1億ウォンまで国家が安全に保護してくれます。 既存の預金を解約して高金利に乗り換える際に何を参考にすべきですか? 中途解約時に放棄しなければならない既存の利息と、新しい商品で受け取る追加の利息を計算機で比較し、実益の方が大きい場合のみ乗り換えるべきです。 =

ウリ金融、2036年まで30億ウォン投資し国家代表の有望選手を育成

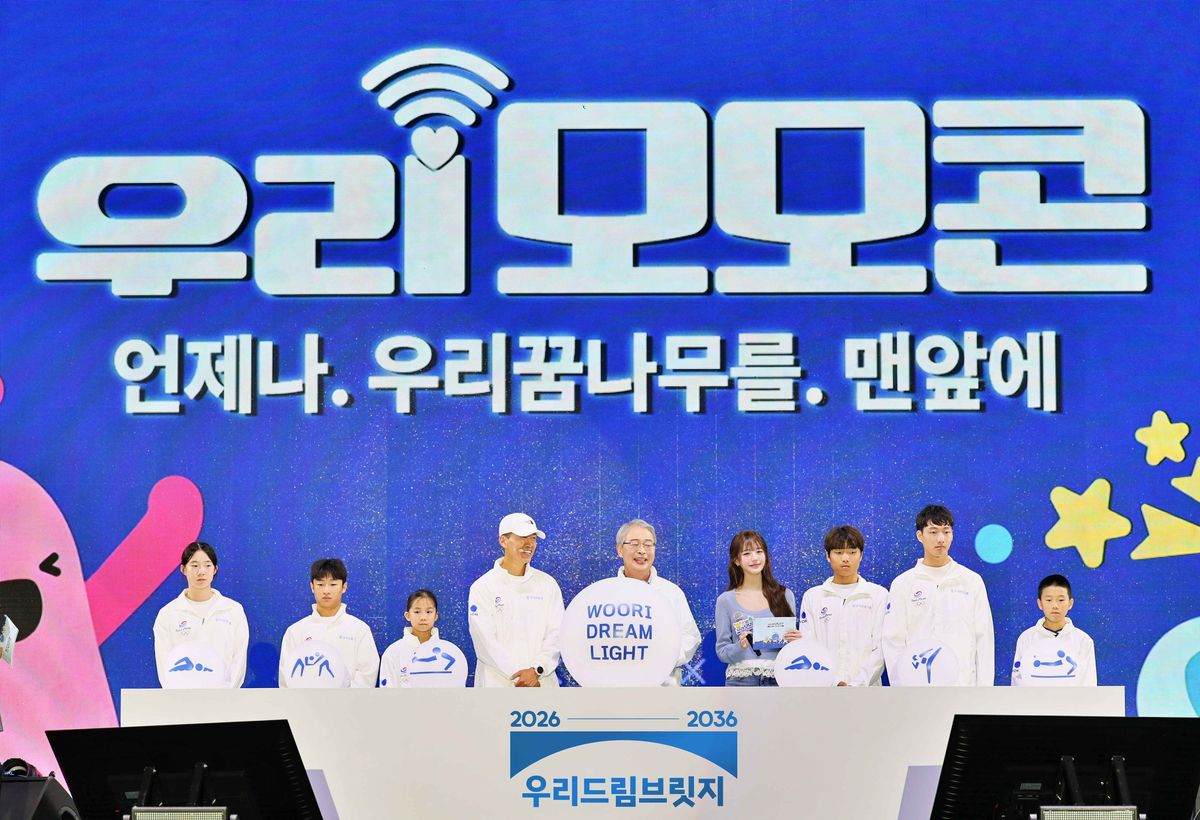
ウリ金融グループは、経済的な困難の中でもスポーツを諦めない有望な選手たちのために、2036年まで総額30億ウォンを支援する大規模な長期育成事業を本格推進します。最近、果川(ファチョン)のソウルランドで開催された大規模音楽フェスティバルの現場で、イム・ジョンヨン(林鍾龍)ウリ金融会長は、新たなスポーツ社会貢献事業「ウリ・ドリーム・ブリッジ(우리드림브릿지)」の始動を公式に宣言し、未来の国家代表育成に対する強い意志を示しました。今回の事業は単なる一時的な支援を超え、毎年60名の有望選手を体系的に発掘し、環境的な制約なく運動にのみ専念できるよう支援する実質的な支えとなる役割を担います。例年と異なり、公演とテーマパークを組み合わせ、大衆から熱い支持を得た今回のイベントには、有名歌手やウリ銀行の顔である放送人までが 뜻을一つにし、分かち合いの意味を一段と輝かせました。読者の皆様も、周囲の困難な環境の中で夢を育む若い選手たちが無事に実を結ぶよう、温かい目と応援を送っていただければ幸いです。今後、私たちの社会がどのように未来世代の夢を力強く支えられるのか、具体的な支援計画と感動的な現場の裏側を詳しくお伝えします。 = ウリ金融、2036年まで30億ウォン投資し国家代表の有望選手を育成 1. ウリ・ドリーム・ブリッジ事業の誕生背景 1. ウリ・ドリーム・ブリッジ事業の誕生背景 ウリ・ドリーム・ブリッジは、経済的な理由で運動を中断する危機に直面した若い選手たちを救うため、ウリ金融が野心的に準備した中長期の社会貢献プロジェクトです。韓国を輝かせることができる優れた才能を持っていても、直ちに私教育費や機材購入費が不足し夢を諦めなければならない青少年の悲しい話は、私たちの身近で珍しくありません。実際に多くの体育有望選手が、中高生の頃にトレーニング費用を負担できず中道放棄を悩み、毎晩涙を流しているという統計は、私たちの社会が解決すべき大きな課題です。このような現実を直視した企業側は、一時的なイベントではなく、実に10年という長い時間をかけて隠れた人材を継続的に発掘し支援する方式を選びました。毎年厳格な審査を経て選定された60名の学生は、成人して国家代表に成長するまで安定した環境で汗を流す機会を得ることになります。才能はあるが境遇が厳しい子供たちが、実力だけで評価され世界舞台に堂々と立つよう支援することが、今回のプロジェクトの最も核心的な目標です。困難な環境の選手たちが思う存分トレーニングできる基盤が整いました。単なる金銭的支援を超え、子供たちの夢を繋ぐ橋になろうとする意志が際立っています。 💡 核心ポイントウリ金融は、経済的に困難な有望選手のために、10年間にわたり毎年60名を支援するウリ・ドリーム・ブリッジ事業を開始しました。 2. 果川ソウルランドで開催された2026 ウリ モモコンの現場 2. 果川ソウルランドで開催された2026 ウリ モモコンの現場 京畿道果川にあるソウルランドは、19日に国民全体の善い影響力が集まる巨大な祭りの場へと変貌し、数多くの観客の歓声を誘いました。今年で4回目を迎えた今回の音楽フェスティバルは、従来の枠組みを大胆に打ち破り、楽しい公演とスリル満点のテーマパークを組み合わせ、訪問客に忘れられない週末の思い出を提供しました。現場を訪れた観客たちは、有名アーティストたちの情熱的なステージを全身で楽しむと同時に、アジア大会に出場した韓国選手団への熱い応援メッセージを惜しみませんでした。会場各所に設けられた非営利団体ゾーンでは、分かち合いの価値を直接体験し、寄付に参加する足が続き、祭りの意味を一段と深くしました。家族単位で出かけた市民たちは、子供の手を引いて意義深い寄付活動に参加し、企業が主導する善い影響力の真の価値を肌で感じました。単に楽しむだけのイベントにとどまらず、社会の疎外された隣人および未来世代を見つめる複合文化空間へと進化했다는点で大きな好評を博しています。テーマパークと音楽公演が調和し、家族全員が楽しめる祭りとなりました。現場を訪れた観客たちは自然と寄付と分かち合いの価値を学び、意義深い一日を過ごしました。 💡 核心ポイントテーマパークと公演を組み合わせる2026 ウリ モモコンは、分かち合いと応援の熱気で満ちていました。 3. イム・ジョンヨン会長とスターたちの意義深い出会い 3. イム・ジョンヨン会長とスターたちの意義深い出会い 新たなスポーツ社会貢献事業の始まりを告げる公式宣言式ステージには、イム・ジョンヨン会長をはじめ、大衆の愛を受ける有名人たちが一緒に上がり、大きな話題を集めました。ウリ銀行のブランドアンバサダーとして活動中の人気放送人チャン・ウォニョン氏と、普段から継続的な善行で「寄付の天使」という異名を得た歌手シェン氏が、ステージに並んで拍手を受けました。彼らは、若い選手たちが夢を諦めないよう支援する頼もしい助力者役を自負し、現場に集まった数多くの観客から熱い歓声と支持を引き出しました。イム・ジョンヨン会長は挨拶を通じて、今回のイベントが単なる分かち合いを超え、スポーツが組み合わされた形で一段階進化했다고強調し、特別な感慨を述べました。ステージに上がったスターたちも、有望選手たちが後日太極マークを付けて世界舞台で活躍する姿を心から期待し、温かい激励のメッセージを伝えました。有名人たちの善い影響力が大衆の参加を引き出し、それが再び社会的価値の創出につながる好循環の構造が現場で完璧に証明されました。人気放送人や歌手たちが大挙して出席し、イベントの意味をさらに輝かせてくれました。社会的責任を果たそうとする企業の意志とスターたちの善行が出会い、大きな感動を与えました。 💡 核心ポイント宣言式にはイム・ジョンヨン会長とチャン・ウォニョン、シェンなどの有名人が一緒に出席し、有望選手たちを応援しました。 4. 2036年まで続く30億ウォンの巨大な約束 4. 2036年まで続く30億ウォンの巨大な約束 ウリ金融が発表した今回の長期支援計画は、一時的な宣伝イベントにとどまらず、2036年まで実に10年間にわたり総額30億ウォンを投入する大規模プロジェクトです。毎年選抜される60名のスポーツ有望選手たちは、単発的な支援ではなく、継続的な管理と 맞춤형支援を通じて、安定して技量を磨ける環境を保証されます。運動選手が国家代表に成長するまでには、数多くの機材交換費用や合宿費用など莫大な経済的投資が不可欠です。家庭の事情が難しくこれらの費用を負担できなかった有望選手たちにとって、10年間の安定した財政的裏付けは、渇いた大地に降る恵みの雨のような貴重な機会ではないでしょうか。企業のこのような長期的な投資哲学は、短期的な成果に執着せず、韓国の未来の体育界を黙々と支えようとする真摯さを示す部分です。2036年という具体的な目標年を設定したため、今後輩出される数多くの青少年国家代表選手たちの活躍がすでに期待を集めています。10年という長い時間をかけて継続的に支援する方式であるため、より実効性が高いです。経済的な困難で涙を流していた有望選手たちに、最も確実な支えが生まれました。 💡 核心ポイント2036年までの10年間に総額30億ウォンが投入され、毎年60名の選手を確実に支援します。 5. スポーツ有望選手の発掘と育成の重要性 5. スポーツ有望選手の発掘と育成の重要性 韓国がスポーツ強国として定着するためには、非人気競技や基礎競技で汗を流す若い選手たちへの関心が絶対に必要です。大衆のスポットライトを浴びるプロ競技と異なり、直ちに目立たない場所で未来を準備する有望選手たちは、常に深刻な予算不足と劣悪な環境に苦しんでいます。幼少期の経験と体系的なトレーニングは、選手の生涯の技量を左右する最も重要な時期であり、この時の支援の有無が国家スポーツ競争力を決定づけます。今回始動した育成事業は、サッカーや野球のような大衆的な競技だけでなく、支援が切実に必要な多様な基礎競技の人材まで均等に発掘できるよう設計されました。困難な環境を乗り越え世界頂上に立った伝説的な選手たちの逸話のように、今日の小さな支援が明日のオリンピック金メダリストを生み出す奇跡になる可能性があります。社会全体が、未来の国家代表たちが誇りを持ってトレーニングできる土壌を耕していかねば、真の体育強国の名声を継承することはできません。非人気競技と基礎競技の有望選手たちに公平な機会が与えられる契機となります。幼い頃から体系的な支援が、韓国スポーツの未来を明るくする鍵です。 💡 核心ポイント基礎競技と疎外された有望選手たちへの体系的な支援が、国家スポーツ競争力を高めます。 6. 私たちの社会が作り出す善い影響力の未来 6. 私たちの社会が作り出す善い影響力の未来 企業の積極的な社会貢献活動は、単なる企業イメージ向上を超え、社会全体の温度を高め、疎外された隣人に希望を届ける重要な原動力です。今回のウリ金融の長期育成プロジェクトのように、ある企業が10年という長いスパンで未来世代に投資する姿は、他の企業にも良い見本として作用します。物質的な豊かさの中でも依然として死角に置かれ、夢を諦める青少年がいないよう、私たち皆が周囲を細かく見回すべき時です。読者の皆様も、周囲の若い選手たちが流す汗の意味を覚えておき、彼らが韓国の名前を付けて世界舞台に立つまで温かい応援を送っていただければ幸いです。今後もこのような模範的な社会貢献事業がさらに活発化し、数多くの青少年が自分の限界を超えた奇跡を作ってくれることを心から願います。韓国を牽引する主役たちが環境に屈せず、堂々と夢に向かって疾走できるよう、私たち皆の継続的な関心と愛情をお願いします。企業の長期的な投資と大衆の温かい関心が出会い、美しい社会を作ります。未来の国家代表たちが思う存分夢を伸ばせるよう、私たち皆で応援しましょう。 💡 核心ポイント企業の長期的な社会貢献は、青少年に希望を与え、私たちの社会をより健全にします。 よくある質問 ウリ・ドリーム・ブリッジ事業とはどのような事業ですか? … Read more

預金利子計算機で税後利子を計算する方法と預金・積立預金の違いを完全解説

まとまったお金を銀行に預けたり、毎月貯金を始めたりする際、まず預金利子計算機でシミュレーションしないと、実際に手元に入る金額を見てかなり驚くことになります。銀行が宣伝している金利の数字だけを信じて安易に契約してしまい、税金を引かれた後に思ったより少ない利子に失望する人は非常に多いです。例えば、年利4%という魅力的な金利の商品に加入しても、税金や預入期間によって実際に受け取れる額は、頭の中で単純に計算した金額と大きく異なるのが常です。この記事では、預金と積立預金の明確な違いを 살펴보고、預金利子計算機を100%活用して税後利子を正確に算出するコツを徹底的に掘り下げます。既存の契約商品を中途解約してより高い金利の商品に乗り換えるべきか悩んでいる方々にとっても、非常に実用的な助けとなるでしょう。複雑に感じられていた利子計算の原理を知れば、自分の資産をより賢く増やせる確かな目利きが身につきます。 = 預金利子計算機で税後利子を計算する方法と預金・積立預金の違いを完全解説 1. 定期預金と積立預金の本質的な違い 1. 定期預金と積立預金の本質的な違い まとまったお金を一度に預ける定期預金と、毎月一定額をコツコツ積み立てていく積立預金は、資金の性質からして全く異なります。西民金融振興院や市中銀行の預金・積立預金予想受取額計算機も、この2つの商品を厳格に区別し、入金方法と期間を入力するように設計されています。定期預金はすでに貯めた大きなお金を一定期間そのまま銀行に預ける方式なので、元本が最初から最後まで完全に利子を生み出します。一方、積立預金は初月に入れたお金を除き、毎月入金する元本の預入期間がどんどん短くなるため、実際に付く総利子は預金よりもはるかに少なくなります。よく「積立預金の金利が5%で預金の金利が3%なら、積立預金の方が絶対に有利だ」と誤解しがちですが、計算機で計算してみれば真実が明らかになります。毎月50万ウォンずつ1年間積み立てる積立預金と、600万ウォンというまとまったお金を最初から預金に預けた場合を比較すると、利子計算上の有利不利が明確に分かれます。積立預金は毎月お金を分割して入れるため、元本が長く残る定期預金と比較して、総利子額は想像以上に少なく算出されます。したがって、自分が持っているお金が一度に運用できるまとまったお金なのか、それとも毎月の給与から天引きして貯めるべき貯蓄性資金なのかを把握することが最優先です。 💡 コアポイント定期預金はまとまったお金を一度に預けるため利子が多く付きますが、積立預金は毎月分割して入金するため、実際の総利子額は積立預金の金利数字より低く感じられることがあります。 2. 預金利子計算機の基本的な使い方 2. 預金利子計算機の基本的な使い方 金融商品に加入する前に、市中銀行のホームページやポータルサイトにある預金利子計算機を開き、仮に金額を入力してみる習慣が必要です。計算機画面に預ける元本、貯蓄期間、適用される年利を順に入力すると、おおよその予想利子額がすぐに表示されます。ここで最も注意して見るべき点は、画面に表示される金額が税引き前(税抜)か税引き後(税込)かを明確に区別することです。銀行が提示する金利はほとんどが税引き前基準なので、私たちが実際に口座で受け取るお金は利子所得税を引かれた金額です。短期旅行資金やまとまった資金の計画を立てる際、税引き前金額だけを信じて予算を立てると、実際の受取額との誤差で困ることになりかねません。正確な数値を把握するためには、計算機下部の単利または複利の条件まで丁寧にチェックして進むことが賢い態度です。毎月利子が元本に合算される複利商品か、満期時に元本と利子をまとめて受け取る単利商品かによって、最終的な受取額が変わります。 💡 コアポイント預金利子計算機を使う際は、銀行が提示する税引き前金利と税引き後実受取額の差を必ず区別して入力し、確認する必要があります。 3. 利子に課される恐ろしい税金の実態 3. 利子に課される恐ろしい税金の実態 預金利子計算機で計算した結果の中で、最も大きな割合を占め、私たちの意気込みを挫ける要素はまさに税金です。大韓民国で発生する利子所得には、例外なく利子所得税14%とそれに伴う地方所得税1.4%が加算され、合計15.4%が源泉徴収されます。例えば、銀行で1年間頑張って運用して100万ウォンの利子が発生した場合、そのうち15万4千ウォンは税金としてそのまま差し引かれます。結局、自分の口座に実際に反映されるお金は84万6千ウォンとなり、利子所得税の威力を実感する瞬間です。このような税金構造のため、表面的な金利が高く見えても、15.4%の枷から逃れなければ実益が落ちる 수밖에ありません。一般課税ではなく非課税貯蓄商品や、税金優遇特典を受けられる組合法人預金などに目を向けるべき決定的な理由はまさにここにあります。預金利子計算機機能の中で、税金タイプを一般課税から非課税に変更してみると、実受取額がどれだけ劇的に変わるかを直接目で確認できます。 💡 コアポイント預金利子には、利子所得税14%と地方所得税1.4%を合わせた合計15.4%の税金が源泉徴収され、実受取額を減らします。 4. 既存の預金を解約して乗り換えることの得失 金利が上昇し続ける時期や、周囲でより高い金利の特販商品を見つけたとき、既存の預金を解約して乗り換えるべきか深く悩むことになります。ニュースや周囲の噂だけを聞いて安易に既存の預金を解約すると、これまで積み重ねてきた中途解約金利が適用されるため、かえって損をする可能性があります。新たに発見した高金利商品で追加で受け取れる利子が、既存の預金を中途解約することで放棄しなければならない利子よりも多い場合、初めて乗り換えが得になる取引となります。高金利商品を偶然見つけたとしても、焦って解約ボタンを押す前に、必ず先に計算機でシミュレーションすべき理由がここにあります。中途解約時に適用される金利は想像以上に非常に低いため、満期まで数ヶ月しか残っていない場合は、満期まで待つ方がはるかに有利なことが多いです。したがって、残りの預入期間中に受け取る利子と、新しい場所に移動した際に発生する利子および税金を丁寧に比較する分析力が必須です。 💡 コアポイント既存の預金を解約して高金利商品に乗り換える際は、中途解約損失額と新商品の追加利子を計算機で徹底的に比較する必要があります。 5. 特販商品とマイレージ預金の隠れた計算方法 最近では、現金利子の代わりに大韓航空などの航空会社のマイレージを積立してくれるユニークな預金商品まで登場し、消費者の目を惹いています。1億ウォンという巨額を1年間預けると、数十万マイルに交換できるため、長距離旅行を計画している人々に人気があります。ビジネスクラスアップグレードを狙う旅行マニアたちは、銀行窓口で座って、利子の代わりにどれだけマイレージを受け取れるか計算機を一生懸命叩いています。しかし、マイレージの換算価値を現金利子と比較したとき、果たして経済的にどれだけ得なのか冷静に検証する過程が欠かせません。一般的な預金利子計算機では、このような付加特典を数値化するのが難しいため、マイレージの市場価値を直接ウォンに換算して検討する必要があります。航空券の価格と座席アップグレードに必要なマイレージコストを徹底的に逆算して初めて、銀行のマーケティング戦略に振り回されず賢い選択ができます。 💡 コアポイントマイレージを支給する特販預金商品は、単純な現金利子と航空券の価値を比較する別途の計算プロセスを経る必要があります。 6. 預金者保護限度額と資産配分戦略 いくら利子が多いと言っても、銀行が破産すれば大切な元本を失う可能性があるため、預金者保護制度を必ず念頭に置く必要があります。現在の大韓民国では、元本と所定の利子を合わせて1人当たり最高1億ウォンまで国家が安全に保護するシステムを備えています。したがって、1億ウォンを超える巨大な資金を預金に入れる際は、一つの銀行にすべて集中させるのではなく、複数の金融機関に分けて預ける戦略が安全です。安全な第1金融圏の市中銀行から貯蓄銀行まで金利比較を終えたら、預金者保護限度額内で分散投資することが資産管理の基本原則です。今後の金利変動の推移を落ち着いて見守りながら、まとまったお金は定期預金に固定し、余裕資金は積立預金で増やしていく習慣を身につけてください。今日からでも銀行アプリやポータルサイトの計算機を積極的に活用し、自分の資産の隠れた利子を徹底的に見つけて、賢く確保することを強くお勧めします。 💡 コアポイント預金者保護限度額である1億ウォンを基準に、複数の銀行に分散預け、安全に利子を増やしていく資産配分戦略が必要です。 よくある質問 預金利子計算機に表示される金額と実際の口座に入ってくる金額が違うのはなぜですか? 計算機に表示される金額は、税金を引く前の税引き前利子の可能性が高く、口座には利子所得税15.4%が控除された税引き後金額が入ってくるためです。 定期預金と積立預金のうち、どちらに預ける方が利子の面で有利ですか? まとまったお金がすでに準備できていれば、毎月分割して入れる積立預金よりも、最初から一括で預ける定期預金の方が利子計算上はるかに有利です。 預金を中途解約すると利子は全く受け取れないのですか? 全額を受け取れないだけで、加入期間に応じて設定される低い中途解約金利が適用されるため、満期まで維持するよりも大きな損失を被ることになります。 =

2026년 예금 이자 계산기 활용법과 세후 수령액 계산 총정리

목돈을 은행에 맡길 때 예금 이자 계산기를 미리 사용하지 않으면, 실제로 통장에 입금되는 금액을 보고 크게 실망하기 쉽습니다. 예금 금리가 연 3%라고 해서 내가 넣은 원금 전체에 그 이율이 온전히 적용되는 것도 아니고, 국가에서 떼어가는 세금까지 고려하면 최종 수령액은 생각보다 줄어들기 마련입니다. 작년에 열심히 모은 종잣돈 3,000만 원을 정기예금에 넣으려다 계산을 대충 하는 바람에 이자 … Read more

預金利息計算機の活用法:税後利息の計算と乗り換えのコツ

預金利息計算機を活用すれば、銀行にまとまった預金を預けた際に実際に口座に入る税後利息額を、わずか数秒で正確に確認できます。多くの人は、単に金利の数字だけを見て契約し、後になって予想より少ない利息を受け取りがっかりすることがあります。この記事では、預金と積立預金の利息計算方法の違いから、税金の控除率、そしてより高い金利の商品に乗り換える際に考慮すべき重要な基準まで、すべてを詳しく解説します。普段から貯蓄計画を立てており、正確な受取額が気になっていた方にとって、この記事の内容を最後まで読むことは大きな助けとなるでしょう。複雑な計算過程を経なくても、自分の資産を賢く増やすための有益な情報を一つずつ紐解いていきます。 = 預金利息計算機の活用法:税後利息の計算と乗り換えのコツ 1. 定期預金と積立預金の利息計算における決定的な違い 1. 定期預金と積立預金の利息計算における決定的な違い まとまった金額を一度に預ける定期預金と、毎月一定額を分割して積み立てる積立預金では、利息が付与される仕組みに大きな違いがあります。定期預金は最初に預けた全額に対して、約定期間中ずっと利息が付くため、計算は比較的シンプルです。一方、積立預金は最初の月に預けたお金は12ヶ月間利息が付きますが、最後の月に預けるお金はわずか1ヶ月分の利息しか付きません。したがって、表面に記載されている金利が同じであっても、実際に手元に入る総利息は預金が積立預金よりもはるかに多いという事実を覚えておく必要があります。 実際に、毎月50万ウォンを1年間積み立てる積立預金と、600万ウォンを一度に預ける定期預金の利息を比較すると、結果は全く異なります。積立預金の場合は、毎月積み立てる元本の預入期間が徐々に短くなるため、単純計算で定期預金の利息の半分程度にしかなりません。そのため、周囲では金利が高いという理由だけで積立預金に固執するのではなく、まとまった資金がある場合は定期預金で運用する方が有利です。預金利息計算機にそれぞれの条件を直接入力して見ると、こうした金額の差が一目で確認でき、より確実な理解が得られます。 💡 核心ポイント定期預金は全額に期間全体の利息が付きますが、積立預金は積立時点によって期間が異なり、実際の受取利息に大きな差が生じます。 2. 税引前利息と税後利息の隠れた罠 2. 税引前利息と税後利息の隠れた罠 銀行が案内する金利は、ほとんどが税金を一切差し引いていない税引前基準であるため、実際の受取額とは差が出ざるを得ません。韓国の金融法上、一般課税基準では利息所得税14%と地方所得税1.4%を合わせて合計15.4%が源泉徴収されます。例えば、年利で100万ウォンが計上されたとしても、そこから15万4,000ウォンが税金としてそのまま差し引かれる構造です。 したがって、預金利息計算機を使用する際は、必ず税後利息の項目を確認し、実際に自分の口座に入る金額がいくらになるかを正確に把握する必要があります。場合によっては、非課税商品や低税率課税の恩恵を受けられる組合員預託金などの条件がある場合、税制優遇設定を適用してみることができます。税金の控除率を事前に計算せずに予算を立てると、満期時に予想した金額と異なり、戸惑う状況に陥ることがあります。常に税後実受取額を基準に貯蓄目標を立てる習慣を身につけることが、資産管理の第一歩です。 💡 核心ポイント銀行の利息には利息所得税と地方所得税を合わせた合計15.4%の税金がかかるため、必ず税後金額を確認しなければなりません。 3. 高金利商品への乗り換え前に計算機を使う 3. 高金利商品への乗り換え前に計算機を使う 既存の預金の金利に満足できず、より高い金利の新商品に乗り換えようとする際、安易に解約してしまうと大きな損失を被る可能性があります。既存の預金を中途解約すると、これまで蓄積された約定利息を放棄するだけでなく、不利な金利である中途解約利率が適用されるためです。新たに発見した商品で追加的に得られる利息が、既存の商品を解約して失う利息よりも確実に多い場合でなければ、利益にはなりません。 会社員のキム氏は、昨年加入した2%台の預金を解約し、最近発売された4%台の商品に乗り換えるべきか悩んだ末、自ら計算機で試算しました。中途解約により放棄する利息と、残りの期間で受け取れる利息を綿密に比較した結果、むしろ損をするという結論に至りました。このように、高金利商品を見つけたからといって、安易に解約ボタンを押す前に、残りの預入期間と利息の差額を徹底的に検討する必要があります。綿密な計算過程を経なければ、数ヶ月かけて貯めた利息を一瞬で無駄にしてしまう愚かな選択をしてしまう可能性があります。 💡 核心ポイント既存の預金を中途解約して乗り換える際は、放棄する利息と新たに得られる利息を比較する計算過程が不可欠です。 4. 預金者保護限度額と安全な資産配分戦略 一つの金融機関に元本と利息を合わせて最大50万ウォンまで保護されるという事実を知っている人は多いですが、最近制度が強化されました。預金者保護限度額が1億ウォンに引き上げられたことで、一つの機関により多くのまとまった資金を安全に預けられる環境が整いました。しかし、依然として不安が残る場合は、複数の銀行に分けて預ける分散投資戦略を立てることが賢明な方法です。 預金利息計算機で各銀行の金利を比較した後、保護限度額である1億ウォン以内に分割して加入すれば、元本損失のリスクを完全に遮断できます。特に第二金融圏である信用金庫などは、市中銀行よりも金利が少し高い分、その分だけ安定性を慎重に見極める姿勢が必要です。大切な資産を守るためには、無条件に高い金利だけを追い求めるのではなく、預金者保護の枠組みの中で最大の効率を出すことが重要です。様々な銀行の商品条件を一目で比較し、安全かつ利益をもたらす最適なポートフォリオを完成させてみてください。 💡 核心ポイント預金者保護限度額である1億ウォンを念頭に置き、複数の銀行に資産を分散して安全に預ける戦略が必要です。 5. マイルージ連動特別預金商品の活用法 最近では、現金利息の代わりに航空会社のマイルを積算してくれるユニークな形態の預金商品が登場し、旅行好きな人々の注目を集めています。例えば、1億ウォンという大きなまとまった資金を1年間預けると、数十万マイルに相当する特典を現金利息の代わりに受けられる構造です。長距離旅行を頻繁に行い、ビジネスクラスへのアップグレードを狙っている人にとっては、通常の現金利息よりもマイルの換算価値がはるかに高い可能性があります。 このような商品に出会った際、単にマイルの提供数だけでなく、現金利息との経済的価値を綿密に比較する計算能力が必要です。マイル1マイルあたりの価値をウォンに換算したとき、既存の定期預金の税後利息金額よりも実際に大きな利益になるかどうかを徹底的に検討すべきです。航空券価格の変動や自身の実際の旅行パターンを考慮し、どの特典がより有利かを判断する過程が、成功した資産運用を生み出します。普段からマイルをコツコツ貯めて特別な旅行を夢見ている方にとって、こうした個性的な預金商品も良い選択肢となるでしょう。 💡 核心ポイント現金利息の代わりに航空会社のマイルを支払う預金商品は、マイルの経済的価値を現金と比較して見る必要があります。 6. 成功したまとまった資金の運用のための実践ガイド 金融環境は頻繁に変化するため、最新の金利情報を基に自ら資金計画を立てる能力がますます重要になっています。今後、基準金利の変動に伴い、市中銀行の預金・積立預金商品の条件は引き続き変化し、それに合わせた対応が必要です。周囲の噂や不確実な噂に頼るのではなく、自ら計算機を使って自分の資産の将来価値を確認する習慣を身につけるべきです。 0.1%という小さな差に見える金利や税金控除率も、積み重なると1年後の口座残高を完全に変える強力な力を発揮します。今日からでも、給与や余剰資金が発生するたびに預金利息計算機を積極的に活用し、最も有利な貯蓄商品を探してみてください。賢い計算と徹底的な計画こそが、不確実な経済状況の中で自分の資産を確実かつ堅実に守り、増やすための最も確実な武器です。皆さんの成功した資産管理を応援し、今日学んだ内容を基に明日すぐに実践してみてください。 💡 核心ポイント金利の変化に動じず、自ら計算機を活用して最適な貯蓄計画を立てる実践的な姿勢が重要です。 よくある質問 預金利息にかかる税金は正確に何パーセントですか? 一般課税基準では、利息所得税14%と地方所得税1.4%を合わせて合計15.4%が源泉徴収されます。 積立預金の利息が定期預金より少ない理由は何か? 定期預金はまとまった金額全体に1年間ずっと利息が付きますが、積立預金は毎月積み立てる時点によって預入期間が短くなるためです。 既存の預金を解約して乗り換える際に確認すべきことは何か? 中途解約で放棄する利息と、新しい商品で得られる利息を比較して、実際に利益になるかどうか計算して見る必要があります。 預金者保護限度額はどれくらいですか? 一つの金融機関ごとに、元本と利息を合わせて最大1億ウォンまで預金者保護法により安全に保護されます。 =

預金利子計算機の活用術と税後受取額を正確に計算する方法

まとまった資金を銀行に預ける際に預金利子計算機を活用すれば、税後の実際の受取額を正確に把握し、より有利な資産運用の選択を行うことができます。多くの人が、単に金利の数字が高いという理由だけで商品を選んだ結果、実際に手元に入る金額を見て失望することが少なくありません。この記事では、預金と積立預金の構造的な違いから、税金の控除方法、そして実際に計算機を使って損失を減らす実践的なコツまで、すべて詳しく解説します。複雑な金融用語に圧倒される必要はなく、日常的な事例を通じて誰でも簡単に理解できるように説明します。今日から銀行商品に加入する際、安易に署名するのではなく、まずこのツールを起動する習慣をつけてみてください。小さな違いが積み重なり大きな資産を作る第一歩は、まさにここにあります。 = 預金利子計算機の活用術と税後受取額を正確に計算する方法 1. 定期預金と積立預金の計算方法の違い 1. 定期預金と積立預金の計算方法の違い 定期預金は、すでに貯めたまとまった資金を一度に一定期間銀行に預ける商品であり、積立預金はこれから毎月貯蓄するお金を少しずつ積み重ねていく商品です。したがって、両商品は利子が積み上がる原理や計算方法に大きな違いがあるため、それぞれに適したツールを使用する必要があります。例えば、1,000万円のまとまった資金がある場合、これを定期預金に一度に入れるのと、毎月分割して積立預金に入れるのでは、最終的な利子収益に大きな差が生じます。積立預金の場合は、毎月入金する元本が口座に留まる期間がそれぞれ異なるため、実際に適用される利子は預金よりもずっと少なく感じられます。多くの人が5%という積立預金の金利だけを見て、必ず得になると信じていますが、実際に計算機で計算してみると、まとまった資金を一度に入れた預金よりも利益が少ない場合があります。 이러한構造的な違いを正確に理解しないと、銀行の高い金利マーケティングに騙されて貴重な機会を逃すことになります。積立預金は毎月お金を分割して入金するため、期間に基づく加重平均を考慮する必要があり、預金は元本が全期間にわたり完全に維持される特性があります。そのため、シミュレーションを実行する際、入力する値と方法を正確に区別して初めて、誤った情報に振り回されなくなります。周囲の知人が積立預金の方が有利だと言っていたのに、実際の受取額を見て驚くケースを目にする理由も、まさにこの計算の盲点にあります。今後は周囲の言葉だけに頼らず、計算機を活用して自分の元本がどのように増えるのかを自分の目で直接確認する姿勢が必要です。 💡 核心ポイント定期預金と積立預金は元本が留まる期間が異なるため、利子の計算方法と実際の収益も全く異なります。 2. 税金控除を反映した税後利子の計算 2. 税金控除を反映した税後利子の計算 銀行が案内する金利はほとんどの場合、税引き前の基準であるため、実際に口座に入る金額を知るためには、必ず税金を控除した値を求めなければなりません。韓国の預金利子には、利子所得税14%と地方所得税1.4%を加えた合計15.4%という決して少なくない金額が源泉徴収されます。例えば、1年間頑張って貯めて100万ウォンの利子収益が発生したと仮定しても、税金として15万4,000ウォンがそのまま差し引かれます。結局、私たちが手にする実受取額は84万6,000ウォンとなるため、この税金計算を漏らせば資金計画に大きな支障が生じる可能性があります。一般課税商品かどうか、あるいは非課税や低率課税の対象かどうかによって最終金額が変わるため、この部分も慎重に確認する必要があります。市販のほとんどの計算機は税引き前利子と税後利子を同時に表示しますが、稀に税引き前金額のみを大きく表示する場合もあるため注意が必要です。特に貯蓄銀行や市中銀行の特販商品に加入する際、利子所得税を除外して計算すると、後で予想した金額と異なることに驚きやすくなります。したがって、金融商品の加入画面で目ざわりに見積もるのではなく、正確な数値を入力して税後金額を確認する習慣をつけましょう。税金を差し引くと予想より収益が減るため、より良い条件を探す努力が決して無駄ではないと気づかされます。 💡 核心ポイント預金利子には合計15.4%の税金が課されるため、必ず税後受取額を基準に資金計画を立てなければなりません。 3. 既存の預金を解約して乗り換える場合の損益計算 3. 既存の預金を解約して乗り換える場合の損益計算 より高い金利の商品が出たからといって、必ずしも既存の預金を解約して乗り換えることが得であるかどうかを検討することは、非常に重要なプロセスです。すでに加入した預金の中途解約利率は約定利子よりもはるかに低いため、途中で解約するとこれまで積み上げた利子をほぼ放棄しなければなりません。新しく出た商品で追加で受け取れる利子が、既存の預金を解約して放棄する利子よりも確実に多い場合でなければ、本当の意味での乗り換えにはなりません。実際に計算機で計算してみると、中途解約手数料と利子損失を負担して新しい商品に移行した際に、むしろ損失が出るケースが非常に多いです。高金利商品を見つけた際、安易に解約ボタンを押すのではなく、まず計算機で損益を検討する冷静さが必要です。社会人初期の頃、筆者もより高い金利の広告を見て安易に既存の預金を解約し、大きな利子損失を被った痛い経験があります。もしその時、事前に計算機を使って利子損失額と新商品の収益を比較していれば、絶対にそのような選択はしなかったでしょう。銀行員の勧誘やオンライン上の噂に揺らぐことなく、客観的な数字と計算結果だけを信じることで、貴重な資産を守ることができます。今後は新しい商品の加入機会が生まれたら、既存契約の残存期間と中途解約利率を慎重に代入してみる習慣を維持してみてください。 💡 核心ポイント既存の預金を解約して新商品に乗り換える際は、放棄する利子と新たに得る利子を必ず比較しなければなりません。 4. まとまった資金管理のための最適な預入期間の設定 定期預金に加入する際、期間を6ヶ月にするか、1年あるいはそれ以上にするかは、全体の利子収益を左右する核心的な要素です。金利変動の時期が到来した際、長期間資金が拘束されていると、より高い金利の商品が出ても機会を逃すリスクが発生します。逆に、期間が短すぎることに固執すると、満期ごとに再加入する手間が生じ、基準金利が下落した際に打撃を受けます。預金利子計算機に様々な期間を代入してみると、自分の資金計画の柔軟性と収益性を同時に満たす最適な点を見つけることができます。例えば、結婚や住宅購入などまとまった資金が必要な時期が明確であれば、そのスケジュールに合わせて満期を設定するのが最も賢明です。周囲を見渡すと、必ずしも最も長い3年物の商品に加入して、突然の資金必要性のために中途解約してしまう残念な事例を頻繁に見かけます。中途解約をすると、約束された利子の半分も受け取れず、元本をようやく取り戻す場合が多く、資産運用の意味が薄れます。したがって、自分の将来のキャッシュフローを事前に予測し、分散預入を行うか、期間を分けて加入する戦略を立てることが有利です。計算機を使って1年物2回と2年物1回の違いを事前に比較してみると、どの選択が自分の人生により適しているかが明確になります。 💡 核心ポイント資金使用計画と金利変動の可能性を考慮し、預入期間を戦略的に設定することで損失を防ぐことができます。 5. 特販商品とマイル付与預金の比較分析 最近では、単に現金利子を与えるだけでなく、特別な特典やマイルを積算してくれる斬新な預金商品も次々と登場しています。例えば、1億ウォンを1年間預けると大韓航空のマイルをたっぷり付けてくれる商品は、旅行愛好家の心を躍らせました。長距離フライトを計画し、ビジネスクラスへのアップグレードを目標とする人であれば、現金利子の代わりにマイルがどれだけ得であるかを計算機で計算したくなります。しかし、マイルの価値を換算した際に、実際の現金利子よりも劣る場合もあるため、慎重な比較分析が不可欠です。特販商品という華やかな修飾語に惑わされず、自分が実際に享受できる特典の実利を検討することが重要です。銀行が提供する付加サービスや提携特典は、個人のライフスタイルによって価値が大きく異なる要素を含んでいます。普段飛行機に乗らない人にとって、マイル預金はむしろ高い現金利子を与える普通預金よりもはるかに劣る選択になります。逆に、よく旅行に行く人であれば、マイルの換算価値が税後利子を超えた瞬間、莫大な利益を得る可能性があります。このような時こそ、主観的な感情から離れ、正確な数値に換算してくれる計算ツールを活用する知恵が必要です。 💡 核心ポイントマイルや特別特典を提供する預金商品は、個人のライフスタイルに合わせて実際の価値を換算して比較しなければなりません。 6. 賢い資産管理のための預金活用戦略 効果的な資産管理のためには、一か所にすべての資金を集中させるのではなく、分散投資と徹底した計算を並行する習慣をつけなければなりません。預金者保護法により、元本と利子の合計で1億ウォンまで安全に保護されるため、この限度を超えないように分散して預けるのが安全です。複数の銀行の金利比較と税後受取額の計算を事前に終え、最も有利な条件を見つけて行動する金融消費者だけが資産を守ることができます。経済状況が急変する時期ほど、感情に流されず客観的なデータに基づいて行動する人が最終的な勝者になります。今日学んだ計算活用術を基盤に、来る満期日にはより賢く、賢明な金融生活を楽しんでみてください。今後、新しい金融商品が次々と登場するたびに、慌てず落ち着いて数字を計算する余裕を持っていただければと思います。小さな利子差でも、長期間複利で積み重なれば、私たちの資産規模を完全に変える奇跡を生み出します。今すぐスマートフォンやパソコンを起動して、保有している資金の税後利子受取額を直接計算してみる実践を始めてみてください。皆さんの真面目な貯蓄習慣に翼を与えてくれる最高の助っ人は、正確な情報を提供してくれる計算機です。 💡 核心ポイント分散預入と徹底した税後計算を習慣化し、安全かつ有利な資産増殖を実現しなければなりません。 よくある質問 預金利子に課される税金は正確にいくらですか? 一般課税基準では、利子所得税14%と地方所得税1.4%を合わせて合計15.4%が源泉徴収されます。 定期預金と積立預金、どちらを選ぶのがより有利ですか? まとまった資金がすでにあれば、定期預金に一度に入れる方が利子計算上ははるかに有利であり、毎月少額を貯めなければならない場合は積立預金を利用すべきです。 既存の預金を中途解約して乗り換える際に確認すべきことは何ですか? 既存の預金を解約する際に放棄しなければならない利子と、新しい商品で得られる追加利子を比較し、純利益が残るかどうか必ず確認しなければなりません。 預金者保護の限度額はどのくらいまで安全ですか? 同一の金融機関内で、元本と利子を合算して最高1億ウォンまで国家によって安全に保護を受けることができます。 =

キム・チャンヨル 暴言謝罪論争まとめ 30年ぶりにサインとともに伝えた真心

歌手のキム・チャンヨルが、約30年前に自分に対して荒い言葉を浴びせられたというあるネットユーザーの暴露投稿に直接訪れ、謝罪とともに自筆サインを渡したことで、オンライン上で大きな話題を呼んでいます。かつて人気グループのメンバーとして経験したエピソードが、数十年の時を経て当事者間の温かい和解につながったという点で、多くの人々に新鮮な衝撃を与えています。私たちが幼い頃に経験した理不尽で悔しい記憶が、時を経て思いがけない慰めとして返ってくる映画のような出来事が実際に起きたのです。この記事では、今回の事件の具体的な内容から、これまでキム・チャンヨルが経験してきた様々な言動の論争まで、漏れなく取り上げていきます。果たして30年という長い時を越えて、どのような経緯があったのか、これから詳しく見ていきましょう。 = キム・チャンヨル 暴言謝罪論争まとめ 30年ぶりにサインとともに伝えた真心 1. 30年ぶりに届いた劇的な謝罪 1. 30年ぶりに届いた劇的な謝罪 最近、ネットユーザーの交流スペースに、幼い頃に経験した理不尽なエピソードを打ち明ける投稿が上がり、大きな注目を集めました。投稿者は、かつて特別な人気を誇っていたグループの公演を見るために観光ナイトクラブの現場を訪れた際、傷ついたと告白しました。知人の助けを借りて控室の前で待っていたところ、当時メンバーだったキム・チャンヨルと遭遇したそうです。幼い心でファンとして近づきサインを求めたものの、返ってきたのは温かい歓迎ではなく、荒い罵倒だったと記憶していました。この事件は、投稿者にとって長い間消えない深い傷となり、他の歌手を好きになるきっかけにもなりました。 しかし、この投稿が世間に知られると、全く予想外の奇跡が起きました。当事者であるキム・チャンヨルが直接その投稿に現れ、投稿者へ心からの申し訳なさを伝えたのです。長い言い訳や言い訳をする代わりに、自分の自筆サインが入った写真とともに、短いが重みのある謝罪を伝えました。投稿者は、数十年経ってから加害者から直接謝罪とサインを受け取るとは夢にも思わなかったとし、驚きを隠せませんでした。結局、この出来事は単なる過去の暴露を超え、互いの気持ちを確かめ合い、温かく締めくくられた劇的な和解の瞬間として記憶されることになりました。 💡 核心ポイント30年前にファンに対して暴言を吐いたというネットユーザーの暴露に対し、キム・チャンヨルが直接謝罪しサインを送ることで和解に至りました。 2. 観光ナイトクラブ時代の思い出と記憶 2. 観光ナイトクラブ時代の思い出と記憶 今回の事件の背景にある時代は、現在から約30年前の1990年代の歌謡界全盛期です。当時、そのグループは画期的な音楽と大胆なステージングで観客を魅了し、膨大なファンダムを持っていました。放送だけでなく、イベントやナイトクラブなどの現場ステージでもファンと密接にコミュニケーションを取ることは珍しくありませんでした。今回エピソードを投稿したネットユーザーもまた、純粋な幼い頃のファン心を胸に現場を訪れたところ、衝撃的な経験をすることになりました。 ただし、非常に多くの時間が経過しているため、当時の現場の具体的な状況を客観的に証明できる映像や録音は存在しません。唯一の手がかりは、投稿者の生々しい記憶と、それに対するキム・チャンヨルの責任ある態度のみです。ネットユーザーたちは、30年も前の出来事を覚えていてすぐに謝罪した態度そのものに注目し、様々な意見を述べています。完璧ではない記憶の中にあっても、互いへの尊重と承認が行き交ったという点で、意味のあるエピソードとして残ることになりました。 💡 核心ポイント30年前のナイトクラブ現場で起きたことは客観的な証拠はありませんが、当事者の記憶と謝罪によって世間に知られました。 3. 過去の荒い言動による論争たち 3. 過去の荒い言動による論争たち キム・チャンヨルは、今回の事件以外にも、過去に何度も荒い言動に関して世間の批判の的になったことがあります。代表的な例として、2014年に惜しくも亡くなったシン・ヘチョルの訃報の際にソーシャルメディアに投稿した文章が大きな論争を呼びました。故人への切ない悲しみと怒りを表現する過程で、感情的な罵倒表現が含まれており、適切性に関する論争が起きたのです。当時、世間は悲しい気持ちは理解するが、公の場で荒い表現を使った点について残念がる反応を示すこともありました。 もちろん、今回の30年前のファンとのエピソードと、過去の同僚の死の際の事件は、全く性質の異なる別々の出来事です。しかし、今回の事件が再び話題になることで、キム・チャンヨルの過去の荒い言動が自然と再び呼び起こされる形になっています。世間は、彼が長期間活動しながら示してきた率直で大胆な性格が、時に二刃の剣になったと評価しています。過去のミスや論争が現在のイメージにどのような影響を与えるかを示す代表的な事例と言えるでしょう。 💡 核心ポイントキム・チャンヨルは、過去の同僚追悼時の感情的な表現など、荒い言動で何度も世間の指摘を受けてきた前歴があります。 4. ペン・ス関連のエピソードと直接謝罪 4. ペン・ス関連のエピソードと直接謝罪 かつての人気キャラクター、ペン・スとの出会いの過程でも、キム・チャンヨルの行動が物議を醸し、謝罪した前例が存在します。2020年、彼が進行していたラジオ番組に出演したペン・スと挨拶を交わす過程で、脇腹を叩いた行動が問題になりました。放送を視聴していたファンや視聴者は、公人としてやや無礼で過激な行動だったとして、激しい批判を提起しました。論争が大きくなると、キム・チャンヨルはすぐに自身のソーシャルメディアを通じて、ペン・スとファンに公式に謝罪の意を示しました。 当時、彼は放送中に親しみやすさを表現し、冗談を言おうとした意図だったが、行動が過ぎたことを率直に認めました。言い訳に終始するのではなく、自分の過ちを素早く認め、頭を下げる態度は、ファンに安心感を与えることもありました。今回のファンとの30年ぶりの和解事件も、こうした彼の迅速な対応傾向と通じるものがあるという分析が出ています。過去の過ちや誤解が生まれた際に、回避せず直接ぶつかって解決しようとする態度が目を引きます。 💡 核心ポイントペン・ス関連の放送行動論争当時も、キム・チャンヨルは自分のミスを素早く認め、直接謝罪したことがあります。 5. 時を越えたコミュニケーションがもたらす意味 5. 時を越えたコミュニケーションがもたらす意味 今回の事件がこれほど世間の爆発的な関心を集める最も核心的な理由は、事件と謝罪の間の莫大な時間的隔たりです。通常、芸能人に対する古いエピソードや暴露が出ると、当事者が記憶していなかったり、無視して流したりするケースが大半です。しかし、キム・チャンヨルはこれを回避せず、直接訪れて謝罪し、自筆サインまで送ることで、全く予想外の結末を生み出しました。投稿者も最初は心にしまっていた不満を吐き出したものの、心からの謝罪を受け、むしろ感動を受けたと伝えています。 結果として、30年前の不愉快な記憶は、時を越えた双方のコミュニケーションを通じて、温かい思い出に昇華されました。ネットユーザーたちは、過ちを認め謝罪することの重要性とともに、時が経っても心を開ける成熟さを示したと評価しています。筆者が今回の件を検討して最も興味深かった点は、過去の傷が現在のコミュニケーションを通じて全く異なる意味に変われるという点でした。些細な誤解や対立でも、心からの態度一つでどれほど多くのものが癒やされるかを示す良い模範です。 💡 核心ポイント今回の事件は、30年という時を越えて当事者が直接コミュニケーションを取り、和解を成し遂げた点で大きな意味を持ちます。 6. 論争を超えて成熟した姿への変化 6. 論争を超えて成熟した姿への変化 キム・チャンヨルは、デビュー後長年にわたり世間の愛を受けると同時に、荒いイメージや様々な物議で波乱を経験してきた放送人です。時には過度に率直な言動で批判を受けることもありましたが、問題が浮上するたびに回避せず、直接謝罪する姿を見せてきました。今回の30年ぶりの謝罪も、彼が過去の自分を振り返り、現在の時点で最善の礼儀を尽くしたからこそ可能だったことです。完璧であることはできませんが、自分の過ちを認め、相手の傷を包み込む態度は、世間の心を動かすのに十分でした。 今後も大衆芸術人として生きていく間、過去の言動がしばしば呼び起こされることはありますが、今回のような対応は前向きな前例として残るでしょう。読者の皆さんも、過去に誰かから受けた傷や残念だった記憶があれば、今回のエピソードのように、時間の中で思いがけない癒やしに巡り会えますように。世の中のすべての対立が、無条件の対立で終わるのではなく、こうした温かいコミュニケーションと理解で解決される社会になることを心から期待しています。今後も芸能界の様々なニュースや隠れた物語を、最も速く正確にまとめ、お伝えしていきます。 💡 核心ポイントキム・チャンヨルは、過去の論争の中でも、心からの謝罪とコミュニケーションを通じて世間と和解し、成熟した姿を示しています。 よくある質問 キム・チャンヨルが謝罪するきっかけは何ですか? … Read more