ETF投資の核心は、単に高い収益率を追うことではなく、税制優遇とキャッシュフローを管理するための体系的な買い付け戦略を立てることです。2026年現在の市場環境では、不確実性が高まる中、資産を守りながら安定した配当収入を求める投資家が大幅に増加しています。特に、年末調整時に900万ウォンまで税額控除を受けられる年金口座を活用したETFの買い付けは、個人投資家にとって最も有利な資産形成の経路とされています。サムスン・アセット・マネジメントや韓国投資信託運用などの主要運用会社が発表した最新のガイドブックでも、所得区分に応じたカスタマイズされたポートフォリオの構築を強く推奨しています。本記事では、理論的な説明を超え、実際のサラリーマンがすぐに適用できる具体的な買い付けタイミングと口座運用のコツをまとめました。また、年齢とともに重要になる元本保全の原則と月次配当の再投資戦略を通じて、90歳まで堅固な財務構造を作る方法をステップバイステップで見ていきましょう。
=
ETF投資の最適戦略:2026年 年金税額控除を活用した具体的なガイド
1. 年金口座の税額控除限度額を最大化する戦略
2026年基準で所得税率が4〜42%の区間にある個人は、年金貯蓄とIRPの合計で900万ウォンを拠出すると、最大148万ウォン相当の税金還付を受けられます。これは年間最大16%の無リスク収益率に相当する金額であり、どのような株式収益率よりも確実に資金を取り戻せるものです。例えば、所得税率15%のサラリーマンが限度額を埋めると、約135万ウォンを現金で還付され、これは初回拠出金に対する15%の即時収益を得ることに相当します。多くの投資家が12月に集中して拠出しようとして暴騰や下落相場に翻弄されますが、毎月給与支給日に少額ずつ分割して買い付けるDCA(ドルコスト平均法)がリスクを減らす定石です。年末調整シーズンになると証券会社のアプリで税額控除対象額をリアルタイムで確認できるので、11月末から残りの限度額を確認し、不足分だけ集中して投入すればよいです。このプロセスは単なる少額貯蓄を超え、資本が増える前に国家が補助金を支給する機会を明確に狙う行為であるため、必ず実践すべきです。
2. セクター偏重の防止と指数追従の基本

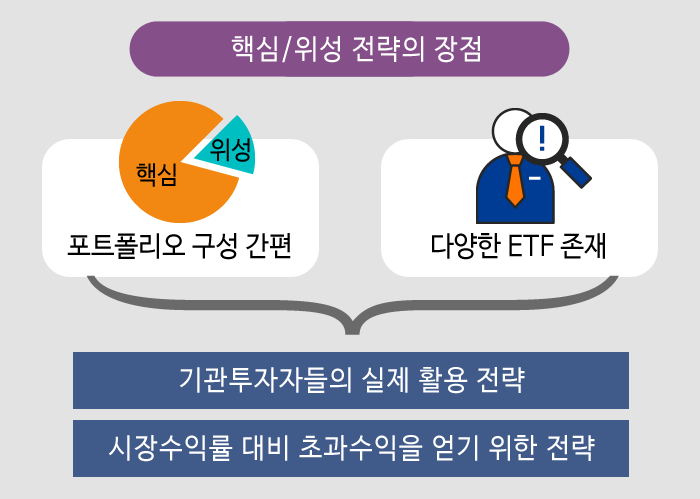
特定のセクターやテーマ株ETFに過度に集中すると、市場の変動性に応じて口座が大きく揺れるリスクが高まります。2026年の市場では、代表的な指数ETFをポートフォリオの中核軸とし、残りの20%以内で攻撃的なセクター投資で勝負する戦略が通用します。KOSPI200追従ETFを基本としつつ、配当性向が安定していることで、株式市場の高値圏でも需給が離脱しない基礎体力を備えます。特定の技術株やバイオ株だけに全投資し、変動相場の中で30%以上の損失を経験した初心者の事例が繰り返されています。ポートフォリオの半分は安全なバスケットで埋め、残り半分は自分の関心分野のETFで埋める8:2または7:3の比率が心理的に最も楽です。これにより、市場がどれだけ揺れても大口投資家は指数の回復を待ちながら耐え、自分もその恩恵を自然に得られるようになります。
3. 月次配当ポートフォリオとキャッシュフロー管理

年金受給前でも、毎月上場指数ファンドから発生する分配金を現金ではなく再投資に活用することが、複利効果を最大化する秘訣です。韓国投資信託運用が最近改訂したガイドブックで強調している月次配当ポートフォリオは、株式配当や優先債権など固定収入源となる資産で構成されます。年金口座内でも月次配当型ETFを買い付けると、終値で使う資金の一部を配当金で補填できるため負担が減ります。生活費に使われるキャッシュフローと投資資金として使われる現金を分離しておけば、市場下落時に迷走して止まる事態がなくなります。例えば、加入者本人が毎月50万ウォンを拠出し、既存資産の月次配当が30万ウォン入ってくる場合、実質的な再投資価格が下がる効果が生まれます。この構造が維持されてこそ資本は増え続け、時間が経つにつれ利息効果よりも元本が稼いでくれる転換点が訪れます。
4. デフォルトオプションと投資性向の設定方法
退職年金口座を運用する際に最も致命的なミスは、事前指定運用方法であるデフォルトオプションを放置することです。既存のファンドや預金で埋まっていた口座を引き継いだ場合でも、必ず自分の投資性向に合ったオプションに変更する必要があります。2026年の制度では、投資性向に応じて超低リスクから高リスクまで選択肢が多様化しているため、単に収益率だけを見て高リスクを選ぶべきではありません。近い将来の退職時期が近づくにつれ、デフォルトオプションを低リスク側に調整し、元本保護の優先度を上げることが必要です。もし30代前半であれば、攻撃的な株式型ETFポートフォリオに設定して長期複利効果を狙うのが合理的です。口座移管完了後に設定確認画面をスクリーンショットで保存しておく習慣は、後で税理士やファイナンシャルプランナーと相談する際の根拠資料となり、強力な武器になります。
5. ESG基準を組み合わせた選別売買法
グローバル評価機関の検証を経たESG ETFを活用すれば、先進国投資と同時に責任ある投資目標を達成できます。個人投資家が個別企業のESG格付けを一つずつ確認するのは難しいですが、そのテーマを追跡するファンドやETFを買い付ければ解決します。2026年の市場では、企業の気候変動対応の成果が業績評価に直結するため、関連ETFの比率を少しずつ高めるのが賢明です。単なるイメージアップではなく、炭素排出量削減による節約効果が期待できる企業の成長性に賭けることになります。資産運用会社はすでにこうした基準を通過した優良企業をまとめてあるので、個人が直接リサーチする際のリスクが大幅に減少します。ESG意識を持つ企業は規制リスクへの対応が上手いため、長期的に堅固な企業バリュエーションを持つ可能性が高いです。
6. 長期的な視点での資産防衛と行動要約
投資が怖いと感じる時にこそ始めるべきであり、主導株を先取りして将来の大規模上昇相場に備えるのがプロの達人です。90歳までお金が尽きないためには、収益率ミッションを高く設定するよりも、元本を守る構造を設計することが優先されるべきです。生活費のために元本を崩した瞬間に長期成長エンジンが止まるため、前述の税制優遇と月次配当再投資の構造を堅固に固める必要があります。明日の株価を予測しようとする工夫よりも、今日自分ができる買い付け基準と口座設定に集中することが、実際の資産増やしに最も近い戦略です。この記事で提案した900万ウォンの税額控除、指数追従比率の拡大、月次配当戦略を、今日すぐに証券会社のアプリで実行してみてください。成熟したETF投資方法は、毎日の小さな習慣が積み重なり、数年間の優良な資産変動を生み出します。
資産防衛の最善策は、元本に手を出さない月次配当ベースの構造を作り、税制優遇というリスクのない収益で口座を厚くすることです。
よくある質問
このプロセスが完了して初めて、超過資金を通じてより高い収益を狙える基盤が整います。
配当再投資用の専用口座を分離して事前に設定しておくことも、初期段階で推奨されます。
もし今年の限度額をすべて埋められなかった場合、来年の目標金額を前倒しして事前に拠出する形で再調整できます。
重要なのは口座内資産の変動性ではなく、年間総拠出額の確保です。
特定のセクターだけに集中投資しないよう比率を調整して買い付けることが核心です。
自分の投資性向と退職予定時期に合わせて、両資産の比率を定期的にチェックする必要があります。
しかし、自分の投資性向が変わった場合、この自動調整により期待収益が低下する可能性があります。
毎年1月初旬に、変更されたデフォルトオプション設定を確認し、自分の戦略と一致しているかチェックする必要があります。
=