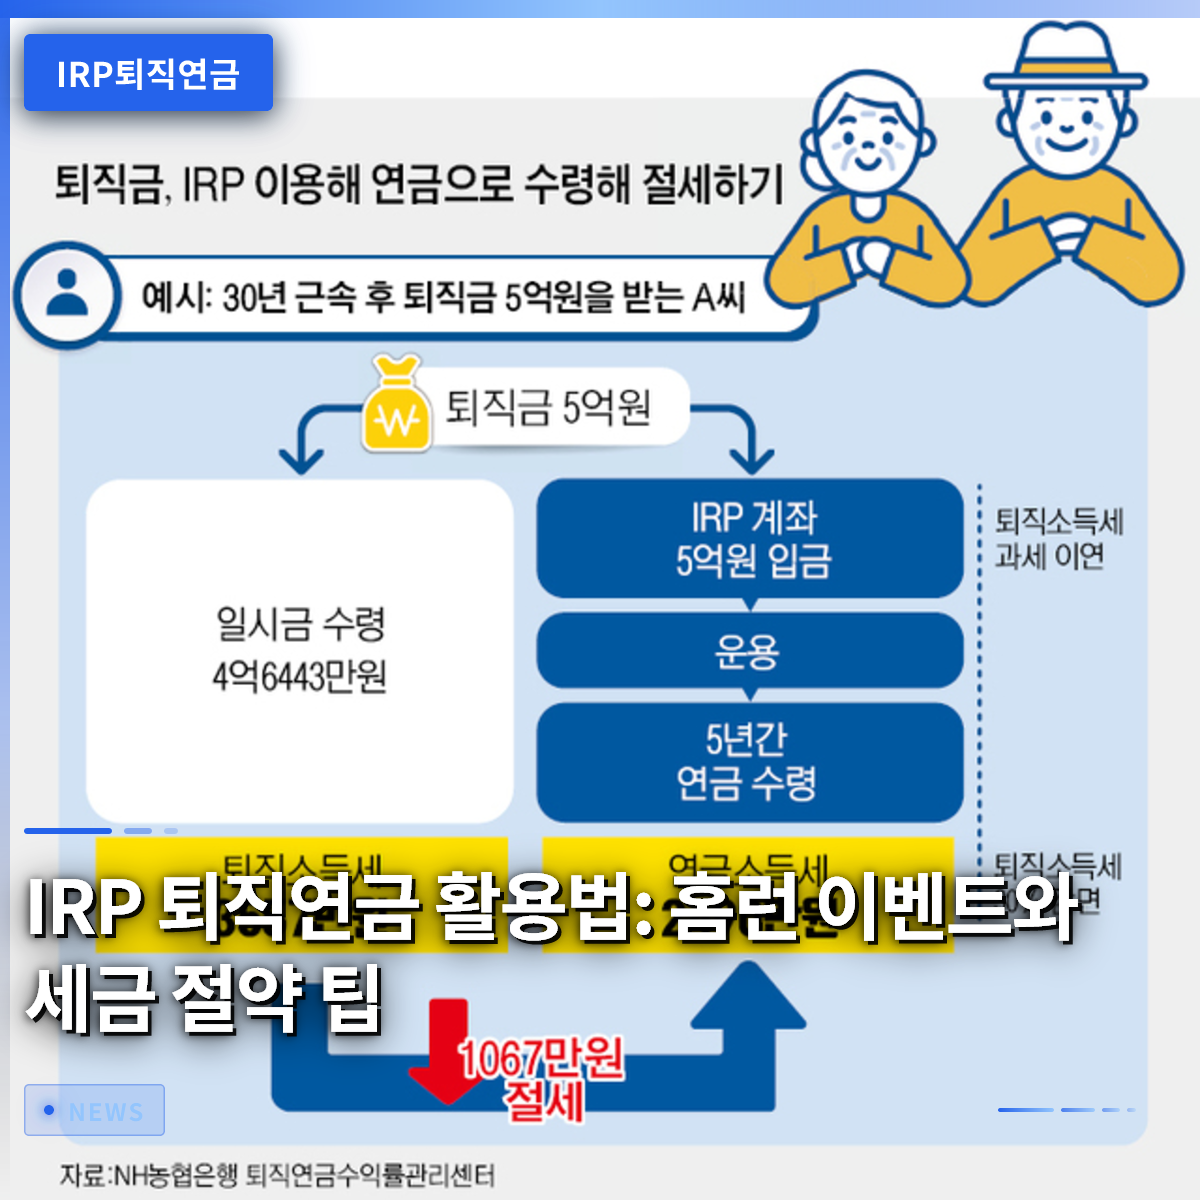
IRP退職年金は、労働者が自発的に拠出したり、会社から支給された退職給付金を積み立てて、退職後に年金として受給する制度です。今日はこの制度の核心的な長所をまず整理し、実際の活用方法を段階的に紹介します。まずIRPに加入できる対象者と拠出限度額を把握し、税額控除によって得られる恩恵を確認します。続いて、慶南銀行で進行中の「ホームランイベント」の内容と参加方法を具体的に案内します。次に、IRP口座内で上場指数ファンド(ETF)を活用した資産運用のノウハウとリバランスの頻度を示します。その後、中途解約(早期引出し)が可能な場合と、年金受給オプション別の税務影響を比較します。最後に、年末確定申告時に税額控除を正しく受けるためのヒントと、今後の政策見通し、すぐに実行できるチェックリストを提供します。
=
IRP退職年金の活用術:ホームランイベントと節税のヒント
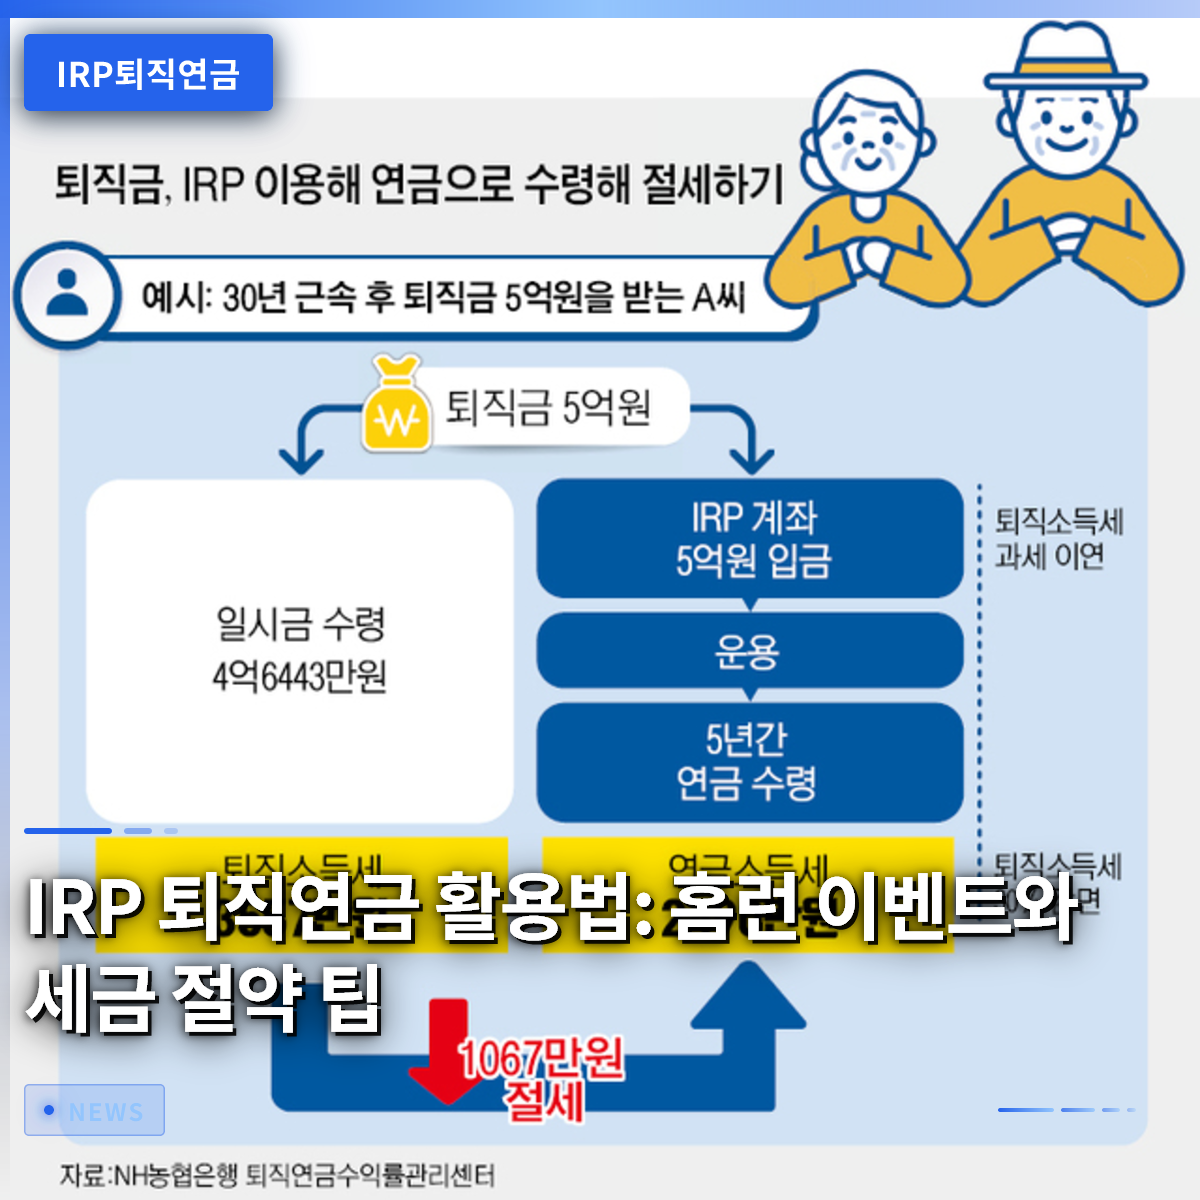
1. 紹介と基本的な長所

IRP退職年金は「個人型退職年金」の略称で、労働者が所得を得ている間自由に拠出したり、事業所から受けた退職給付金を積み立てたりできる口座です。一般的な銀行貯蓄と異なり、IRPに入れた金額は課税が繰延べられ、即座に所得税が課されません。つまり、現在拠出した金額に対して税金を払わず、後に年金として引き出す際にのみ課税されます。この課税繰延べ効果は、長期投資時に複利収益を大きく高めてくれます。また、年間拠出限度額以内であれば全額について税額控除を受けられるため、労働所得税を減らす実用的な節税手段として活用されます。最後に、IRP口座は退職時に一時金または年金形式で柔軟に引き出せるため、老後の生活設計に大きな自由度を提供します。
IRPは課税繰延べと税額控除を同時に提供し、労働所得の削減と長期資産の増殖を同時に可能にする制度です。
2. 慶南銀行 ホームランイベント案内

慶南銀行は2026年11月末まで、個人型退職年金(IRP)顧客を対象に「ホームランイベント」を実施します。イベントの対象は新規加入者だけでなく、既にIRP口座を保有し、ファンドまたは上場指数ファンドを運用しているすべての顧客です。参加条件は簡単で、イベント期間中に新規加入または追加拠出を完了すれば自動的に応募されます。当選時には最大3万ウォン相当のモバイルギフト券が贈呈され、支払いは当選発表後に個別にSMSで案内されます。イベント期間中は、IRP口座残高の確認とギフト券の受領のための簡単な手順に従うだけです。参加方法は、慶南銀行のモバイルアプリまたは店舗でIRP加入・新規拠出申請書を作成し、イベント応募ボタンをクリックすれば完了です。
慶南銀行のホームランイベントは、新規加入者および既存運用顧客にモバイルギフト券の恩恵を提供し、IRP活用の動機を高めます。
3. 上場指数ファンドを活用した運用戦略

IRP口座内で上場指数ファンド(ETF)を選択すれば、分散投資と低いコスト構造を同時に享受できます。上場指数ファンドは特定の指数を追跡するため、個別株式選択に伴う変動性を減らし、市場全体の収益率に連動する効果があります。特に、長期の退職資産を運用する際には、変動性が低い広域市場指数ファンドが適しています。例えば、KOSPI200を追跡するファンドや、米国S&P500に連動するファンドを組み合わせれば、国内・海外市場をバランスよくカバーできます。運用時には、6ヶ月に一度資産配分比率を確認し、目標比率から逸脱した部分はリバランスを通じて元の比率に戻す必要があります。リバランスのプロセスでは、売買時に発生する取引コストを最小化するために、一度に大きな幅で調整するのではなく、小さな単位に分けて実行するのが望ましいです。
IRPで上場指数ファンドを活用すれば、低いコストで広範な市場収益を追跡しながら、リバランスでリスクを管理できます。
4. 中途解約と年金受給方法
IRP口座に積み立てられた金額は、一定の条件を満たした場合に中途解約(早期引出し)が可能です。代表的な事由としては、無住宅者による住宅購入、家賃保証金の返還、重大な疾病または医療費の支払い、破産または自然災害などによる生計維持があります。中途解約時には、引出金額に対して退職所得税が課され、所得区分別の累進税率が適用されます。一方、55歳以上になり一定期間口座を維持した場合は、年金形式で受給できます。年金受給方式は、確定給付型(定額)と変動給付型(収益連動)から選択でき、それぞれの税務処理方法は異なるため、事前の確認が必要です。年金として受給する場合、年金所得税が適用されますが、受給期間が長くなることで税負担を分散できるという利点があります。
IRPの中途解約は特別な状況に限り許可され、年金受給時の税負担分散効果を通じて、安定した老後収入を設計できます。
5. 税額控除の申請と年末確定申告の活用方法
労働所得がある会社員は、IRPに拠出した金額を年末確定申告時に税額控除として申請できます。控除限度額は年間700万ウォンで、この金額を超えて拠出した部分は控除対象になりません。申請手続は、会社が提供する年末確定申告簡素化サービスで「個人型退職年金」項目を探し、拠出証明書を提出すれば完了です。証明資料としては、金融会社が発行する拠出確認書または自動振替領収書を活用できます。控除を漏らさないためには、拠出履歴を事前に確認し、未納分があれば追加拠出を検討する必要があります。よくあるミスは、途中で口座を解約したり、他の金融商品に移転した際に控除証明を失念する場合なので、口座移転時にも関連書類を保管する習慣が必要です。
IRPの拠出額は、年末確定申告時に税額控除として直接労働所得税を減らすために、正確な証明の提出と限度額内の管理が不可欠です。
6. 将来の見通しと行動の促し
政府は高齢化社会への対応として、退職年金制度の拡大を継続的に推進しており、今後、税額控除限度額の引き上げや義務加入範囲の拡大が議論されています。こうした政策の変化は、個人により多くの老後準備の機会を提供すると同時に、口座管理の重要性をさらに強調します。したがって、現在の制度の変化を注意深く観察し、自分に有利なオプションを事前にチェックする習慣をつけることが望ましいです。まず、自分の雇用主がIRPを提供しているか確認し、提供されていない場合は個人型口座を開いてみるのが第一歩です。第二に、月々の拠出可能額を決めて自動振替を設定すれば、継続的な貯蓄が可能になります。第三に、上場指数ファンドや債券ファンドなどを組み合わせてポートフォリオを構築し、6ヶ月ごとにリバランスを実行します。最後に、年末確定申告時の税額控除申請手続きを逃さないように、年間拠出履歴を体系的に記録しておけば、不利益を防げます。
今後拡大する退職年金政策に備え、今から口座開設、自動拠出、ポートフォリオ管理及び税額控除チェックのルーティンを確立する必要があります。
よくある質問
=