IRP退職年金口座を適切に活用すれば、毎年の年末調整で数十万円の税金を還付してもらいながら、確かな老後資産も同時に確保できます。会社員として退職金を管理したり、個人で老後を準備したりする人々にとって、この口座はもはや選択肢ではなく必須の金融手段となりました。実際に、周囲の同僚たちが年末調整の還付金を自慢しているのに自分だけ取りこぼしていたとしたら、今から集中して確認する必要があります。この記事では、税額控除限度額の計算方法から退職金の受給方法、中途解約の条件まで、一目で理解しやすいように整理して解説します。複雑な金融用語ではなく、日常の例を挙げて説明しますので、最後までじっくりとお付き合いください。
=
IRP退職年金の税額控除限度額と受給方法に関する必須ガイド
1. IRP退職年金とは何か

個人型退職年金(IRP)とは、会社員が退職時に受け取る退職金や、本人が直接拠出した金額をコツコツ積み立てて運用し、後に年金として受け取るための口座です。かつては退職時に退職金をそのまま銀行口座で受け取り、現金のように使い切ってしまうケースが多かったですが、現在は原則としてこの口座に強制移管され、老後資金として拘束される仕組みになっています。こうして強制的にでも資産を守ることで、退職後に経済的に困窮する状況を防止するという趣旨で作られました。会社員本人が追加で資金を拠出することも可能であり、自営業者や公務員のように退職年金制度に加入していない人でも、誰でも自由に加入できます。
銀行や証券会社などの金融機関で口座を開設でき、預金だけでなくファンドや上場投資信託(ETF)など多様な投資商品に自由に資金を運用できます。転職しても、以前受け取った退職金を一つの口座に集約し続けられるため、資産管理が格段に楽になります。会社が毎月積み立てる確定拠出型退職年金(DC)資産とも密接に連携しているため、全体の退職資産を一目で把握しやすいです。若いうちからコツコツと資金を積み立てておけば複利効果を得られ、退職時に手元にもっと厚みのある資産を持つことができます。
IRP退職年金は、退職金と個人拠出金を集めて退職後に年金として受け取るのを助ける必須の資産管理口座です。
2. 税額控除限度額と年末調整のメリット

年金貯蓄とIRP退職年金を合計すると、年間最大900万ウォンまで税額控除の恩恵を受けられるため、会社員の間で大きな人気を博しています。具体的には、年金貯蓄口座に最大600万ウォンまで拠出でき、退職年金の本人拠出額を合算して全体限度額が900万ウォンまで認められる構造です。もし年金貯蓄に600万ウォンを満額入れ、退職年金にさらに300万ウォンを入れた場合、合計900万ウォンについて控除を受けることができます。総給与が5,500万ウォン以下であれば、控除率16.5%が適用され、最大148万5,000ウォンという大きな金額の税金を還付してもらえます。
総給与が5,500万ウォンを超えても、13.2%の控除率が適用されるため、最大118万8,000ウォンを年末調整で還付してもらえます。毎月定期積立だけをしていた会社員が、この口座を開設し資金を入れ始める最も決定的な理由は、この強力な節税効果にあります。ただし、会社が負担した積立金や他の口座から移ってきた退職金自体は、本人が直接拠出した金額ではないため、税額控除の対象外となります。自分が直接口座に入金した金額のみが控除対象になることを念頭に置き、毎年年末が来る前に残りの限度額を確認する必要があります。
年金貯蓄とIRP退職年金を合わせて年間最大900万ウォンを拠出すると、年末調整で最大148万5,000ウォンの還付を受けられます。
3. 退職金の受給方法と課税繰延べ

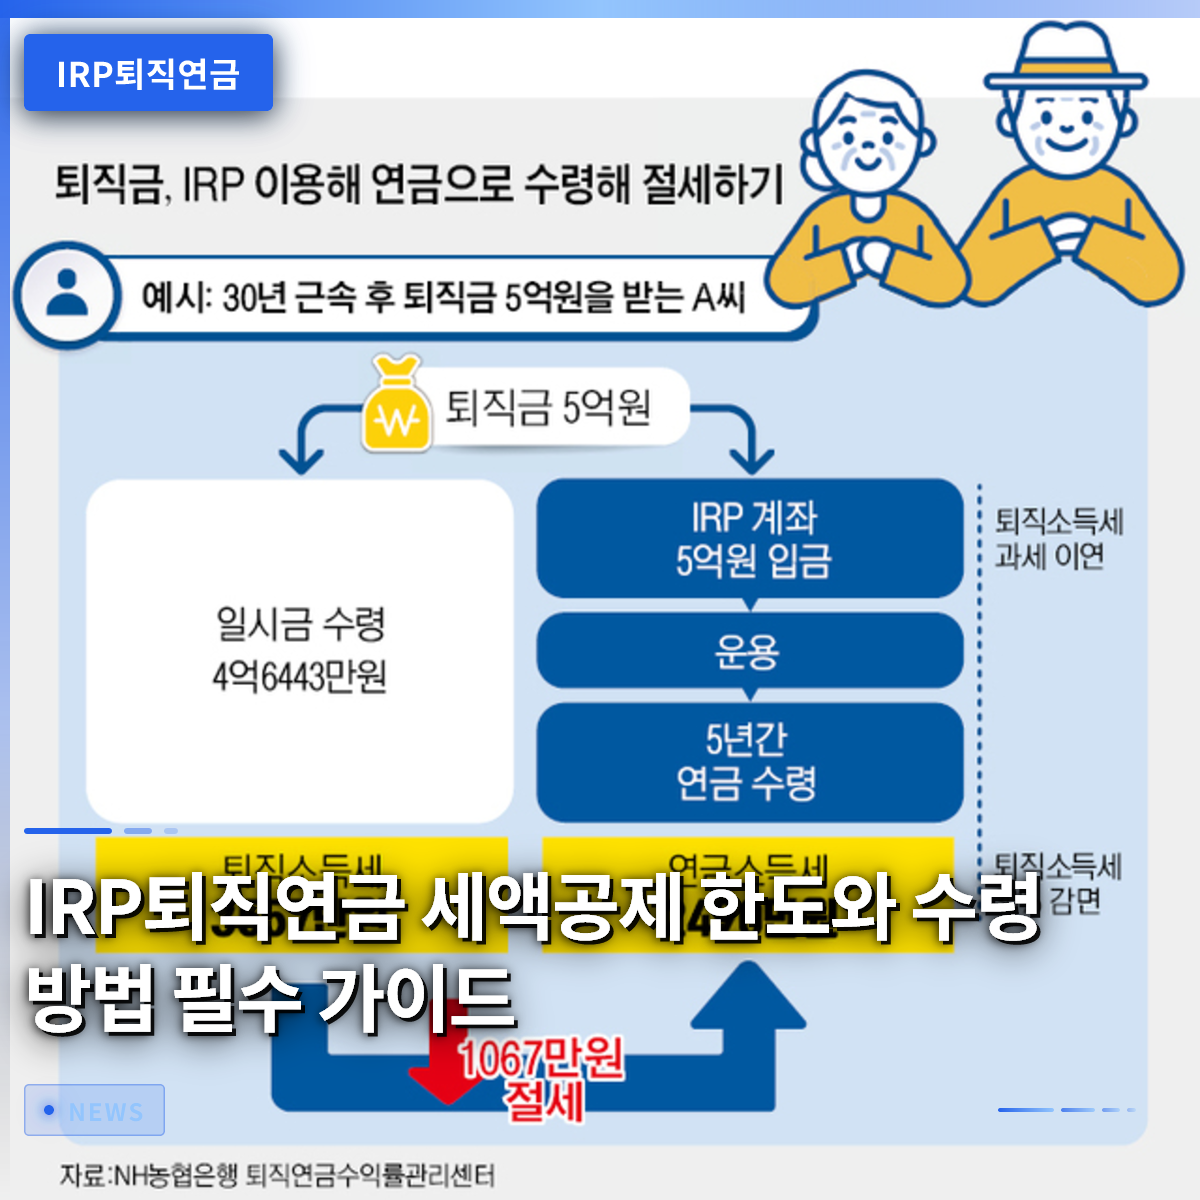
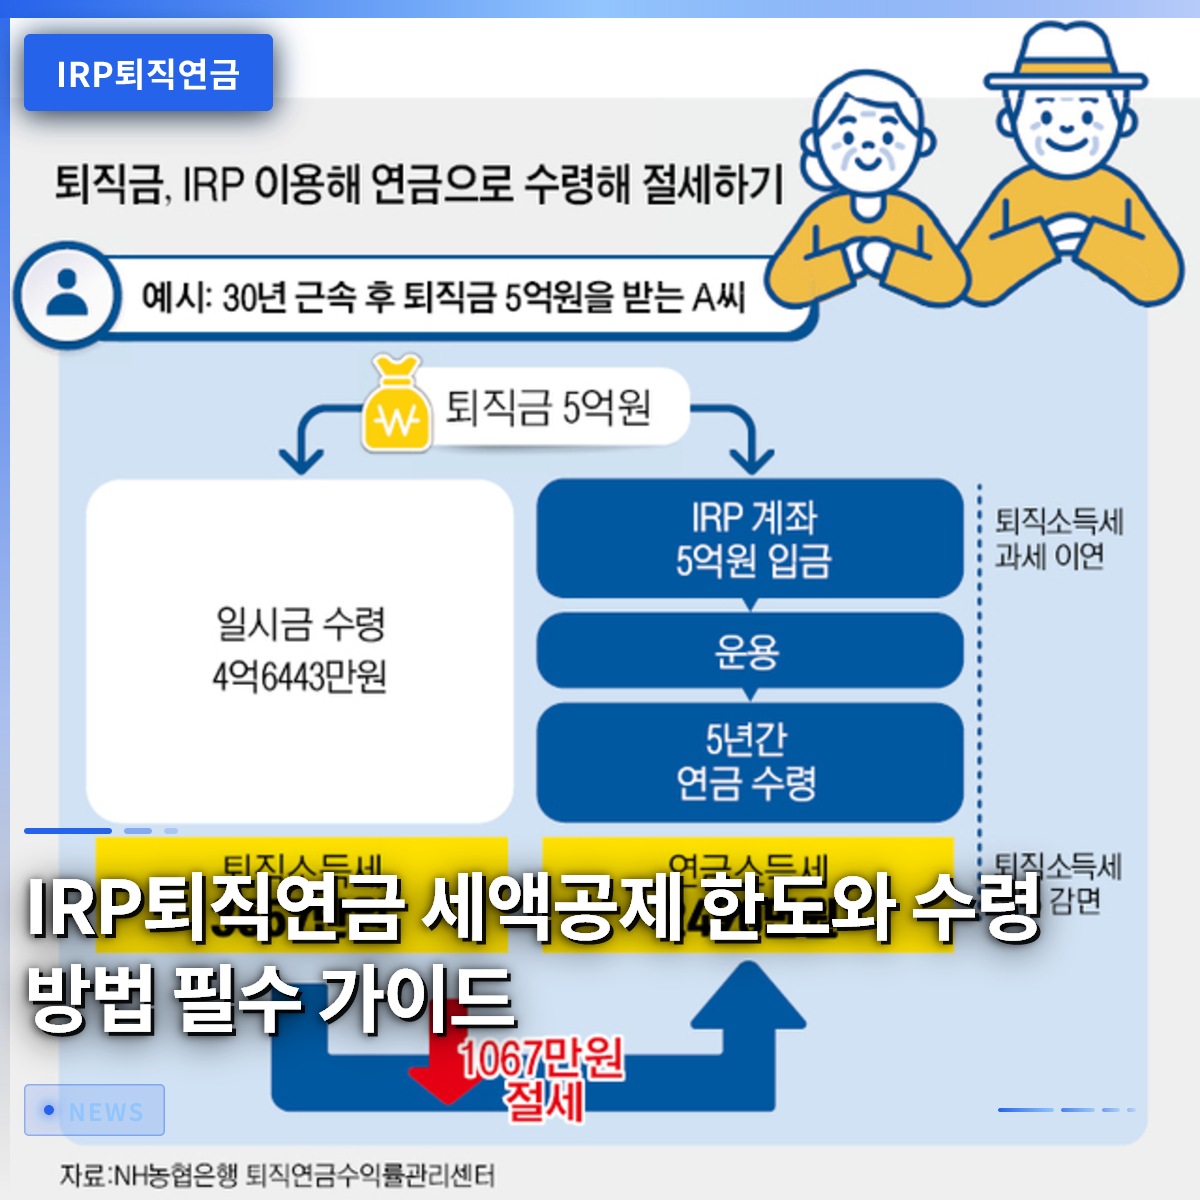
退職して受け取った退職金は、必ずこの口座に移管されなければならず、すぐに引き出さなければ、税金をその場で払わずに先延ばしにできる恩恵を受けられます。これを金融用語で課税繰延べと呼び、税金を後に年金として引き出して使う時まで払わず、そのお金まで運用できるため、資産増殖に大きく役立ちます。もし退職金を受け取った直後に解約して一時金として使ってしまうと、これまで蓄積された退職所得課税がそのまま課せられるため、非常に損をします。
退職金を退職後に年金形式で分割して受け取ると、本来払うべき退職所得課税の30%から最大40%まで減免を受けられます。例えば、10年以上にわたって年金として分割受給すれば、税負担が劇的に減るため、老後の生活費をより余裕を持って使うことができます。退職直後に大きなお金が必要でなければ、口座を維持しながら年金受給期間を長くするのが、税金と資産管理の両面で最も有利です。最近では、銀行や証券会社が顧客獲得のために新規加入者や運用顧客を対象に、多様なモバイルギフト券贈呈イベントを開催していることもあるので、よく比較検討して加入するのがおすすめです。
退職金は口座で受け取って税金を先延ばしにし、後に年金として分割受給すれば所得税を大幅に減らせます。
4. 中途解約の条件と例外事項
原則としてこの口座は、退職まで資金を拘束する長期商品ですが、やむを得ない事情が生じた場合は、例外として中途解約が認められます。無住宅の会社員が住宅を購入したり、家賃保証金を用意したりする必要がある場合、法律で定められた要件を満たせば資金を引き出して使うことができます。また、本人や扶養家族が6ヶ月以上の継続的な治療が必要な長期介護や医療費を負担しなければならない状況でも、引き出しが可能です。
破産宣告や個人再生の手続きを進めたり、天災地変により大きな被害を受けた場合も、例外的な中途解約の扉が開かれます。ただし、これらの条件に該当しない単なる気分転換や個人的な資金逼迫による解約を試みると、莫大な不利益を被らなければなりません。税額控除を受けた元本と、これまで増えた収益に対して、その他所得課税の名目で実に16.5%という高い税金が課されるからです。したがって、急な資金が必要だからといって安易に口座を解約するのではなく、本当に法的要件に合致しているか慎重に検討し、判断する必要があります。
無住宅者の住宅購入や医療費など、法的な例外条件でのみ中途解約が可能であり、単純な解約時には高い税金が課されます。
5. 運用商品の選択とデフォルトオプション
口座にお金を預けて放置しておくと、物価上昇率にも追いつけず、貴重な老後資産の実質的な価値が低下する結果を招きます。預金だけでなく、実績分配型商品やファンド、上場投資信託など、自分の性向に合わせて多様な投資先で積極的に資金を運用する必要があります。忙しい日常のせいで投資商品を直接選んだり変更したりするのが難しい場合は、事前指定運用制度であるデフォルトオプションを活用するのが賢明です。
デフォルトオプションとは、加入者が別途指示を出さなくても、事前に設定された安全で効率的なポートフォリオに従って、金融機関が自動的に資産を運用してくれる制度です。アメリカやオーストラリアなどの年金先進国ではすでに普及しており、国内の会社員の間でもその重要性が徐々に高まっています。口座に現金が入金されていても、何も設定せずに放置しておくと収益率を逃す可能性があるため、必ず自分の投資性向に合ったオプションを選ぶ必要があります。定期的に収益率を確認し、市場状況に合わせてポートフォリオを再調整する努力が伴ってこそ、退職時に笑顔でいられるのです。
放置された資産は、デフォルトオプションや多様な投資商品を通じて積極的に運用することで、退職資金を増やすことができます。
6. 成功する老後準備のための実践戦略
成功した退職を迎えるためには、今日すぐに自分の年金口座の状態を確認し、毎月拠出できる最適な金額を設定する必要があります。会社の退職金移管時期や年末調整シーズンだけに一時的な関心を持つのではなく、一年中一貫した関心を払う姿勢が必要です。多様な金融機関が提供する加入イベントや手数料優遇特典を詳しく比較検討し、自分に最も有利な場所を選ぶ知恵を発揮してみてください。
複利の魔法は、一日でも早く始めた人の味方であり、今この瞬間も迷っている時間だけ損をすることになります。まとまったお金が生じたとき、すぐに消費に繋げるのではなく、年金口座に拠出して税金も節約し、未来を準備する習慣を身につけるべきです。10年後、20年後に余裕があり豊かな日常を過ごすために、今からじっくり計画を立て、実践に移してみてください。小さな関心と賢い選択の一つが、皆さんの皇后のような老後を決定づける最も強力な武器となるでしょう。
今日から年金口座を確認し、継続的に拠出することで、複利効果と節税メリットの両方を受けましょう。
よくある質問
=