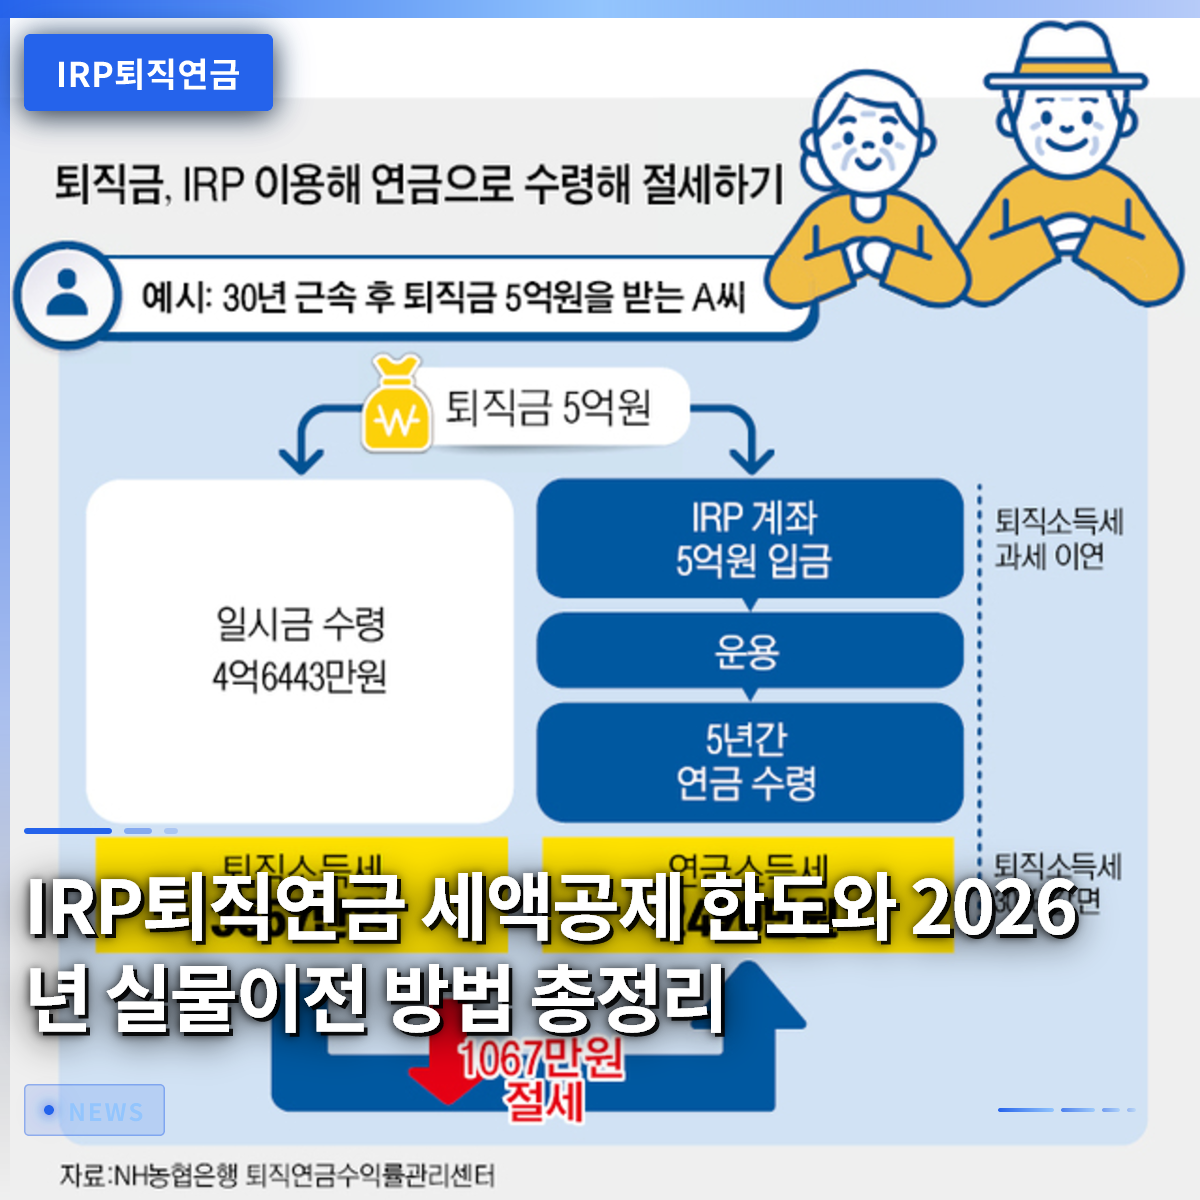
IRP退職年金は、毎年の年末調整で強力な税額控除の恩恵を受けながら、老後資金を同時に増やせる必須の金融商品です。個人年金保険と合算して最大900万ウォンまで拠出すると、最大148万5,000ウォンの還付金を受け取れるため、会社員に人気があります。しかし、安易に加入して急な出費が必要になった際に中途解約してしまうと、これまで受けてきた恩恵をすべて返還しなければならないという事態に陥る可能性があります。最近では、証券会社間の退職資金の実物移転制度が便利になり、より良い条件を探して口座を移す人が増えています。この記事では、税額控除限度額の最大化方法から安全資産とリスク資産の配分比率、そして実物移転の活用 팁まで、すべてを把握していきましょう。正しく理解して管理しなければ、退職時に笑うことはできません。今から集中して確認してください。
=
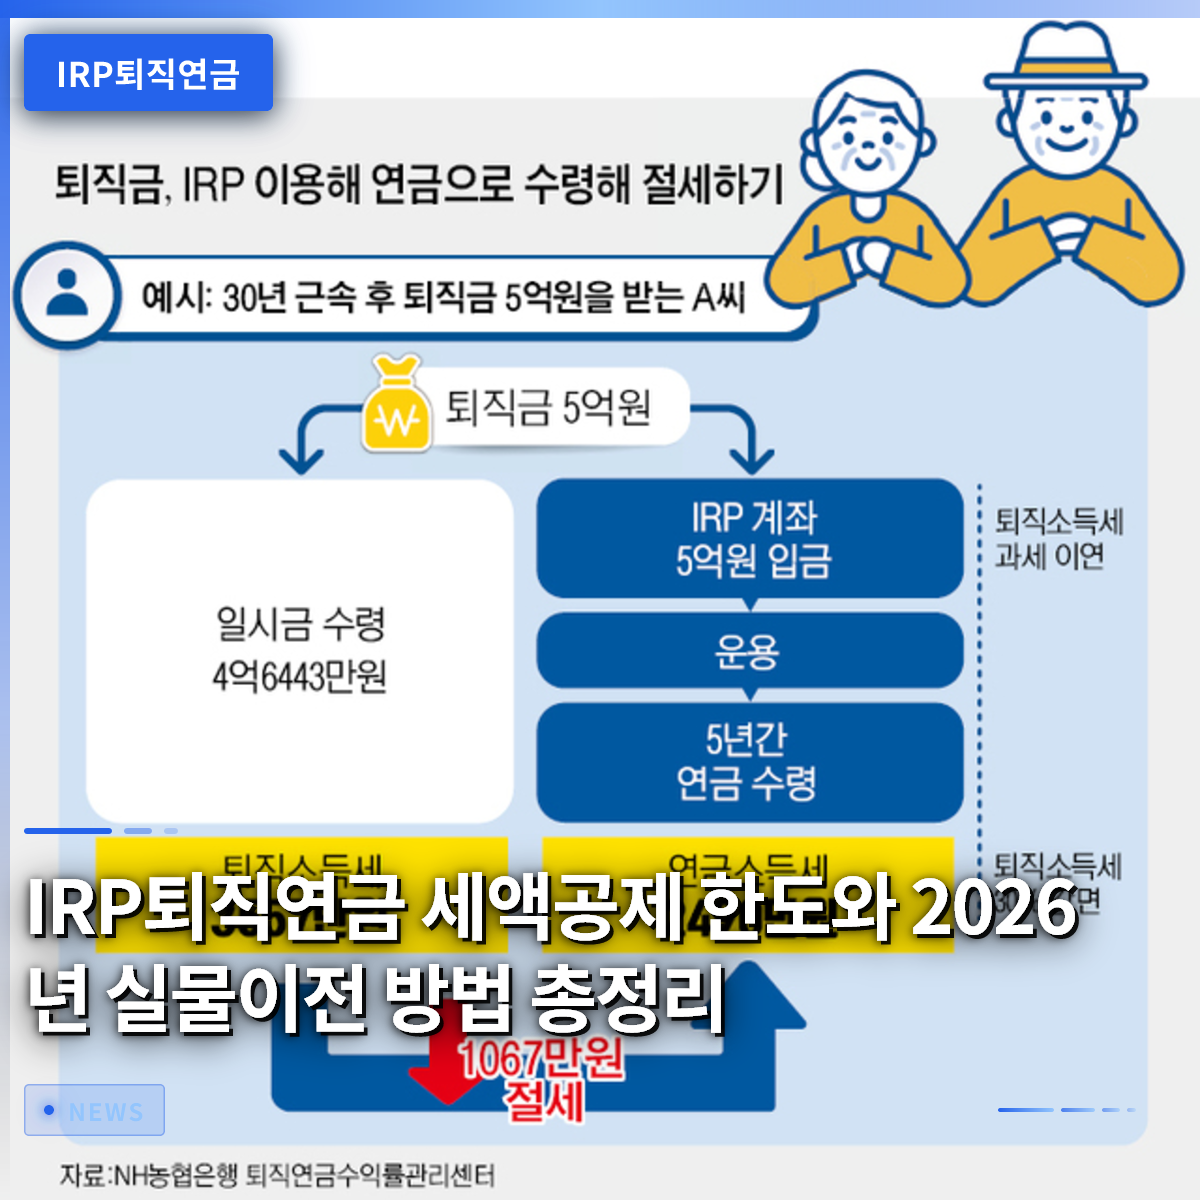
IRP退職年金の税額控除限度額と2026年の実物移転方法まとめ
1. 税額控除の恩恵と限度額

年金口座を運用している会社員が最初に確認する部分は、まさに年末調整の税額控除限度額です。個人年金保険に600万ウォンを入れ、個人型退職年金に300万ウォンを加えると、合計900万ウォンまで税額控除対象の拠出限度額を満たすことができます。総給与が5,500万ウォン以下であれば16.5%の控除率が適用され、最大148万5,000ウォンが還付されます。総給与がそれ以上であれば13.2%の控除率が適用され、最大118万8,000ウォンの節税効果を得られます。毎年この金額をコツコツと満たすだけでも、素晴らしい資産運用の成果を達成したことになります。
実際に、会社員のキムさんは毎年年末に税金の負担に苦しんでいましたが、年金口座を知った後、毎月一定額を自動振替で拠出しています。昨年の年末調整で口座にそのまま還付金が入ってきたのを見て、なぜ周りの人々が年金の話をするのか納得したそうです。ただし、限度額を超えて拠出した金額は翌年に繰り越して控除を受けることもできるので、焦る必要はありません。自分の月々の拠出能力に合わせて、無理のない範囲で計画を立てることが賢明です。
個人年金保険と合算して最大900万ウォンまで拠出すると、最大148万5,000ウォンの税額控除還付を受け取れます。
2. リスク資産と安全資産の比率

個人型退職年金口座を開いてみると、株式型ファンドや上場指数ファンド(ETF)などのリスク資産は、総積立金の70%までしか充てられないという制限があります。残りの30%は必ず預金や債券型ファンドなどの安全資産で埋めなければ、資産全体の安定性が維持されません。株式市場が急騰した際に、攻撃的に資産を増やしたいと考える加入者には、この70対30のルールは少し窮屈に感じられるかもしれません。しかし、退職資金を扱う長期商品という性質上、元本保証型資産が一定の比率で混ざっていなければ、市場のボラティリティから生き残ることはできません。
最近では、AIベースの自動資産管理サービスや受託運用の選択肢が広がり、安全資産の中でも少しでも収益率を高めようとする試みが続いています。毎日勝手に自分のファンドと債券の比率を確認し、チェックしてくれる金融会社のプログラムも登場し、忙しい会社員の負担を軽減しています。信用金庫の定期預金や国債などに分散投資して、安定して利子収益を積み重ねるのも良い戦略です。リスク資産70%の範囲内でも、国内外の指数連動商品を適切に組み合わせれば、十分に満足できる成果を上げることができます。
総積立金の中でリスク資産は70%、安全資産は30%に分けて組み入れる必要があり、最近ではAI受託運用などの選択肢も増えています。
3. 実物移転制度の活用方法

以前利用していた金融会社の収益率や手数料に満足できず、他の場所に移したい場合、過去には面倒な手続きを経なければなりませんでした。既存の口座をすべて売却して現金化し、解約してから新しい場所に再加入する方式だったため、株価変動リスクをそのまま背負わなければなりませんでした。しかし、今では保有中の株式やファンドを売却せずに、そのまま他の証券会社や銀行の口座に移すことができる実物移転制度が定着しました。おかげで、投資家は保有商品の損失リスクなしに、より良い手数料条件や多様な商品ラインナップを提供する場所へ自由に移動しています。
証券会社は新規顧客を獲得するため、モバイルアプリを通じた簡易的な移転サービスを積極的に宣伝しています。実際に、会社員のイさんは既存の銀行口座の低い収益率に不満を感じ、最近株式取引用に使っていた証券会社へ年金資産を丸ごと移しました。営業店に直接足を運ぶ必要がなく、スマートフォンの画面で数回のタップだけで移転申請が完了し、非常に便利だと満足感を示しました。ただし、移転しようとする商品が新たに加入しようとする金融会社で取り扱いがない種類の場合、例外として現金売却後に移転が進む可能性があるため、事前に確認が必要です。
保有商品を売却せずにそのまま他の金融会社へ移すことができる実物移転制度を利用すれば、損失リスクなしに乗り換えられます。
4. 中途解約と税金の負担
退職年金という名前だからといって、退職するまで絶対に手をつけてはいけないお金だと考えがちですが、急にお金が必要になった際に中途引き出しや解約を検討する場合があります。無住宅者の住宅購入や借家保証金、本人または扶養家族の6ヶ月以上の療養治療など、法律で定められた例外事由に該当すれば、中途引き出しが可能です。これらの例外事由ではなく、単なる個人的な理由で口座を解約した場合、これまで受けてきた税額控除額と運用収益に対して16.5%の雑所得課税が課されます。事実上、これまで節税していた恩恵をすべて返還する形になるため、資金計画を立てる際に非常に注意が必要です。
実際に、退職金を受け取った直後に資金需要を考慮せず一時金で受け取ったり、安易に解約したりして、税金通知書を受け取り後悔するケースは少なくありません。年金形式で分割して受け取る場合、受給年齢に応じて3.3%から5.5%とはるかに低い年金所得課税のみを納めればよいため、税負担を大幅に軽減できます。したがって、今すぐお金が急ぎでも、口座を完全に解約するよりも、担保貸付の可能性を探ったり、年金受給方式を選んだりする方がはるかに有利です。老後資産の性質を持つため、本当にやむを得ない状況でない限り、最後まで維持することが賢い資産運用の秘訣です。
中途解約時には16.5%の雑所得課税が課され、これまでの節税効果が消えるため、例外事由でない限り最後まで維持すべきです。
5. 受給年齢と節税戦略
退職後に積み立てた資金を引き出す際も、どの方法で受け取るかによって税額の規模が大きく変わります。法定退職年齢である55歳以降から年金形式で受給することができ、最低10年以上の期間をかけて分割して受け取る 것이節税の核心です。年金所得として受給する金額が年間1,200万ウォンを超えない場合、分離課税を選択でき、税負担を最小化できます。もし一度にまとまった金額で一時受給を選択した場合、退職所得課税が適用されますが、年金受給期間を長くするほど税率が30%まで減免される恩恵を受けられます。
会社を辞めて受け取った退職金は、本人名義の年金口座に移管した後、すぐに取り出さずに放置しておくと、退職所得課税を回避する課税繰延べ効果を得られます。実際に、退職を控えたパクさんは、退職金を年金口座にすぐ振替えた後、毎年必要な生活費分だけ分割して年金として受給しています。これにより、税金を納める時期が退職後に遅れ、所得税率も低くなるため、実質的な所得が増える効果を実感したそうです。金融会社ごとに年金受給専用の相談窓口を運営しているため、自分に最も有利な受給期間と金額を事前にシミュレーションしてみることをお勧めします。
55歳以降、10年以上年金形式で分割して受け取らなければ、低い年金所得課税が適用されず、税負担を軽減できません。
6. 証券会社の選択と将来展望
最近、多くの金融会社が個人顧客を獲得するために退職年金事業に参入し、投資家の選択肢が一層広がりました。伝統的な銀行や保険会社だけでなく、大手証券会社までが様々なファンドや上場指数ファンドのラインナップを披露しています。取引手数料の免除やモバイルアプリの使いやすさの大幅な改善など、顧客獲得のための競争が激しく展開されています。このような雰囲気の中で、投資家は自分の投資傾向にぴったり合う証券会社を選び、資産を増やすための最適な環境を楽しむことができるようになりました。
今後、AIが毎日ポートフォリオをチェックし、リバランスを自動的に実行するサービスがさらに普及すると予想されます。複雑な金融商品に一つ一つ気を配るのが難しい会社員も、専門家レベルの資産管理の恩恵を受けられる時代が開かれつつあります。税額控除限度額の拡大可能性や制度の変化に合わせて、毎年コツコツと年金口座を満たしていく習慣をつけることが重要です。今日からでも自分の年金資産の現状を確認し、より良い条件の金融会社へ移る準備を始めてみてください。
金融会社間の競争が激化し、選択肢が広がりました。AIベースの資産管理サービスを活用し、退職準備を体系的に進める必要があります。
よくある質問
=