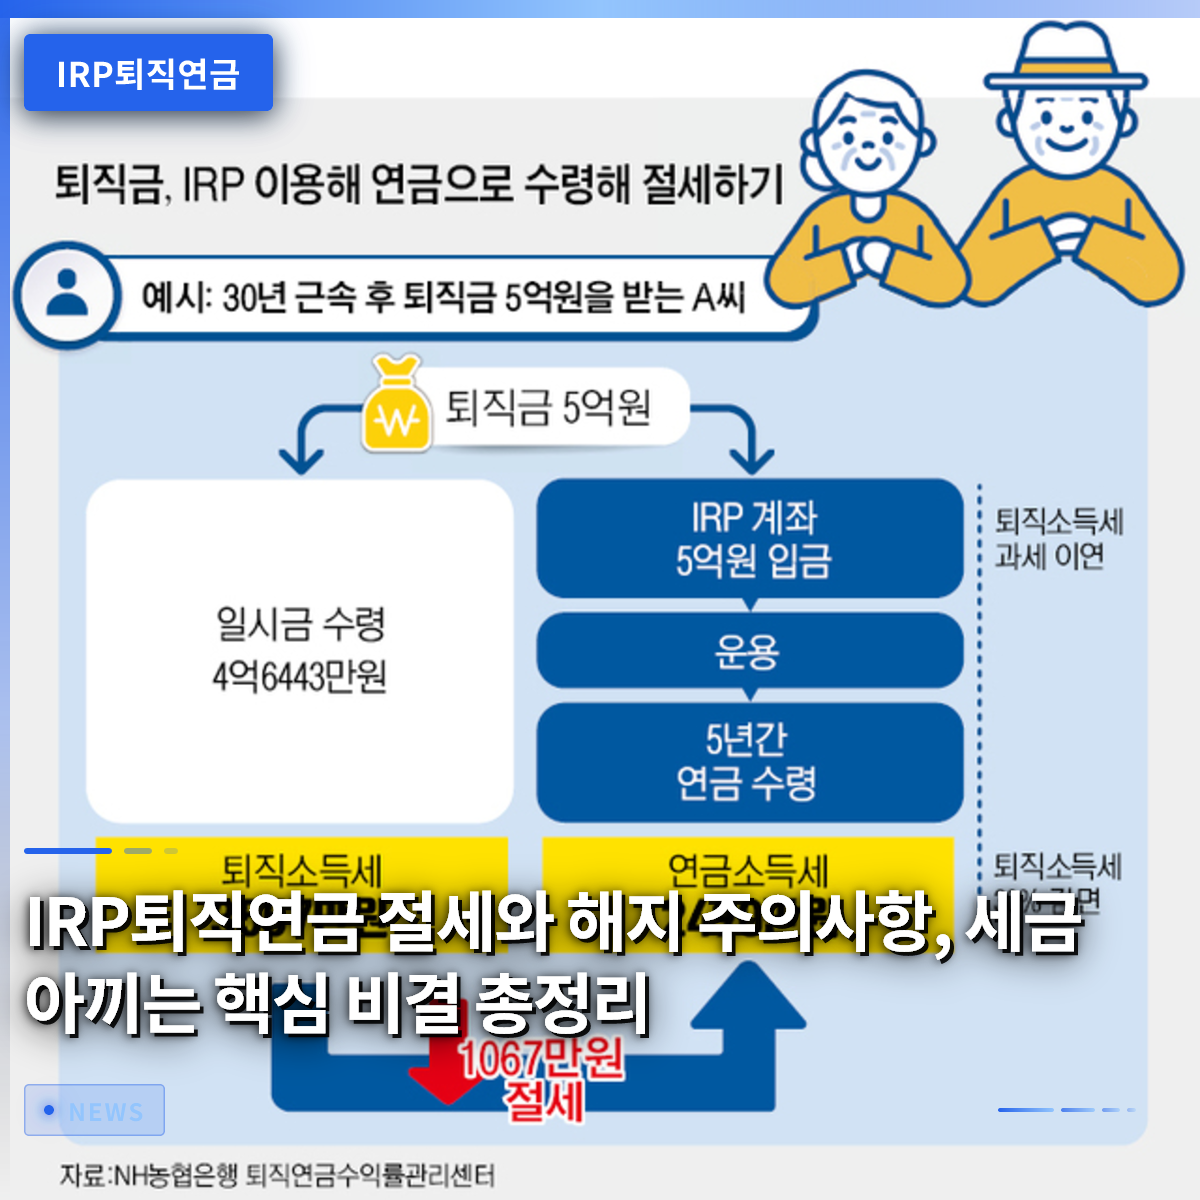
退職金をもらった際に税金を節約したい場合は、個人型退職年金(IRP)口座で受給することが賢明な選択です。最近では、転職や退職の過程でまとまった現金を手に入れた直後に、一般の預金口座に移したり、すぐに使ってしまうサラリーマンが少なくありません。しかし統計によると、過去数年間で個人型退職年金に移行された金額の多くが中途解約となり、惜しい税金や優遇措置を逃していることが判明しています。この記事では、退職金を安全に守り増やす方法から、税金を減らす実用的なノウハウまで、丁寧に解説していきます。初めて就職する方や転職を控えている方にとって、必ず知っておくべき内容が満載です。退職後の老後資金を確実に確保したい方は、これからお伝えする内容に注目してみてください。
=
IRP退職年金の節税と解約時の注意点、税金を節約する核心の秘訣まとめ
1. 退職金をIRP口座で必ず受給すべき理由

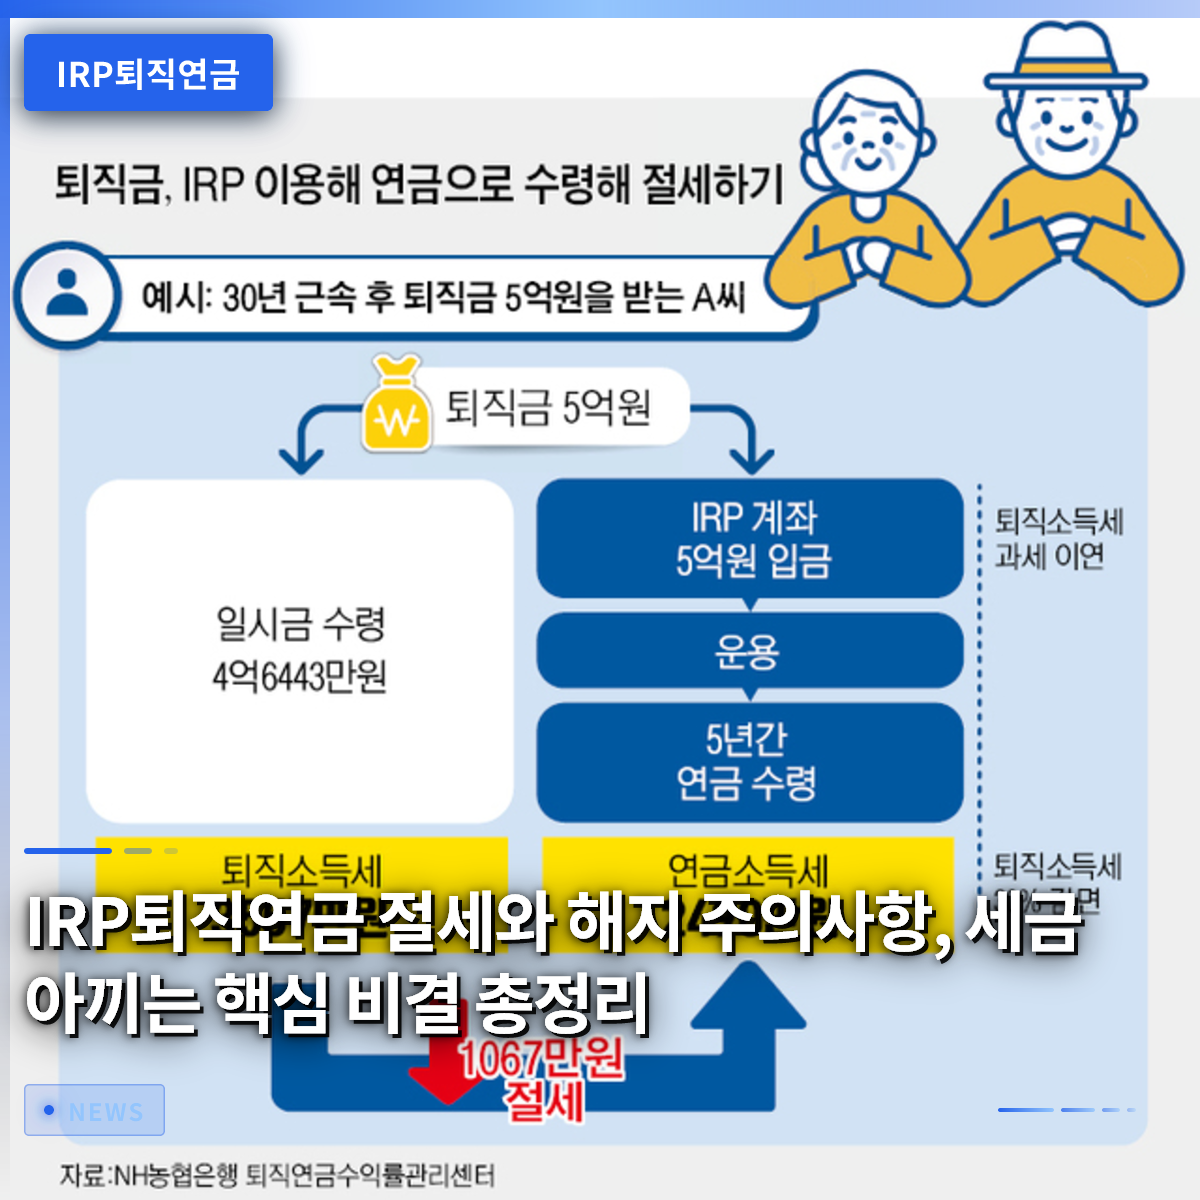
会社を辞めたり転職したりする際に発生する退職給付金は、一般の口座ではなく個人型退職年金口座への振込受給が有利です。すぐにまとまった現金が必要だからといって退職金を一般口座で受け取ると、退職所得源泉徴収税が課されるため、損失が発生するのは避けられません。一方、個人型退職年金口座に退職金をそのまま移管すれば、税金をすぐに徴収されず、課税繰延べの恩恵を受けることができます。繰延べられた税金は、後に55歳以降年金形式で受給する際に、本来支払うべき税金よりもはるかに少ない年金所得税として納付することになります。実際に10万円以上の税金を節約しているサラリーマンの共通点は、この制度を積極的に活用している点です。税金をそのまま収益に変える最も確実な第一歩は、退職金の口座振込受給です。
口座を維持している間に追加で拠出を行うと、年末調整で税額控除の恩恵も得られます。毎年拠出する金額に応じて一定の割合で税金が還付されるため、サラリーマンにとって必須の資産形成手段とされています。周囲の同僚が年末調整で多くの還付金を受け取っているのを羨むだけでなく、自分の口座の拠出額を確認する必要があります。税制優遇を受けながら老後資金も同時に増やせる構造は、そう簡単には見つかりません。したがって、退職の知らせを受けたら、まず専用口座を開設し、会社の担当部署にその口座番号を伝えるのが手順です。
退職金を個人型退職年金口座で受給すると、税金がすぐに課されることなく年金受給時まで猶予され、実質的な資産増加に大きく役立ちます。
2. 解約率60%の罠、中途解約が危険な理由

退職を控えている方や転職を経験した方の多くは、資金難に耐えきれず口座を解約するケースが非常に頻繁にあります。実際、数年間にわたり多くの金額が専用口座に移行されましたが、その半数以上の資金が途中で解約されて消えてしまったという統計が存在します。目の前の急な出費に対応するために口座を解約すると、これまで受けていた税制優遇がすべて水泡に帰してしまいます。年金形式ではなく一時金として中途解約して引き出す瞬間、その他所得という名目で高い税率の税金が課されます。
中途で換金したり解約したりする過程で発生する不利益は、想像以上に致命的で強力です。複利効果でゆっくりと増やすべき貴重な老後資金が、税金や加算税によって瞬時に削られていくからです。周囲にはお金が急で口座を簡単に解約する人が見えますが、これは老後を諦めることとほぼ変わりません。定められた年齢まで口座を黙々と維持することが、長期的に見て最も利益になる行動です。緊急資金が必要であれば、口座解約よりも規約に基づく貸付や他の方法を優先的に検討する知恵が必要です。
中途で口座を解約すると、これまで受けていた税額控除の恩恵を返還するだけでなく、高い税率のその他所得が課せられ、大きな損失を被ります。
3. 元本保証商品からAI投資まで、運用戦略

退職年金口座を開設したら、中に入っているお金をどのように運用すべきか真剣に検討する必要があります。元本が減るのを嫌がる方は、確定利子型預金や国債などの安全な商品に資金を預けておくのが良いでしょう。最近では、様々な金融機関が人工知能アルゴリズムとビッグデータを基盤としたロボアドバイザーサービスを導入しています。投資家の傾向や目的を分析し、最適な資産配分ポートフォリオを提案し、定期的にリバランスまで支援してくれます。
実際に人工知能を活用した年金運用方式は、一般的な方法よりも最大損失率を下げ、リスクに対するパフォーマンスを高めたという評価を受けています。変動が大きい市場状況の中でも、体系的な管理を通じて安定性と収益性を同時に追求できる道が開かれたのです。自分でどの商品に投資すべきか見当がつかない場合は、こうした自動化された資産管理サービスを積極的に利用してみる価値があります。ただし、どんなに優れたシステムでも短期的な市場急落時には完璧であることはできないため、長期的な視点を持つ必要があります。自分の投資傾向を正確に把握し、安全資産とリスク資産の比率を適切に調整することが、成功した運用の核心です。
人工知能ベースの資産管理サービスを活用したり、安全資産と適切に配分したりすることで、収益率を高め、損失リスクを減らすことができます。
4. 年金貯蓄とIRP、新婚夫婦と社会人経験者の選択順序
社会人経験者や新婚夫婦の場合、年金貯蓄口座と個人型退職年金口座のどちらを先に埋めるべきか悩むことが多いです。両商品とも老後準備と税額控除のために優れたツールですが、加入目的と特徴に明確な違いがあります。年金貯蓄は個人が自発的に加入し、余剰資金を入れる方式で、中途解約条件が比較的柔軟です。一方、個人型退職年金口座は退職給付金の受給が義務付けられ、追加拠出も可能な、より包括的な退職年金口座です。
したがって、余剰資金が不足している社会人経験者であれば、比較的拠出と管理が容易な年金貯蓄を先に始めるのが有利かもしれません。すでに会社勤めで退職金をコツコツ積み立てているサラリーマンであれば、当然、個人型退職年金口座の上限額を埋めることが優先です。2つの口座を同時に運用しながら税額控除の上限額を最大限に満たす方法も、サラリーマンの間で広く使われている節税戦略です。自分の所得水準と資金の流動性ニーズを慎重に検討した上で順序を決めることで、後悔しなくなります。無理に上限額を埋めようとして、急な資金が必要になった際に口座を解約する状況を作るのは、最も避けるべき行動です。
個人の資金状況と流動性ニーズに応じて、年金貯蓄と個人型退職年金の加入順序を異ならせるのが賢明です。
5. 健康保険料の負担を減らし、税金の爆弾を避けるノウハウ
退職を控えたサラリーマンが最も恐れている支出の一つは、毎月引き落とされる健康保険料や各種税金です。幸いなことに、退職年金を年金形式で受給すれば、一時金で受け取る場合よりも税金負担を大幅に減らすことができます。また、一定の条件を満たす年金口座の資金は、健康保険料の算定収入に含まれないため、保険料の急増を避けるのに役立ちます。頑張って貯めた老後資金が税金や保険料で漏れ出さないように防ぐことが、資産管理の核心です。
給与が減るタイミングで、確定給付型から確定拠出型へ転換して退職金の損失を防ぐ戦略も併せて検討すべきです。名誉退職手当を受け取る際も、専用口座を積極的に活用すれば、税額減免の恩恵を最大化できることを覚えておきましょう。単純にお金を多く貯めることと同じくらい、流出する穴を徹底的に塞ぐことが、退職後の生活の質を左右します。周囲の噂に頼るのではなく、正確な税法と金融制度を理解することが、本当の資産形成の始まりです。今日から自分の退職年金口座がどこに投資され、どのように管理されているかを一つずつ確認してみてください。
年金形式で受給し、関連制度をうまく活用すれば、健康保険料の算定収入負担を減らし、税金の爆弾を賢く避けることができます。
6. 成功した老後のための最終チェックと実践
これまで、退職年金を賢く守り増やす様々な方法と注意点について詳しく見てきました。退職時期が近づくにつれ、私たちの資産を守る防壁はより強固でなければならず、感情に流された解約は絶対に避けるべきです。会社を移ったり退職したりする際に、迷わず口座振込受給を選択して税金の漏れを防ぐことが第一歩です。その後、自分の投資傾向に合った商品を選び、必要であれば人工知能資産管理サービスの助けを受ける必要があります。
老後資金は短距離走ではなく、一生付き合っていく長く退屈なマラソンのような過程です。毎月少しずつ拠出する心がけが、退職後の豊かで安定した生活を支える確かな柱となります。今日すぐに自分の金融会社のアプリにアクセスして、退職年金口座の現状を確認し、必要な部分を修正してみてください。小さな関心と実践が、老後の経済的自由を贈るという事実を決して忘れないでください。今後も変化する金融制度に合わせて賢い資産管理を続けていけば、誰もが笑顔で退職を迎えることができます。
継続的な関心と長期的な視点に基づいて退職年金口座を管理することで、安定した老後と経済的自由を実現できます。
よくある質問
=