IRP退職年金に安易に加入し、急な資金必要のために解約した瞬間、165万ウォンという拒否できない税金の負担に直面する可能性があります。老後資金を蓄えるために必ず活用すべき必須の節税口座ですが、制度を正しく理解していないと、かえって貴重な汗水たらして稼いだお金を税金で失うことになります。最近では金融機関ごとに人工知能アルゴリズムを活用した資産運用と上場指数ファンドの当日売買制度が導入され、さらに便利になりました。しかし、機能が便利になった分だけ加入者が知っておくべき税務上の注意点と引き出し条件も厳しくなりました。この記事では、年金口座の核心的な長所である税額控除の恩恵から、避けるべき中途解約のミス、そして最新の運用方法まで一つも漏らさず解説します。会社員なら誰もが共感できる具体的な事例を通じて分かりやすく解説しますので、最後までじっくりとお読みください。
=
IRP退職年金の節税効果を最大化する方法と中途解約による税金の負担を回避するコツ
1. 小見出し

IRP退職年金とは何か、そしてなぜ会社員にとって必須の資産形成なのか
個人型退職年金であるIRPは、収入のあるすべての雇用者と事業者が自発的に加入し、老後に備えることができる代表的な節税口座です。過去には会社員や退職金を受給した人しか利用できませんでしたが、現在は所得証明が可能な自営業者やフリーランサーも誰でも加入できる門戸が広がりました。この口座の最も強力な魅力は、年末調整時に拠出金額に対して破格の税額控除の恩恵を提供する点です。毎年一定の限度額内で貯めた金額の一部を年末に現金で戻してもらえるため、会社員の間では資産形成の基本公式として通っています。単に銀行預金に預けておくだけでなく、株式、債券、上場指数ファンドなど多様な金融商品に投資し、物価上昇を防ぐことができます。
周囲の同僚たちが年末調整の還付金をしっかり受け取っているのを羨むだけでなく、自分も直接口座を開設して実行に移すべきです。実際に会社員のキムさんは昨年、勤勉にお金を拠出したおかげで、年末調整で数十万ウォンの税金を戻してもらい、膝を叩いて喜んだそうです。こうして戻ってきた還付金を再び再投資したり生活費に活用したりできるので、一石二鳥の効果を享受することになります。ただし、この口座は基本的に老後保障を目的としているため、退職時期が来るまでお金が拘束されるという欠点があります。したがって、明日すぐに使う必要がある非常用資金は通常の預金口座に置き、長期的に運用する資金のみをこの口座に移す知恵が必要です。
IRPは収入があれば誰でも加入可能な節税口座であり、毎年の年末調整税額控除と多様な商品投資を同時に享受できる必須の老後対策手段です。
2. 小見出し

年金貯蓄ファンドとIRPの決定的な違いと税額控除限度額比較
資産形成を少しでも勉強した人なら、年金貯蓄ファンドとIRPのどちらを先に埋めるべきか深く悩むことが多いです。年金貯蓄ファンドは加入資格に制限がほぼなく、資産運用において株式型資産の比率を最大限まで充てられるという長所があります。一方、IRPは安全資産を必ず全資産の一定比率以上で義務的に組み入れなければならないため、攻撃的な投資傾向を持つ人にとってはやや窮屈に感じられるかもしれません。しかし、税額控除の限度額を最大限に増やしたい場合は、両商品を適切に組み合わせるか、IRPを積極的に活用する方がはるかに有利です。年金貯蓄だけでは控除限度額が不足する場合、IRPを追加で加入して拠出すると、控除を受けられる総額が増えるためです。
社会人初年度のパクさんは、年金貯蓄だけに毎月お金を入れ続けていたが、限度額が物足りなくなると遅まきながらIRP口座を追加で開設し、税金の恩恵を最大化しました。このように、両口座の違いを正確に理解し、自分の所得水準と投資傾向に合わせてポートフォリオを組むことが節税の核心です。年間拠出可能な総限度額は法律で定められているため、安易に多く入れるだけで必ず税金を多く戻してもらえるわけではありません。国税庁のホームタックスや金融機関のアプリを随時確認し、自分の控除限度額がどこまで埋まっているか丁寧にチェックする習慣を身につけるべきです。
年金貯蓄は投資資産の比率が自由で、IRPは税額控除の限度額を広げてくれるため、自分の投資傾向と所得に合わせて組み合わせるのが 좋습니다。
3. 小見出し

急な資金必要だからといって安易に解約すると直面する税金の負担の真実
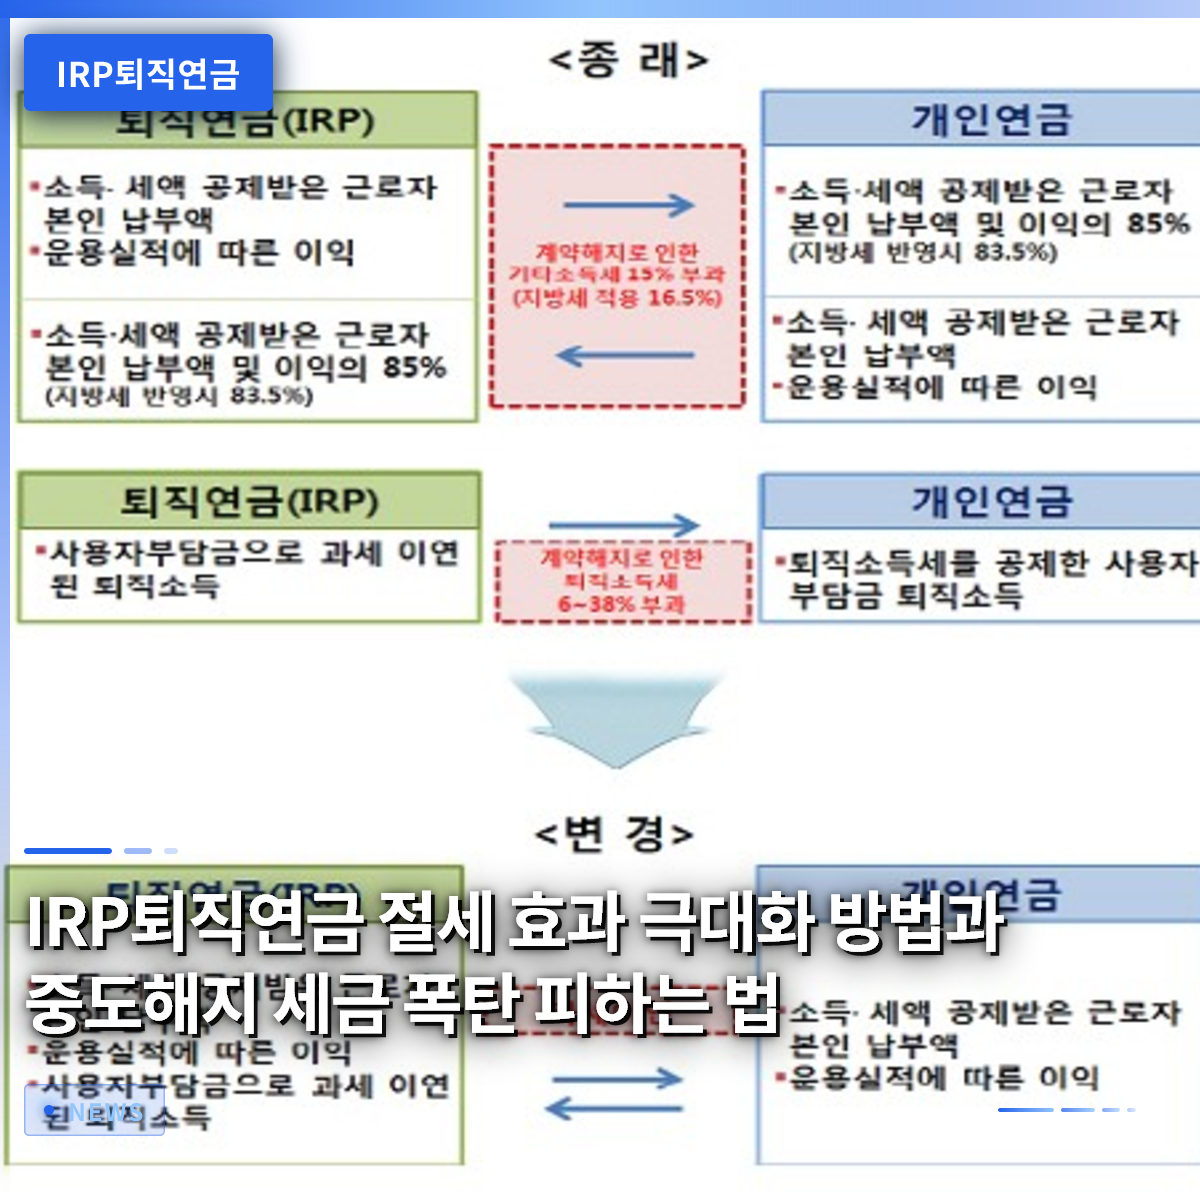
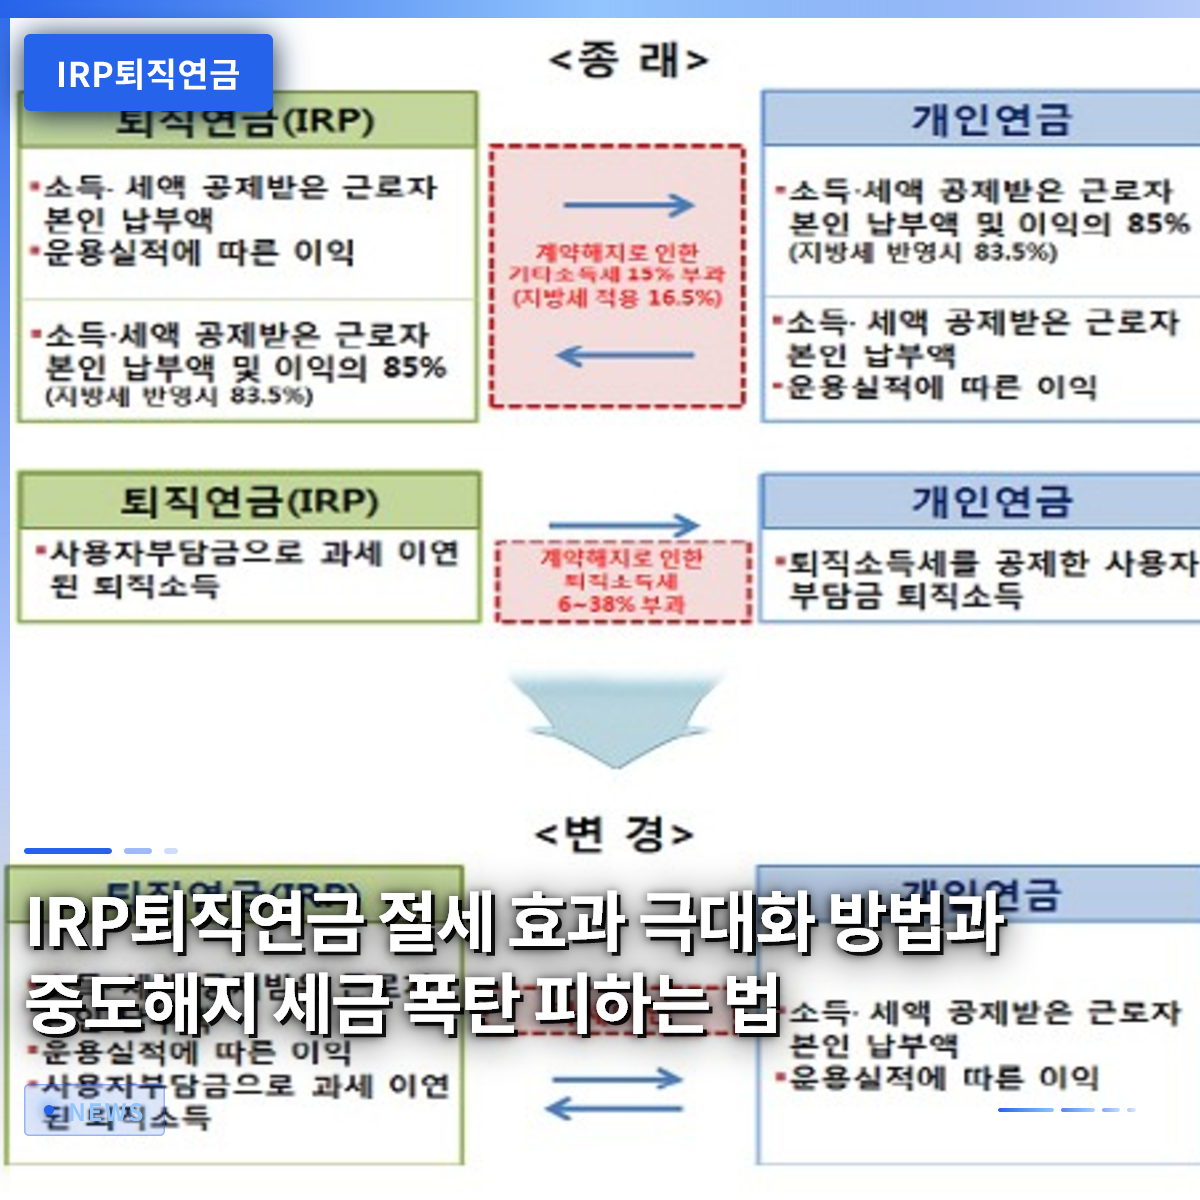
突然大きなお金が必要になる状況に直面すると、人間はまず資産を処分する考えになり、この時に退職年金口座が目に入ります。会社員のイさんは、家賃保証金を増額しろという家主の要求に急場をしのぐため、長年積み立ててきたIRP口座を解約しました。しかし、数ヶ月後に国税庁から届いた通知書を見て卒倒しそうになりました。これまで受けていた税額控除の恩恵と運用収益に対して、その他所得税の名目で実に16.5パーセントという高額な税金が課されたからです。国家が税制優遇を与え、老後を守らせるために作った制度であるため、目的外で中途解約する場合は、これまでの恩恵をそのまま返還しなければならない恐ろしいペナルティが隠れています。
このような不測の事態を防ぐために、法律では無住宅者の住宅購入や家賃保証金、破産、天災地変、6ヶ月以上の療養などやむを得ない事由がある場合、特別中途引き出しを許可しています。特別中途引き出しの要件に該当する場合は、解約ではなく引き出しの形で資金を引き出すことができ、この場合ははるかに低い税率が適用され、税金の負担を大幅に軽減できます。特別中途引き出しの条件に該当しない場合は、口座を解約する代わりに金融機関が提供する担保貸付制度を活用するのも賢い代替案になります。保有している資産を売却せずに担保として設定し、必要な資金を低利で借りて使うことができるため、税金の負担を賢く回避できます。
IRPを単なる気分転換で中途解約すると16.5パーセントの税金の負担に直面するため、特別中途引き出しの要件を確認するか、担保貸付を優先的に検討すべきです。
4. 小見出し
最近導入された人工知能資産管理と上場指数ファンドの当日売買の利便性
最近の金融市場の目覚ましい発展のおかげで、退職年金口座を直接管理し運用する方法は過去よりもはるかに便利でスマートになりました。過去には複雑な商品構成と遅い売買速度のため、投資家が直接銘柄を選び変更するのに大きな疲労を感じていました。しかし、現在はコスコムテストベッドを通過した信頼性の高いアルゴリズムが、加入者の投資傾向に合ったポートフォリオを自動的に組み立て、運用まで自動で指示してくれるサービスが一般化されました。未来アセット証券や新韓投資証券などの主要金融会社では、人工知能ベースのロボラップサービスを通じて、グローバル資産配分から実際の売買までワンストップで処理できる環境を整備しました。
さらに、新韓銀行をはじめとする主要金融会社では、保有している上場指数ファンドを売却した当日に、すぐにその代金で他の上場指数ファンドを購入できる当日売買サービスを導入しました。会社員のチェさんは、帰宅途中にスマートフォンアプリを開き、人工知能アルゴリズムが勝手にリバランスを完了した記録を確認し、感嘆を禁じえませんでした。過去には売却して現金化されるのに数日かかってタイミングを逃すことが多かったですが、現在は市場の変化に機敏に対応できるシステムが整ったのです。こうして発展した技術を積極的に活用すれば、忙しい日常を送る会社員でも簡単に老後資金を効率的に増やせます。
最新の人工知能アルゴリズム資産管理と上場指数ファンドの当日売買制度の導入により、忙しい会社員でも簡単かつ迅速に退職年金を運用できるようになりました。
5. 小見出し
変額保険との比較を通じて見る退職年金の確実な優位性
老後資金を準備する過程で、多くの人が保険商品と年金口座の間で葛藤し、どの選択が賢明か検討しています。よく比較対象に上がる変額保険は、保険の保障機能と株式投資の収益性を同時に追求するという名目で長年販売されてきました。しかし、変額保険は毎月支払う保険料の中から事業費という名目で差し引かれる手数料が少なくなく、長期収益率の面で物足りなさを残しがちです。実際に放置された変額保険が手数料を賄えず、10年以上の時を経て元本すら回復できずマイナス収益率を記録する事例が珍しくありません。
一方、IRP退職年金は比較的透明で低廉な運用手数料が適用され、国家が保証する確実な税額控除の恩恵が支えています。保険の性質が混ざった複雑な変額保険と異なり、透明に公開された多様な上場指数ファンドや債券型商品に直接投資できるため、加入者が資産をコントロールしやすいです。会社員のカンさんは、過去に加入していた変額保険を整理し、その資金を年金口座に移した後、収益率と手数料の面ではるかに安定感を感じています。老後資金は長いスパンで黙々と運用すべき長期レースであるため、不必要なコストがかかる商品よりも、節税効果が確実な制度を選ぶ方が有利です。
変額保険は高い手数料により長期収益率で不利になる可能性があるため、透明性が高く節税効果が優れたIRPが老後対策のより良い選択です。
6. 小見出し
成功した退職のための統合年金ポータル活用と長期投資戦略
退職時期が近づくにつれ、自分がこれまで積み立てた退職年金と国民年金が合計でいくらあるかを正確に把握することが何よりも重要です。金融監督院が運営する統合年金ポータルサービスを利用すれば、これまで複数の職場を経て散らばっていた退職金と個人年金の加入記録を一目で照会できます。会社員のオさんは、退職を数年前に控え、統合年金ポータルで眠っていた過去の退職金を見つけ出し、IRP口座に安全に移管して胸をなで下ろしました。一時金で一括して受け取ると税金の負担に直面する可能性がある退職金を年金口座に移転すると、受給するまで課税が繰延べられ、税金を大きく節約できます。
今後の老後資産管理は、単にお金を貯めることを超え、税金を減らし、人工知能のような最新のツールを賢く取り入れる知恵が成否を分けるでしょう。目の前の支出のために口座を解約する過ちを犯さず、退職まで黙々と資産を育てていく忍耐強さを持つべきです。今日からでもスマートフォンを開き、自分の拠出限度額と運用状況を丁寧にチェックし、未来のための確かな盾を完成させてみてください。小さな関心と実践が積み重なり、老後の豊かさを決定づける最も強力な武器になってくれるでしょう。
統合年金ポータルを通じた資産照会と課税繰延べ制度を積極的に活用し、退職後まで税金を払わずに安全に老後を準備すべきです。
よくある質問
=