IRP退職年金口座を積極的に活用すれば、年末調整での税額控除 혜택을最大化すると同時に、確実な老後資産を築くことができます。サラリーマンが毎年支払う税金を還付してもらうと同時に、退職後の生活費を準備する最も現実的な手段がこの口座です。最近では金融環境が多様に変化する中、現物移転制度の導入など、加入者に有利な変化が続いています。ソウルに住むサラリーマンのキム氏は、昨年年金貯蓄と合算して税額控除の限度額を埋めたおかげで、数十万ウォンの税金を還付されました。この記事では、IRP退職年金の構造から具体的な活用方法、収益率を高める投資戦略まで詳細に解説します。初めて触れる方でも簡単に理解できるよう、実際の事例を交えながら徹底的に掘り下げていきます。
=
IRP退職年金の節税効果を最大化する方法と商品選択ガイド
1. IRP退職年金の基本コンセプトと構造を理解する
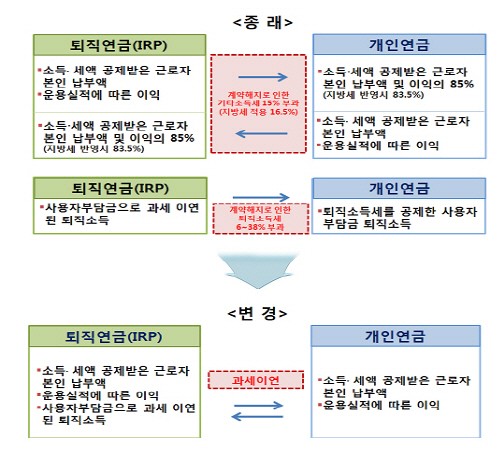
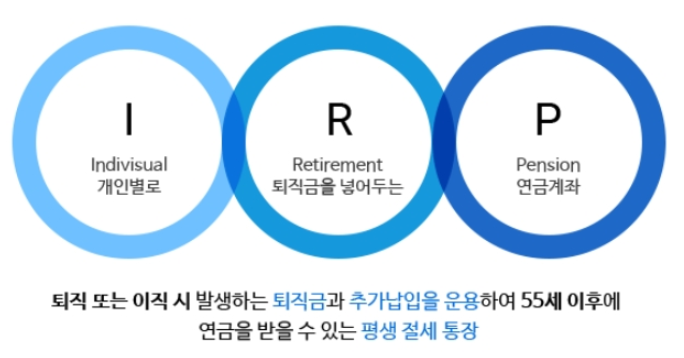
職場生活の中で発生する退職給付金を老後に安定して受け取れるように設計された制度がIRP退職年金です。確定給付型、確定拠出型、そして個人型退職年金に分けられ、このうち個人が直接管理し拠出する領域が個人型口座です。転職や退職時に受け取る退職金は必ずこの口座に振替なければならず、自発的に追加拠出を行うことも可能です。過去には退職時に商品をすべて現金化しなければならなかったため不便さが大きかったですが、制度の改善により加入者の利便性が大きく向上しました。現在では、保有していた商品を売却せずにそのまま他の金融会社の口座に移すことができる現物移転制度が定着しました。これにより、不要な売買手数料や中途解約に伴う損失を防ぐことができるようになりました。
退職給付金を一時金で受け取るのと、年金形式で分割して受け取るのでは、税負担に大きな差が出ます。一時金で受け取ると退職所得税が一括して課税されますが、年金として受け取れば税率が低くなり、税負担を大幅に軽減できます。サラリーマンであれば誰でも退職する時期が来ますが、この時にどのように資産を受け取るかによって老後資金の規模が変わります。したがって、退職金を受け取る際に無条件に現金で引き出して使うよりも、年金口座に入れて55歳以降に分割して受け取る方がはるかに有利です。
IRP退職年金は、退職金を安全に保管し、年金形式で受け取ることで税負担を軽減するための重要な老後準備手段です。
2. 税額控除の限度額と節税効果を最大化する

年金貯蓄とIRP退職年金を併用すれば、毎年年末調整で大きな税額控除 혜택을享受できます。年金貯蓄単独では年間拠出額基準で最大600万ウォンまで控除を受けられますが、IRP口座を合算すると総額900万ウォンまで限度額が拡大します。総給与が5,500万ウォン以下の労働者であれば、16.5%という高い控除率が適用され、最大148万5,000ウォンを還付してもらうことができます。京畿道に住むサラリーマンのイ氏は、毎月一定額をコツコツ積み立てた結果、年末調整で「爆弾」を避け、むしろ還付を受けました。ただし注意すべき点は、口座に振替受けた退職金や他の口座から移してきた金額は税額控除の対象から除外されるという事実です。
税額控除だけでなく、課税繰延べ効果もIRP退職年金の強力な武器の一つです。口座内でファンドや上場指数ファンド(ETF)など多様な金融商品に投資して収益が発生しても、すぐに税金を徴収されません。将来、退職後年金を受け取るまでまで税金の納付が繰延べられるため、その間に増えた収益金が複利効果を発揮し、資産増大に大きく役立ちます。配当金を受け取る際も、すぐに税金を支払わずに完全に再投資に活用できるため、長期投資に非常に有利です。このような節税構造を理解し、計画的に資金を運用することが、サラリーマンの資産形成の基本公式として定着しています。
年金貯蓄とIRPを組み合わせ、年900万ウォンまで拠出すれば、最大の税額控除と課税繰延べ 혜택을同時に享受できます。
3. 元本利子保証商品から実績配当型までの選択戦略
IRP退職年金口座内では、預金や積立預金のような元本利子保証商品だけでなく、株式型ファンドのような実績配当型商品にも投資できます。過去には安定性重視で資産が運用されていましたが、最近では収益率を高めるために多様な商品組み合わせを試みる加入者が増えています。例えば、全資産の一部を安全な預金に入れて元本を守り、残りは株式型上場指数ファンドに投資する方法が人気を集めています。生命保険会社や証券会社が提供する元本利子非保証商品の中には、優れた収益率を記録し、加入者の目を引く場合も多いです。
最近では、個人投資用国債もIRP口座を通じて申込できるようになり、選択の幅がさらに広がりました。国債投資を通じて安定性を確保しながら、国家が保証する利子収益も得られるため、保守的な投資家から好評を得ています。一方、攻撃的な傾向の投資家であれば、米国バリュー株や成長株を含む上場指数ファンドを積極的に組み入れ、長期成長を図ることもあります。ただし、安全資産の義務比率規定が存在するため、全資産の最低30%は元本利子保証型商品などで埋めなければならない点を覚えておく必要があります。自身の投資傾向と退職までの残り期間を慎重に検討し、適切な資産配分ポートフォリオを組むことが成功の鍵です。
IRP口座内で、預金のような安全資産と株式型商品を適切に配分し、安定性と収益性を同時に確保すべきです。
4. 現物移転制度で金融会社の乗り換えを容易にする
退職年金を管理する金融会社を変えたいと思っても、既存の加入商品をすべて解約しなければならない手間 때문에躊躇する人が多くいました。しかし、金融当局が退職年金現物移転制度を導入したことで、加入者は商品を売却せずにそのまま口座を移すことができるようになりました。この制度が施行された後、収益率が高いか手数料が安い金融会社へ移ろうとする資産移動作業が続いています。実際、多くの証券会社や銀行が年金顧客を獲得するために多様なイベントを行い、激しい競争を繰り広げています。
現物移転を利用する際は、既存の口座で保有していた商品が移転先の金融会社でも取り扱いがあるか事前に確認するプロセスが必要です。もし相手会社が取り扱っていない商品であれば、やむを得ず売却プロセスを経なければならない可能性があるため、加入前に慎重に確認すべきです。プサンに住むサラリーマンのパク氏は、既存銀行の低い収益率に不満を抱いていましたが、現物移転を通じて手数料が安く商品選択肢が広い証券会社へ口座を移しました。このように消費者の選択権を広げる制度が継続的に補完されているため、自分の年金口座の条件を定期的にチェックする必要があります。金融会社間の競争が激しくなるほど、加入者が享受できる 혜택とサービス品質はさらに高まる傾向にあります。
現物移転制度を活用すれば、保有商品を売却せずに、より有利な条件の金融会社へ簡単に口座を乗り換えることができます。
5. 中途解約および受取時に注意すべき点
IRP退職年金は老後のための長期貯蓄商品であるため、中途解約する場合、予期しない不利益を被る可能性があるため注意が必要です。無住宅者の住宅購入や転居保証金の準備、本人や家族の介護治療など、法律で定められた例外状況でなければ、中途解約は避けるべきです。もしやむを得ず一般的な理由で解約した場合、これまで受けていた税額控除 혜택을すべて返還しなければならないだけでなく、その他所得課税が課されます。税制 혜택을期待して加入したのに、逆に税金の「爆弾」に遭う可能性があるため、急な資金が必要になった場合は、口座担保ローンなどの他の代替手段をまず探すべきです。
年金を受け取る際は、一括で受け取るよりも毎月一定額ずつ分割して受け取る方が、税の面ではるかに有利です。年金所得として受け取ると、年次に応じて3.3%から5.5%の低い年金所得税率が適用され、税負担を大きく軽減できます。さらに、年間受取額が一定の限度額を超えないように調整すれば、総合所得課税対象から除外され、健康保険料の負担も減ります。退職後の生活を設計する際、キャッシュフローをどのように作るかは非常に重要な課題であり、年金受取期間を長く持つことが賢明です。退職時期が近づくほど、受取時期を分散し、税金計算を事前に検討する綿密な準備が必要です。
中途解約時は税制上の不利益が大きいので、できるだけ維持し、受取時には年金形式で分割して受け取り、税金を最小化すべきです。
6. 成功した老後準備のための実践戦略
これまでIRP退職年金の概念、節税効果、商品選択および現物移転制度まで具体的に検討してきました。老後準備は一夜にして成し遂げられるものではなく、毎月コツコツ積み立てて管理する長期レースである点を忘れてはいけません。社会人初期から年金貯蓄とIRP口座を連動させ、少額でも継続的に拠出する習慣をつけることが、最も確実な資産形成の秘訣です。訪れる退職時に慌てないためには、今すぐ自分の年金口座の収益率を確認し、ポートフォリオをチェックする行動力が必要です。
金融市場の変化に合わせて有利な商品に乗り換え、税制 혜택을漏れなく享受する加入者だけが、豊か な老後を迎えることができます。今後も政府の制度改善と金融会社の競争により、年金関連の有用な機能が継続的に追加される見通しです。自ら関心を持ち情報を検索する人に、より多くの機会と 혜택がもたらされるという事実を覚えておいてください。今日から直ちに月次拠出額を確認し、税額控除限度額を埋めるための計画を立てることを推奨します。堅固な年金資産と共に、余裕があり幸せな未来を一つずつ完成させていくことを心から応援します。
継続的な拠出と積極的な資産管理を通じてIRP口座を管理することが、成功した老後を作る唯一の道です。
よくある質問
=