現代自動車証券は最近のレポートにおいて、LXハウスシスがB2C事業の拡大や自動車素材・産業用フィルムなどの非建築資材部門の売上高増加を背景に、業績回復基調を継続すると予想し、目標株価5万ウォンと投資判断「買い」を維持しました。前日の終値基準で上昇余地がかなり高いと評価されており、投資家の注目が集まっています。かつて建設景気の低迷だけに依存していた体質から脱却し、事業多角化に成功した点が効いたという分析が主流です。実際、周囲を見渡すと、アパートのインテリアを変更する際に直接店舗を訪れて相談を受ける消費者が増えていることを容易に実感できます。こうした変化が企業の業績防衛にどのような影響を与えているのか、詳しく見ていきましょう。これからLXハウスシスの今後の成長ドライバーと証券業界の見通しを一つずつ確認していきましょう。
=
LXハウスシスのB2Cおよび自動車素材事業に注目、目標株価5万円見通し
1. 住宅取引量の増加と建築資材の業績回復
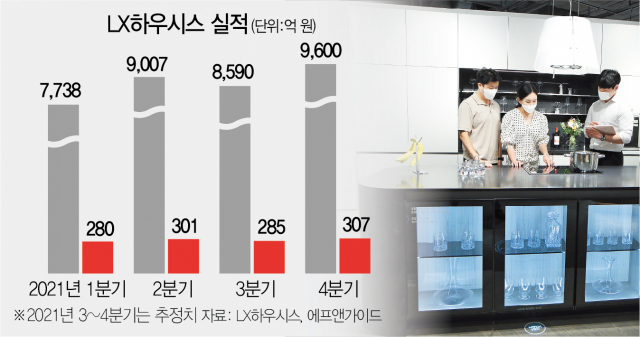
今年第2四半期は住宅関連規制が強化される厳しい環境の中にあっても、住宅取引量が前年同期比で増加し、建築資材の売上高が大幅に伸びる快挙を達成しました。さらに、米国市場での関税還付効果が一時的に反映されたことで、営業利益が急激に上昇する結果となりました。実際、不動産市場に冷ややかな風が吹いていたにもかかわらず、引っ越しシーズンに合わせて壁紙や床材を新しくする需要が継続的に続いていたことが、業績改善の足がかりとなりました。企業側はこうした市場の微細な反発の機会を見逃さず、迅速に対応して主要製品の販売量を最大化することに成功しました。複雑な流通構造を経ずに現場中心の営業を展開した点も、収益性改善に大きく貢献しました。このように、建築資材部門は依然として企業全体の売上高を支える最も確かな柱としての役割を果たしています。
住宅取引量の増加と一時的な還付効果が重なり、建築資材の売上高と営業利益が大幅に向上しました。
2. 非建築資材部門の確かな業績防衛力
下半期の住宅市場を見据える視線は依然として保守的な基調を維持しており、楽観視しにくい状況が展開されています。基準金利の引き上げや住宅ローン金利の上昇により、消費者の財布の紐が引き締められ、住宅取引量が減少する可能性が高まったためです。さらに、国際情勢の不安定化により原材料価格や海上輸送コストが急騰し、全体のコストに重い負担として作用しています。しかし、こうした悪材料の中でも、自動車素材や産業用フィルムなどの非建築資材部門が安定した海外売上高を確保し、確かな防波堤となっています。海外 완성車メーカー向けの部品供給が滞りなく行われることで、国内市場の低迷を十分に相殺する姿が見られます。こうしたポートフォリオの多角化戦略のおかげで、外部ショックにも動じない堅固な体質を備えることができました。
非建築資材部門が安定した海外売上高を基盤に、対外悪材料や国内住宅市場の低迷を成功裏に防いでいます。
3. 体質改善を牽引するB2C事業の拡大
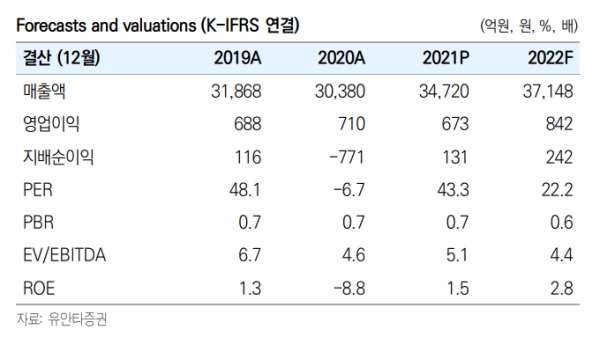
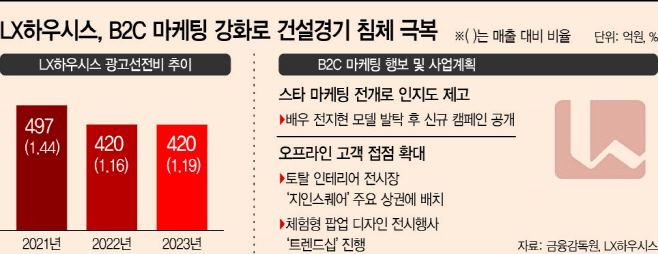
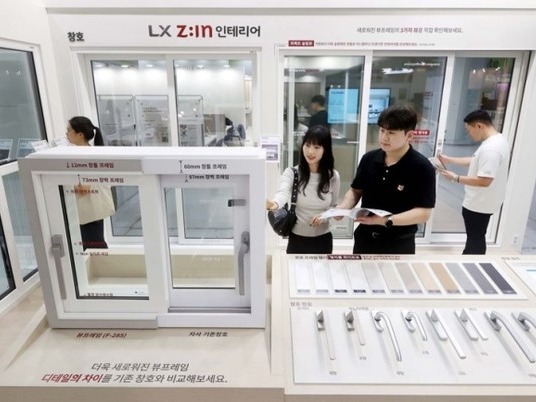
過去にはアパート建設現場向けの大量納入の比率が圧倒的に高かったものの、最近では一般消費者に向けた営業網を積極的に拡大しています。個別の消費者が直接店舗を訪れてインテリア資材を選び、施工まで依頼する体制が定着することで、建設景気の変動に伴うリスクが大幅に減少しました。例えば、周囲の知人が引っ越しをする際に大型ショールームを訪れ、窓や床材を直接目で確認して契約する姿を身近によく見かけます。こうしたB2C中心の流通構造の変化は、中間マージンを削減し収益性を最大化する鍵として機能しています。消費者の厳しい目線に合わせた高付加価値製品を継続的に展開することで、ブランド価値も自然と高まる傾向にあります。このように、建設業況への依存度を低くする経営戦略が、長期的な成長ポテンシャルを盤石なものにしています。
B2C比率の拡大と流通競争力の強化を通じて、建設景気の変動に脆弱な構造的限界を成功裏に克服しています。
4. 上方修正された業績見通しと財務健全性
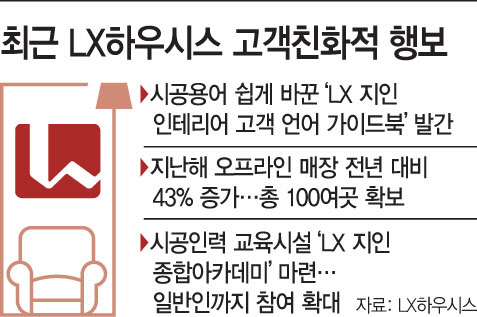
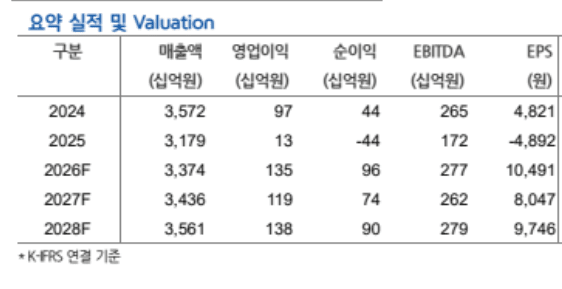
現代自動車証券は、こうした事業構造の多様化の成果を反映し、今年の通期業績見通しを従来のものより高く上方修正しました。今年の予想売上高は数兆ウォン規模に達し、営業利益も市場の期待値を上回る水準を記録すると予想しています。純利益見通しも大幅に上方修正され、企業の全体的な財務健全性がさらに盤石になったことを証明しています。不確実な経済環境の中にあっても、こうした業績推計が上方修正される企業は、市場から肯定的な評価を受けるのが常です。詳細なコスト削減努力と生産工程の効率化作業が重なり、営業利益率の改善スピードも当初の予想より速まっています。こうした財務指標の改善は、今後の株価上昇を支える最も強力な根拠として機能する見込みです。
堅調な業績の流れを基盤に、売上高・営業利益・純利益の見通しがすべて上方修正され、ポジティブなシグナルを送っています。
5. 配当再開への期待感と投資魅力
長らく株価上昇を待ってきた株主にとって最も嬉しいニュースは、業績の黒字転換に伴う配当再開の可能性です。これまで業績低迷により物足りなさを残していた株主還元政策が、段階的な業況回復とともに再び活気づくことが期待されています。遅いが確実に業績が改善される流れを示しているため、長期投資の観点でアプローチする投資家の関心が途絶えません。現在の株価水準から目標株価までの上昇余地を計算すると、投資魅力がかなり高いことが容易に把握できます。企業内部でも株主価値を高めるために多様な方案を模索しており、コミュニケーションを強化する雰囲気です。こうした株主フレンドリーな姿勢は、長期投資家にとって確かな信頼を与える重要な要素として作用しています。
業績の黒字転換に伴う配当再開の可能性と高い上昇余地が重なり、投資魅力が一層際立っています。
6. 今後の見通しと成功する投資戦略の策定
結論として、今回の証券業界レポートは、LXハウスシスが単なる建築資材企業を超えて総合生活空間企業へと進化していることを明確に示しました。下半期の金利上昇や原材料価格上昇という障害が存在しますが、それを乗り越えるだけの海外輸出動力とB2C競争力を確保しています。したがって、短期的な相場変動に一喜一憂するのではなく、会社の根本的な体質改善のプロセスに注目する知恵が必要です。自らインテリア店舗を訪れて消費者の反応を観察したり、関連産業の動向を継続的に追跡したりすることも良い方法です。黙々と内実を固めてきた企業が今後どのような株価推移を見せるのか、落ち着いて見守る時です。徹底した分析に基づき、自分自身の投資原則を定めて市場に臨めば、良い結果を得られるでしょう。
国内外の変数の中でも体質改善を完了したLXハウスシスの長期的な成長性と投資戦略を検証すべきです。
よくある質問
=