がん保険に加入する際、若い世代であれば非更新型を優先的に選び、更新型は後に補助的な役割として活用するのが有利です。毎月の支払額と保障期間の板挟みで悩んでいる方は非常に多く、最初の金額だけで判断して後から大きな負担を抱えるケースも少なくありません。実際に、30代の会社員である金さんは、初期費用が安いという理由だけで更新型の商品を選び、数年後に更新時期が来るたびに金額が上がるため、結局維持を諦めかけたそうです。周囲がおすすめする商品を安易に真似するのではなく、自分の基準や経済状況を正確に把握することが先決です。この記事では、両者の明確な違いと年齢層別に有利な選択方法を詳しく見ていきます。2026年現在の基準に基づき、自分にぴったりの節約志向の保険設計方法をすべてお伝えします。
=
がん保険の更新型と非更新型の違いと、自分の年齢に合った選び方のコツ
1. 更新型と非更新型の基本概念と支払構造の違い
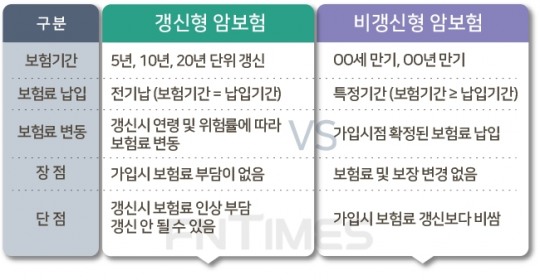
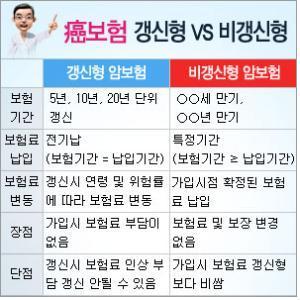
更新型は、一定の期間が経過するたびにリスク率や年齢上昇を反映して支払金額が再計算される構造を持っています。最初に加入する際は年齢が低いため、支払う金額が非常に安価に設定され、負担が軽く感じられます。しかし、時間が経って年齢を重ね、疾病発生のリスクが高まるにつれ、更新時期ごとに金額が急激に上昇するという特徴があります。一方、非更新型は最初に加入した際に決定された支払金額を満期までそのまま維持し、定められた期間のみ支払う方式です。定められた期間のみ支払いを行い、その後も保障を受けられるため、長期的な観点から支出を予測するには非常に有利です。多くの方がこの違いを単なる現在の月々の支払額だけで判断しがちですが、長期的な総支出を計算すると全く異なる結果に直面します。加入時の金額だけを見て安易に契約を結び、十数年後に爆発的に増えた金額に耐えきれなくなるケースは頻繁にあります。したがって、自分の経済活動期間や退職時期を考慮し、どの構造が生涯にわたって安全に維持できるかを慎重に見極める必要があります。
更新型は初期費用が安いが後から上がり、非更新型は定められた期間のみ支払いで金額が変わりません。
2. 20〜30代の若年層にとって非更新型が圧倒的に有利な理由
20代や30代という若い年齢では、身体の健康状態が良好でがんの発症リスクも低いため、非更新型の商品に加入しても初期費用はそれほど高くありません。この時期に非更新型で事前に加入しておけば、経済的に最も活発に活動している期間のみ支払いを行い、その後は安定した保障を享受できます。実際に、1992年生まれの会社員が30代半ばで非更新型で設計してみると、予想よりもはるかに合理的な範囲内でしっかりとした準備を完了できることがわかります。逆に、この時期に更新型を選んだ場合、一時的に数万ウォン節約できるため魅力的に見えますが、50代を超えると急激に上がる金額により大きなストレスを感じるようになります。若いうちに準備した非更新型の商品は、年齢を重ねて収入が減る時期でも、自分をしっかりと守ってくれる最も強力な盾の役割を果たします。保険とは短期間で維持して解約するものではなく、数十年にわたって保持すべき長期契約であるため、若き日の選択が未来を左右します。今すぐのわずかな節約のために、まさに医療費が最も必要となる高齢期に保障を見逃すという過ちを絶対に犯してはいけません。
若い頃は発症率が低いため非更新型でも安価なので、収入が減る高齢期に備えて事前に準備すべきです。
3. 50〜60代の中高年層にはどのような選択が賢明か
すでに50代や60代に入っている方が非更新型を新たに検討すると、予想以上に高い月々の支払額を見て驚くことになります。すでに年齢が高いため、残りの支払期間を短く圧縮して設定する必要があり、毎月支出される金額が家計に大きな負担となるからです。この時期には、むしろ更新型を適切に活用して初期費用を下げることで、必要な保障の空白を埋める方がより合理的な選択肢となり得ます。ただし、更新期間が短すぎるものよりも、可能な限り長い期間を選ぶことで、今後の急激な値上げショックをある程度和らげられることを念頭に置く必要があります。子供たちが全員独立し、退職が目前に迫った中高年層にとって、毎月固定的に発生する支出を管理することは何よりも重要だからです。専門家も、ある程度年齢を重ねた状態で無理に非更新型に固執して中途解約に繋がるよりも、現実的な水準の更新型を維持する方が望ましいとアドバイスしています。現在の資産状況と退職時のキャッシュフローを冷静に計算し、最も長く維持できる方案を見つけるべきです。
50〜60代は高い非更新型の金額の代わりに、更新型を活用して初期負担を下げるのが現実的です。
4. 免責期間と減額期間、必ず押さえるべき核心内容
がん保険に新規加入した直後の翌日にがんの診断を受けたとしても、すぐに保険金の全額を受け取れるわけではないことを知っている方は多くありません。すべてのがん保険商品には、加入後一定期間保障が制限される免責期間と減額期間という厳格な安全装置が存在するためです。通常、加入日から90日間は免責期間と指定されており、この期間内にがんの診断を受けると契約自体が無効になったり、保障を一切受けられなかったりします。免責期間が過ぎた後も数年間は減額期間が適用され、診断給付金の一部のみが支払われるため、加入時期を早めることが非常に有利です。こうした制度は、悪意ある目的で病気を隠して加入することを防ぐための必須のプロceduresであり、加入者はこれを事前に把握しておく必要があります。健康診断を控えていたり、わずかながらも気になる症状を感じたりする場合は、検査を受ける前に事前に加入手続きを完了しておくのが賢明なコツです。検査結果で異常所見が出た後では、保険会社が加入を拒否したり、特定の部位を免責扱いにしたりするため、タイミングを逃してはいけません。
加入後90日間は免責期間であり、その後も減額期間が存在するため、健康なうちに事前に準備すべきです。
5. 解約返戻金非支給型を活用して保険料負担を下げる方法
最近、多くの保険会社が一般型と比較して月々の支払額を大幅に下げた解約返戻金非支給型の商品を発売し、大きな人気を博しています。この構造は、支払期間中に契約を中途解約した場合、返戻金が全くないか非常に少ない代わりに、毎月支払う金額を一般型よりも安価に設定してくれます。がん保険は途中で解約せず最後まで維持して診断給付金を受け取ることが最終目標であるため、中途解約返戻金にこだわる必要は全くありません。実際にこの構造を適用すると、非更新型の商品であっても月々の支払負担を10パーセント以上下げることができ、長期維持に大きく役立ちます。ただし、途中で解約した際に1ウォンも返ってこない点が残念に感じられる可能性があるため、必ず最後まで持ち続ける覚悟で加入すべきです。まとまったお金を貯める貯蓄型商品ではなく、リスクを保障する保障型商品であるため、返戻金の有無よりも毎月支払う金額の適切さに注目すべきです。複数の保険会社の商品を比較する際、この構造が適用されているか確認すれば、隠れた宝石のような安価な商品を簡単に発見できるはずです。
中途解約返戻金のない構造を選べば、毎月の支出を大幅に減らして最後まで維持しやすくなります。
6. 自分だけの最適ながん保険設計のための最終チェック事項
がん保険は、単に他人がおすすめする商品を安易に真似して加入するものではなく、保障内容が非常に複雑で特約の種類も数百に上ります。自分が実際に家族歴や生活習慣上、どのようながんに脆弱であるかをまず振り返り、必要な診断費を中心に無駄なく特約を構成すべきです。周囲の勧めに流されて不要な特約をたくさん入れ、後から負担に耐えきれず解約した瞬間、これまで支払ったお金がすべて水泡に帰してしまいます。2026年現在、各金融会社のプラットフォームを通じて提供される比較見積もり機能を活用すれば、自分の年齢と性別に合った最も合理的な金額帯を一目で確認できます。保険は一人で全てを完璧に判断するのが難しい領域であるため、公認された比較窓口を通じて慎重に検討する姿勢が不可欠です。今日この瞬間から、自分の保険証券をもう一度広げて、現在の状態が更新型か非更新型かを正確に把握してみてください。確かな保障の一つが、未来の巨大な経済的嵐から自分と家族の平穏な日常を守る最も堅固な防波堤となるでしょう。
不要な特約を整理し、自分の年齢に合った構造を選んで最後まで維持するのが最も賢明です。
よくある質問
=